셸(Shell plc, 티커 SHEL)은 엑슨모빌·셰브론과 함께 서학개미의 “경기 방어·고배당 에너지” 바구니에 자주 담기는 유럽계 통합 석유·가스 메이저입니다. 이 회사를 2026년에 이해하는 가장 좋은 열쇠는 유가가 아니라 셸 LNG입니다. 셸은 세계에서 가장 큰 액화천연가스(LNG) 거래사 중 하나로, 2025년 LNG 판매량이 11% 늘어 단일 연도 최다 카고를 기록했고, 2030년까지 매년 4~5% LNG 판매를 늘린다는 목표를 공식화했습니다. 통합가스(Integrated Gas) 부문이 회사의 정체성이자 실적 엔진인 셈입니다.
이 셸 기업 분석은 뉴스 해석이 아니라 셸이 미국 증권거래위원회(SEC)에 제출한 2025 회계연도 연차보고서(Form 20-F)와 2026년 상반기 분기 실적 보고서(6-K)를 직접 읽고, 통합가스·업스트림·마케팅·화학및제품·재생에너지 5개 부문의 이익 구조와 생산량, 배당 정책을 1차 공시 기준으로 정리한 레퍼런스입니다. 셸은 미국 기업이 아니라 영국 런던에 본사를 둔 외국 발행자여서, 미국 기업이 내는 10-K가 아니라 20-F를 제출하고 회계는 국제회계기준(IFRS)을 따른다는 점부터 다릅니다.
구조적으로 셸의 실적은 LNG·원유·가스 가격과 여기에 얹히는 트레이딩(거래·최적화) 성과에 강하게 묶여 있습니다. 그리고 셸 회계에는 한 가지 함정이 있습니다. 2025년 회사에 귀속된 순이익은 전년보다 11% 늘었지만, 회사가 본업의 실력으로 강조하는 조정 이익(Adjusted Earnings)은 오히려 22% 줄었습니다. 순이익과 조정이익이 반대 방향으로 움직인 것입니다. 왜 이런 일이 벌어지는지가 이 글의 중심 질문입니다.
1. 회사 개요와 미션
셸(Shell plc)은 영국 잉글랜드·웨일스에 등기된 법인으로, 본사는 런던(Shell Centre, 2 York Road)에 있습니다. 과거 사명은 로열더치셸(Royal Dutch Shell)이었으나, 2022년 네덜란드·영국 이중 구조를 단일 영국 법인으로 통합하면서 지금의 “Shell plc”가 됐습니다. 최고경영자(CEO)는 와엘 사완(Wael Sawan), 최고재무책임자(CFO)는 시네이드 고먼(Sinead Gorman)입니다.
셸 기업 분석에서 먼저 짚을 점은 이 회사가 미국 상장 기업이지만 미국 법인이 아니라는 사실입니다. 뉴욕증권거래소에 미국주식예탁증서(ADS) 형태로 상장돼 SHEL 티커로 거래되지만, 공시는 외국 발행자용 양식인 20-F로 하고, 재무제표는 미국 회계기준(US GAAP)이 아니라 국제회계기준(IFRS)으로 작성합니다. 보고 통화는 미국 달러입니다.
인력 규모의 변화도 눈에 띕니다. 2025년 말 기준 임직원은 8만 5,000명으로, 2024년 말 9만 6,000명, 2023년 말 10만 3,000명에서 빠르게 줄었습니다. 회사는 이를 사완 CEO가 추진하는 “성과·규율·단순화” 전략에 따른 효율화와 사업 매각의 결과라고 설명합니다.
2. 사업 구조: 부문별 이익 구조
셸은 실적을 5개 영업 부문 + 기타(Corporate)로 공시합니다. 엑슨모빌(5개 부문)과 부문 수는 비슷하지만, 셸은 통합가스와 LNG를 별도 부문의 맨 앞에 두는 점이 특징입니다.
| 사업 부문 | 핵심 내용 | 특징 |
|---|---|---|
| 통합가스 (Integrated Gas) | 천연가스 생산·액화(LNG)·GTL, LNG 거래·최적화 | 셸의 간판 부문. 트레이딩 성과에 크게 좌우 |
| 업스트림 (Upstream) | 원유·천연가스·NGL 탐사·생산(E&P) | 유가에 가장 민감, 이익 비중 큼 |
| 마케팅 (Marketing) | 주유소·모빌리티, 윤활유, 상업용 연료·저탄소 | 상대적으로 안정적, 소비자 접점 |
| 화학및제품 (Chemicals & Products) | 정유·석유화학, 원유·제품 거래 | 정제마진·화학 사이클에 따라 적자도 가능 |
| 재생에너지및에너지솔루션 | 재생발전·전력/가스 거래·수소·CCS | 대부분 적자, 트레이딩으로 상쇄 |
| 기타 (Corporate) | 본사·재무·이자비용·자가보험 | 영업 부문이 아니어서 항상 순비용(적자) |
셸의 실적을 읽을 때 핵심은 매출이 아니라 부문별 이익입니다. 상품(commodity) 사업 특성상 매출(2025년 약 2,737억 달러)은 유가·가스가에 따라 크게 출렁이기 때문입니다. 셸은 여기서 한발 더 나아가, 각 부문의 실적을 조정 이익(Adjusted Earnings)이라는 자체 지표로 강조합니다. 이는 유가 변동에 따른 재고 평가 손익(현행원가·CCS 기준)과 자산 매각·손상 같은 특별 항목(identified items)을 제거해, 본업의 흐름을 분기 간 비교하기 쉽게 만든 보조 지표입니다. 다만 이는 회사가 정의한 비-GAAP 지표이며, 공식 회계 이익은 어디까지나 IFRS 기준 순이익이라는 점을 뒤에서 다시 짚겠습니다.
3. 주력 자산과 제품 라인업
셸의 정체성은 LNG에 있습니다. 셸은 세계 최대 규모의 LNG 포트폴리오를 운영한다고 공시하며, 실제로 2025년 LNG 판매량은 73백만 톤(2024년 66백만 톤), 액화량은 28백만 톤(2024년 29백만 톤) 수준이었습니다. 통합가스 부문은 단순히 가스를 캐서 액화하는 데 그치지 않고, 전 세계 LNG를 사고팔며 최적화하는 거래(trading) 기능을 함께 가지는데, 이 거래 성과가 분기 이익을 크게 흔드는 요인입니다.
핵심 자산을 부문별로 보면 다음과 같습니다.
- 통합가스·LNG: 호주(고르곤 등), 카타르, 트리니다드토바고, 그리고 2025년 첫 카고를 출하한 LNG 캐나다(40년 수출 라이선스)가 대표적입니다. 셸은 2025년 파빌리온 에너지(Pavilion Energy)를 인수해 제3자 물량 접근성을 넓혔습니다.
- 업스트림: 미국 멕시코만(Gulf of America), 브라질 심해, 카자흐스탄, 나이지리아 등 심해·재래식 유가스전이 중심입니다.
- 마케팅: 전 세계 주유소 네트워크(모빌리티), 프리미엄 윤활유, 항공·해운용 연료가 포함됩니다.
- 화학및제품: 정유공장과 석유화학 플랜트, 그리고 원유·제품 거래 기능입니다.
매장량 측면에서 셸의 2025년 말 입증 매장량(proved reserves)은 약 81억 2,300만 석유환산배럴(BOE)로, 생산을 반영한 뒤 전년보다 감소했습니다. 셸은 매장량 축소를 사업 매각과 생산에 따른 자연 감소로 설명합니다.
4. 생산·정제 인프라와 실현가격 구조
석유·가스 메이저의 체력은 “얼마나 캐고(생산량), 얼마에 파는가(가격·거래마진)”로 요약됩니다. 다만 셸은 통합가스·거래 비중이 커서, 셰브론·엑슨모빌처럼 생산량 단일 지표만으로는 실적을 다 설명하기 어렵습니다.
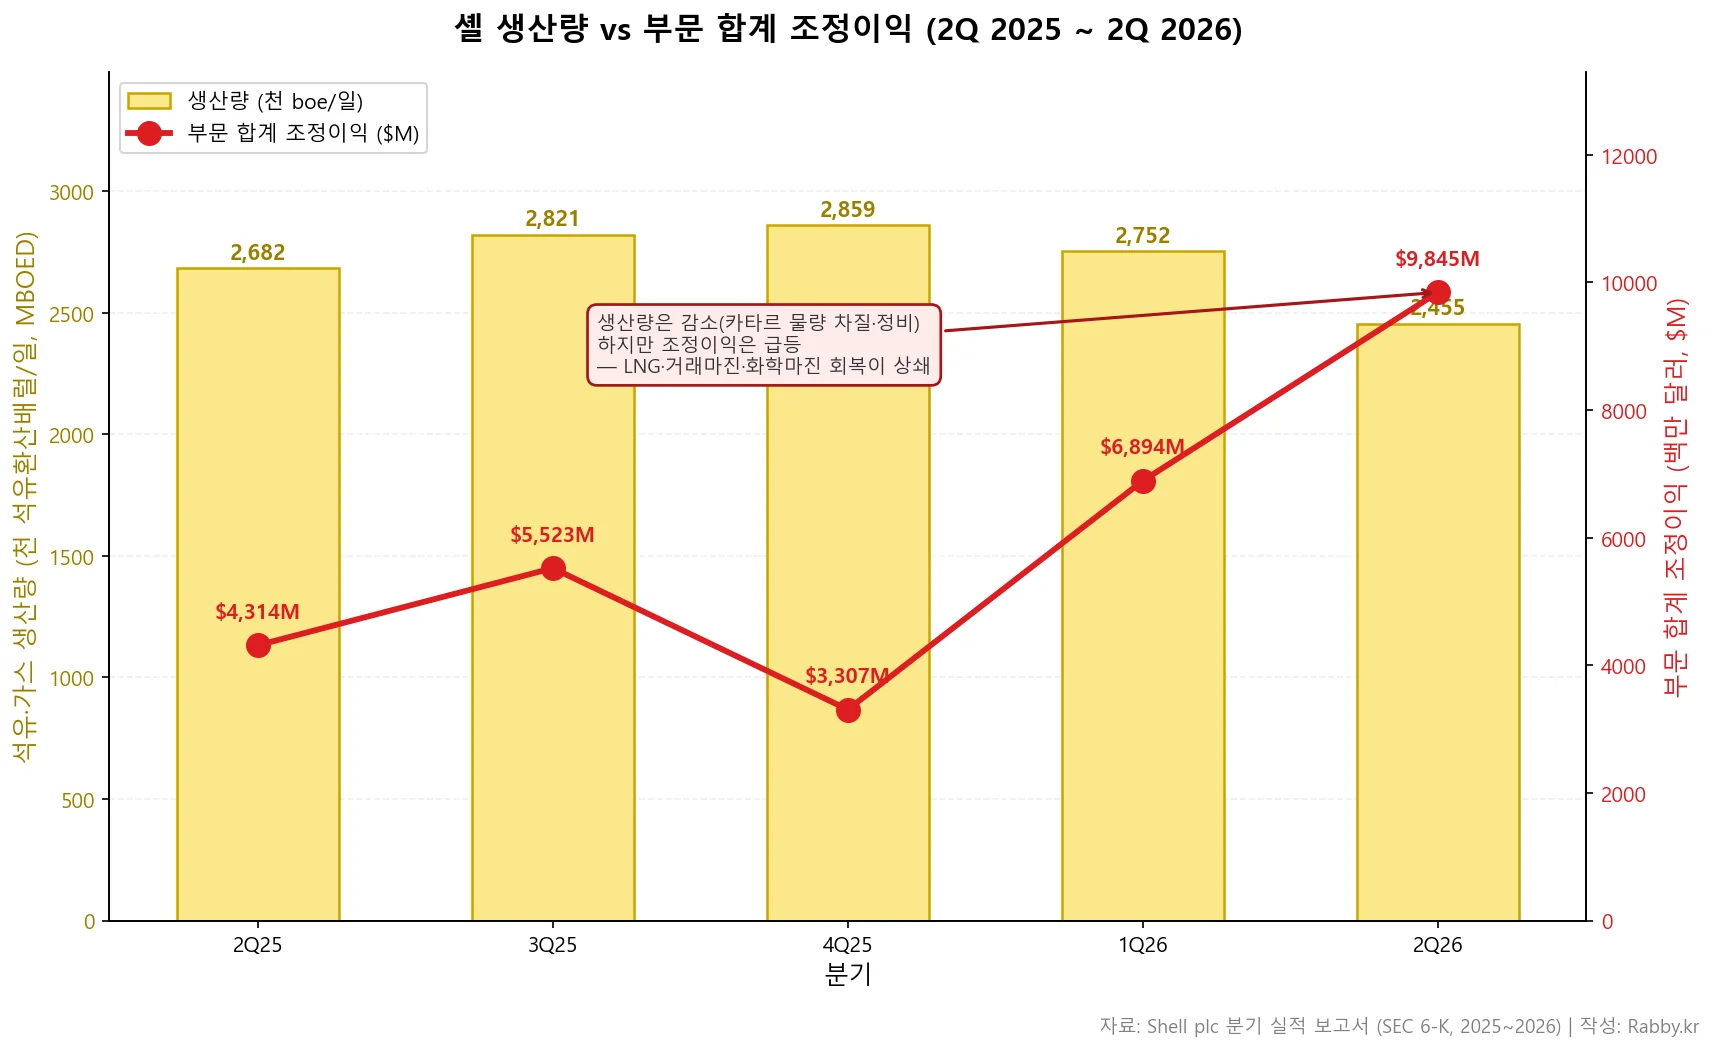
- 생산량: 2026년 2분기 셸의 석유·가스 총생산량은 하루 245만 5천 석유환산배럴(MBOED)로, 직전 분기(275만 2천)보다 줄었습니다. 회사는 감소의 주된 이유로 중동 분쟁에 따른 카타르 물량 차질과 정기 보수 확대를 들었습니다. 즉 이 분기의 생산량 감소는 유전 고갈이 아니라 외부 지정학·정비 일정에서 비롯된 것으로 회사는 공시했습니다.
- LNG 물량: 2026년 2분기 LNG 액화량은 7.73백만 톤, 판매량은 17.96백만 톤이었습니다. LNG 캐나다 가동이 물량을 늘리는 방향으로, 카타르 차질이 줄이는 방향으로 작용했습니다.
- 거래·최적화 마진: 셸 실적에서 반복적으로 등장하는 표현이 “트레이딩 및 최적화(trading and optimisation)”입니다. LNG·원유·제품·전력을 사고팔며 얻는 마진으로, 통합가스와 화학및제품 부문 이익을 분기마다 크게 흔드는 변수입니다.
- 자본적지출(CapEx): 셸은 2026년 연간 현금 자본지출을 240억~260억 달러로 제시했습니다(2025년은 약 210억 달러).
정리하면, 셸의 이익은 “생산량 × 유가”라는 단순한 공식보다 “생산량 + 실현가격 + 거래마진”이라는 삼중 구조에 가깝고, 셸 LNG 거래 능력이 이 구조의 중심에 있습니다.
5. 2025~2026 실적과 조정이익 동학
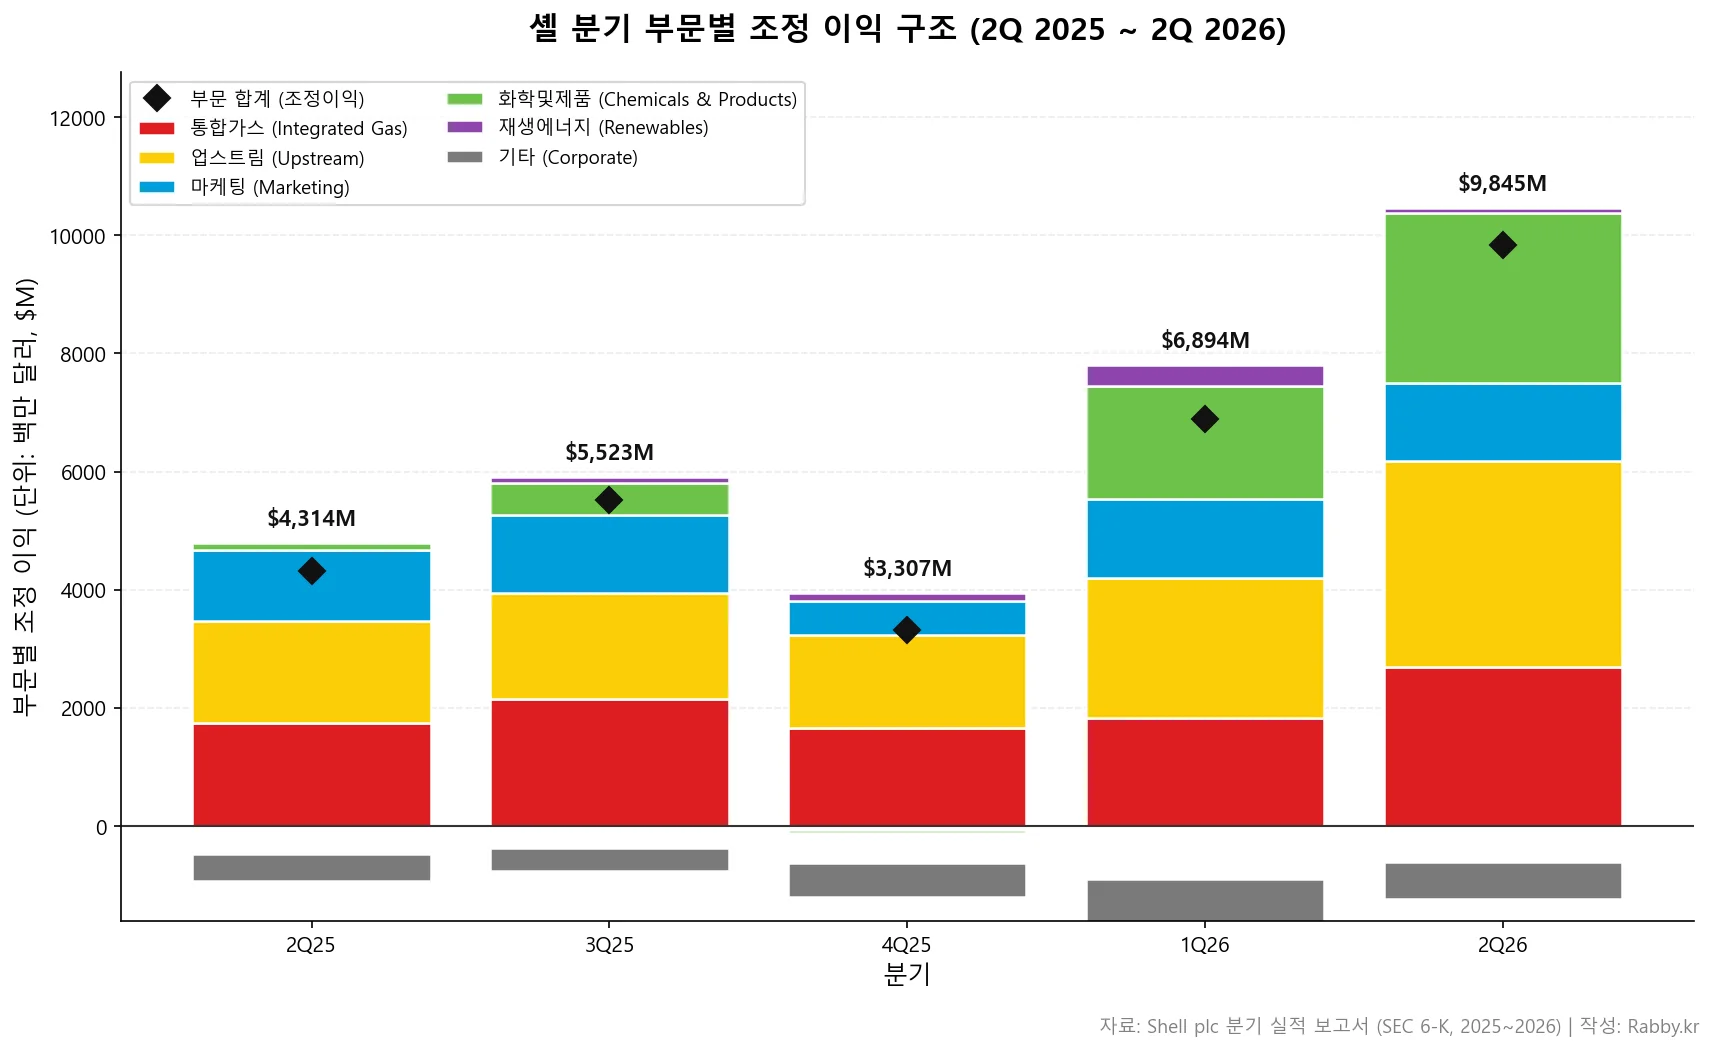
셸 기업 분석에서 가장 주목받는 분기 지표는 부문별 조정 이익(Adjusted Earnings)입니다. 아래는 최근 5개 분기 부문별 조정 이익과 그룹 합계입니다. 단위는 백만 달러($M)이며, 괄호는 적자를 뜻합니다.
| 부문 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|
| 통합가스 | 1,737 | 2,143 | 1,661 | 1,819 | 2,691 |
| 업스트림 | 1,732 | 1,804 | 1,570 | 2,377 | 3,485 |
| 마케팅 | 1,199 | 1,316 | 578 | 1,334 | 1,329 |
| 화학및제품 | 118 | 550 | (66) | 1,925 | 2,877 |
| 재생에너지 | (9) | 92 | 131 | 348 | 79 |
| 기타(Corporate) | (463) | (383) | (567) | (908) | (617) |
| 부문 합계 | 4,314 | 5,523 | 3,307 | 6,894 | 9,845 |
6개 부문(기타 포함) 조정 이익의 합이 부문 합계와 일치합니다(예: 2026년 2분기 2,691 + 3,485 + 1,329 + 2,877 + 79 − 617 = 9,845). 위 부문 합계는 비지배지분을 포함한 전체 값이며, 셸 주주에게 귀속되는 그룹 조정 이익은 여기서 비지배지분(분기당 수천만 달러 규모)을 조정해 각각 4,264 / 5,432 / 3,256 / 6,915 / 9,836백만 달러입니다. 흐름을 보면, 2025년 하반기 바닥(4Q25 부문 합계 33억 달러)을 찍은 뒤 2026년 들어 통합가스·업스트림·화학의 동반 개선으로 조정이익이 급반등했습니다. 특히 화학및제품이 4Q25 적자에서 2Q26 28억 달러대로 돌아선 점, 그리고 셸 LNG 거래가 통합가스 이익을 끌어올린 점이 눈에 띕니다.
연간 실적 요약과 순이익-조정이익의 역전
| 회계연도 | 매출(Total revenue and other income) | 순이익(주주 귀속) | 조정 이익(Adjusted Earnings) |
|---|---|---|---|
| FY2023 | $323,183M | $19,359M | $28,250M |
| FY2024 | $289,029M | $16,094M | $23,716M |
| FY2025 | $273,731M | $17,838M | $18,529M |
이 표에 이 글의 핵심 함정이 담겨 있습니다. 2025년 회사에 귀속된 순이익은 178.4억 달러로 전년(160.9억 달러)보다 11% 늘었지만, 조정 이익은 185.3억 달러로 전년(237.2억 달러)보다 22% 줄었습니다. 두 지표가 반대로 움직인 것입니다.
이유는 이렇습니다. 조정 이익은 유가·LNG 실현가격이 낮아지고 거래 마진이 줄면서 감소했는데, 이것이 본업의 실제 흐름입니다. 반면 IFRS 순이익에는 파생상품 시가평가에서 나온 유리한 회계 효과(2025년 통합가스에서만 약 12억 달러 규모)와 자산 매각 손익 같은 특별 항목이 더해지면서, 오히려 전년보다 늘어난 것으로 나타났습니다. 즉 순이익 증가는 상당 부분 회계 항목 덕분이고, 본업 수익력은 유가 약세로 둔화했다는 것이 조정 이익이 전하는 메시지입니다.
여기서 중요한 원칙 하나. 조정 이익은 회사가 정의한 비-GAAP 보조 지표이며, 공식 회계 이익은 어디까지나 IFRS 기준 순이익입니다. 두 지표를 함께 보되, 조정 이익을 “진짜 이익”인 양 단정하는 것은 오도가 될 수 있습니다. 셸이 두 숫자를 모두 공시하는 이유도, 관점에 따라 회사를 다르게 볼 수 있기 때문입니다.
생산량과 조정이익, 그리고 2026년의 반등
아래 차트는 셸의 분기 생산량(막대)과 그룹 조정 이익(선)을 함께 보여 줍니다. 흥미로운 점은 2026년 들어 생산량은 오히려 줄었는데(카타르 차질·정비) 조정 이익은 급등했다는 것입니다. 생산량이 줄어도 실현가격 회복과 셸 LNG·거래 마진, 화학마진 개선이 이를 상쇄하고도 남았기 때문입니다. 이는 셸의 이익이 순수 생산량보다 가격·거래 구조에 더 크게 좌우된다는 점을 보여 주는 사례입니다.
현금흐름과 주주 환원
2025 회계연도 영업활동 현금흐름(CFFO)은 428.6억 달러, 잉여현금흐름(FCF)은 260.5억 달러였습니다. 같은 해 셸은 주주에게 총 224억 달러를 환원했는데, 이 중 자사주 매입이 139억 달러, 배당이 85억 달러였습니다. 회사는 영업현금흐름의 약 52%를 주주에게 돌려줬다고 밝혔습니다.
분기 현금흐름의 편차는 큽니다. 2026년 1분기 CFFO는 상품가격 급변에 따른 대규모 운전자본 유출로 60.6억 달러에 그쳤다가, 2분기에는 214.3억 달러로 크게 회복했습니다. 이런 분기 변동은 트레이딩과 파생상품 결제 시점에서 비롯되는 것으로, 에너지 메이저 특유의 현상입니다.
재무 건전성 측면에서 2026년 2분기 말 순부채는 417.5억 달러, 기어링(순부채÷(순부채+자본))은 18.7%였습니다. 배당은 2026년 5% 인상돼 주당 0.3906달러가 됐습니다.
6. 최근 주요 사업 진전
- ARC 리소스 인수 합의: 셸은 2026년 4월 캐나다 몬트니 셰일에 집중하는 ARC 리소스(ARC Resources) 인수에 합의했습니다. 주식+현금 방식으로 지분가치는 약 136억 달러이며, 2026년 3분기 중 규제 승인을 거쳐 완료될 예정이라고 공시했습니다. 통합가스·업스트림 물량을 늘리는 거래입니다.
- LNG 캐나다 가동: 2025년 LNG 캐나다에서 첫 카고를 출하하며 셸 LNG 포트폴리오를 확장했습니다. 이 프로젝트는 40년 수출 라이선스를 보유합니다.
- 파빌리온 에너지 인수: 2025년 파빌리온 에너지를 인수해 제3자 LNG 물량 접근성을 넓혔고, 이는 2025년 LNG 판매량 11% 증가의 배경 중 하나였습니다.
- 자산 매각(포트폴리오 단순화): 셸은 지피루브 인터내셔널(마케팅, 13억 달러), 멕시코만 나키카 지분(업스트림, 17억 달러), 인도 재생에너지 자회사 스프링 에너지(18억 달러) 등을 매각하며 “단순화” 전략을 이어 갔습니다.
- 자본 배분: 2026년 배당을 주당 0.3906달러로 5% 인상했고, 분기 자사주 매입 프로그램을 지속했습니다.
7. 주요 리스크 요인
셸 기업 분석에서 빠뜨리면 안 되는 부분이 리스크입니다. 셸이 20-F에서 밝힌 위험 요인을 다섯 가지로 정리했습니다.
- 상품 가격·수급 변동: 유가·가스가·LNG 가격, 정제·화학 마진의 하락은 실적과 매장량 가치에 직접 타격을 줍니다. 셸의 트레이딩 이익도 가격 변동성에 따라 크게 흔들립니다.
- 에너지 전환·기후 규제: 각국 정부가 탄화수소 탐사·생산을 제한하거나 해체·배출 기준을 강화하면 사업 시점과 비용에 영향을 줄 수 있다고 공시합니다. 매장량을 충분히 대체하지 못하면 미래 생산이 가속 감소할 위험도 명시됩니다.
- 지정학·운영 리스크: 2026년 카타르 물량 차질에서 보듯, 중동 등 지정학 갈등은 LNG·생산 물량에 직접 영향을 줍니다. 시추·정제 사고, 대형 프로젝트 지연, 사이버 위협도 포함됩니다.
- 인수·통합 리스크: ARC 리소스·파빌리온 에너지 같은 인수의 기대 효과 실현, 자산 매각·손상 가능성이 리스크로 명시됩니다.
- 재무·회계 변동성: 파생상품 시가평가와 재고 회계(CCS)에서 비롯되는 분기 순이익의 왜곡(앞서 본 순이익-조정이익 역전), 환율·금리 변동, 세제 변화가 실적을 흔들 수 있습니다.
8. 참고 자료
1차 소스
- Shell plc 2025 회계연도 연차보고서(Form 20-F): SEC EDGAR
- Shell plc 2026년 2분기·상반기 실적 보고서(6-K): SEC EDGAR
- Shell 투자자 관계(IR) 페이지: shell.com/investors
관련 글
- 엑슨모빌(XOM) 기업 분석 — 통합 석유메이저 5개 부문·43년 배당
- 셰브론(CVX) 기업 분석 — 헤스 인수·생산량 도약
- 배당 ETF — 고배당과 배당성장의 함정
- 미국 ETF 세금 완전 비교 (서학개미 배당 과세)
9. 용어 정리
| 용어 | 설명 |
|---|---|
| LNG(액화천연가스) | 천연가스를 −162℃로 냉각·액화해 부피를 약 600분의 1로 줄여 배로 운송하는 형태 |
| 통합가스(Integrated Gas) | 천연가스 생산·액화(LNG)·GTL과 LNG 거래·최적화를 아우르는 셸의 간판 부문 |
| GTL(가스액화) | 천연가스를 액체 연료·제품으로 전환하는 기술 |
| 업스트림(Upstream) | 원유·천연가스를 찾고 캐는 탐사·생산(E&P) 단계 |
| NGL(천연가스액) | 천연가스에서 분리되는 액체 탄화수소(에탄·프로판 등) |
| 거래·최적화(trading & optimisation) | 원유·가스·LNG·전력을 사고팔며 얻는 마진. 셸 이익의 큰 변수 |
| 조정 이익(Adjusted Earnings) | 재고 평가 효과(CCS)와 특별 항목을 제거해 회사가 본업 흐름을 보여 주려고 제시하는 비-GAAP 보조 지표 |
| 특별 항목(identified items) | 자산 매각 손익, 손상, 파생상품 시가평가 등 분기 비교를 흐리는 항목 |
| CCS(현행원가 기준) | 유가 변동에 따른 재고 장부가 효과를 제거한 이익 산정 방식 |
| IFRS / GAAP | IFRS는 셸이 쓰는 국제회계기준. GAAP은 미국 표준 회계기준. 비-GAAP은 회사가 정의한 보조 지표 |
| 20-F | 외국 발행자가 SEC에 제출하는 연차보고서 양식(미국 기업의 10-K에 해당) |
| 입증 매장량(proved reserves) | 합리적 확실성을 갖고 회수 가능한 매장량. BOE는 석유환산배럴 |
| boe/일(MBOED) | 석유환산배럴/일. 가스를 원유로 환산해 합산한 하루 생산량(MBOED = 천 boe/일) |
| CFFO / FCF | 영업활동 현금흐름 / 잉여현금흐름(영업현금흐름−투자 지출) |
| CapEx(자본적지출) | 시추·설비 등 미래 생산을 위한 투자 지출 |
| 기어링(gearing) | 순부채÷(순부채+자본)으로 계산하는 셸의 재무 레버리지 지표 |
| YoY / QoQ | 전년 동기 대비 / 전 분기 대비 증감 |
투자 유의: 본 글은 특정 종목의 매수·매도를 권유하지 않으며, 투자 판단 조언이 아닌 정보 제공 목적입니다. 모든 수치는 Shell plc의 SEC 공시(20-F·6-K)와 공식 IR 자료에 근거하며, 작성 시점 기준입니다. 투자에 관한 최종 판단과 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고하세요.