아메리칸 익스프레스(American Express, 티커 AXP)는 서학개미에게 “프리미엄 카드·고배당·자사주 매입” 카테고리의 대표 종목으로 꼽힙니다. 그런데 같은 “결제 회사”로 묶이는 비자(V)·마스터카드(MA)와 아멕스는 회계 구조가 근본적으로 다릅니다. 그 차이를 한 단어로 압축하면 아멕스 폐쇄루프(closed-loop) 모델입니다. 카드를 발급하고, 가맹점을 직접 모집하며, 결제망까지 스스로 굴리는 세 가지 역할을 한 회사가 동시에 수행한다는 뜻입니다.
이 아메리칸 익스프레스 기업 분석은 뉴스 해석이 아니라 SEC에 제출된 2025 회계연도 연차보고서(Form 10-K)와 분기 실적 발표(8-K)를 직접 읽고, 4개 사업 부문의 세전이익 구조·회원비·신용지표·자본 배분을 1차 공시 기준으로 정리한 레퍼런스입니다. 특히 비자·마스터카드가 “통행료만 받고 떼일 걱정이 없는” 반면, 아멕스는 카드 대금을 직접 빌려주고 그 손실까지 떠안는 은행형 카드사라는 점에 초점을 맞췄습니다.
구조적으로 아멕스의 실적은 카드 회원의 결제액(billed business)과 회원비, 그리고 대출에서 나오는 순이자수익에 묶여 있고, 아멕스 폐쇄루프 모델은 이 셋을 한 플랫폼에서 엮어냅니다. 다만 10-K가 명시하는 대표 리스크 역시 이 구조에서 나옵니다. 카드 대금을 직접 빌려주는 만큼 경기 침체 시 대손(카드 대금 떼임)이 실적을 직접 때릴 수 있다는 것입니다.
1. 회사 개요와 미션
아메리칸 익스프레스(American Express Company)는 1850년 설립돼 뉴욕에 본사를 둔 글로벌 결제·프리미엄 라이프스타일 기업입니다. 회장 겸 최고경영자(CEO)는 스티븐 스퀘리(Stephen J. Squeri)이며, 2025년 말 기준 전 세계 임직원(“colleagues”)은 약 7만 6,800명입니다(미국 약 2만 5,900명, 미국 외 약 5만 900명).
아메리칸 익스프레스 기업 분석의 출발점은 이 회사가 스스로를 “회원제(Membership) 모델”이라고 부른다는 사실입니다. 연회비를 내는 프리미엄 카드 회원에게 항공 라운지·여행·다이닝 혜택을 제공하고, 그 대가로 높은 결제액과 회원비를 확보하는 구조입니다. 2025년 말 기준 아멕스가 직접 발급한 자체(proprietary) 카드는 8,660만 장이며, 연간 결제액(billed business)은 약 1조 6,700억 달러에 이릅니다.
2. 사업 구조: 부문별 수익 엔진
아멕스는 실적을 4개 영업 부문 + 기타(Corporate & Other)로 공시합니다. 은행처럼 “매출”이라는 단일 개념 대신, 각 부문의 세전이익(pretax income)으로 체력을 봅니다.
| 사업 부문 | 핵심 내용 | 특징 |
|---|---|---|
| 미국 소비자 서비스 (USCS) | 미국 개인 회원 카드·대출 | 전사 세전이익의 최대 축, 순이자수익 비중 큼 |
| 상업 서비스 (CS) | 중소·대기업 법인카드·B2B 결제 | 기업 지출·법인 대출 기반, 안정적 |
| 국제 카드 서비스 (ICS) | 미국 외 개인·법인 카드 | 성장률이 가장 높은 부문(두 자릿수) |
| 글로벌 가맹점·네트워크 서비스 (GMNS) | 가맹점 매입 수수료(할인수익)·네트워크 파트너 | 신용위험이 거의 없는 수수료 사업 |
| 기타 (Corporate & Other) | 본사 비용·이자·비영업 활동 | 항상 순비용(적자) |
아멕스 폐쇄루프의 핵심은 마지막 두 부문에 있습니다. 회사는 10-K에서 카드 발급·가맹점 매입·카드 네트워크 사업이 하나로 이어진 “종단 간(end-to-end) 통합 결제 플랫폼”을 자사의 차별점이라고 설명합니다. 비자·마스터카드가 카드사와 가맹점 은행 사이에서 “통행료”만 받는 4자 구조(개방형)라면, 아멕스는 그 양쪽을 스스로 소유합니다.
3. 핵심 사업과 수익원(할인수익·회원비·이자)
아멕스의 수익은 크게 세 갈래입니다. 각각의 성격이 달라서 세 갈래를 구분해 읽어야 회사가 보입니다.
- 할인수익(Discount revenue): 가맹점이 아멕스 카드 결제를 받을 때 내는 수수료입니다. 회사는 이를 “할인율(discount rate, 가맹점이 카드 수납 대가로 내는 수수료)”이라고 부릅니다. 결제액이 커질수록 늘어나며, FY2025 기준 374억 달러로 가장 큰 비이자수익원입니다.
- 회원비(Net card fees): 프리미엄 카드 연회비입니다. FY2025 99.9억 달러로 전년 대비 18% 늘었고, 회사는 이 순회원비가 “30개 분기 연속 두 자릿수 성장”했다고 밝혔습니다. 경기와 무관하게 반복되는 안정적 수익이라는 점이 회원제 모델의 강점입니다.
- 순이자수익(Net interest income): 카드 대금을 나눠 갚는 회전 잔액에서 나오는 이자입니다. FY2025 173.6억 달러로 전년 대비 12% 늘었습니다. 바로 이 대목이 비자·마스터카드와 결정적으로 갈리는 지점입니다. 아멕스는 회원에게 직접 돈을 빌려주므로 이자를 벌지만, 동시에 그 돈을 떼일 신용위험도 직접 집니다.
4. 자본 건전성과 신용위험 구조
아멕스는 형식상 은행지주회사입니다. 그래서 제품 기업의 “부채비율”이 아니라 자기자본비율(CET1)과 대손(신용손실충당금)으로 건전성을 봅니다.
- 자기자본비율(CET1): 2025년 말 보통주 자본비율은 10.5%로, 회사가 제시한 목표 범위(10~11%) 안에 있습니다. 위험가중자산(RWA)은 2,594억 달러입니다.
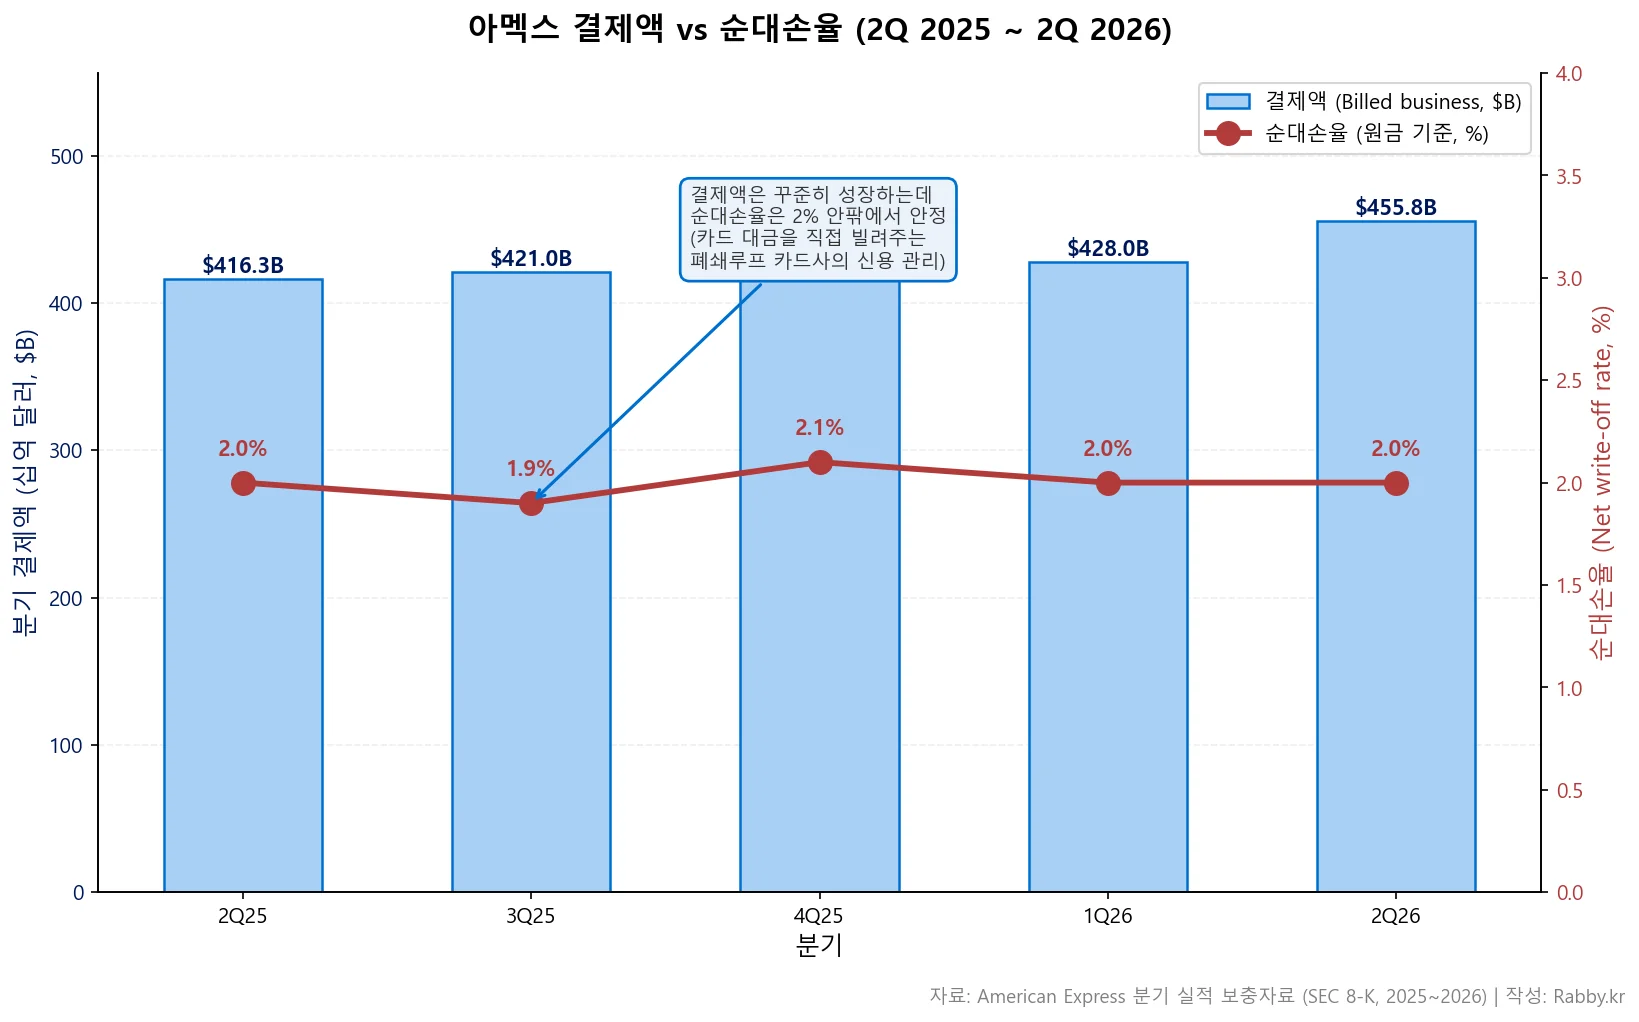
- 대손(신용위험): FY2025 신용손실충당금(provisions)은 52.6억 달러였고, 원금 기준 순대손율(net write-off rate)은 2.0%로 전년과 같았습니다. 회사는 이 수치를 “업계 최고 수준(best-in-class)”이라고 표현합니다. 아멕스 폐쇄루프에서 카드 대금을 직접 빌려주는 만큼, 이 순대손율이 회사의 위험 관리 실력을 보여주는 핵심 지표입니다.
- 자금 조달: 카드 대금을 빌려주려면 재원이 필요합니다. 아멕스는 은행 예금(2025년 말 1,525억 달러)과 장기채로 자금을 조달합니다. 비자·마스터카드에는 없는 대차대조표(자산·부채) 부담이 아멕스에는 존재합니다.
이 구조가 아멕스 투자에서 반드시 이해해야 할 이중성을 만듭니다. 호황기에는 이자수익과 결제 수수료를 모두 벌어 수익성이 높지만, 불황기에는 결제액 감소와 대손 증가가 동시에 실적을 눌러 통행료 사업(비자·마스터카드)보다 경기에 더 민감합니다.
5. 2025~2026 실적과 부문별 세전이익
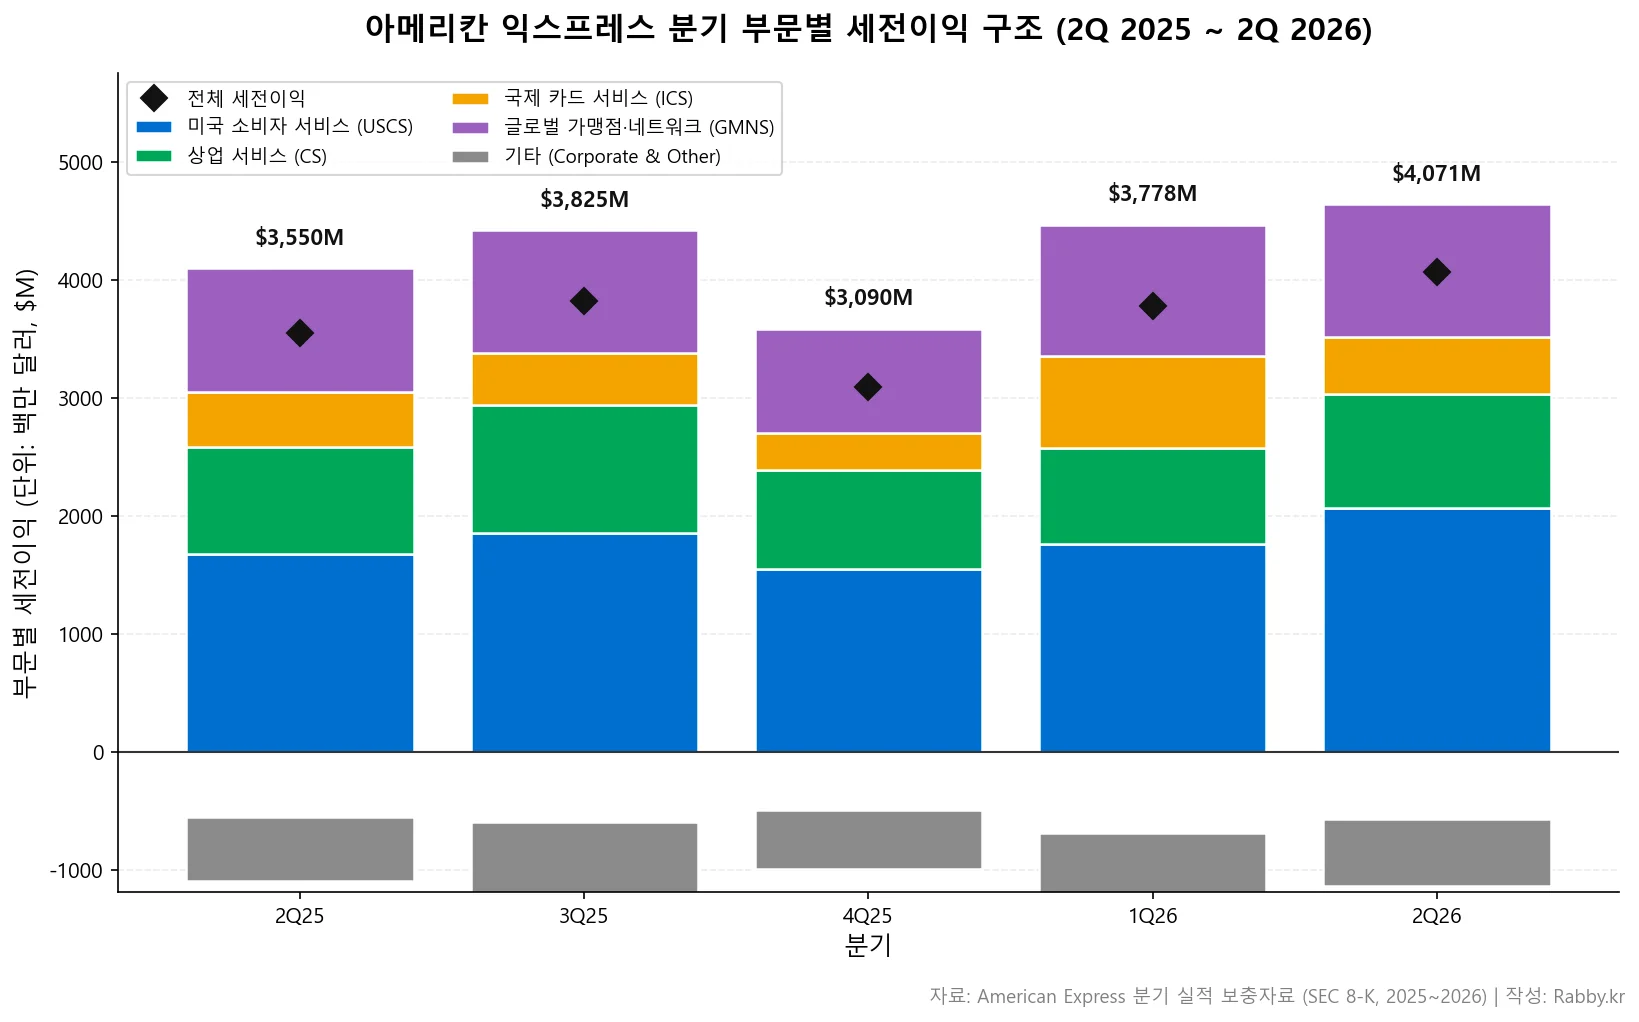
아메리칸 익스프레스 기업 분석에서 가장 주목받는 분기 지표는 부문별 세전이익입니다. 아래는 최근 5개 분기 부문별 세전이익(미국 회계기준, GAAP)입니다. 단위는 백만 달러($M)입니다.
| 부문 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|
| 미국 소비자 서비스 (USCS) | 1,676 | 1,852 | 1,550 | 1,757 | 2,065 |
| 상업 서비스 (CS) | 905 | 1,090 | 837 | 816 | 970 |
| 국제 카드 서비스 (ICS) | 465 | 441 | 316 | 781 | 477 |
| 글로벌 가맹점·네트워크 (GMNS) | 1,054 | 1,040 | 884 | 1,115 | 1,128 |
| 기타 (Corporate & Other) | -550 | -598 | -497 | -691 | -569 |
| 전체 세전이익 | 3,550 | 3,825 | 3,090 | 3,778 | 4,071 |
4개 부문과 기타의 세전이익 합이 전체 세전이익과 정확히 일치합니다(예: 2026년 2분기 2,065 + 970 + 477 + 1,128 − 569 = 4,071). 미국 소비자 서비스가 전사 이익을 떠받치는 가운데, 신용위험이 거의 없는 글로벌 가맹점·네트워크(GMNS) 부문이 두 번째 이익 기둥이라는 점이 아멕스 폐쇄루프의 특징을 잘 보여 줍니다.
연간 실적 요약
| 회계연도 | 총수익(순이자 차감 후) | 순이익 | 희석 EPS |
|---|---|---|---|
| FY2023 | $60,515M | $8,374M | $11.21 |
| FY2024 | $65,949M | $10,129M | $14.01 |
| FY2025 | $72,229M | $10,833M | $15.38 |
FY2025 총수익(순이자 차감 후)은 722.3억 달러로 전년 대비 10% 늘어 사상 최대를 기록했고, 순이익은 108.3억 달러, 희석 EPS는 15.38달러였습니다. 회사는 성장 배경으로 카드 회원 결제 증가, 회전 잔액 확대에 따른 순이자수익 증가, 회원비의 강한 성장을 들었습니다. 참고로 전년(FY2024) EPS 14.01달러에는 어세티파이(Accertify) 매각 차익(주당 0.66달러)이 섞여 있어, 이 일회성을 제외한 조정 기준으로는 EPS가 15% 늘었습니다.
회원비와 신용지표
아멕스 폐쇄루프 모델의 두 축인 회원비와 신용지표는 FY2025에 모두 견조했습니다.
- 회원비(net card fees): FY2025 99.9억 달러(+18%). 카드당 평균 연회비는 117달러로 전년(103달러)보다 14% 올랐는데, 이는 미국 플래티넘 카드 리뉴얼 등 프리미엄 전략의 결과입니다.
- 순대손율(net write-off rate, 원금 기준): FY2025 2.0%로 전년과 동일. 30일 이상 연체율도 1.3%로 안정적이었습니다.
- 결제액(billed business): FY2025 1조 6,698억 달러(+8%). 2026년 2분기 결제액 증가율은 FX 조정 기준 9%로, 회사는 “3년 만에 가장 높은 성장률”이라고 밝혔습니다.
현금 배분과 주주 환원
FY2025 아멕스는 자사주 매입과 배당으로 주주에게 총 76억 달러를 환원했습니다. 배당은 FY2025 주당 3.28달러였고, 회사는 2026년 1분기부터 분기 배당을 주당 0.82달러에서 0.95달러로 약 16% 올렸습니다. 자사주 매입으로 평균 희석 주식 수는 2025년 7억 1,300만 주에서 2026년 2분기 6억 7,900만 주로 줄었습니다. 자기자본이익률(ROE)은 FY2025 기준 33.9%로 높은 수준을 유지했습니다.
2026년 상반기 실적과 가이던스
2026년 2분기 총수익은 196.4억 달러(+10%), 순이익 31.1억 달러, 희석 EPS 4.53달러(+11%)였습니다. 상반기 누적으로는 총수익 385.4억 달러(+11%), 순이익 60.8억 달러, EPS 8.81달러(+14%)입니다. 회사는 상반기 호실적을 근거로 2026년 연간 매출 성장률 가이던스를 기존 9~10%에서 10%로 상향했고, EPS 가이던스는 17.30~17.90달러를 유지했습니다.
6. 최근 주요 사업 진전
- 더포크(TheFork) 인수 추진: 2026년 2분기, 아멕스는 유럽 11개국 5만 개 레스토랑을 연결하는 예약 플랫폼 더포크 인수를 발표했습니다(규제 승인 등 조건부). 다이닝 혜택을 강화하려는 회원제 모델의 연장선입니다.
- 프리미엄 카드 리뉴얼: 미국 플래티넘 카드 리뉴얼로 회원비와 결제가 함께 늘었고, 회사는 “플래티넘 포트폴리오가 미국 소비자 사업에서 가장 빠르게 성장 중”이라고 밝혔습니다.
- 코브랜드·파트너십 확장: 영국항공(British Airways) 코브랜드 카드 다년 연장, 애플페이 체크아웃 시 멤버십 리워드 포인트 사용, 델타 스카이마일스 여행 혜택 추가, 아코르(Accor)·파나틱스(Fanatics) 글로벌 파트너십 등이 이어졌습니다.
- 자본 배분: 2026년 1분기부터 분기 배당을 약 16% 인상(주당 0.82→0.95달러)했습니다. 회사는 목표 자본비율(CET1 10~11%)을 유지하면서 초과 자본을 계속 주주에게 환원하겠다는 방침을 밝혔습니다.
7. 주요 리스크 요인
아메리칸 익스프레스 기업 분석에서 빠뜨리면 안 되는 부분이 리스크입니다. 10-K Item 1A(위험 요인)를 기준으로 다섯 가지로 정리했습니다. 아멕스 폐쇄루프 모델이 만드는 이중성이 리스크에도 그대로 드러납니다.
- 신용·거시 리스크: 카드 대금을 직접 빌려주는 만큼, 경기 침체·실업률 상승 시 대손(카드 대금 떼임)이 늘어 실적을 직접 압박합니다. 결제액 둔화와 대손 증가가 동시에 올 수 있다는 점에서 통행료 사업보다 경기 민감도가 높습니다.
- 경쟁 리스크: 회사는 “프리미엄 공간과 코브랜드 관계에서 카드 발급사·네트워크 경쟁자 양쪽과 치열하게 경쟁한다”고 명시합니다. 고소비 고객과 핵심 파트너를 겨냥한 경쟁이 심화되고 있습니다.
- 규제·정책 리스크: 카드 수납 가격 규제, 이자율·수수료 상한 논의, 네트워크 규제가 수익성에 영향을 줄 수 있다고 공시합니다. 가맹점 수수료(할인율) 관련 규제는 폐쇄루프 모델의 핵심 수익원을 겨냥합니다.
- 가맹점 수용성 리스크: 아멕스는 비자·마스터카드보다 가맹점 수용 범위가 좁다는 인식이 있습니다. 가맹점 커버리지 확대가 기대에 못 미치거나, 서차징(수수료 전가)·결제 유도(steering) 관행이 늘면 결제액에 부정적입니다.
- 운영·법률 리스크: 사이버 보안, 인공지능(AI) 도입, 소송·과징금, 회원 보상, 인수(더포크 등) 통합 리스크가 포함됩니다.
8. 참고 자료
1차 소스
- American Express 2025 회계연도 연차보고서(Form 10-K): SEC EDGAR
- American Express 2026년 2분기 실적 발표(8-K, Exhibit 99.1): SEC EDGAR
- American Express 투자자 관계(IR) 페이지: ir.americanexpress.com
관련 글
- 비자(V) 기업 분석 — 통행료 결제 네트워크
- 마스터카드(MA) 기업 분석 — 부가서비스 성장 엔진
- JPMorgan(JPM) 기업 분석 — 은행 순이자마진 구조
- ISA 계좌·ETF 세금 전략 (서학개미 절세)
9. 용어 정리
| 용어 | 설명 |
|---|---|
| 폐쇄루프(closed-loop) | 카드 발급·가맹점 매입·결제 네트워크를 한 회사가 모두 소유하는 결제 구조. 아멕스가 대표적. 반대는 발급사·매입사·네트워크가 분리된 개방형(open-loop, 비자·마스터카드) |
| 개방형(open-loop) / 4자 모델 | 카드 발급 은행, 가맹점 은행, 네트워크, 소비자가 각각 분리된 구조. 네트워크(비자·마스터카드)는 통행료만 받고 신용위험을 지지 않음 |
| 할인수익(Discount revenue) | 가맹점이 아멕스 카드 결제를 수납하는 대가로 내는 수수료. 아멕스 최대 비이자수익원 |
| 할인율(discount rate) | 가맹점이 카드 수납 시 내는 수수료율 |
| 회원비(Net card fees) | 프리미엄 카드 연회비 수익 |
| 결제액(Billed business) | 아멕스가 발급한 카드로 이뤄진 결제 총액 |
| 순이자수익(Net interest income) | 카드 회전 잔액(대출)에서 나오는 이자수익에서 조달 이자를 뺀 값 |
| 신용손실충당금(Provisions) | 떼일 가능성이 있는 카드 대금에 대비해 미리 쌓는 비용 |
| 순대손율(Net write-off rate) | 실제로 떼인(회수 불가) 카드 대금 비율. 신용위험 관리 실력의 핵심 지표 |
| CET1(보통주 자본비율) | 위험가중자산 대비 보통주 자본 비율. 은행형 회사의 자본 건전성 지표 |
| RWA(위험가중자산) | 자산을 위험도에 따라 가중해 합산한 값. 자본비율의 분모 |
| ROE(자기자본이익률) | 순이익을 자기자본으로 나눈 수익성 지표 |
| 코브랜드(Cobrand) | 항공사·호텔 등 파트너와 공동 발급하는 제휴 카드 |
| FX 조정(FX-adjusted) | 환율 변동 효과를 제거해 비교한 비-GAAP 지표 |
| GAAP / 비-GAAP(Non-GAAP) | GAAP은 미국 표준 회계기준. 비-GAAP은 회사가 정의한 보조 지표(조정 EPS 등) |
| YoY / QoQ | 전년 동기 대비 / 전 분기 대비 증감 |
투자 유의: 본 글은 특정 종목의 매수·매도를 권유하지 않으며, 투자 판단 조언이 아닌 정보 제공 목적입니다. 모든 수치는 American Express의 SEC 공시(10-K·8-K)와 공식 IR 자료에 근거하며, 작성 시점 기준입니다. 투자에 관한 최종 판단과 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고하세요.