인텔(NASDAQ: INTC)은 1968년 캘리포니아 산타클라라에서 설립된 미국 본사 종합반도체기업(IDM)으로, CPU·x86 아키텍처의 원조이자 미국에서 첨단 로직 공정을 자체 보유한 유일한 회사입니다. 인텔 파운드리(Intel Foundry) 사업이 18A 노드로 반전에 성공할 수 있느냐는, 서학개미에게 “AMD·NVIDIA에 밀린 만년 부진주”라는 통념과 실제 1차 소스(SEC 10-K·IR 발표) 사이 간극을 가르는 핵심 질문입니다.
이 글은 SEC EDGAR 10-K(FY2025, 2026-01-23 제출)와 Q1 2026 earnings release(2026-04-23) 등 1차 소스를 바탕으로 한 기업 레퍼런스입니다. 인텔 파운드리 분석에서 가장 빠뜨리기 쉬운 세 가지 — (1) 2025-03 취임한 Lip-Bu Tan CEO 체제의 비용 구조 개선, (2) FY25 4분기 인텔 파운드리의 Intel 18A 노드 애리조나 양산 진입, (3) 2025년 8월 발표된 US 정부의 10% 지분 인수 — 를 사실 그대로 정리합니다.
1. 회사 개요와 미션
인텔(Intel Corporation)은 1968년 설립된 델라웨어 법인으로, 본사는 2200 Mission College Boulevard, Santa Clara, California 95054에 있습니다. NASDAQ Global Select Market에 INTC 티커로 상장되어 있으며, 2026-01-16 기준 보통주 4,995백만 주(약 49.95억 주)가 발행되어 있습니다.
| 항목 | 내용 |
|---|---|
| 설립 | 1968년 (델라웨어 법인) |
| 본사 | Santa Clara, California (Mission College Blvd) |
| 회계연도 | 12월 마지막 토요일 종료 (52/53주). FY2025 = 2024-12-29 ~ 2025-12-27 |
| 티커 | INTC (NASDAQ Global Select) |
| 발행 주식 | 4,995M주 (2026-01-16 기준) |
| 종업원 | 10-K 본문 다수 언급, 2025년 인력 구조 단순화 진행 |
| 감사인 | Ernst & Young LLP (1968년부터 감사) |
경영진 (10-K 임원 정보 기준):
- CEO: Lip-Bu Tan (66세). 2025-03 취임, 이사회 멤버. 직전 Cadence Design Systems CEO(2009~2021)·Executive Board Chair(2021~2023). 1987년 Walden International 창립·회장, Celesta Capital·Walden Catalyst Ventures 창립 매니징 파트너. Schneider Electric SE 이사. 학력: 난양공대 물리학 학사, MIT 원자력공학 석사
- CFO: David Zinsner (57세). 2022-01부터 EVP·CFO. 직전 Micron Technology EVP·CFO
10-K는 임원 정보 섹션에서 “2019·2021·2024·2025년 4차례 CEO 교체”를 명시하며 경영 연속성 리스크를 직접 언급하고 있습니다. Tan 체제는 인텔 역사상 가장 빠른 비용·조직 단순화 사이클을 진행 중인 것으로 공시 자료에 나타납니다.
2. 사업 구조: 3 보고 세그먼트 + Intersegment Eliminations
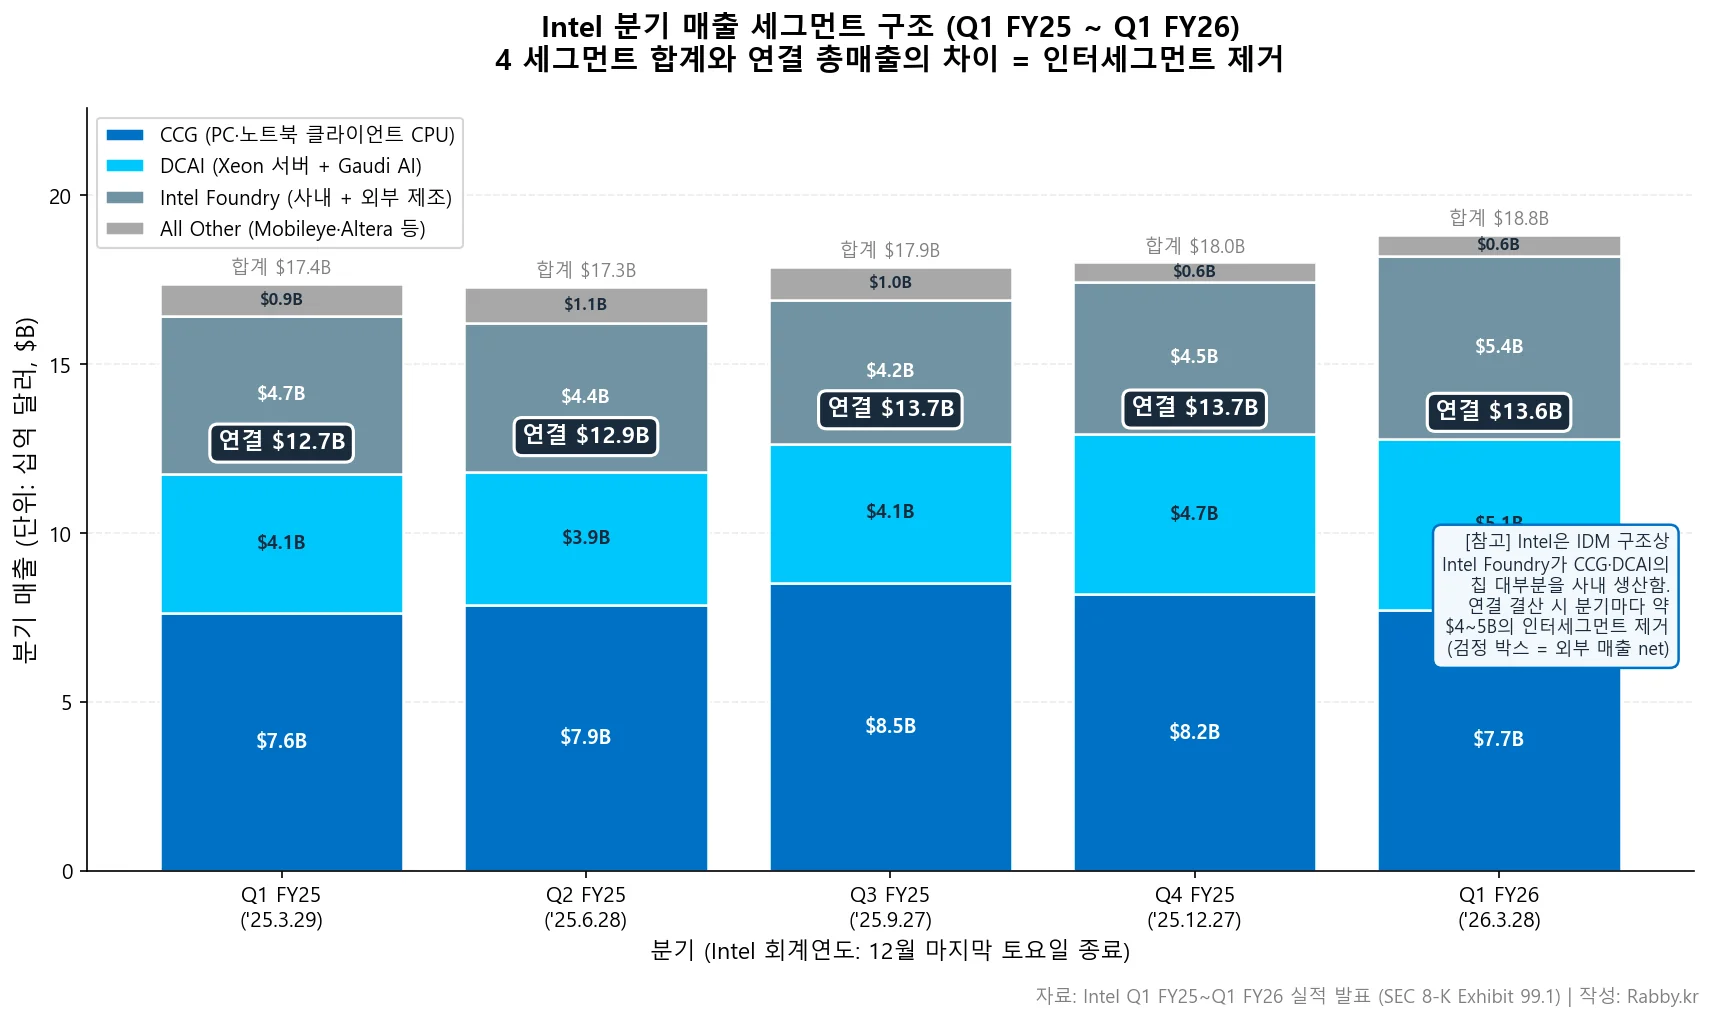
인텔은 2025년 1월부터 회계 보고 단위를 CCG / DCAI / Intel Foundry 3 보고 세그먼트로 재편했으며, 그 외 사업(Mobileye 등)은 “All Other”로 묶어 공시합니다. 핵심 특징은 Intel Foundry가 Intel Products(CCG+DCAI)의 칩 대부분을 내부 생산하기 때문에 분기마다 $4~5B 규모의 Intersegment Eliminations(인터세그먼트 제거)가 발생한다는 점입니다.
| 세그먼트 | 포함 내용 | FY2025 매출 | YoY |
|---|---|---|---|
| Client Computing Group (CCG) | PC·노트북·데스크톱용 클라이언트 CPU(Core Ultra·Core·Pentium·Celeron) | $32.2B | -3% |
| Data Center and AI (DCAI) | 서버용 Xeon CPU·Gaudi AI 가속기·이더넷·FPGA | $16.9B | +5% |
| Total Intel Products | CCG + DCAI 합계 | $49.1B | -1% |
| Intel Foundry | 사내 제조 + 외부 파운드리 서비스(EDA·IP·웨이퍼·패키징) | $17.8B | +3% |
| All Other | Mobileye(자율주행), Altera(9/12 51% 매각 전까지 포함) | $3.6B | -1% |
| Intersegment Eliminations | Intel Foundry → Intel Products 내부 매출 제거 | 약 $(17.5)B | — |
| 연결 총매출 | $52.9B | flat |
참고: Intel Products($49.1B) + Intel Foundry($17.8B) + All Other($3.6B) = $70.5B에서 인터세그먼트 제거 약 $17.5B를 빼면 연결 총매출 $52.9B와 일치합니다. 인텔처럼 사내 제조 비중이 매우 높은 IDM은 이 구조를 이해해야 세그먼트 매출의 절대 규모를 오해하지 않습니다.
인텔 Products vs Intel Foundry — IDM 듀얼 트랙
CCG와 DCAI는 수요(상품 판매), Intel Foundry는 공급(공정·제조 능력)을 담당합니다. Lip-Bu Tan CEO 체제에서 Tan은 두 트랙을 별도 책임 라인으로 분리(Foundry는 별도 자회사 구조로 운영)했으며, 2025-08 US 정부 지분 인수 시 “Intel이 Intel Foundry 51% 이상 소유를 유지해야 한다”는 조건이 명시적으로 부여되어 사실상 분리·매각 시나리오에 제동이 걸렸습니다.
고객 집중도 — 상위 3사가 매출의 43%
10-K Item 1A 리스크 섹션은 다음을 명시합니다.
“Collectively, our three largest customers accounted for 43% of our net revenue in 2025, 45% of our net revenue in 2024 and 40% of our net revenue in 2023.”
세 회사의 신원은 공시되지 않지만, 업계에서는 Dell·HP·Lenovo 등 PC OEM + 일부 하이퍼스케일러로 추정됩니다. 단일 고객 10% 이상 매출 의존 공시는 별도 항목으로 매년 다릅니다.
3. 주요 제품 라인업: Core Ultra·Xeon·Gaudi·Intel 18A
| 제품군 | 세그먼트 | 핵심 제품 | 2025 진전 |
|---|---|---|---|
| Core Ultra Series 3 | CCG | PC용 노트북·데스크톱 CPU | 2025년 Intel 18A 공정으로 첫 양산 제품 출시. RibbonFET(gate-all-around) + PowerVia(backside power delivery) 산업 최초 동시 적용 |
| Xeon 6 | DCAI | 서버용 CPU(Performance-core / Efficient-core) | E-core 라인업 양산, Granite Rapids·Sierra Forest 패밀리 |
| Gaudi 3 | DCAI | AI 가속기 (NVIDIA H100 대항) | 2024-09 출시 → 2025년 매출 기여, 다만 NVIDIA Blackwell·AMD MI300 대비 점유율 낮음. 10-K는 매출 비중 별도 공시 안 함 |
| Arc | CCG | 외장 GPU·통합 GPU | Battlemage 등 후속 라인업 |
| FPGA·이더넷 | DCAI | Agilex FPGA(2024 Altera 분사 후 일부 잔류)·E810 이더넷 NIC | 2025-09 Altera 51% 매각으로 All Other에서 제외 |
| Intel 18A | Intel Foundry | 첨단 로직 공정 노드 | 애리조나 Ocotillo Fab52에서 2025년 high-volume manufacturing(HVM) 진입. 외부 고객(미 정부·엔터프라이즈)도 일부 채택 |
| Intel 14A | Intel Foundry | 차세대 공정 노드 | 외부 고객을 최우선으로 설계된 첫 노드. EUV·High-NA EUV 적용. 양산 일정은 공식 발표 없음 |
| Mobileye(MBLY) | All Other | EyeQ SoC, ADAS·자율주행 | Intel 88% 지분 보유. 별도 NASDAQ 상장사 |
Intel 18A — 18년 만의 공정 리더십 도전
10-K는 Intel 18A를 “two industry firsts in high-volume semiconductor manufacturing: gate-all-around RibbonFET transistors and PowerVia backside power delivery”로 설명하고 있습니다. 이는 TSMC N2(2025년 양산)·삼성 SF2(2026년 양산 목표)와 비교해 backside power delivery는 인텔이 먼저 양산 적용한 차별점입니다.
관찰: 18A의 외부 파운드리 고객 수주는 공시 단계에서 구체적 사명·금액이 공개되지 않았으며, 10-K는 “정부·엔터프라이즈 첫 시그니피컨트 노드”로 표현합니다. 미국 국방·정보 기관을 위한 Secure Enclave 프로그램이 첫 대규모 고객일 가능성이 높습니다.
4. 공급망·고객 구조: TSMC 의존·CHIPS Act·US 정부 지분
인텔은 IDM이지만 모든 제품을 자체 공장에서 만들지는 않습니다. 일부 핵심 타일(tile) — 특히 Arrow Lake·Lunar Lake 세대의 CPU/GPU 타일은 TSMC N3·N5 등 외부 파운드리에서 제조한 후 인텔 패키징(Foveros 등)으로 합치는 chiplet 방식을 채택했습니다.
TSMC 의존성 — 10-K Item 1A 직접 인용
“Dependence on Third-Party Foundries. Our products business would, over time, become dependent on third-party foundries, particularly TSMC, as we develop products for nodes beyond Intel 18A and Intel 18A-P. We have no long-term contract with TSMC, and if we are unable to secure and maintain sufficient capacity on favorable pricing terms, we may be unable to manufacture our products in sufficient volume and at a cost that supports the continued success of our products business.”
TSMC와의 장기 계약이 없음을 10-K가 직접 명시하며, 이는 AMD 같은 팹리스 경쟁사와 인텔이 공정 기술 자체 보유라는 차별점을 강조하는 이유이기도 합니다.
CHIPS Act 및 US 정부 지분 — 2025년 가장 중요한 정책 이벤트
2025-08, 인텔과 미 상무부(DOC)·정부 사이에 일련의 합의가 체결되며 다음 구조가 형성되었습니다.
| 구성요소 | 내용 |
|---|---|
| 직접 발행 보통주 | 275M주 (US 정부 직접 보유) |
| Warrant | $20.00/주 행사가, 최대 241M주 매수 권리. Intel이 Intel Foundry 51% 이상 지분을 잃을 경우 행사 가능 |
| Escrow 주식 | 159M주를 에스크로에 예치. $3.2B CHIPS Act Secure Enclave 자금 수령 시점에 $20.00/주 기준으로 정부에 양도 |
| Released Escrow | 2025-12-27 기준 3M주 이미 정부 양도 (현금 수령 부분에 비례) |
| 종전 CHIPS Act $2.3B | 별도 보조금 형태로 이미 수령·인식 |
이 구조의 핵심은 정부가 (a) 현재 약 5.5% 직접 지분 + (b) 워런트와 에스크로 풀 합산 시 최대 약 13% 잠재 지분을 보유하는 것입니다. 시장에서는 “US 정부가 인텔의 사실상 최대 단일 주주”라는 표현이 사용되지만, 의결권은 일반 보통주와 동일(특별권 없음)로 공시되어 있습니다.
제조 거점
| 지역 | 시설 | 용도 |
|---|---|---|
| 미국 애리조나 (챈들러) | Ocotillo Fab42·Fab52 | Intel 18A 양산 (Fab52 신규 가동) |
| 미국 오리건 (힐스보로) | D1 시리즈 | R&D + 일부 양산 |
| 미국 뉴멕시코 (리오 랜초) | Fab9·Fab11X | 첨단 패키징 (Foveros) |
| 미국 오하이오 (콜럼버스 인근) | 신규 팹 (건설 중) | 2030년대 가동 목표 |
| 아일랜드 Leixlip | Fab24 | Intel 7·Intel 4 양산 |
| 이스라엘 Kiryat Gat | Fab28·Fab38 | Intel 7 양산 |
| 말레이시아 페낭 | 어셈블리·테스트 | 2026년 패키징 캐파 확장 |
| 코스타리카·베트남 | 어셈블리·테스트 | — |
Trump 관세 정책에 따른 반도체 25% 관세 시나리오가 미국 본토 제조 비중이 높은 인텔에는 상대적으로 우호적이라는 분석이 시장에 존재하지만, 10-K는 관세를 명시적으로 언급하지 않습니다.
5. FY2025 실적 상세
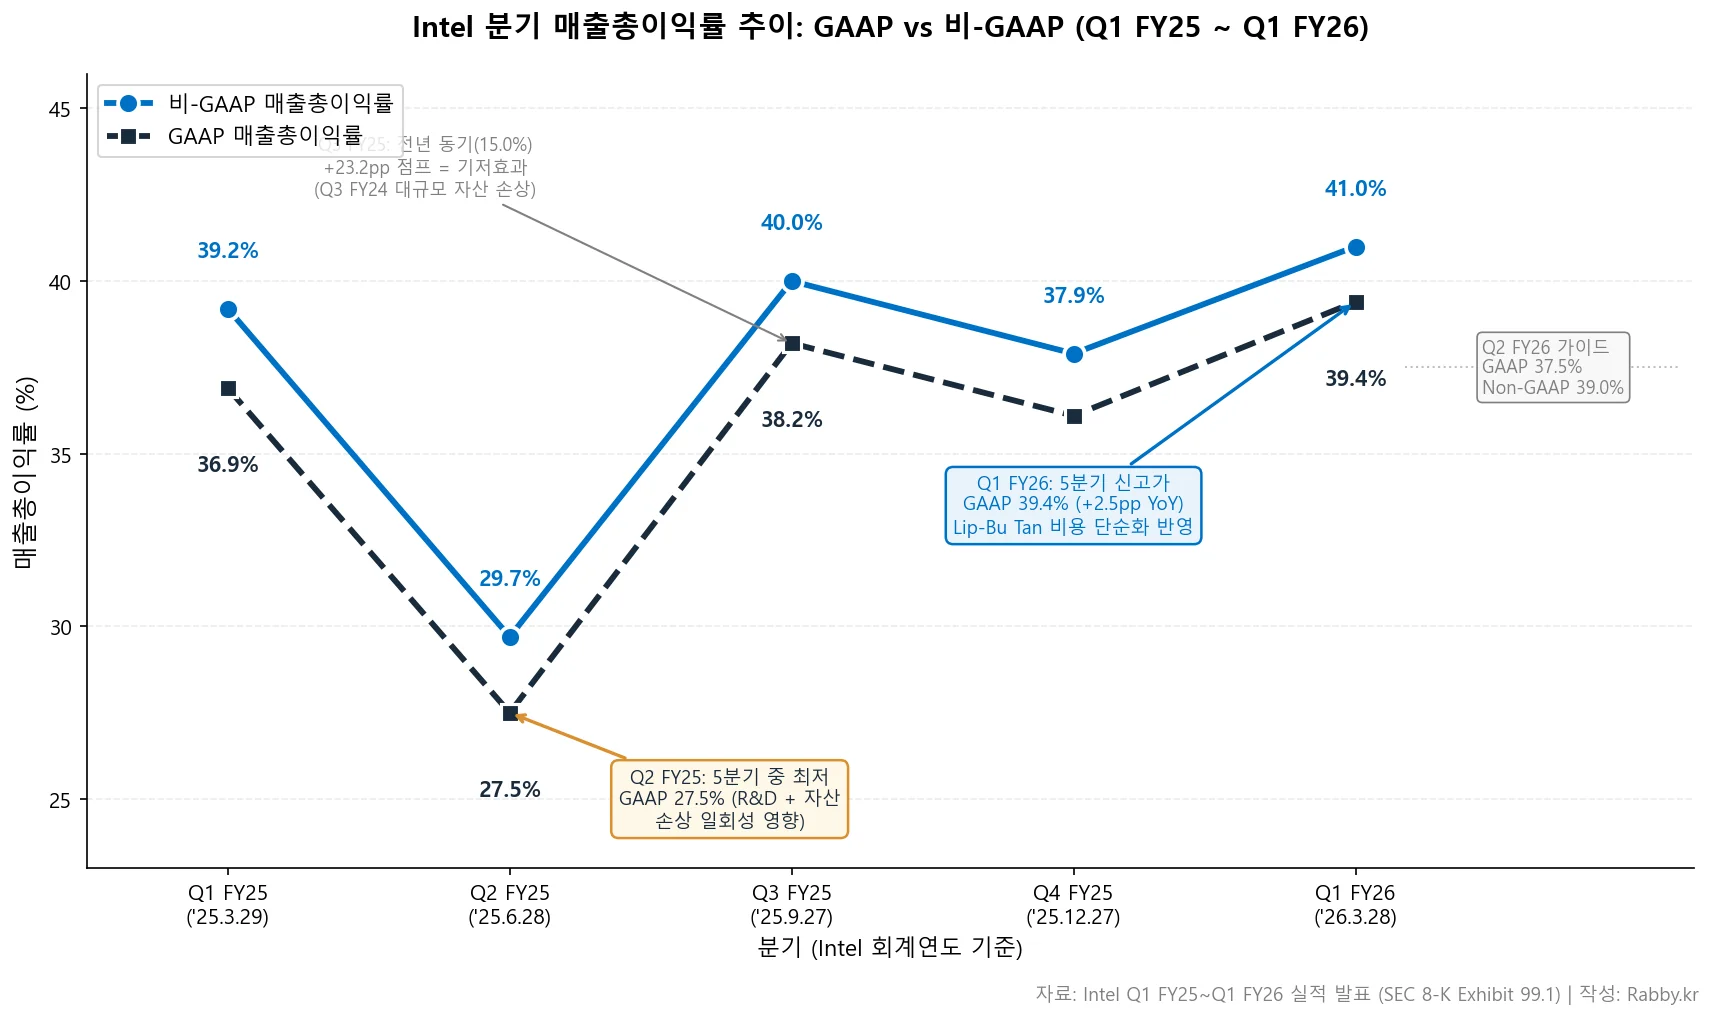
인텔 기업 분석에서 핵심 분기 재무지표는 5분기 매출 추이·세그먼트 구성·GAAP/Non-GAAP GM 격차입니다.
5-1. 분기별 매출 구성 (5분기, 단위 $M)
| 분기 | CCG | DCAI | Intel Products 소계 | Intel Foundry | All Other | 인터세그 제거 | 연결 총매출 | YoY |
|---|---|---|---|---|---|---|---|---|
| Q1 FY25 (3/29) | 7,629 | 4,126 | 11,755 | 4,667 | 943 | (4,698) | 12,667 | flat |
| Q2 FY25 (6/28) | 7,871 | 3,939 | 11,810 | 4,417 | 1,053 | (4,421) | 12,859 | flat |
| Q3 FY25 (9/27) | 8,535 | 4,117 | 12,652 | 4,235 | 993 | (4,227) | 13,653 | +3% |
| Q4 FY25 (12/27) | 8,193 | 4,737 | 12,930 | 4,507 | 574 | (4,337) | 13,674 | -4% |
| Q1 FY26 (3/28) | 7,727 | 5,052 | 12,779 | 5,421 | 628 | (5,251) | 13,577 | +7% |
자가 검증: Q1 FY26 세부 합 = 7,727 + 5,052 + 5,421 + 628 = 18,828, 인터세그 제거 (5,251) = 13,577 → 공식 총매출과 일치. 5분기 모두 동일 방식으로 재확인했습니다.
5-2. 분기별 GM 추이 (5분기)
| 분기 | GAAP GM | Non-GAAP GM | 격차 | 비고 |
|---|---|---|---|---|
| Q1 FY25 | 36.9% | 39.2% | 2.3pp | 전년 동기(GAAP 41.0%) 대비 -4.1pp |
| Q2 FY25 | 27.5% | 29.7% | 2.2pp | 5분기 중 최저. R&D + 자산 손상 일회성 |
| Q3 FY25 | 38.2% | 40.0% | 1.8pp | 전년 동기(GAAP 15.0%) +23.2pp 점프 — Q3 FY24 대규모 손상 효과의 기저 |
| Q4 FY25 | 36.1% | 37.9% | 1.8pp | 전년 동기(GAAP 39.2%) -3.1pp |
| Q1 FY26 | 39.4% | 41.0% | 1.6pp | 전년 동기(GAAP 36.9%) +2.5pp. 5분기 중 최고 |
관찰: Q3 FY25의 +23.2pp 점프는 구조적 개선이 아니라 2024년 동기에 발생한 대규모 자산 손상의 기저 효과입니다. 따라서 마진 회복 추세의 진짜 신호는 (a) Q1 FY26 GAAP 39.4% — 직전 분기(Q4 FY25 36.1%) 대비 +3.3pp 자체 개선, (b) Q2 FY26 가이던스 GAAP 37.5% 유지 — 두 가지로 보는 편이 합리적입니다.
5-3. FY2025 연간 요약
| 항목 | FY2024 | FY2025 | YoY |
|---|---|---|---|
| 매출 | $53.1B | $52.9B | flat (-0.5%) |
| GAAP GM | 32.7% | 34.8% | +2.1pp |
| Non-GAAP GM | 36.0% | 36.7% | +0.7pp |
| GAAP R&D + MG&A | $22.1B | $18.4B | -17% |
| Non-GAAP R&D + MG&A | $19.4B | $16.5B | -15% |
비용 측면에서 GAAP R&D + MG&A가 연간 $3.7B(-17%) 축소된 것이 가장 큰 변화입니다. 2024년 8월 발표된 인력 감축(약 15% 규모)·관리층 단순화·일부 R&D 프로그램 축소가 FY2025 결산에 본격 반영된 결과로 공시 자료에 나타납니다.
5-4. Q2 FY26 가이던스 (2026-04-23 발표)
| 항목 | GAAP | Non-GAAP |
|---|---|---|
| 매출 | $13.8 ~ $14.8B (midpoint $14.3B) | 동일 |
| Gross Margin | 37.5% | 39.0% |
| Tax Rate | 4% | 11% |
| 희석 EPS (Intel 귀속) | $0.08 | $0.20 |
Q1 FY26 대비 매출 미드포인트 +5.3% 추가 성장 + 흑자 EPS 유지를 제시했습니다. 이는 2022~2024년 적자 사이클(FY24 GAAP 순손실 -$18.8B)을 통과한 후 흑자 전환의 초기 신호입니다.
5-5. 핵심 관찰
- DCAI 재가속: Q1 FY26 DCAI +22% YoY — 직전 4분기 연속 한 자릿수 성장에서 처음으로 두 자릿수 가속. AI 인프라 수요 + Granite Rapids·Sierra Forest 양산이 동시 기여
- Intel Foundry 첫 의미있는 외부 매출 신호: Q1 FY26 Intel Foundry +16% YoY. 5분기 중 최고 성장률. 외부 고객 매출 비중은 별도 공시되지 않으나 미 정부 Secure Enclave + 신규 엔터프라이즈 고객 효과로 추정
- CCG 안정화: PC 사이클이 +/-3% 범위에서 안정. AI PC 수요는 명시적 매출 기여 공시 없음 (10-K는 정성적 언급만)
- All Other 급감: Q4 FY25 -48%, Q1 FY26 -33% — 2025-09 Altera 51% 매각 효과 (Altera는 그 시점 이전까지 All Other에 포함). 마이너스 비교는 일회성으로 해석 가능
- 비용 구조 개선: GAAP R&D + MG&A 5분기 연속 감소 추세. Lip-Bu Tan 체제의 비용 단순화가 결산에 반영
6. 최근 주요 사업 진전
6-1. Lip-Bu Tan CEO 체제 (2025-03~)
- 2025-03 Pat Gelsinger 사임 후 Tan 취임. 인텔 역사상 첫 외부 출신 CEO 중 한 명(이전 Cadence CEO 경력)
- 2025년 인력 감축(약 15% 규모) + 관리층 단순화 진행. 10-K는 “cultural transformation” 섹션에서 명시
- Foundry와 Products 책임 라인 분리, Foundry CEO·CFO 별도 임명
6-2. US 정부 10% 지분 인수 (2025-08)
세부 구조는 섹션 4에 정리. 시장 관점에서 3가지 함의:
– (a) 인텔 Foundry 분리·매각 시나리오가 사실상 차단 (워런트 조항)
– (b) Secure Enclave 자금 $3.2B의 안정적 수령 경로 확보
– (c) 한국·대만·일본 등 동맹국 파운드리 정책과의 균형 — TSMC·삼성에 대한 미국의 의존도 분산 의도
6-3. Intel 18A 양산 진입 (2025년 Q4)
- 애리조나 Ocotillo Fab52에서 high-volume manufacturing 진입
- Core Ultra Series 3가 18A 첫 양산 제품
- 외부 파운드리 고객: 정부·엔터프라이즈 중심 (구체 사명 비공개)
- 차세대 Intel 14A는 외부 고객을 위한 설계가 진행 중. High-NA EUV (ASML) 도입
6-4. Altera 51% 매각 완료 (2025-09-12)
- 2024년 Altera를 별도 사업부로 분리 → 2025-09-12 51% 지분 매각 완료
- 인텔은 49% 지분 유지, 결산 시 비연결로 처리
- All Other 세그먼트 매출이 이후 분기부터 급감하는 직접적 원인
6-5. Mobileye (MBLY) 88% 지분 유지
- 별도 NASDAQ 상장 (MBLY 티커)
- ADAS·자율주행 SoC EyeQ 시리즈
- 2025년 폭스바겐·아우디·BMW 등과 다수 양산 계약 갱신
- 인텔 All Other 세그먼트에 지분법 + 일부 매출 포함
6-6. ASML과 차세대 EUV 협력
- 2025년 Intel Foundry와 ASML이 차세대 High-NA EUV 스캐너의 14A 노드 적용 기술 검증 발표
- ASML EXE:5000 시리즈 도입 — Intel은 ASML의 첫 외부 High-NA 고객 중 하나
- 18A 후속 노드(18A-P, 14A)의 핵심 인프라
7. 주요 리스크 요인 (10-K Item 1A 기반)
7-1. 산업·경쟁 리스크
- AMD의 x86 점유율 잠식: 데이터센터 EPYC + 클라이언트 Ryzen 시리즈로 AMD가 지속 점유율 확대. 가격 압박 상존
- NVIDIA의 AI 데이터센터 점유: NVIDIA 데이터센터 매출이 FY26 약 $216B로 인텔 DCAI($16.9B)의 12배 이상. 인텔 Gaudi의 시장 침투 진척 느림
- ARM 기반 서버 CPU 부상: Amazon Graviton, NVIDIA Grace, Ampere 등 ARM 서버 CPU 보급 — 인텔 Xeon의 장기 시장 침식 가능성
7-2. 규제·정책 리스크
- CHIPS Act 자금 집행 조건 변경 위험: 트럼프 행정부 정책 변화에 따라 기존 합의 재협상 가능성
- 수출 통제: 대중국 첨단 반도체 수출 통제는 인텔 Xeon 일부 모델·Gaudi에 직접 영향
- 반독점: EU·중국 공정거래 당국의 x86 라이선스·번들링 관행 조사 지속
7-3. 공급망 리스크
- TSMC 의존: 일부 타일을 TSMC에서 위탁 생산 — 장기 계약 부재
- 자체 공정 수율: Intel 18A·14A의 수율 안정화가 매출원가에 직접 영향
- 이스라엘 정세: Kiryat Gat Fab28·Fab38 + Mobileye 본사가 이스라엘 소재. 지정학적 충돌 시 공급망 영향
- 중국·대만 긴장: TSMC 의존 + 중국 시장 매출(2025 상위 3 고객 43% 중 일부)
7-4. 실행 리스크
- Intel Foundry 외부 매출 가시화 속도: 18A·14A 외부 고객 수주 공시가 늦어질수록 Foundry 가치평가 압박
- 인력 이탈: 2025년 인력 감축 + 4차례 CEO 교체에 따른 핵심 엔지니어 이탈
- 신규 팹 가동 일정: 오하이오 신규 팹은 당초 2025년 가동 목표 → 2030년대로 지연 발표
7-5. 재무 리스크
- CapEx 부담: 연간 $20B+ 자본투자가 영업현금흐름을 압박. SCIP(반도체 공동투자 프로그램, Brookfield·Apollo 파트너) 지분 매각으로 일부 완화
- 부채: FY25 말 장기부채 $40B+ 수준. 신용등급은 BBB+/Baa1 (S&P/Moody’s)
- 배당 중단·복원 사이클: 2025년 2월 분기배당 ~93% 삭감(주당 $0.125 → $0.005), 회복 시점 미정
- US 정부 지분 희석: 275M 신주 + 잠재 워런트 241M = 약 10.3% 희석 (기존 주주 관점)
8. 참고 자료
1차 소스
- SEC EDGAR 10-K FY2025 — 2026-01-23 제출, 회계연도 2025-12-27 종료
- Q1 2026 Earnings Release — 2026-04-23 발표
- Intel Investor Relations — 분기 실적·프레젠테이션
- Intel Newsroom — 제품·기술 공식 발표
데이터 출처
- 분기·연간 매출, 세그먼트 breakdown: SEC 8-K Exhibit 99.1 (5분기 분 모두 인용)
- 18A·14A·RibbonFET·PowerVia 기술 설명: 10-K Item 1 Business 섹션
- US 정부 지분 구조: 10-K Item 1 + 10-K Notes to Financial Statements
관련 블로그 글
- AMD(AMD) 기업 분석 2026 — x86 직접 경쟁자. EPYC·Ryzen·MI308 분석
- NVIDIA(NVDA) 기업 분석 2026 — DCAI·AI 데이터센터 비교 기준
- ASML(ASML) 기업 분석 2026 — EUV 노광 독점, Intel 18A 공정 장비 공급사
9. 용어 정리
| 용어 | 정의 |
|---|---|
| IDM (Integrated Device Manufacturer) | 칩 설계·제조·패키징·테스트를 모두 사내에서 처리하는 종합반도체기업. 팹리스(설계만)와 파운드리(제조만)의 반대 모델 |
| CCG (Client Computing Group) | 인텔의 PC·노트북·데스크톱용 클라이언트 CPU 사업부. Core Ultra·Core 시리즈 |
| DCAI (Data Center and AI) | 인텔의 서버용 Xeon CPU + Gaudi AI 가속기 + 이더넷 NIC 사업부 |
| Intel Foundry | 인텔의 제조·공정 사업부 — 사내 제품 생산 + 외부 파운드리 서비스 동시 운영 |
| Intersegment Eliminations | Intel Foundry가 Intel Products(CCG+DCAI)에 사내 판매한 매출을 연결 결산에서 제거하는 항목 |
| Intel 18A | 인텔 자체 명명의 첨단 로직 공정 노드 — 2025년 양산. RibbonFET + PowerVia 동시 적용 |
| RibbonFET | 인텔의 gate-all-around (GAA) 트랜지스터 명칭. TSMC N2의 GAA, 삼성 SF2의 MBCFET와 동급 기술 |
| PowerVia | 칩 뒷면에서 전원을 공급하는 backside power delivery 기술. 18A에 산업 최초 양산 적용 |
| High-NA EUV | ASML의 차세대 극자외선 노광장비(EXE:5000 시리즈). 14A 노드부터 적용 |
| CHIPS Act | 2022년 통과된 미국 반도체·과학법. 인텔은 직접 보조금 $2.3B + Secure Enclave $3.2B 별도 합의 |
| Secure Enclave | 미 정부 국방·정보용 신뢰성 반도체 생산을 위한 CHIPS Act 별도 프로그램. 인텔이 지정 공급사 |
| GAAP / Non-GAAP | GAAP = 미국 일반회계기준(공식 결산). Non-GAAP = 인수 무형자산 상각·구조조정·주식보상비 등을 제외한 조정 수치 |
| GM (Gross Margin) | 매출총이익률. 매출 – 매출원가 / 매출 |
| YoY / QoQ | Year-over-Year(전년 동기 대비), Quarter-over-Quarter(직전 분기 대비) |
| bp (basis point) / pp (percentage point) | 0.01%포인트 / 1%포인트 |
| CapEx | Capital Expenditure, 자본투자. 인텔의 연간 $20B+ CapEx는 첨단 팹 설비 투자 |
| SCIP (Semiconductor Co-Investment Program) | 인텔이 Brookfield·Apollo와 체결한 팹 공동투자 구조 — CapEx 부담을 일부 분산 |
| Altera | FPGA 사업부. 2024년 인텔에서 분리 → 2025-09-12 51% 매각 |
| Mobileye (MBLY) | ADAS·자율주행 SoC EyeQ 시리즈 제조사. 인텔 88% 지분 NASDAQ 상장 자회사 |
면책 조항: 본 글은 투자 판단 조언이 아닌 정보 제공 목적입니다. 모든 수치는 SEC EDGAR 10-K FY2025(2026-01-23 제출) 및 Q1 2026 earnings release(2026-04-23) 1차 소스에서 인용했으며, 분기마다 갱신될 수 있습니다. 실제 투자 의사결정은 본인의 책임으로 진행해 주시고, 상세 약관은 /terms/를 참조하세요.