메타(Meta Platforms, 티커 META)는 서학개미가 빅테크 톱5에 늘 포함시키는 종목입니다. 2026년 1월 28일 발표된 FY2025 연간 실적에서는 매출 $201.0B(+22% YoY), 영업이익 $83.3B(+20%), 순이익은 EPS 기준 강력한 성장을 기록했습니다. 그 안에서 Family of Apps(FoA) 영업이익은 $102.5B(+18%)로 사상 최대인 반면, Reality Labs(RL) 영업손실은 -$19.2B(전년 -$17.7B에서 -$1.5B 추가 악화)로 메타 AI 투자의 비용이 가속됐습니다. 동시에 CapEx FY25 $72.2B (+85%)로 폭증했고, 회사는 FY2026 총 비용 가이던스 $162-169B(전년 $117.7B 대비 +40% 수준)를 제시했습니다. FoA 캐시카우가 이 메타 AI 투자를 감당할 수 있는지가 핵심 질문입니다.
이 메타 기업 분석은 뉴스 해석이 아니라 SEC 10-K(2026년 1월 30일 제출, FY2025 회계연도 12월 결산)와 공식 IR 분기 발표 1차 소스에 기반한 레퍼런스입니다. 광고 사업(Family of Apps의 본질)이라는 거대 캐시카우와 VR·AR·AI라는 R&D 베팅(Reality Labs)이 한 회사에 동시에 있는 하이브리드+베팅 구조, 그리고 메타 AI 투자가 영업이익보다 더 빠르게 늘어나면서 잉여현금흐름이 -23% 감소한 사이클을 있는 그대로 정리해, 사업부별 성장률·마진·리스크를 스스로 판단할 수 있게 돕는 것이 목표입니다.
1. 회사 개요와 미션
메타(Meta Platforms, Inc.)는 2004년 Mark Zuckerberg가 하버드 대학 재학 중 페이스북(TheFacebook)으로 설립했습니다. 2012년 IPO, 2014년 WhatsApp $19B 인수, 2012년 Instagram $1B 인수, 그리고 2021년 10월 사명을 “Facebook, Inc.”에서 “Meta Platforms, Inc.”로 변경해 메타버스·VR·AR·AI를 사명에 반영했습니다. 본사는 캘리포니아주 멘로 파크(1 Meta Way, Menlo Park, CA 94025)에 있습니다.
10-K Item 1 첫 단락이 회사의 미션을 한 문장으로 제시합니다.
“우리의 미션은 인간 연결의 미래와 그것을 가능하게 하는 기술을 만드는 것이다(Our mission is to build the future of human connection and the technology that makes it possible).”
— Meta FY2025 Form 10-K, Item 1 Business
10-K는 “우리는 모바일 디바이스, PC, VR 헤드셋, AI 글래스를 통해 사람들이 연결하고 공유하도록 한다”고 적습니다. 그 다음 문장에서 “Family of Apps과 새 플랫폼 전반에 걸쳐 변혁적 경험과 기능을 만들기 위해 인공지능(AI) 기술을 혁신하고 있고, 모두를 위한 개인 슈퍼인텔리전스(personal superintelligence)를 제공하는 비전을 추구한다”고 명시합니다.
현재 CEO 겸 Chairman은 Mark Zuckerberg(2004년 창립 이후 지속). CFO는 Susan Li(2022-11~). 2025년 12월 31일 기준 직원 수는 78,865명으로 전년 대비 +6% 증가했습니다(10-K Human Capital).
회계연도는 달력 기준 12월 결산으로, FY2025는 2025-01-01 ~ 2025-12-31에 해당합니다. 자본 구조는 2종 보통주입니다.
– Class A (META): 1주 1의결권. 일반 투자자 거래
– Class B: 1주 10의결권. Zuckerberg + 내부자 보유
10-K가 명시하듯 “창업자, Chairman, CEO인 Mark Zuckerberg가 Class B 보유로 의결권의 과반수를 통제”해 사실상 1인 지배 구조입니다. 이는 Alphabet(Page+Brin 52.7%)·Palantir 등과 유사하지만 더 강력합니다.
2. 사업 구조: 2개 GAAP 세그먼트와 하이브리드+베팅 모델
메타는 공시상 2개 GAAP 보고 세그먼트로 매출을 구분합니다. Microsoft·Amazon·Alphabet의 3 세그먼트와 달리 “본업 캐시카우(FoA) + R&D 베팅(RL)” 단순 2분할 구조입니다.
| 세그먼트 | 포함 매출원 | FY2025 매출 | YoY | 비중 |
|---|---|---|---|---|
| Family of Apps (FoA) | Facebook, Instagram, Messenger, WhatsApp, Threads의 광고(98% 이상) + 기타(WhatsApp 비즈니스, 페이먼트 등) | $198.8B | +22% | 98.9% |
| Reality Labs (RL) | Quest VR 헤드셋, Ray-Ban Meta AI 글래스, Oculus, Horizon Worlds, Orion AR(차세대), AI 슈퍼인텔리전스 R&D | $2.2B | +3% | 1.1% |
| 합계 | — | $201.0B | +22% | 100.0% |
합계 검증: 198.8 + 2.2 = $201.0B(공식 전체 매출과 일치). FoA 비중 98.9%·RL 1.1% 합 100.0%. FoA 매출 중 약 98% 이상이 광고이며, “Other revenue”는 WhatsApp Business API 등 소액 카테고리입니다.
구조적 의미 — 왜 하이브리드+베팅인가:
- Family of Apps는 세계 최대 광고 사업 중 하나. Facebook·Instagram·Messenger·WhatsApp·Threads 4앱의 일별 활성 인구(DAP)는 2025년 12월 기준 35.8억 명(+7% YoY)으로, 글로벌 인구의 약 44%가 매일 메타 앱을 1개 이상 사용합니다.
- Reality Labs는 장기 R&D 베팅. 매출은 작지만(전년 동기 대비 -12% Q4 단독, FY 기준 +3% 정체) 2024-2025년 Quest 3·Ray-Ban Meta·Orion AR·Llama 모델·AI 슈퍼인텔리전스 인프라 투자가 가속해 FY25 영업손실 -$19.2B(전년 -$17.7B)로 적자가 더 깊어졌습니다.
알파벳의 Other Bets(매출 $1.5B / 영업손실 -$7.5B)와 비교하면 메타 RL은 매출 규모가 약 1.5배·손실은 약 2.5배 큰 R&D 베팅입니다. 메타는 1인 지배 구조 + 캐시카우 마진 덕분에 “단기 수익성을 희생해 장기 베팅에 투자”하는 결정이 다른 빅테크보다 빠르게 가능하다는 것이 구조적 차별화 포인트입니다.
3. 주요 사업·플랫폼 라인업
3-1. Family of Apps — 4 앱 광고 캐시카우
Facebook: 글로벌 30억+ 월별 활성 사용자. 뉴스피드·릴스·마켓플레이스·그룹 광고.
Instagram: 사진·동영상 중심. 릴스(숏폼)·스토리·스토어 광고 + 크리에이터 마켓플레이스.
Messenger: 1대1·그룹 메시징 + 비즈니스 메시지(WhatsApp 비즈니스 동등).
WhatsApp: 월별 30억+ 사용자, 글로벌 최대 메시징. WhatsApp Business API(클릭투메시지 광고, B2C)와 결제(WhatsApp Pay)로 매출화 진행 중.
Threads: 2023-07 출시 마이크로블로깅. 2025년 말 월별 활성 4억+ (10-K 명시).
3-2. Reality Labs — VR·AR·AI 슈퍼인텔리전스 베팅
Quest 시리즈 (VR 헤드셋):
– Quest 3 / Quest 3S (2023~2024 출시) — 가장 많이 팔리는 VR 헤드셋
– 가격: $299~$499. 스포츠·게임·생산성·교육 앱
Ray-Ban Meta (AI 글래스): EssilorLuxottica와 협업. 카메라+오디오+AI 비서. 2024-2025 베스트셀링.
Orion (차세대 AR 안경): 2024-09 시제품 발표. 2027-2028 상용화 목표.
Horizon Worlds: VR 메타버스 플랫폼.
Llama 모델 (오픈 가중치 LLM): Meta 자체 LLM. Llama 3.x → Llama 4(2025) 시리즈 오픈소스 공개. AWS·Azure·GCP·Vertex AI에서도 제공.
Meta AI / 개인 슈퍼인텔리전스: AI 비서·이미지·동영상 생성. WhatsApp·Instagram·Facebook에 통합.
AI 인프라: 자체 데이터센터 + NVIDIA GPU 대규모 도입 + 자체 MTIA(Meta Training and Inference Accelerator) 칩 개발 중.
4. 인프라·공급망·고객 구조
4-1. AI 인프라 CapEx 폭증
메타는 글로벌 광범위한 데이터센터를 운영합니다. 2025년 들어 AI 학습·추론 인프라 투자가 자본지출을 폭증시켰습니다.
| 시점 | CapEx (4분기 합산) | YoY |
|---|---|---|
| FY2024 합계 | $39.0B | — |
| FY2025 Q4 | $22.1B (단일 분기) | — |
| FY2025 합계 | $72.2B | +85% |
| FY2026 가이던스 | (사업부별 가이던스만 공시) | 추가 증가 예상 |
Capital expenditures는 “principal payments on finance leases” 포함 기준. FY2024 → FY2025 +85% 증가. FY2026 회사 가이던스에 따르면 “인프라 투자가 의미 있게 더 증가”하고, 2026년 총 비용 $162-169B(FY25 $117.7B 대비 +40%)의 가장 큰 증가 요인이 인프라라고 명시되었습니다.
파트너·공급망 핵심:
– NVIDIA: H100·H200·Blackwell GPU 수십만 장 도입. 글로벌 NVIDIA 최대 고객 중 하나
– AMD: MI300X·MI325X 일부 도입 (Llama 모델 추론)
– 자체 칩 — MTIA(Meta Training and Inference Accelerator): 2024년 v1 출시, 2025년 v2 도입. 추론 비용 절감 목표
– EssilorLuxottica: Ray-Ban Meta AI 글래스 OEM 파트너
4-2. 광고 시장 고객 구조
| 고객층 | 핵심 지표 |
|---|---|
| 소비자(35.8억 DAP) | Facebook·Instagram·WhatsApp·Messenger·Threads 일별 활성. 광고와 구독 매출원 |
| 중소상공인 | 글로벌 1,000만+ 광고주 (10-K 추정). AI 광고 자동화(Advantage+) 도입 |
| 대형 브랜드 | 글로벌 500대 브랜드 대다수 |
| 플랫폼 광고 대행 | Performance·Conversion 광고가 메타 매출의 다수 |
4-3. 지역·규제 환경
매출은 미국·유럽·아시아태평양·기타로 공시됩니다. 미국·캐나다 약 45%, 유럽 약 23%, 아시아태평양 약 22%, 기타 약 10% (FY2025 추정 기준). EU·미국·UK·인도·호주 모두에서 다년 진행되는 반독점 + 개인정보 + 콘텐츠 규제가 핵심 리스크입니다.
5. FY2025 실적 상세
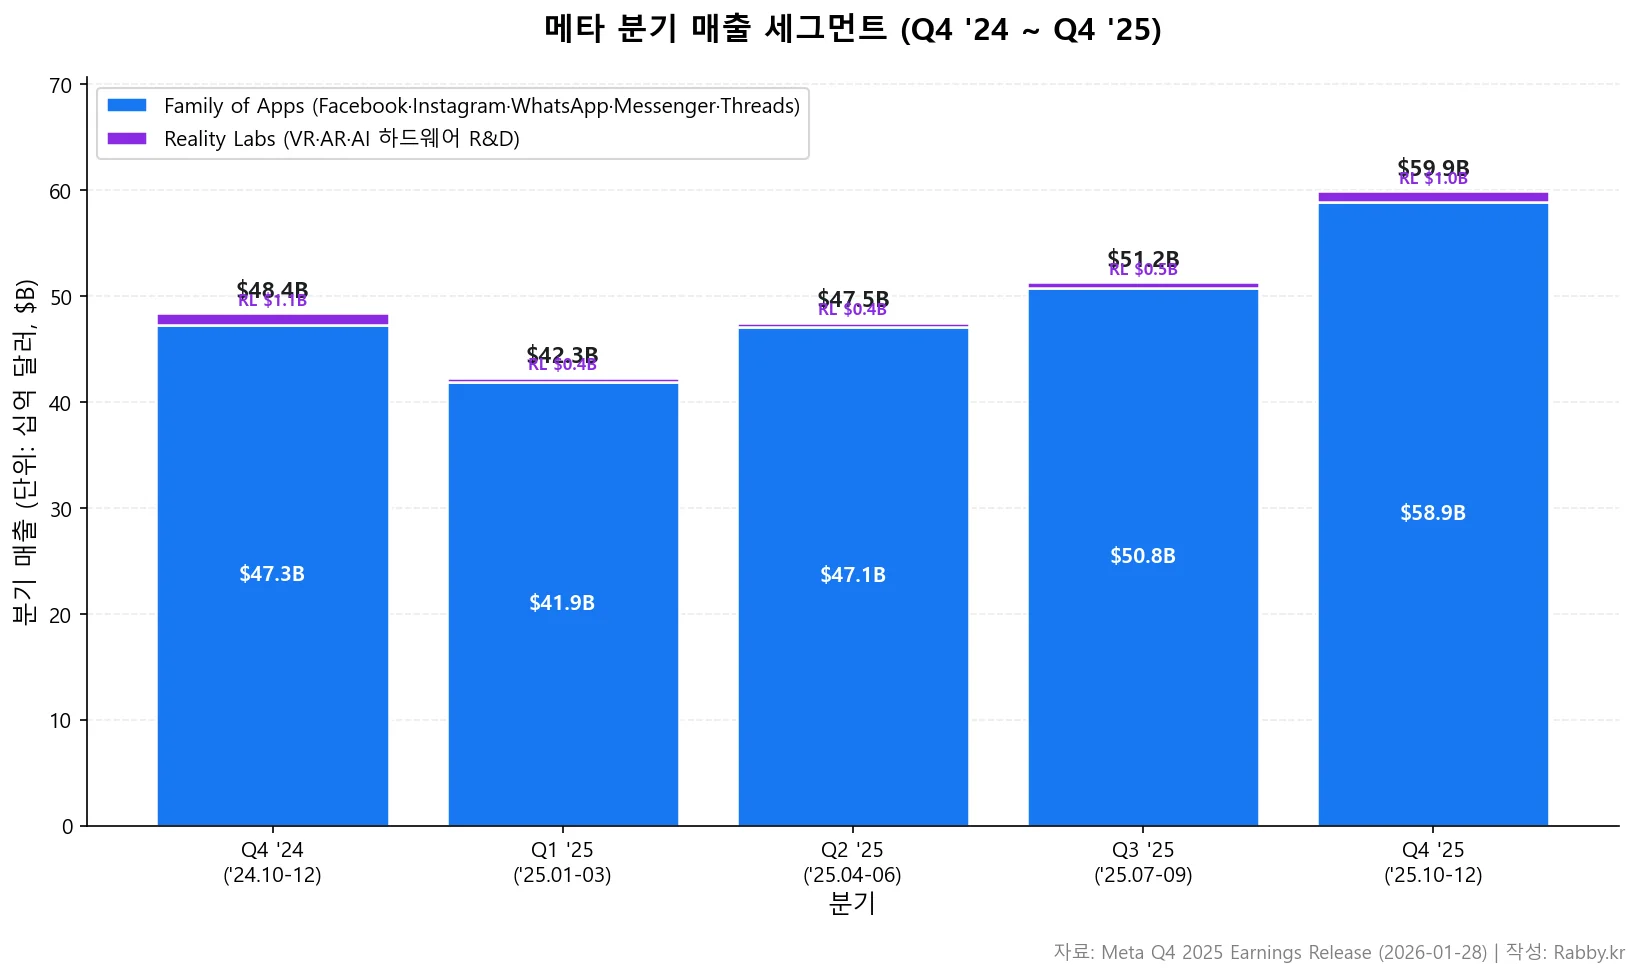
메타 기업 분석에서 가장 주목받는 분기 재무지표는 FoA의 광고 가속과 Reality Labs의 손실 확대가 동시 진행되는 비대칭 구조입니다. 5분기 추이를 보면 FoA 매출은 +14~25%로 강하게 가속, RL은 매출 정체에 손실 확대로 양극화가 뚜렷합니다.
5-1. 분기별 매출 구조 (최근 5분기)
| 구분 | Q4 2024 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | YoY |
|---|---|---|---|---|---|---|
| 기간 | ‘24.10~12 | ‘25.01~03 | ‘25.04~06 | ‘25.07~09 | ‘25.10~12 | — |
| 전체 매출 | $48.4B | $42.3B | $47.5B | $51.2B | $59.9B | +24% |
| Advertising | $46.8B | $41.4B | $46.6B | $50.1B | $58.1B | +24% |
| Other revenue (FoA) | $0.5B | $0.5B | $0.6B | $0.7B | $0.8B | +54% |
| Family of Apps 합계 | $47.3B | $41.9B | $47.1B | $50.8B | $58.9B | +25% |
| Reality Labs | $1.1B | $0.4B | $0.4B | $0.5B | $1.0B | -12% |
합계 검증: Q4 2025 FoA + RL = 58.9 + 1.0 = $59.9B(공식 전체 매출과 일치). Advertising은 FoA의 98.6%, Other revenue 1.4%. RL Q4 2025 매출은 전년 Q4 대비 -12% 감소(Quest 시리즈 사이클 + Ray-Ban Meta 출하 연동). FY2025 RL 매출 합계는 +3%로 미미한 성장.
5-2. 분기별 영업이익·영업마진 (최근 5분기)
| 구분 | Q4 2024 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 |
|---|---|---|---|---|---|
| 전체 영업이익 | $23.4B | $17.6B | $20.4B | $20.5B | $24.7B |
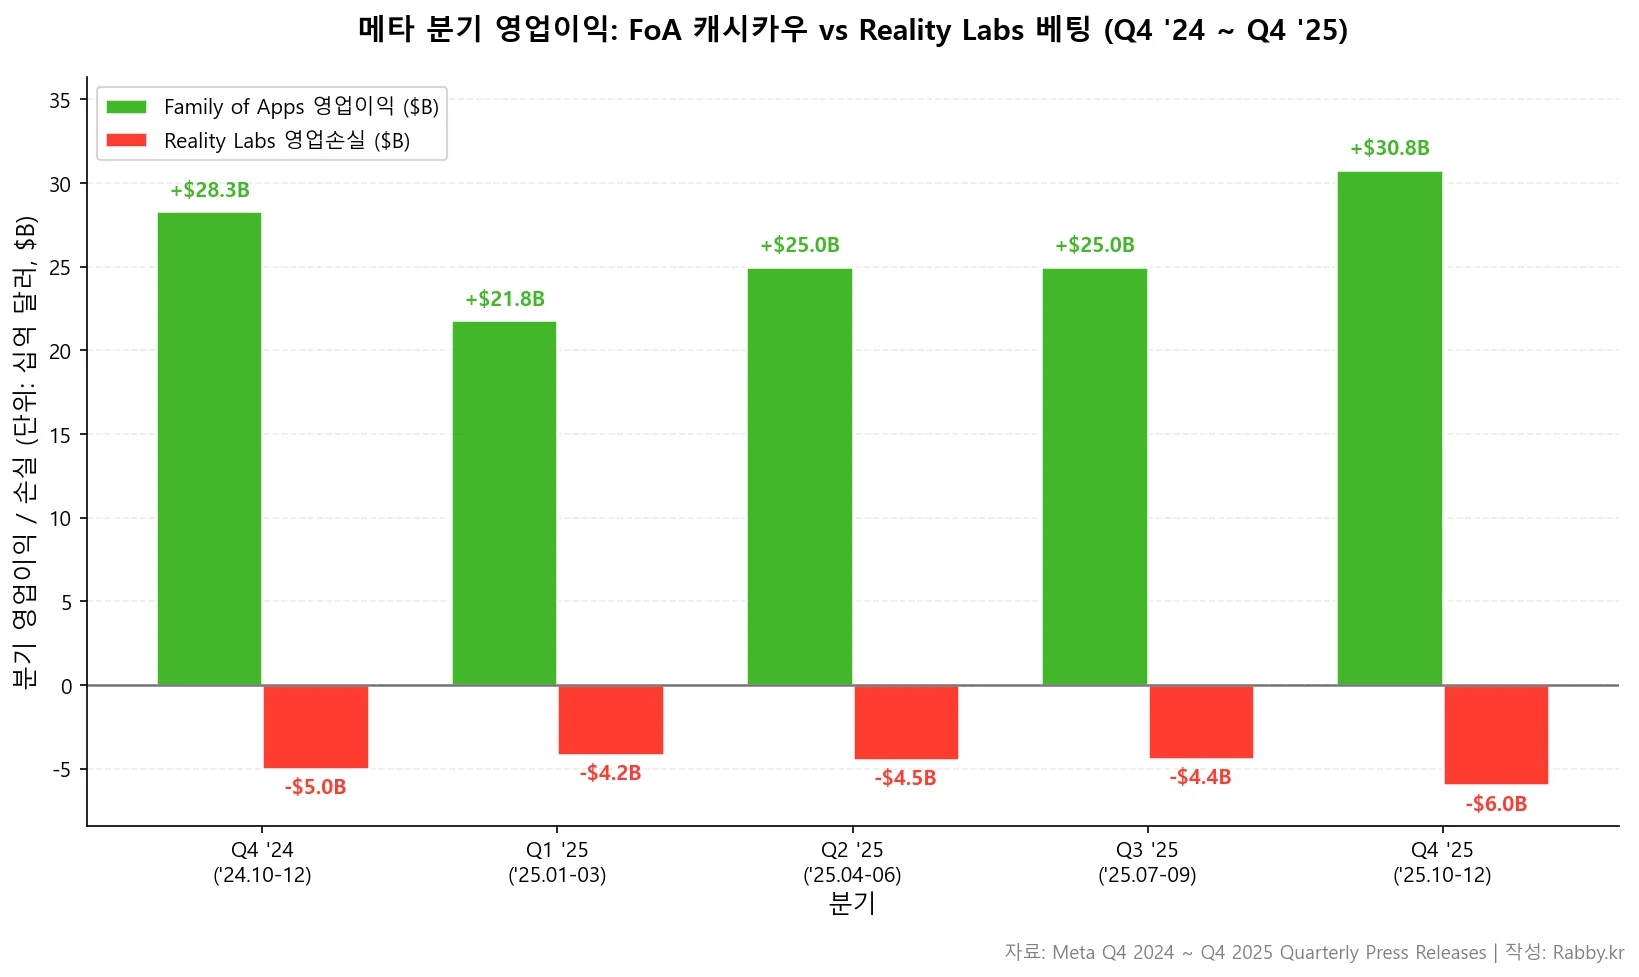
| Family of Apps OI | $28.3B | $21.8B | $25.0B | $25.0B | $30.8B |
| Reality Labs OI | -$5.0B | -$4.2B | -$4.5B | -$4.4B | -$6.0B |
| FoA 영업마진 | 59.9% | 51.9% | 53.0% | 49.2% | 52.2% |
| 전체 영업마진 | 48.3% | 41.5% | 43.0% | 40.1% | 41.3% |
| RL 적자 규모 (단일 분기) | -$5.0B | -$4.2B | -$4.5B | -$4.4B | -$6.0B |
[관찰] Q4 2025 RL 영업손실 -$6.0B는 5분기 중 가장 큰 규모로, AI 인프라·Llama 모델 학습·Orion AR R&D 비용이 본격 반영된 결과입니다. FoA 영업마진 49~60% 고수준 유지가 RL 적자를 흡수해 전체 영업마진을 41~48%로 안정시키는 구조.
FoA 마진 변동성: Q4(연말 광고 성수기) 60% → Q1(비수기) 52% → Q3(중간) 49% 패턴이 매년 반복. Q1·Q3가 R&D·인프라 비용 비중이 높아 마진이 낮아지는 계절성 존재.
5-3. FY2025 연간 요약
| 지표 | FY2024 | FY2025 | YoY |
|---|---|---|---|
| Revenue | $164.5B | $201.0B | +22% |
| Operating Income | $69.4B | $83.3B | +20% |
| Operating Margin | 42.2% | 41.4% | -80 bp |
| FoA Revenue | $162.4B | $198.8B | +22% |
| RL Revenue | $2.1B | $2.2B | +3% |
| FoA OI | $87.1B | $102.5B | +18% |
| RL OI (loss) | -$17.7B | -$19.2B | -8% (적자 확대) |
| Total expenses | ~$95.1B | $117.7B | +24% |
| Operating Cash Flow | ~$91.3B | $115.8B | +27% |
| Capital Expenditures | $39.0B | $72.2B | +85% |
| Free Cash Flow | ~$52.3B | $43.6B | -17% |
| Headcount (연말) | 74,067 | 78,865 | +6% |
세그먼트 매출 합계 검증: 198.8 + 2.2 = $201.0B(공식). 세그먼트 OI 합계: 102.5 – 19.2 = $83.3B(공식 일치). CapEx +85% 폭증으로 Free Cash Flow -17% 감소가 핵심 트레이드오프.
5-4. 핵심 운영 지표
| 지표 | Q4 2025 | YoY |
|---|---|---|
| Daily Active People (DAP, Family) | 3.58 billion | +7% |
| Ad impressions YoY (Q4) | +18% | — |
| Ad impressions YoY (FY) | +12% | — |
| Average price per ad YoY (Q4) | +6% | — |
| Average price per ad YoY (FY) | +9% | — |
[관찰] Q4 2025 광고 매출 +24% = 광고 노출 +18% × 단가 +6% × 환율 효과 일부. 노출 증가가 단가 상승보다 빠르다는 점이 광고 시장 수요 강세 신호. 또한 메타가 광고 자동화·AI 타겟팅(Advantage+) 효과로 노출량을 늘리고 있는 결과로 회사가 IR 콜에서 설명.
5-5. R&D 베팅 지표 (Reality Labs 한정)
알파벳 Other Bets와 같은 방식으로, 메타 Reality Labs의 핵심 지표를 정리합니다.
| 지표 | Q4 2025 / FY2025 | 의미 |
|---|---|---|
| RL 매출 (FY25) | $2.2B (+3%) | Quest·Ray-Ban Meta 합계. 정체 흐름 |
| RL 매출 (Q4 2025 단독) | $1.0B (-12% YoY) | 분기 기준 감소 — 사이클 영향 |
| RL 영업손실 (FY25) | -$19.2B | 알파벳 Other Bets(-$7.5B)의 약 2.5배 규모 |
| RL 영업손실 (Q4 2025) | -$6.0B (역대 최대 단일 분기) | Llama·Orion·AI 인프라 R&D 비용 가속 |
| 누적 RL 손실 (2020~2025 합산) | 약 -$70B+ (10-K 추정) | 6년간 누적 베팅 비용 |
| FY26 가이던스 | RL 비용 추가 증가 (CFO 언급) | “인프라가 가장 큰 비용 증가 요인” |
[참고] Reality Labs는 별도 RPO·계약 잔여 의무 같은 SaaS형 지표를 공시하지 않습니다. 매출·영업손실·CapEx·R&D 인력 채용 추이로 베팅 진척을 종합 판단합니다.
5-6. 핵심 관찰
- FoA 매출 +25% (Q4 2025): Facebook·Instagram 광고 자동화·AI 타겟팅 효과. 5분기 중 최고 가속.
- 광고 노출 +18% / 단가 +6% (Q4): 노출 성장이 단가보다 빠른 건수 중심 성장. AI 타겟팅으로 인벤토리 활용 효율 상승.
- DAP 35.8억 (+7%): 글로벌 인구 약 44% 일별 사용. 성숙기지만 여전히 두 자릿수 가까운 사용자 기반 확장.
- RL 분기 손실 -$6.0B (Q4): 역대 최대 단일 분기. AI 슈퍼인텔리전스·Llama·Orion 비용 동시 가속.
- FoA 마진 49~60% 유지: 광고 사업의 압도적 수익성이 RL 적자 -$19.2B를 흡수하고도 전사 영업마진 41% 달성.
- CapEx +85% / FCF -17%: AI 인프라 투자가 잉여현금흐름을 압박하지만, 마이크로소프트(78%)·아마존(160%)·알파벳(71%)과 비교하면 메타는 영업이익 $83B 대비 CapEx $72B로 약 87% 수준. 마이크로소프트와 비슷한 강도.
- FY26 비용 가이던스 $162-169B: FY25 $117.7B 대비 +40%. 인프라가 최대 증가 요인. 2026년 영업이익이 정체 또는 감소할 가능성 시사.
6. 최근 주요 사업 진전
- Llama 4 시리즈 공개(2025): 오픈 가중치 LLM. Llama 3 대비 멀티모달·코드 능력 강화.
- Meta AI 글로벌 확산(2025): WhatsApp·Instagram·Facebook 통합 AI 비서. 일별 활성 사용자 빠른 증가.
- Ray-Ban Meta AI 글래스 베스트셀러: EssilorLuxottica 협업 2세대. 음성 AI·번역·라이브 스트리밍 기능.
- Orion AR 안경 시제품(2024-09 발표, 2027~2028 상용 목표): 차세대 AR 컴퓨팅 플랫폼.
- Quest 3·3S 시리즈: 가장 많이 팔리는 VR 헤드셋. Quest Pro는 단종 후 차세대 모델 준비.
- MTIA v2 (자체 AI 칩)(2025): Meta Training and Inference Accelerator. NVIDIA 의존도 분산.
- Threads 4억+ 월간 활성: 2023-07 출시 후 X(트위터) 대체재로 빠른 성장.
- WhatsApp Business 매출화 가속: 클릭투메시지 광고 + 결제. 인도·브라질·인도네시아 중심 빠른 성장.
- EU DMA·DSA 추가 합의(2026-01 IR 콜 언급): “Less Personalized Ads(LPA)” 옵션 추가. EU 매출 영향 일부 발생.
- 자사주 매입 지속: FY2025 분기마다 수십억 달러 규모. Class A 주식 매입.
- 분기 배당 지속(2024년 도입): $0.525/주 분기.
7. 주요 리스크 요인
메타 기업 분석에서 절대 빠뜨리면 안 되는 것이 광고 사업 의존도 + R&D 베팅 부담 + 1인 지배 구조의 중첩 리스크입니다. 10-K Item 1A가 제시하는 리스크 중 서학개미가 주목해야 할 카테고리별 정리입니다.
7-1. 산업 경쟁 — 광고·소셜·AI·VR/AR 4파전
- 광고: Google(검색·YouTube)·Amazon Advertising·TikTok 등 빅3 광고 사업과 경쟁
- 숏폼·SNS: TikTok(매출 글로벌 3위, 미국 사용 시간 1위)·YouTube Shorts·Snapchat
- 메시징: WeChat·Telegram·iMessage·Discord
- AI 모델: 자체 Llama vs OpenAI(MS)·Anthropic(AWS·GCP)·Google Gemini·xAI Grok
- VR·AR: Apple Vision Pro·Sony PSVR·Pico(중국). Apple은 이중 가격 + 생태계 위협
- AI 글래스: 향후 Apple·Google·Samsung 진입 가능성
7-2. 규제·정책 리스크 — 메타 가장 큰 단일 리스크
- 미국 FTC 반독점 소송: 2020년 제기, Instagram·WhatsApp 매각 요구. 2025년 1심 진행 중. 매각 명령 시 메타 시총 대규모 영향
- EU DMA·DSA·AI Act: 게이트키퍼 의무·콘텐츠 모더레이션·고위험 AI. 2026-01 “LPA” 옵션 등 매출 영향
- 각국 개인정보·콘텐츠 규제: 미국 주법(연령 확인·세이프하버)·EU GDPR·인도·호주 콘텐츠법·UK Online Safety Act
- 아동 보호 소송: 미국·유럽 다수 주·EU에서 소송. 청소년 SNS 사용 제한 법안 진행 중
- AI 학습 데이터 저작권: NYT 등 OpenAI 케이스가 메타 Llama에도 영향 가능성
- 세금: 미국·EU 국가별 디지털세
7-3. 공급망 — AI GPU + 자체 칩
- NVIDIA GPU 공급: Blackwell·H200 세대 수요-공급 격차 지속 시 Llama 학습·추론 인프라 출시 지연
- 자체 MTIA 양산: TSMC 5nm/3nm 의존. AI 칩 시장 빠른 세대 전환
- 데이터센터 부지·전력: 신규 AI 데이터센터 건축의 권역별 인허가
- EssilorLuxottica 의존: Ray-Ban Meta 단일 안경 OEM 파트너
7-4. 실행·기술 리스크
- 광고 시장 수요 둔화: 경기 둔화 시 광고 단가 하락. 메타 매출의 98%가 광고
- AI Overviews·생성형 AI 영향: 검색·발견 행동 변화가 광고 인벤토리에 미치는 장기 영향 미지수
- Reality Labs 매출화 시점: VR·AR 헤드셋·AI 글래스가 의미 있는 매출까지 추가 5~10년 소요 가능
- Llama 모델 ROI: 오픈 가중치 모델로 매출 직접 발생 X. 광고·플랫폼 락인 효과 + 인프라 효율 절감으로 측정
- CapEx 회수 기간: 연간 $72B 규모 자본지출이 향후 AI 매출화로 충분히 회수되는지 구조적 의문
- Orion AR 상용화: 2027~2028 목표 — 시기·가격·소비자 수용 모두 미지수
7-5. 재무·매크로 리스크
- 환율: 약 55% 매출이 미국 외. USD 강세 시 reported 매출 감소
- 광고 시장 순환: 경기 둔화 시 단가 하락 + 노출 증가 둔화
- 반독점 매각 명령: Instagram·WhatsApp 매각 시 단기 충격. 매각 가치는 별개로 사업 통합성 손상
- 자사주 매입 속도 조정: CapEx 급증 시 자사주 속도 재조정 가능성
- 1인 지배 구조: Mark Zuckerberg 의결권 과반 통제. 거버넌스 평가 + 전략 결정의 빠른 전환 = 양면
8. 참고 자료
1차 소스
- Meta FY2025 Annual Report (Form 10-K, 2026-01 제출) — SEC EDGAR
- Meta Q4 2025 Earnings Release (8-K Exhibit 99.1, 2026-01-28) — SEC EDGAR
- Meta Investor Relations (공식 IR 허브) — investor.atmeta.com
데이터 출처
- SEC EDGAR Filings (10-K, 10-Q, 8-K)
- Meta 분기별 Press Release Q4 2024 ~ Q4 2025 (8-K Exhibit 99.1)
- Meta 분기 IR 콜 transcript
관련 블로그 글
9. 용어 정리
| 용어 | 설명 |
|---|---|
| GAAP | Generally Accepted Accounting Principles. 미국 일반회계기준 |
| Non-GAAP | GAAP에 없는 조정 지표 |
| YoY | Year-over-Year. 전년 동기 대비 증감률 |
| QoQ | Quarter-over-Quarter. 직전 분기 대비 증감률 |
| TTM | Trailing Twelve Months. 직전 12개월 합산 |
| CC | Constant Currency. 환율 변동 영향을 제거한 고정환율 기준 |
| F/X | Foreign Exchange. 환율 |
| bp | basis point. 1bp = 0.01%p |
| OM | Operating Margin. 영업이익률 |
| OI | Operating Income. 영업이익 |
| CapEx | Capital Expenditure. 자본지출 |
| FCF | Free Cash Flow. 영업현금흐름 – 자본지출 |
| EPS | Earnings Per Share. 주당순이익 |
| FoA | Family of Apps. 메타의 광고 사업부 (Facebook, Instagram, Messenger, WhatsApp, Threads) |
| RL | Reality Labs. 메타의 R&D 베팅 사업부 (VR/AR/AI 하드웨어 + 슈퍼인텔리전스 R&D) |
| DAP (Daily Active People) | Family of Apps 일별 활성 인구. 4개 앱 중복 제거 후 합산 (10-K 정의) |
| MAP (Monthly Active People) | 월별 활성 인구 |
| Ad impressions | 광고 노출 수. 사용자에게 광고가 표시된 횟수 |
| Average price per ad | 광고 단가. (광고 매출 / 광고 노출) |
| Quest | 메타의 VR 헤드셋 라인업 (Quest 3·3S) |
| Ray-Ban Meta | EssilorLuxottica와 협업한 AI 글래스 |
| Orion | 메타의 차세대 AR 안경 (2027~2028 상용 목표) |
| Threads | 2023-07 출시한 메타의 마이크로블로깅 플랫폼 |
| Llama | 메타의 오픈 가중치 LLM 시리즈 |
| MTIA | Meta Training and Inference Accelerator. 메타 자체 AI 칩 |
| LPA (Less Personalized Ads) | EU DMA 준수를 위한 덜 개인화된 광고 옵션 |
| Advantage+ | 메타의 AI 광고 자동화 시스템 |
면책 조항: 본 글은 메타(META)에 대한 투자 판단 조언이 아닌 정보 제공 목적의 레퍼런스입니다. 매수·매도·목표가·공정가치 제시가 아니며, 실제 투자 결정은 본인의 판단과 책임 하에 수행해야 합니다. 인용 수치는 SEC 공시 및 공식 IR 자료 기준이며, 최신 실적 발표 이후 변동될 수 있습니다. 상세한 면책·이용약관은 /terms/ 페이지를 참조하세요.