퀄컴(QUALCOMM Incorporated, NASDAQ: QCOM)은 스마트폰 안에 들어가는 칩과, 그 칩이 쓰는 통신 특허를 동시에 파는 회사다. 이 글은 칩 사업(QCT)과 퀄컴 로열티 사업(QTL)이라는 두 엔진의 비대칭을 중심에 놓고, 뉴스 해석이 아니라 SEC에 제출된 연차보고서(10-K)와 분기 실적 발표를 직접 읽고 정리한 1차 소스 기반 레퍼런스다. 서학개미가 퀄컴이라는 종목을 “통신 반도체 회사”라는 한 줄 이상으로 이해하도록 돕는 것이 목적이다.
퀄컴의 핵심은 하나의 회사 안에 성격이 전혀 다른 두 개의 엔진이 돌고 있다는 점이다. 칩을 설계해 파는 반도체 사업(QCT)과, 5G·LTE 특허를 빌려주고 출하량에 비례해 로열티를 받는 라이선싱 사업(QTL)이다. QCT는 매출의 약 86%를 차지하지만 영업이익률은 30% 안팎이고, 퀄컴 로열티(QTL)는 매출의 13% 남짓이지만 이익률이 70%를 넘는다. 작은 라이선싱 사업이 회사 전체 이익에서 차지하는 비중이 매출 비중보다 훨씬 크다는 뜻이다. 이 글은 이 이원 구조를 중심에 놓고 퀄컴을 해부한다.
회계 기준: 퀄컴 회계연도는 9월 마지막 일요일 종료(애플과 유사). FY2025 = 2025년 9월 28일 종료. 본문의 분기는 회계연도 기준(Q2 FY2026 = 2026년 3월 29일 종료).
1. 회사 개요와 미션
퀄컴은 1985년 미국 캘리포니아에서 설립됐고 1991년 델라웨어로 재편입됐다. 본사는 캘리포니아주 샌디에이고(5775 Morehouse Dr.)에 있으며, 현재 사장 겸 CEO는 크리스티아노 아몬(Cristiano Amon)이다. 2025년 9월 28일 기준 전 세계 38개국 200개 이상 지역에서 약 52,000명을 고용하고 있고, 직원 다수가 엔지니어링·기술직이다. 자발적 이직률은 약 6% 수준이다.
회사가 스스로 정의한 정체성은 “지능형 컴퓨팅을 어디에나 구현하는 글로벌 기술 리더”다. 구체적으로는 ① 기기 내(on-device) 인공지능(AI), ② 고성능·저전력 컴퓨팅, ③ 첨단 무선 연결의 세 가지 기반 기술을 개발한다. 이 기술들은 스마트폰에서 출발해 자동차, 사물인터넷(IoT)으로 확장되고 있다.
한 가지 알아둘 구조가 있다. 법인 구조상 모회사인 Qualcomm Incorporated가 라이선싱 사업(QTL)과 특허 포트폴리오의 대부분을 보유하고, 자회사인 Qualcomm Technologies, Inc.(QTI)가 사실상 모든 연구개발과 제품 사업(QCT 반도체 포함)을 운영한다. 스냅드래곤(Snapdragon) 같은 제품 브랜드는 QTI의 것이고, 특허 라이선스는 모회사가 직접 준다. 이 분리가 퀄컴 특유의 라이선싱 모델을 떠받치는 골격이다.
2. 사업 구조: QCT 칩과 QTL 로열티 두 엔진
퀄컴은 제품·서비스 기준으로 조직돼 있으며 3개의 보고 세그먼트를 공시한다.
| 세그먼트 | 사업 내용 | FY2025 매출 | 비중 | 세그먼트 이익률(EBT) |
|---|---|---|---|---|
| QCT (Qualcomm CDMA Technologies) | 반도체 — 스냅드래곤·드래곤윙 SoC, 모뎀, RF 부품. 핸드셋·자동차·IoT용 칩 설계·판매 | $38,367M | 86.6% | 30% |
| QTL (Qualcomm Technology Licensing) | 라이선싱 — 5G·LTE 필수 특허 포트폴리오를 OEM에 라이선스, 출하량 기반 로열티 수취 | $5,582M | 12.6% | 72% |
| QSI (Qualcomm Strategic Initiatives) | 전략적 투자 — Qualcomm Ventures를 통한 초기 단계 기업 투자(대부분 비상장 지분) | (소규모) | 0.8% | — |
QCT·QTL 합계 $43,949M에 QSI와 세그먼트 간 조정을 더하면 FY2025 총매출 $44,284M가 된다. QSI는 회사가 “장차 매각할 것”으로 보는 투자 포트폴리오라 손익 변동성이 본업과 무관하며, 비-GAAP 지표에서는 제외된다. 이 밖에 보고 세그먼트가 아닌 QGOV(정부 사업)와 데이터센터 사업(과거 ‘클라우드 컴퓨팅 프로세싱 이니셔티브’)도 운영한다.
손익계산서에서는 매출이 다른 방식으로 두 줄로 나뉜다. 장비·서비스(Equipment and services)는 칩 판매 매출(대체로 QCT)이고, 라이선싱(Licensing)은 특허 로열티 매출이다. FY2025 기준 장비·서비스 $37,869M, 라이선싱 $6,415M였다. 세그먼트(QCT/QTL/QSI)와 손익 항목(장비·서비스/라이선싱)은 자르는 기준이 달라 금액이 정확히 일치하지 않는다 — 둘을 혼동하지 않는 것이 퀄컴 재무를 읽는 첫 단추다.
지역별 매출 집중도 (FY2025)
| 지역 | 매출 | 비중 |
|---|---|---|
| 중국(홍콩 포함) | $20,340M | 46% |
| 미국 | $10,515M | 24% |
| 대한민국 | 약 $9,500M | 약 21% |
| 그 외 | 약 $3,900M | 약 9% |
매출의 거의 절반이 중국에서 나온다. 이 집중도는 뒤의 리스크 섹션에서 가장 중요한 변수로 다시 등장한다.
3. 제품 아키텍처: 스냅드래곤 칩셋과 특허 라이선싱
QCT 반도체 사업은 세 개의 응용 시장으로 나뉜다.
- 핸드셋(Handsets): 스마트폰용 스냅드래곤 모바일 플랫폼과 모뎀-RF. 프리미엄 칩 스냅드래곤 8 Elite 등이 여기에 속한다. 퀄컴은 영국 Arm의 명령어 집합 구조(ISA)를 아키텍처 라이선스 형태로 받아 자체 CPU 코어를 설계하는데, 2021년 인수한 Nuvia 팀이 만든 커스텀 코어 Oryon(오라이온)이 대표적이다. Arm IP의 최상류 공급자 구조는 ARM 기업 분석에서 더 자세히 다룬다.
- 자동차(Automotive): 스냅드래곤 디지털 섀시(Snapdragon Digital Chassis) 플랫폼. 차량 연결성, 디지털 콕핏(인포테인먼트), 첨단 운전자 보조·자율주행(ADAS/AD)을 포함한다. 최근 가장 빠르게 성장하는 응용처다.
- IoT(사물인터넷): 소비자(PC·확장현실(XR)·웨어러블 — AI PC용 스냅드래곤 X 시리즈 포함), 엣지 네트워킹, 산업용으로 세분된다.
QTL 라이선싱 사업의 “제품”은 특허 그 자체다. 퀄컴은 LTE·5G(OFDMA 기반) 표준에 필수적이거나 중요한 방대한 특허 포트폴리오를 보유하며, “업계에서 가장 널리 라이선스된 포트폴리오”라고 공시한다. 셀룰러 제품을 만들려면 사실상 퀄컴 특허에 대한 라이선스가 필요하다는 것이 이 사업의 토대다.
4. 공급망·고객 구조: 팹리스와 핸드셋 고객 집중
제조 모델: 퀄컴은 대체로 팹리스(자체 대형 팹 없이 설계만)다. SoC는 TSMC·삼성 등 파운드리에 위탁 생산한다. 다만 RFFE 모듈과 RF 필터 일부는 직접 만드는데, 전공정(웨이퍼 가공)은 독일·싱가포르, 후공정(조립·패키징·테스트)은 중국·싱가포르 시설에서 진행한다.
고객 집중도: FY2025에 애플(Apple)·삼성(Samsung)·샤오미(Xiaomi) 각각이 퀄컴 연결 매출의 10% 이상을 차지했다. 소수 프리미엄 핸드셋 고객에 대한 의존이 크다는 뜻이다. 특히 애플은 두 얼굴을 가진 고객이다 — 현재는 모뎀을 사가는 대형 고객이지만, 퀄컴은 10-K에서 “애플이 향후 기기에 점점 더 자체 모뎀을 사용할 것이며 이는 QCT 매출·이익·현금흐름에 상당한 부정적 영향을 줄 것”이라고 명시한다. 애플의 사업 구조는 애플 기업 분석에서 별도로 정리했다.
수직 통합 리스크: 애플·삼성·샤오미 같은 대형 고객은 자체 칩을 개발해 일부 기기에 쓰고 있고, 이 비중을 늘릴 것으로 회사는 본다. 또한 2024년 5월 미국 상무부가 화웨이에 4G 등 칩을 팔 수 있던 수출 라이선스를 취소하면서, 퀄컴은 화웨이로부터 추가 제품 매출을 기대하지 않는다고 밝혔다.
5. FY2025·분기 실적: QCT·QTL 두 엔진
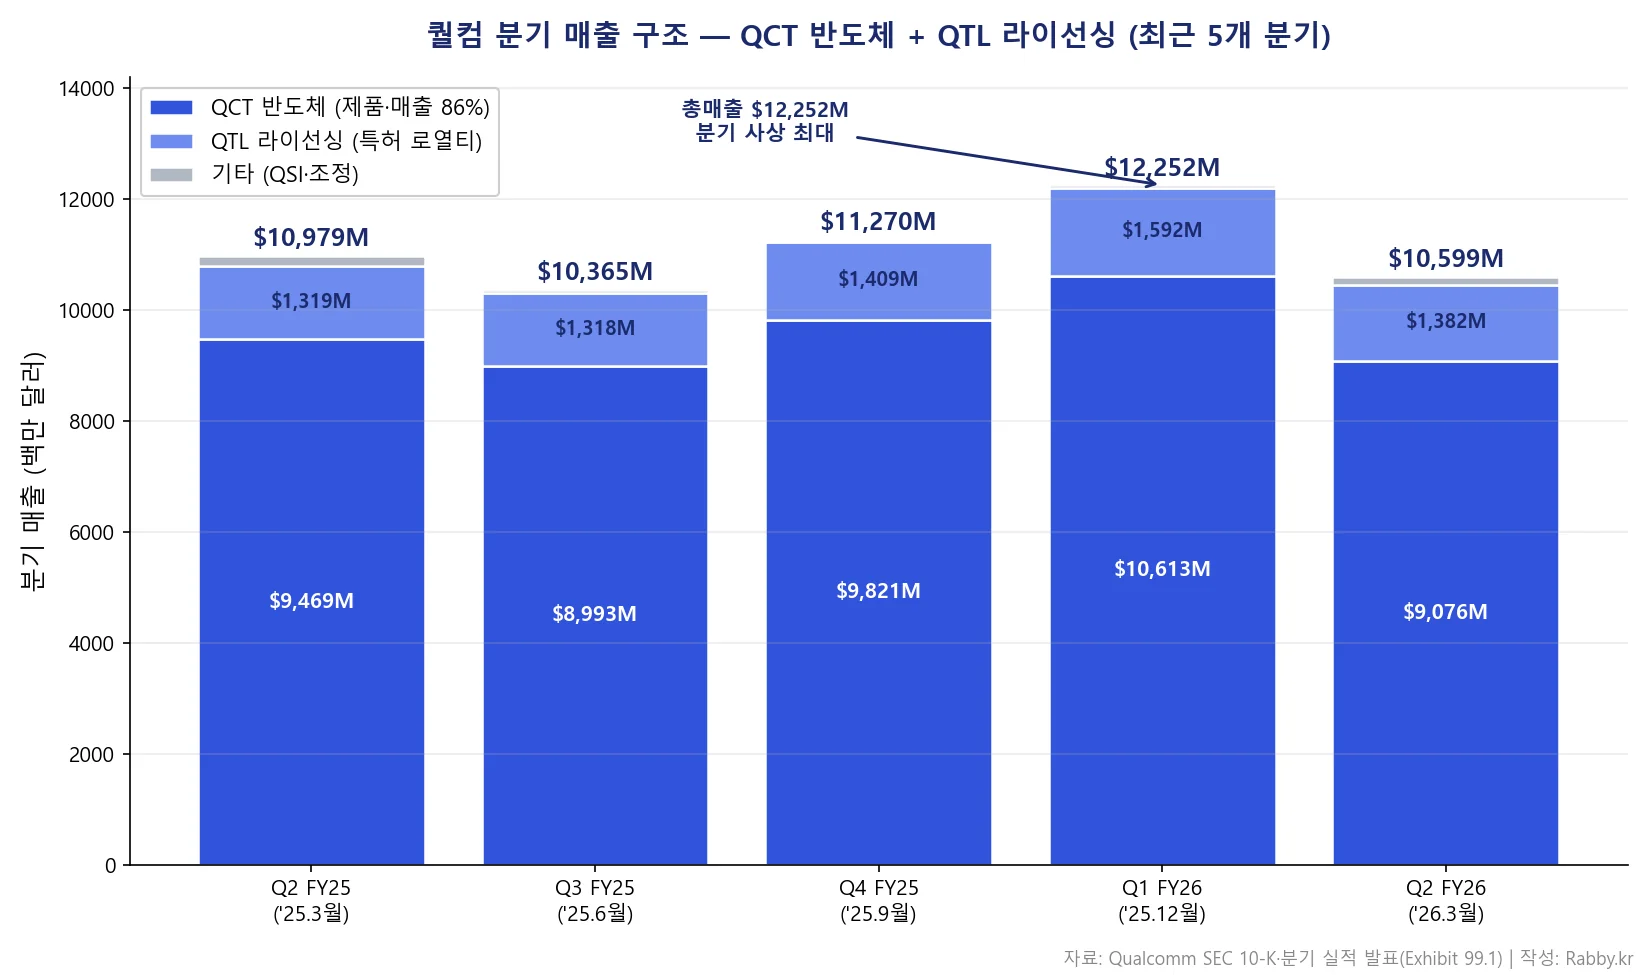
이 글에서 가장 주목할 분기 재무지표를 1차 소스(분기 실적 발표 Exhibit 99.1)에서 직접 정리했다. 아래는 직전 5개 분기 세그먼트 매출이다(단위: 백만 달러).
5-1. 분기별 매출 구조 (5개 분기)
| 세그먼트 | Q2 FY25 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 |
|---|---|---|---|---|---|
| QCT 반도체 | 9,469 | 8,993 | 9,821 | 10,613 | 9,076 |
| QTL 라이선싱 | 1,319 | 1,318 | 1,409 | 1,592 | 1,382 |
| 기타(QSI·조정) | 191 | 54 | 40 | 47 | 141 |
| 총매출 | 10,979 | 10,365 | 11,270 | 12,252 | 10,599 |
QCT 안에서 응용처별 흐름이 회사의 핵심 내러티브다. 핸드셋은 정체·감소하는 반면 자동차·IoT가 다변화를 이끈다.
| QCT 응용처 | Q2 FY25 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 | Q2 YoY |
|---|---|---|---|---|---|---|
| 핸드셋 | 6,929 | 6,328 | 6,961 | 7,824 | 6,024 | -13% |
| 자동차 | 959 | 984 | 1,053 | 1,101 | 1,326 | +38% |
| IoT | 1,581 | 1,681 | 1,807 | 1,688 | 1,726 | +9% |
Q2 FY26에 자동차는 분기 사상 최대 매출을 기록했고, 자동차+IoT 합산은 전년 동기 대비 약 20% 성장했다($2,540M → $3,052M). 같은 분기 핸드셋이 13% 감소한 것은 메모리 공급 제약과 중국 고객 수요 약세 때문이라고 회사는 설명했다.
5-2. 연간 요약 (FY2025 vs FY2024)
| 항목 | FY2025 | FY2024 | YoY |
|---|---|---|---|
| 총매출 | $44,284M | $38,962M | +13.7% |
| QCT 매출 | $38,367M | $33,196M | +15.6% |
| QTL 매출 | $5,582M | $5,572M | +0.2% |
| 매출원가 | $19,738M | — | — |
| 매출총이익(추정) | $24,546M | — | GM 55.4% |
| 연구개발비(R&D) | $9,042M | $8,893M | +1.7% |
| 영업이익 | $12,355M | $10,071M | +22.7% |
FY2025 매출총이익률은 약 55.4%, 영업이익률은 약 27.9%였다. R&D는 매출의 20.4%로, 특허·아키텍처를 직접 만드는 회사답게 높은 비중이다.
5-3. 수익성 — GAAP과 Non-GAAP이 크게 엇갈린 구간
여기서 반드시 주의해야 할 일회성 요인이 있다. 2025년 7월 통과된 미국 세법(OBBB)에 따라 퀄컴은 FY2026부터 법인 대체최저세(CAMT) 적용을 예상하게 됐고, 그 결과 Q4 FY25에 미국 연방 이연법인세 자산에 대한 비현금 평가충당금(valuation allowance) $5.7B(주당 $5.29)를 세금 비용으로 설정했다. 이 때문에 Q4 FY25 GAAP 순손익은 순손실 $(3,117)M으로 떨어졌다. 그런데 Q2 FY26에 미국 재무부·국세청(IRS)의 추가 지침으로 해당 자산을 다시 실현할 수 있다고 판단해 같은 평가충당금을 환입(주당 $5.33, 약 $5.7B 세금 환입), GAAP 순이익이 $7,370M으로 급등했다.
즉 동일한 $5.7B 항목이 한 번은 비용, 한 번은 환입으로 잡히면서 GAAP 순이익·EPS가 두 분기 연속 비정상적으로 출렁였다. 이 항목은 모두 비-GAAP 지표에서 제외된다. 따라서 운영 실적의 흐름은 Non-GAAP 순이익·EPS로 보는 것이 정확하다.
| 수익성 지표 | Q2 FY25 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 |
|---|---|---|---|---|---|
| GAAP 순이익 | 2,812 | 2,666 | (3,117) | 3,004 | 7,370 |
| GAAP 희석 EPS | $2.52 | $2.43 | $(2.89) | $2.78 | $6.88 |
| Non-GAAP 순이익 | 3,172 | 3,040 | 3,257 | 3,781 | 2,840 |
| Non-GAAP 희석 EPS | $2.85 | $2.77 | $3.00 | $3.50 | $2.65 |
GAAP 기준 Q4 FY25 손실과 Q2 FY26 급등은 위 세금 항목 때문이며 영업 실적과 무관하다. 같은 구간 Non-GAAP 순이익은 $2.8B~$3.8B 범위에서 비교적 안정적으로 움직였다.
연간으로 보면 FY2025 GAAP 순이익은 $5,541M(EPS $5.01)로 FY24($10,142M)보다 줄었지만, 이는 전적으로 위 $7.1B 규모의 연간 세금 비용 탓이다. 세금 일회성을 제외한 FY2025 Non-GAAP 순이익은 $13,298M(EPS $12.03)로 FY24($11,545M, EPS $10.22) 대비 오히려 증가했다.
5-4. QTL 라이선싱 사업의 경제학 (이원 엔진의 수익 핵심)
퀄컴을 단순 반도체 회사로만 보면 놓치는 것이 퀄컴 로열티(라이선싱) 사업의 구조적 고마진이다. 아래는 두 엔진의 세그먼트 이익률(EBT 마진) 비교다.
| 지표 | Q2 FY25 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 |
|---|---|---|---|---|---|
| QCT 매출 | 9,469 | 8,993 | 9,821 | 10,613 | 9,076 |
| QCT EBT 마진 | 30% | 30% | 29% | 31% | 27% |
| QTL 매출 | 1,319 | 1,318 | 1,409 | 1,592 | 1,382 |
| QTL EBT 마진 | 70% | 71% | 72% | 77% | 72% |
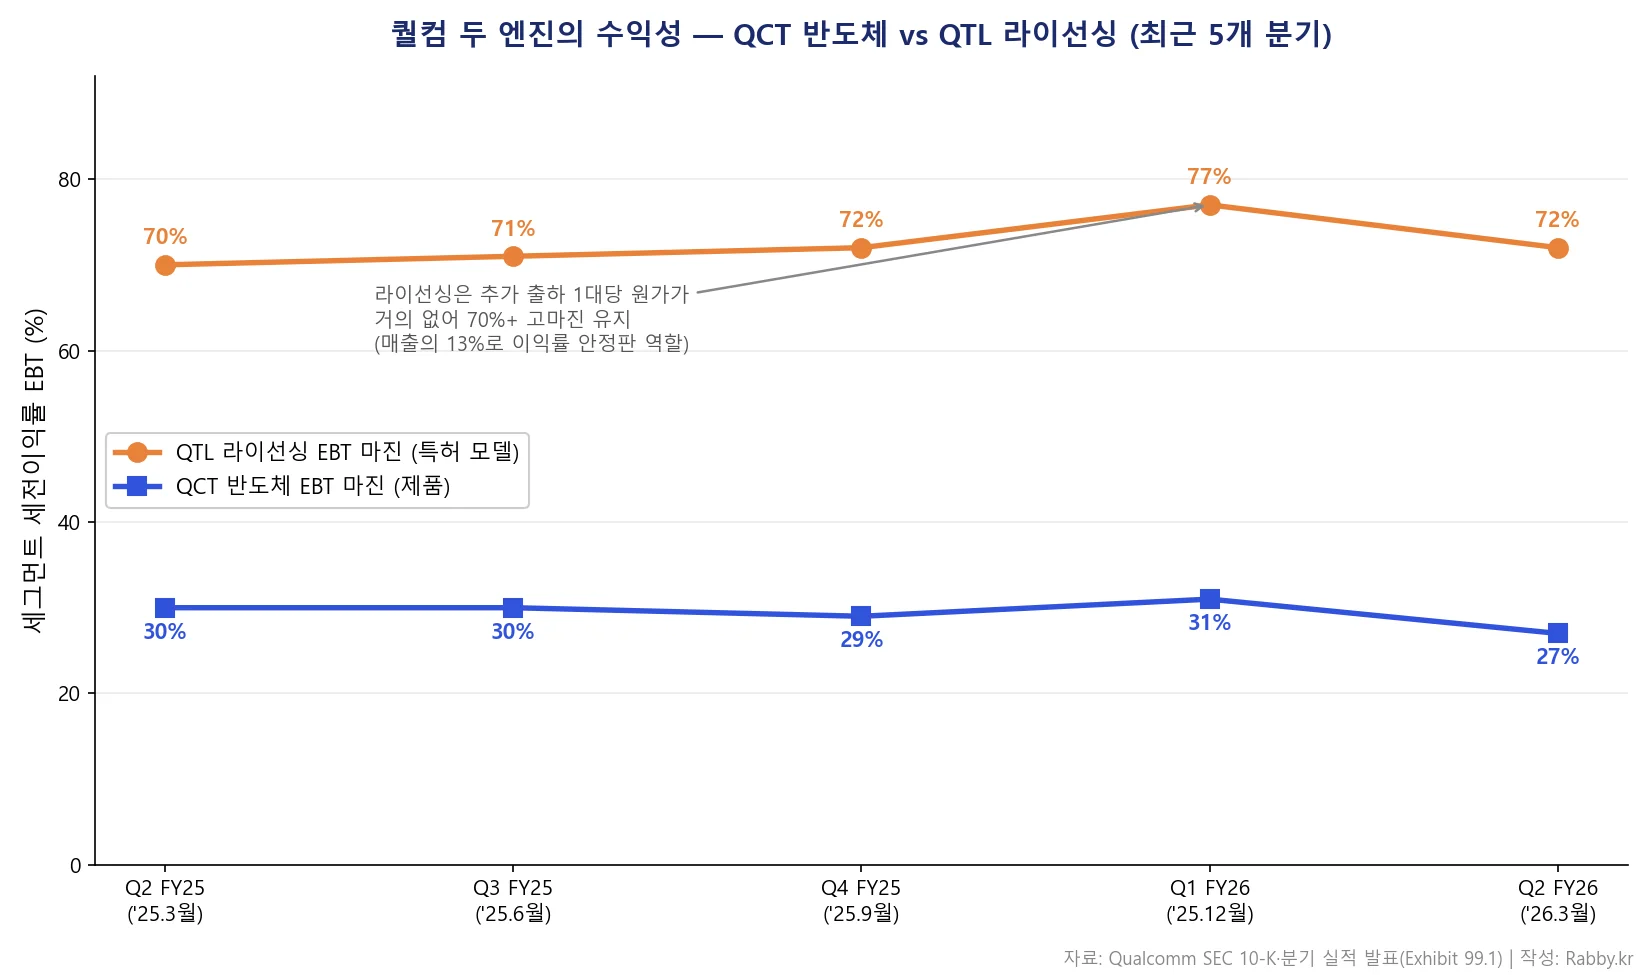
QTL은 매출의 12.6%에 불과하지만 이익률이 70~77%에 달한다. 특허라는 자산은 한 번 만들어 놓으면 추가 출하 1대당 들어가는 비용이 거의 없기 때문이다. 출하량 기반 로열티 모델은 칩 판매처럼 원가가 들지 않아, 이 사업이 회사 전체 이익에서 차지하는 비중은 매출 비중을 훨씬 웃돈다. 다만 라이선싱 매출은 만기 도래 계약을 갱신·재협상해야 유지되며(FY2025 QTL 매출은 전년과 사실상 동일한 보합), 일부 OEM이 정당한 로열티 지급을 회피하려는 시도가 이 사업모델의 상시 리스크다.
5-5. 핵심 관찰
- 두 엔진의 비대칭: QCT(매출 86.6%·이익률 30%)와 QTL(매출 12.6%·이익률 70%+)이 정반대 성격으로 맞물린다. 퀄컴 로열티(QTL)가 회사 이익률의 안정판 역할을 한다.
- 다변화의 진행: 핸드셋 둔화를 자동차·IoT가 메우는 구도가 5개 분기 내내 확인된다. 자동차는 최근 매 분기 기록을 경신 중이다.
- 세금 잡음 분리: GAAP 순이익은 CAMT 평가충당금의 설정·환입으로 두 분기 왜곡됐다. 추세 판단은 Non-GAAP로.
- 중국 수요·메모리 제약: Q3 FY26 가이던스에 메모리 공급 제약 영향이 반영됐고, 회사는 중국 고객향 QCT 핸드셋 매출이 Q3에 저점을 찍고 이후 순차 회복할 것으로 추정했다.
- 적극적 주주환원: Q2 FY26에 배당 $945M(주당 $0.89)과 자사주 $2.8B를 합쳐 $3.7B를 환원했고, 신규 $20B 자사주 프로그램을 발표했다.
6. 최근 주요 사업 진전
- 데이터센터 진입: 아몬 CEO는 Q2 FY26 발표에서 “주요 하이퍼스케일러향 커스텀 실리콘 사업이 올해(2026년) 후반 초도 출하 예정”이라고 밝혔다. 퀄컴은 2026년 6월 24일 인베스터 데이에서 데이터센터·’피지컬 AI’ 성장 전략을 업데이트한다고 예고했다. AI 데이터센터 칩 경쟁 구도는 엔비디아 기업 분석과 함께 보면 맥락이 잡힌다.
- Alphawave 인수: 2025년 6월 데이터센터 고속 연결성(SerDes) IP 기업 Alphawave 인수를 발표했다. 데이터센터 진입을 위한 연결성 기술 보강 차원이다.
- AI 에이전트 로드맵: 회사는 “AI 에이전트의 부상이 모든 플랫폼의 로드맵을 재편하고 있다”며 기기 내 AI를 핸드셋·PC·자동차·XR 전반의 핵심 축으로 제시했다.
- Q3 FY26 가이던스: 매출 $9.2B~$10.0B(QCT $7.9B~$8.5B, QTL $1.15B~$1.35B), Non-GAAP 희석 EPS $2.10~$2.30. 메모리 공급 제약과 가격이 핸드셋 수요에 미치는 영향을 반영한 수치다.
7. 주요 리스크 요인
10-K Item 1A를 바탕으로 다섯 갈래로 정리한다.
- 산업 경쟁·고객 수직 통합: 브로드컴·미디어텍·삼성·엔비디아·NXP·TI 등과 경쟁한다. 더 본질적인 위협은 애플·삼성·샤오미 등 대형 고객이 자체 칩을 내재화하는 것이다. 특히 회사는 애플의 자체 모뎀 전환이 QCT에 “상당한 부정적 영향”을 줄 것이라고 명시한다.
- 규제·정책(중국 집중): 매출의 46%가 중국에서 나온다. 미·중 무역·안보 갈등, 관세, 수출통제(예: 2024년 화웨이 라이선스 취소), 중국 정부의 반도체 자급 정책이 모두 직접적 위험이다. 중국의 자금 유출 규제가 대금 회수 시점에 영향을 줄 수 있다는 점도 공시했다.
- 공급망: 핵심 파운드리·소재 공급이 대만·한국 등 아시아에 집중돼 있다. 일부는 단일 공급사에 의존하며, 자연재해·지정학 갈등·관세가 생산을 교란할 수 있다.
- 실행·신사업: 핸드셋을 넘어 자동차·IoT·PC·데이터센터로 확장하는 전략이 기대만큼 영업이익에 기여하지 못할 수 있다. 인수(예: Alphawave) 통합이 지연되거나 시너지가 미달할 위험도 있다.
- 재무·라이선싱 모델: 만기 도래 라이선스 계약의 갱신·재협상에 실패하거나, 정부 조사·소송으로 라이선싱 관행을 바꿔야 할 경우 매출 인식이 지연·축소될 수 있다. 또한 세법(OBBB·CAMT) 변화가 GAAP 실적과 현금 세금에 변동을 준다.
8. 참고 자료
1차 소스
– SEC 10-K (FY2025, 2025-11-05 제출) — 사업 구조·리스크·세그먼트
– Q2 FY2026 실적 발표 (2026-04-29, Exhibit 99.1) — 최근 분기 세그먼트·가이던스
– Qualcomm 投資者 관계(IR) 페이지
데이터 출처 안내: 본문의 모든 수치는 위 SEC 공시 및 분기 실적 발표(Exhibit 99.1)에서 직접 추출했다. 차트는 공개 데이터를 바탕으로 자체 제작했다.
관련 글
– ARM 기업 분석 2026 — 퀄컴이 아키텍처를 라이선스하는 반도체 IP 회사
– 애플 기업 분석 2026 — 퀄컴의 최대 고객이자 모뎀 내재화 경쟁자
– 엔비디아 기업 분석 2026 — 데이터센터·자동차 AI 칩 경쟁
9. 용어 정리
- QCT / QTL / QSI: 퀄컴의 세 보고 세그먼트. 각각 반도체(Qualcomm CDMA Technologies), 라이선싱(Qualcomm Technology Licensing), 전략적 투자(Qualcomm Strategic Initiatives).
- GAAP / Non-GAAP: GAAP는 미국 일반회계기준. Non-GAAP는 일회성·주식보상 등을 제외해 영업 본질을 보여주는 조정 지표. 퀄컴은 세금 일회성(CAMT 충당금)을 Non-GAAP에서 제외한다.
- EBT (Earnings Before Taxes): 세전이익. 세그먼트 수익성을 비교할 때 퀄컴이 쓰는 기준.
- YoY / QoQ: 전년 동기 대비 / 전분기 대비 증감률.
- GM (Gross Margin): 매출총이익률 = (매출 − 매출원가) ÷ 매출.
- EPS (희석): 주당순이익. 잠재적 희석 주식을 모두 반영한 기준.
- CAMT (Corporate Alternative Minimum Tax): 미국 법인 대체최저세. 조정 재무제표 이익에 15% 최저세를 부과. FY2026부터 적용 예상이 퀄컴의 이연법인세 회계에 영향을 줬다.
- 이연법인세 자산·평가충당금: 미래 세금 절감 효과를 자산으로 잡은 것이 이연법인세 자산. 실현이 불확실해지면 평가충당금을 설정(비용)하고, 다시 실현 가능해지면 환입(이익)한다.
- 로열티(Royalty): 특허 사용 대가로 출하량·판가에 비례해 받는 수익. QTL 매출의 핵심.
- ISA (명령어 집합 구조): CPU가 이해하는 명령어 규격. 퀄컴은 Arm ISA를 아키텍처 라이선스로 받아 Oryon 같은 커스텀 코어를 설계한다.
- SoC (System-on-Chip): CPU·GPU·모뎀 등을 한 칩에 통합한 반도체. 스냅드래곤이 대표적.
- RFFE (RF Front-End): 무선 신호를 처리하는 고주파 프론트엔드 부품. 퀄컴이 일부 직접 제조.
- 팹리스(Fabless): 자체 대형 팹 없이 설계만 하고 제조는 파운드리에 위탁하는 모델.
- OEM: 주문자 상표 부착 생산 기업. 여기서는 스마트폰·기기 제조사(애플·삼성·샤오미 등).
면책 안내: 본 글은 SEC 공시 등 공개 자료에 기반한 정보 제공·교육 목적의 기업 레퍼런스이며, 특정 종목의 매수·매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고하세요.