

서학개미가 코카콜라(NYSE: KO)를 담을 때 가장 자주 오해하는 것이 하나 있다. “코카콜라는 음료를 만들어 파는 회사”라는 생각이다. 실제로는 다르다. 코카콜라 본사는 대부분의 시장에서 음료를 직접 병에 담지 않는다. 대신 농축액(concentrate)과 원액을 전 세계 독립 보틀러에게 팔고, 병입·유통·냉장고 배치 같은 자본이 많이 드는 일은 그들에게 맡긴다. 이 글의 핵심 각도가 바로 이 코카콜라 농축액 모델이다.
이 구조를 이해하지 못하면 코카콜라의 재무제표가 이상해 보인다. 매출은 연 480억 달러에 불과한데(펩시코의 절반) 영업이익률은 28%를 넘고, 세그먼트별로 뜯어보면 어떤 사업부는 마진이 59%인데 어떤 사업부는 7%대다. 이 글은 그 격차가 어디서 오는지, 그리고 코카콜라가 왜 남은 병입 사업마저 계속 독립 보틀러에게 되넘기고(refranchising) 있는지를 SEC 공시 원본으로 해부한다.
회사를 한 문장으로 요약하면 이렇다. 코카콜라의 실적은 전 세계 보틀러에게 파는 농축액 판매량과 가격/믹스에 구조적으로 묶여 있고, 다국적 사업 특성상 달러 강세(환율)에 크게 노출돼 있다. 그리고 10-K Item 1A(위험 요인)가 명시한 핵심 리스크는 건강·비만 관련 규제(설탕세·비만치료제 확산), 물 부족, 미국 국세청과의 이전가격 분쟁이다. 아래에서 하나씩 근거와 함께 확인한다.
⚠️ 미리 짚는 포인트: 2025년 GAAP 주당순이익(EPS)이 +23% 급증했는데, 회사가 발표한 조정 기준(Comparable) EPS 성장률은 +4%에 그친다. 이 괴리의 원인(2024년 대규모 일회성 비용 기저효과)이 이 글의 두 번째 관전 포인트다.
1. 회사 개요와 미션
코카콜라(The Coca-Cola Company)는 1886년 미국에서 첫 제품이 판매된 이래 현재 200개 이상의 국가·지역에서 음료를 판매하는 세계 최대의 종합 음료 기업이다. 법인은 1919년 9월 델라웨어에서 설립됐으며(1892년 조지아 법인의 사업 승계), 본사는 조지아주 애틀랜타에 있다. 티커는 뉴욕증권거래소(NYSE) 상장 KO, SEC 등록번호(CIK)는 0000021344, 회계연도는 12월 말(52/53주 기준)이다.
- 회장 겸 CEO: James Quincey(제임스 퀸시)
- 사장 겸 CFO: John Murphy(존 머피)
- 임직원: 약 65,900명(2025년 말 기준, 2024년 69,700명에서 감소 — 병입 사업 refranchising으로 연결 대상 인력이 줄어든 영향)
- 회사 정의: 스스로를 “총 음료 기업(total beverage company)”으로 규정
코카콜라 10-K는 회사의 규모를 이렇게 표현한다. 전 세계에서 하루에 소비되는 약 650억 잔의 음료 가운데 코카콜라 브랜드가 약 22억 잔을 차지한다. 이 물량 대부분은 코카콜라가 직접 만든 것이 아니라 독립 보틀러·유통 파트너 네트워크를 통해 소비자에게 전달된다. 이 지점이 바로 다음 장에서 볼 사업 구조의 핵심이다.
2. 사업 구조: 지역별 세그먼트와 농축액·병입 이원 구조
코카콜라의 사업 구조는 두 층으로 봐야 한다.
(1) 수익 모델 — 농축액 vs 완제품
코카콜라의 매출은 성격이 다른 두 가지로 나뉜다.
| 사업 성격 | 매출 비중(2025) | 물량(unit case) 비중 | 특징 |
|---|---|---|---|
| 농축액 사업(Concentrate) | 59% | 85% | 농축액·원액을 보틀러에 판매. 자본 투자 최소, 고마진 |
| 완제품 사업(Finished product) | 41% | 15% | 코카콜라가 직접 병입·유통(연결 보틀링). 자본 집약, 저마진 |
여기서 코카콜라 농축액 모델의 본질이 드러난다. 물량의 85%는 농축액으로 나가는데 매출의 59%만 차지한다. 농축액 1리터가 최종 음료 수십 리터가 되기 때문이다. 반대로 완제품(직접 병입) 사업은 물량은 15%뿐이지만 병·캔·물류 원가가 매출에 그대로 잡혀 매출 비중은 41%까지 커지고 마진은 낮다.
(2) 지역 세그먼트
코카콜라는 2025년 1월 1일자로 기존 Global Ventures 세그먼트를 폐지하고(코스타 커피 등 관련 사업을 지역 세그먼트로 재배치), 보고 세그먼트를 5개 영업 세그먼트 + 코퍼레이트로 재편했다. 이전 연도(2023~2024) 수치도 새 구조로 재작성(recast)돼 3년 비교가 가능하다.
| 세그먼트 | 2025 매출($M) | 비중 | 성격 |
|---|---|---|---|
| 북미(North America) | 19,579 | 40.8% | 최대 시장. 농축액 + 일부 직접 유통 |
| EMEA(유럽·중동·아프리카) | 10,833 | 22.6% | 농축액 중심, 고마진 |
| 중남미(Latin America) | 6,331 | 13.2% | 농축액 중심, 최고 마진(인플레 가격 전가) |
| 병입투자(Bottling Investments) | 5,726 | 12.0% | 코카콜라가 직접 소유한 병입 사업(BIG) |
| 아시아·태평양(Asia Pacific) | 5,328 | 11.1% | 농축액 중심 |
| 코퍼레이트 | 144 | 0.3% | 본사 기능 |
| 합계 | 47,941 | 100% | — |
세그먼트 매출의 합(19,579 + 10,833 + 6,331 + 5,726 + 5,328 + 144)은 연결 매출 47,941백만 달러와 정확히 일치한다. 여기서 Bottling Investments(병입투자) 세그먼트가 핵심이다. 이것은 코카콜라가 여러 사정으로 직접 소유·운영 중인 병입 사업을 모아둔 곳으로, 마진 구조가 나머지 농축액 세그먼트와 완전히 다르다. 그 격차는 5장에서 차트로 확인한다.
참고 — 자체 병입을 하는 펩시코와의 차이: 펩시코(PEP)는 북미에서 상당 부분을 직접 병입하는 반면, 코카콜라는 병입을 독립 파트너에게 최대한 넘기는 것을 전략으로 삼는다. 두 회사의 사업 구조 차이는 펩시코 기업 분석에 정리돼 있다.
3. 브랜드 포트폴리오
코카콜라는 브랜드를 5개 음료 카테고리로 묶어 관리한다.
| 카테고리 | 대표 브랜드 |
|---|---|
| 트레이드마크 코카콜라 | Coca-Cola, Coca-Cola Zero Sugar, Diet Coke/Coca-Cola Light |
| 스파클링 향(탄산) | Sprite, Fanta, Schweppes |
| 물·스포츠·커피·차 | Dasani, glacéau smartwater, Powerade, Topo Chico, BODYARMOR, Costa(커피), Georgia, Gold Peak, Fuze Tea |
| 주스·부가가치 유제품·식물성 | fairlife, Minute Maid, Simply, innocent, Core Power, Del Valle |
| 신흥 음료 | 알코올 음료(일부 해외 시장) 등 |
포트폴리오에서 최근 가장 주목받는 브랜드는 fairlife(페어라이프)다. 코카콜라가 2020년 인수한 고단백·락토프리 우유 브랜드로, 미국에서 빠르게 성장했다. 다만 이 인수는 뒤에서 볼 대규모 현금 지출(조건부 대가)의 원인이 되기도 한다. 스파클링에서는 무설탕 수요를 흡수하는 Coca-Cola Zero Sugar가 성장 축이다.
4. 생산·유통 채널 구조: 농축액에서 보틀러, 그리고 refranchising
이 장이 코카콜라 농축액 모델을 이해하는 핵심이다. 코카콜라의 밸류체인은 대략 이렇게 흐른다.
- 코카콜라 본사: 브랜드 소유, 마케팅(2025년 광고비 54억 달러), 농축액·원액 제조
- 독립 보틀러: 농축액을 사서 물·감미료·탄산을 더해 병입, 지역 유통·냉장고 배치·영업
- 소매·외식 채널: 소비자에게 판매
코카콜라는 “브랜드를 키우고 보틀러 시스템을 이끄는 것”을 핵심 사업으로 정의하고, 자신이 직접 소유한 병입 사업은 가능하면 독립 보틀러에게 되넘기는(refranchising) 전략을 오랫동안 이어왔다. 2025년에도 회사는 필리핀·방글라데시·인도 일부 지역의 병입 사업을 refranchising했고, 그 결과 병입투자(Bottling Investments) 세그먼트의 물량(unit case)이 8% 감소했다. 나아가 회사는 아프리카 병입 사업을 매각 예정 자산(held for sale)으로 분류했다 — 2025년 말 매각 예정 자산은 53억 4,200만 달러에 이른다.
왜 이렇게 병입을 넘길까. 병입은 공장·트럭·냉장고 같은 자본이 많이 드는 저마진 사업이고, 농축액·브랜드는 자본이 적게 드는 고마진 사업이기 때문이다. 병입을 독립 파트너에게 넘기면 코카콜라의 손익계산서에서 저마진 완제품 매출과 관련 자산이 빠지고, 대신 그 보틀러에게 파는 농축액 매출과 (일부 지분법) 이익만 남는다. 즉 매출 규모는 줄지만 마진율과 자본효율은 올라가는 구조 조정이다.
고객·공급 집중도: 2025년 기준 한 보틀러가 코카콜라 연결 매출의 10%를 차지했다(EMEA·아시아태평양 세그먼트에 반영). 대형 보틀러에 대한 의존이 코카콜라 구조의 특징이다. 원자재 측면에서는 감미료·PET·알루미늄·주스 원액 등이 원가에 영향을 주며, 물(수원)은 음료 제조의 필수 투입 요소여서 물 부족 리스크가 뒤(7장)에서 별도로 다뤄진다.
5. 2025년 실적과 유기적 성장
이제 숫자를 본다. 코카콜라 농축액 모델이 실제 재무제표에서 어떻게 나타나는지, 그리고 GAAP와 조정 실적의 괴리가 왜 생겼는지가 이 장의 두 축이다.
5-1. 연결 손익 (FY2023~2025)
| 항목($M) | 2025 | 2024 | 2023 |
|---|---|---|---|
| 순매출(Net Operating Revenues) | 47,941 | 47,061 | 45,754 |
| 매출원가 | 18,397 | 18,324 | 18,520 |
| 매출총이익(Gross Profit) | 29,544 | 28,737 | 27,234 |
| 매출총이익률(GM) | 61.6% | 61.1% | 59.5% |
| 판매관리비(SG&A) | 14,521 | 14,582 | 13,972 |
| 기타 영업비용(Other operating charges) | 1,261 | 4,163 | 1,951 |
| 영업이익(Operating Income) | 13,762 | 9,992 | 11,311 |
| 영업이익률(OpM) | 28.7% | 21.2% | 24.7% |
| 지분법이익(Equity income) | 2,031 | 1,770 | 1,691 |
| 세전이익 | 15,998 | 13,086 | 12,952 |
| 법인세 | 2,861 | 2,437 | 2,249 |
| 지배주주 순이익 | 13,107 | 10,631 | 10,714 |
| 희석 EPS(GAAP) | $3.04 | $2.46 | $2.47 |
숫자만 보면 2025년은 폭발적이다. 매출은 +1.9%인데 영업이익은 +37.7%, 순이익은 +23.3%, GAAP EPS는 +23.6% 뛰었다. 하지만 이 급증의 상당 부분은 2024년 실적이 대규모 일회성 비용으로 눌려 있었기 때문이다.
핵심은 표의 “기타 영업비용” 줄이다. 2024년에는 이 항목이 41억 6,300만 달러였는데(대부분 코퍼레이트에 계상된 32억 7,700만 달러, fairlife 조건부 대가 재평가 등), 2025년에는 12억 6,100만 달러로 급감했다. 2024년 영업이익이 인위적으로 낮았기 때문에 2025년 성장률이 커 보이는 기저효과다.
5-2. GAAP EPS +23% vs Comparable EPS +4%
그래서 코카콜라가 발표한 조정(Comparable, 비-GAAP) EPS를 함께 봐야 한다. 회사 공식 발표(2026년 2월 10일)에 따르면:
- GAAP 희석 EPS: $3.04, +23%
- Comparable(비-GAAP) EPS: $3.00, +4% (5%포인트 환율 역풍 포함)
- 유기적 매출(Organic revenue, 비-GAAP): +5% (가격/믹스 +4%가 견인)
즉 회사의 실제 본업 성장률은 GAAP EPS +23%가 아니라 조정 기준 +4%에 가깝다. 참고로 이는 펩시코 사례와 정반대 방향이다. 펩시코는 2025년 무형자산 손상으로 GAAP EPS가 급감(조정 EPS는 보합)한 반면, 코카콜라는 전년도 비용 기저 덕에 GAAP EPS가 조정 EPS보다 훨씬 좋아 보인다. 일회성 항목이 GAAP 이익을 어느 쪽으로든 흔들 수 있다는 점을 보여주는 대조 사례다.
5-3. 세그먼트 매출 3년 추이 (차트 1)
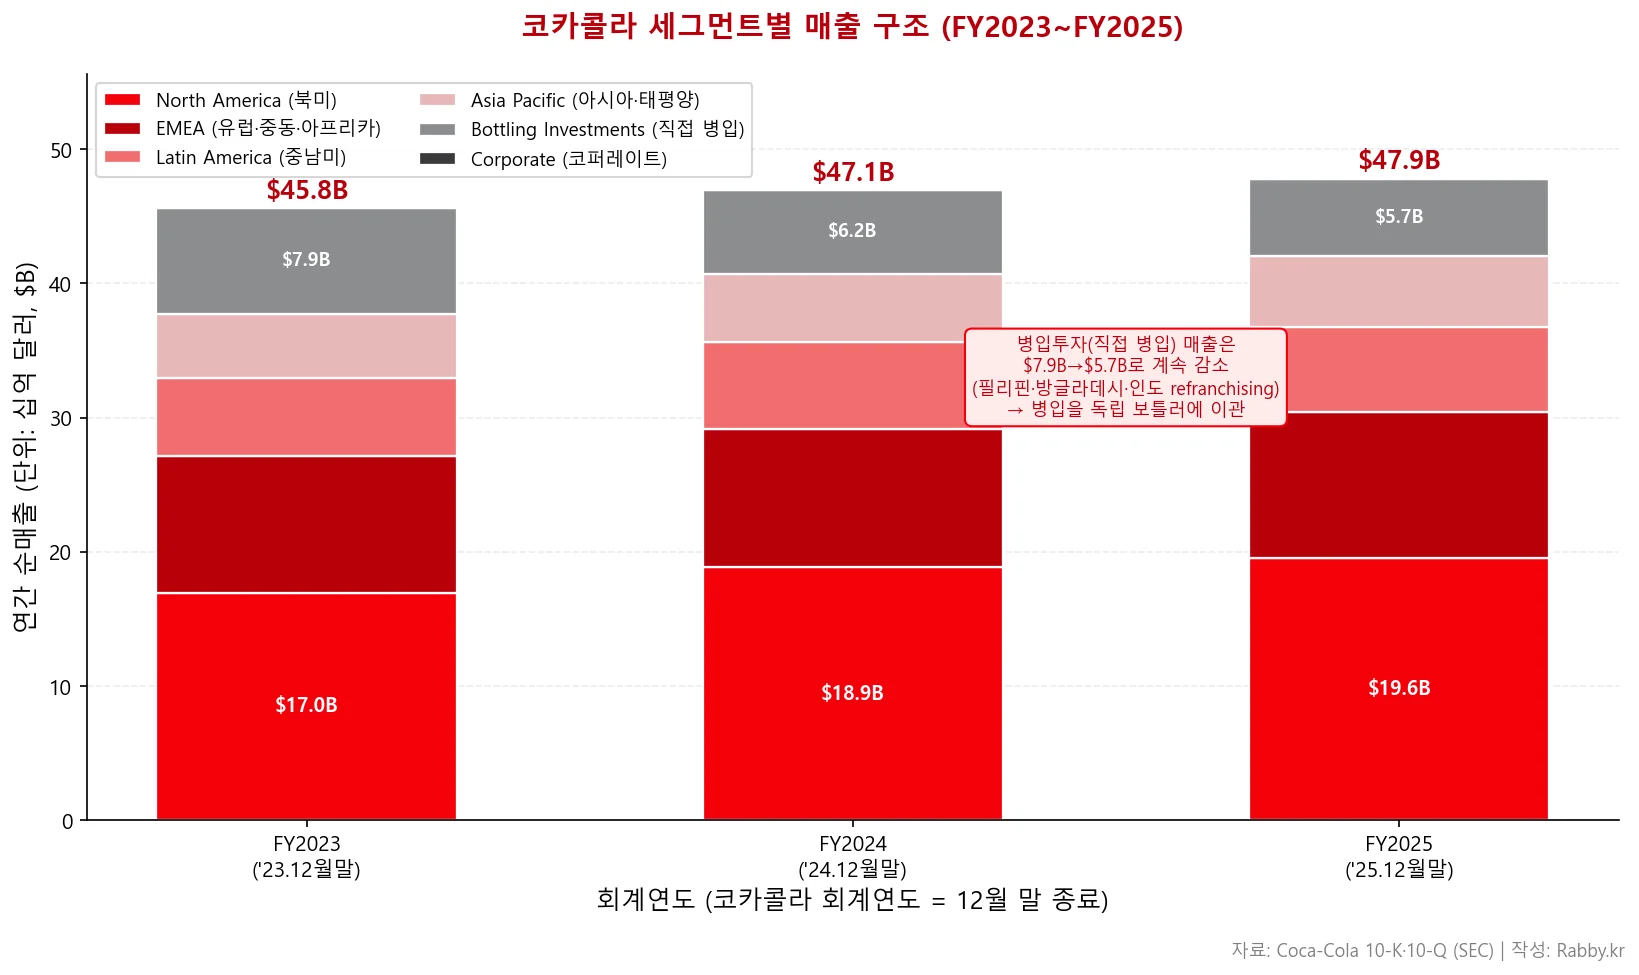
북미가 매출의 40.8%로 압도적이고, 그다음이 EMEA(22.6%)다. 반면 병입투자(Bottling Investments) 세그먼트 매출은 2023년 78억 5,200만 달러에서 2025년 57억 2,600만 달러로 계속 줄었다 — 앞서 본 refranchising(병입 사업 이관)의 결과다.
5-4. 세그먼트 마진 격차 — 농축액 모델의 증거 (차트 2)
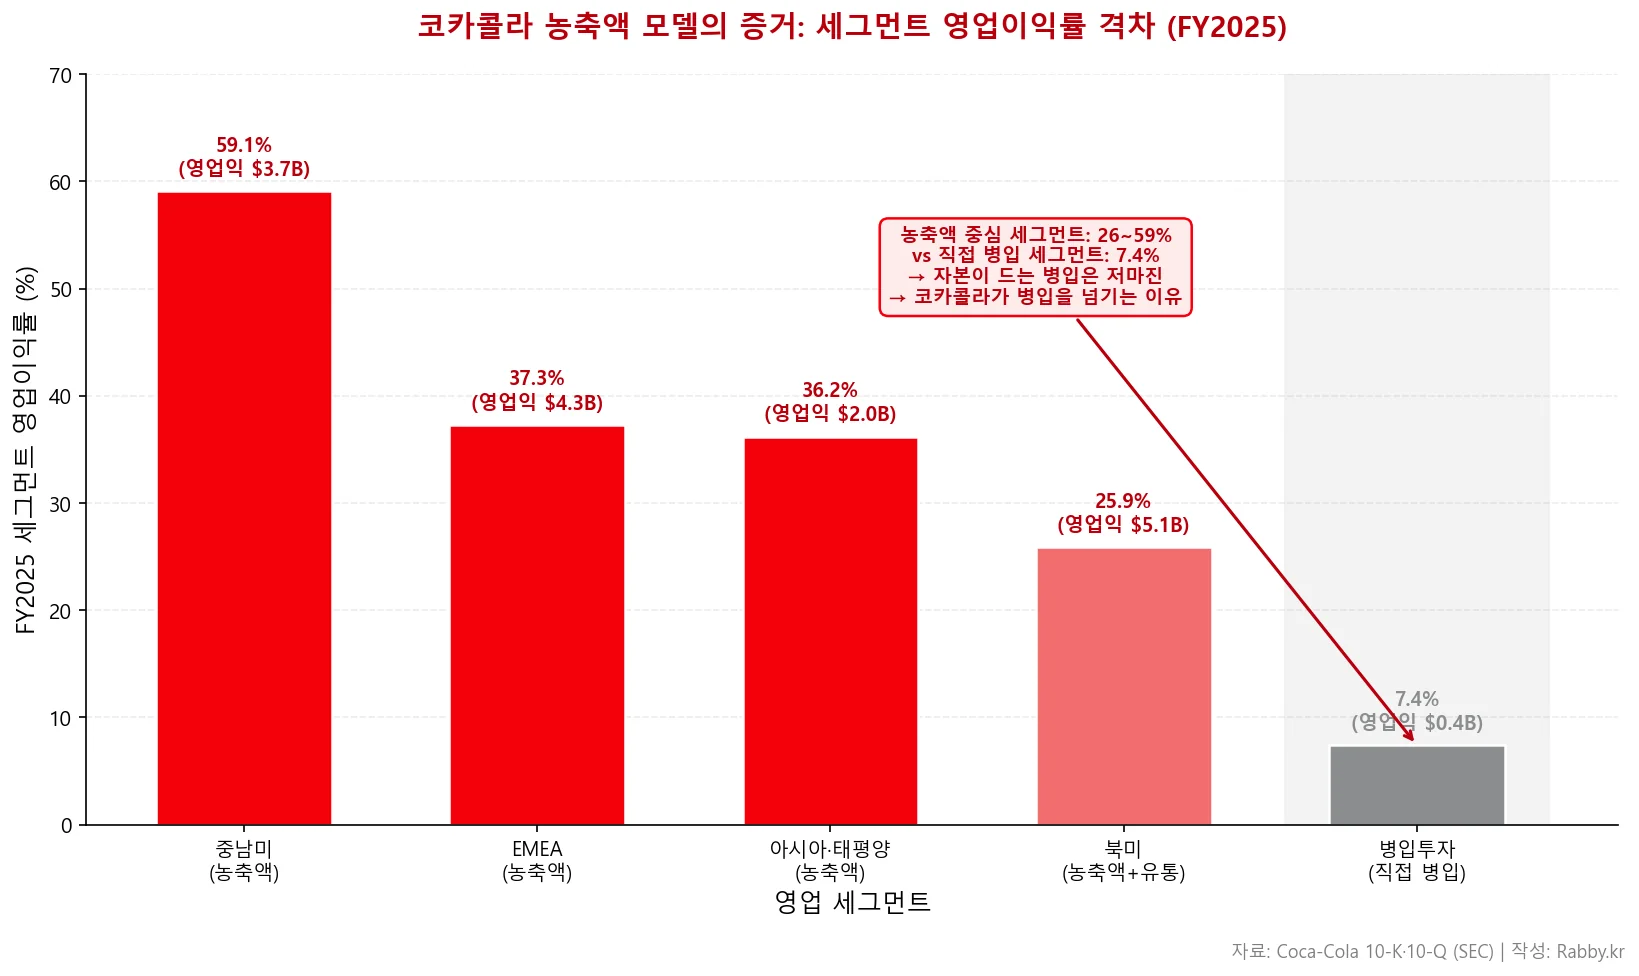
이 차트가 코카콜라 농축액 모델을 가장 극명하게 보여준다. 2025년 세그먼트별 영업이익과 마진은 다음과 같다(마진은 세그먼트 총매출 대비).
| 세그먼트 | 영업이익($M) | 영업이익률 |
|---|---|---|
| 중남미(농축액 중심) | 3,742 | 59.1% |
| EMEA(농축액 중심) | 4,298 | 37.3% |
| 아시아·태평양(농축액 중심) | 2,042 | 36.2% |
| 북미(농축액+일부 직접 유통) | 5,070 | 25.9% |
| 병입투자(직접 병입) | 426 | 7.4% |
농축액 중심 세그먼트는 마진이 26~59%인데, 직접 병입 사업만 모은 병입투자 세그먼트는 7.4%에 불과하다. 같은 코카콜라 제품인데 마진이 이렇게 다른 이유가 바로 “누가 자본이 드는 병입을 하느냐”의 차이다. 코카콜라가 병입을 계속 넘기려는 이유가 이 한 장의 차트에 담겨 있다.
5-5. 유기적 성장 분해 — 물량은 정체, 가격이 성장 견인
코카콜라의 2025년 매출 성장(reported +2%)을 요인별로 분해하면 다음과 같다(10-K MD&A 기준, 단위 %포인트).
| 세그먼트 | 물량 | 가격/믹스 | 환율 | 인수·매각 | 합계 |
|---|---|---|---|---|---|
| 연결(Consolidated) | +1 | +4 | (2) | (1) | +2 |
| EMEA | +4 | +2 | — | (1) | +5 |
| 중남미 | (1) | +11 | (12) | — | (2) |
| 북미 | (1) | +5 | — | — | +4 |
| 아시아·태평양 | +1 | +4 | (3) | (1) | +1 |
| 병입투자 | — | +2 | (2) | (7) | (8) |
연결 기준으로 보면 물량 +1% + 가격/믹스 +4% = 본업(유기적) 성장 약 +5%인데, 환율 -2%와 인수·매각 -1%가 깎아 reported 매출은 +2%에 그쳤다. 이는 현재 글로벌 소비재 공통 현상 — 물량은 거의 정체이고 가격 인상이 성장을 방어하는 구조다. 특히 중남미는 아르헨티나 등 고인플레이션 국가의 가격 인상으로 가격/믹스가 +11%인데, 동시에 통화 약세로 환율이 -12%를 깎아 결국 매출은 -2%가 됐다. 코카콜라가 왜 환율(달러 강세)에 크게 노출돼 있는지를 잘 보여준다.
5-6. 현금흐름과 배당 — fairlife 6,173백만 달러의 함정
| 항목($M) | 2025 | 2024 |
|---|---|---|
| 영업활동 현금흐름(OCF) | 7,408 | 6,805 |
| 자본적지출(CapEx) | 2,112 | 2,064 |
| 잉여현금흐름(FCF) | 5,296 | 4,741 |
| 배당 지급 | 8,779 | 8,359 |
| 주당 배당 | $2.04 | $1.94 |
여기서 주의할 점이 있다. 2025년 영업현금흐름(74억 달러)은 겉보기엔 평범하지만, 이 안에는 fairlife 인수 관련 조건부 대가(contingent consideration) 61억 7,300만 달러가 2025년 3월에 지급된 대규모 현금 유출이 반영돼 있다. 코카콜라는 2020년 fairlife를 인수하면서 성과에 연동한 추가 대가(earnout)를 약속했는데, fairlife가 워낙 잘 커서 이 부채가 61억 달러까지 불어났고 2025년에 정산됐다. 이 일회성 지출을 제외하면 코카콜라의 underlying 현금 창출력은 표에 보이는 것보다 훨씬 강하다. 이런 일회성 현금 항목이 특정 분기·연도의 현금흐름을 왜곡하는 패턴은 반도체·소비재를 막론하고 흔하니, 현금흐름을 볼 때는 항상 일회성 항목을 걸러내야 한다.
배당은 코카콜라의 상징이다. 이사회는 2026년 2월 분기 배당을 주당 $0.53(연 $2.12)으로 올렸는데, 이것이 64년 연속 배당 증액이다. 이른바 “배당왕(Dividend King)” 중에서도 최상위 이력이다. 배당소득세 등 서학개미가 미국 배당주를 보유할 때 알아야 할 세금·환율 실무는 서학개미 실전 가이드에서 별도로 정리했다.
5-7. 2026년 1분기 실적
가장 최근 분기(2026년 1분기, 4월 3일 종료)는 강했다.
| 항목($M) | Q1 2026 | Q1 2025 | 증감 |
|---|---|---|---|
| 순매출 | 12,472 | 11,129 | +12.1% |
| 매출총이익 | 7,852 | 6,966 | GM 63.0% |
| 영업이익 | 4,359 | 3,659 | +19.1% |
| 지배주주 순이익 | 3,924 | 3,330 | +17.8% |
| 희석 EPS | $0.91 | $0.77 | +18.2% |
1분기 매출 성장(+12%)을 분해하면 물량 +8% + 가격/믹스 +2% + 환율 +3% + 인수·매각 -1%다. 2025년 내내 정체였던 물량(unit case 기준 전 세계 +3%)이 반등했고, 지난해 내내 역풍이던 환율이 이번엔 +3%로 순풍으로 돌아섰다. 회사는 2026년 연간 유기적 매출 성장 가이던스로 +4~5%를 제시했다.
6. 최근 주요 사업 진전
- 세그먼트 재편(2025-01-01): Global Ventures 세그먼트를 폐지하고 관련 사업(코스타 등)을 지역 세그먼트로 재배치. 2023~2024년 수치 재작성(recast).
- 병입 refranchising 지속: 2025년 필리핀·방글라데시·인도 일부 지역 병입 사업 이관. 아프리카 병입 사업을 매각 예정 자산(53억 달러)으로 분류 — 자산경량 전략 가속.
- fairlife 조건부 대가 61억 7,300만 달러 정산(2025년 3월). 인수(2020) 당시 약속한 성과 연동 대가가 정산되며 현금 유출.
- BodyArmor 무형자산 손상 9억 6,000만 달러(2025년 기타 영업비용에 반영) — 스포츠음료 브랜드 가치 재평가.
- 비지배지분 매각으로 13억 3,800만 달러 유입(2025년).
- 64년 연속 배당 증액(2026년 2월, 연 $2.12).
- 2026 가이던스: 유기적 매출 +4~5% 성장 목표. 환율은 2026년 순매출에 우호적으로 작용할 것으로 회사가 예상(현재 환율·헤지 기준).
7. 주요 리스크 요인
10-K Item 1A(위험 요인)와 공시를 근거로 코카콜라의 리스크를 5개 범주로 정리한다. 코카콜라 농축액 모델과 다국적 구조에서 파생되는 리스크가 핵심이다.
① 산업 경쟁: 비알코올 음료 시장은 미국 안팎에서 경쟁이 치열하다. 대형 경쟁사(펩시코 등), 지역 브랜드, 유통업체 자체 브랜드(PB)와 가격·매대·마케팅에서 경쟁한다. 소비자 기호 변화(무설탕·건강 지향)에 대응하지 못하면 물량이 이탈할 수 있다.
② 규제·정책(건강): 10-K는 비만·만성질환과 설탕 음료를 연결하는 정부·기관의 규제 강화를 명시적으로 위험으로 든다. 설탕세, 라벨링·광고 제한, 미국 연방·주 정부의 아동 만성질환 대응 이니셔티브 등이 수요·원가에 영향을 줄 수 있다. 최근에는 비만치료제(GLP-1) 확산이 장기적으로 당·칼로리 음료 수요를 줄일 수 있다는 우려도 소비재 공통 리스크로 부상했다.
③ 공급망: 물(수원)은 음료 제조의 필수 투입 요소로, 물 부족 지역에서는 상업용 물 사용 제한 리스크가 있다. 감미료·PET·알루미늄 등 원자재 가격과 관세, 포장재 조달도 원가 변수다.
④ 실행(전략): refranchising·브랜드 매각 같은 구조 조정이 계획대로 되지 않으면 실적에 부정적일 수 있다고 10-K는 명시한다. 대형 보틀러에 대한 의존, 브랜드 무형자산 손상(2025년 BodyArmor 사례)도 실행 리스크다.
⑤ 재무·세무: 다국적 사업 특성상 환율(달러 강세) 노출이 크다(2025년 매출 -2%p, EPS -8%p 환율 역풍). 신흥국 통화(아르헨티나 페소·터키 리라 등) 약세가 직접 타격한다. 또한 코카콜라는 미국 국세청(IRS)과의 이전가격(transfer pricing) 분쟁이라는 대형 세무 우발부채를 안고 있으며, 최종 결과에 따라 상당한 추가 세금 부담 가능성이 있다고 공시한다.
이 글은 위 리스크의 발생 가능성이나 주가 영향에 대한 판단을 제공하지 않는다. 각 항목은 코카콜라가 SEC 공시에서 스스로 밝힌 위험 요인을 정리한 것이다.
8. 참고 자료
1차 소스 (SEC·공식 IR)
- 코카콜라 FY2025 연차보고서(10-K), SEC EDGAR
- 코카콜라 2026년 1분기 분기보고서(10-Q), SEC EDGAR
- 코카콜라 4분기·연간 2025 실적 발표(공식 IR)
관련 글 (Rabby)
- 펩시코(PEP) 기업 분석 — 유기적 성장과 배당왕 — 자체 병입 모델과의 비교
- 서학개미 실전 가이드 — 거래시간·환율·세금 — 미국 배당주 보유 시 세금 실무
- ISA 계좌 ETF 절세 전략 — 배당·양도 절세 계좌 활용
9. 용어 정리
| 용어 | 설명 |
|---|---|
| 농축액(Concentrate) | 코카콜라가 보틀러에 파는 원액. 물·감미료·탄산을 더하면 완제품 음료가 됨. 코카콜라 수익 모델의 핵심 |
| 보틀러(Bottler) | 농축액을 사서 병입·유통·영업하는 파트너 기업. 대부분 독립 법인 |
| refranchising(리프랜차이징) | 코카콜라가 직접 소유한 병입 사업을 독립 보틀러에게 되넘기는 것. 자산경량화 전략 |
| unit case(유닛 케이스) | 음료 물량 표준 단위. 매출과 별개로 실제 판매 수량을 나타냄 |
| 유기적 매출 성장(Organic revenue growth) | reported 매출에서 환율·인수/매각 영향을 제외한 비-GAAP 본업 성장률 |
| 가격/믹스(Price/Mix) | 가격 인상과 제품·채널 구성 변화가 매출에 준 영향 |
| GAAP / Non-GAAP | GAAP=미국 회계기준 공식 수치. Non-GAAP(Comparable)=일회성 제외 조정 수치 |
| Comparable EPS | 손상·구조조정 등 일회성을 제외한 조정 주당순이익. 본업 추세 판단에 사용 |
| 조건부 대가(Contingent consideration) | 인수 시 성과에 연동해 추후 지급하기로 한 대가(earnout). fairlife 사례에서 61억 달러 발생 |
| GM / OpM | GM=매출총이익률(매출총이익÷매출), OpM=영업이익률(영업이익÷매출) |
| YoY | 전년 동기 대비(Year-over-Year) 증감률 |
| 매각 예정 자산(Held for sale) | 매각이 임박해 별도 분류한 자산. 코카콜라는 아프리카 병입 사업을 분류 |
| 배당왕(Dividend King) | 50년 이상 연속 배당을 늘린 기업. 코카콜라는 64년 연속 |
| CapEx / FCF | CapEx=자본적지출, FCF=잉여현금흐름(영업현금흐름−CapEx) |
면책 조항: 본 글은 특정 종목의 매수·매도를 권유하거나 투자 판단을 제공하기 위한 것이 아니라, 공개된 1차 자료(SEC 공시·공식 IR)를 바탕으로 코카콜라라는 기업을 이해하기 위한 정보 제공 목적의 콘텐츠입니다. 모든 수치는 작성 시점의 공시 기준이며, 투자 결정과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관 및 면책조항을 참고하세요.


