일라이 릴리(Eli Lilly, 티커 LLY)는 서학개미 순매수 상위에 꾸준히 오르는 미국 대형 제약사입니다. 일라이 릴리 GLP-1 계열 비만·당뇨 치료제 마운자로(Mounjaro)와 젭바운드(Zepbound)의 폭발적 성장으로 2025 회계연도 매출이 1년 만에 45% 늘었습니다. 이 글의 일라이 릴리 기업 분석은 종목 추천이 아니라, SEC에 제출된 10-K·10-Q 1차 자료를 바탕으로 사업 구조·제품 매출·수익성·파이프라인·리스크를 정리한 기업 레퍼런스입니다.
반도체나 빅테크와 달리 제약사는 소수 블록버스터 신약에 매출이 집중되고, 거대한 연구개발(R&D) 투자와 특허 만료(LOE)·정부 약가 협상이 미래를 좌우합니다. 일라이 릴리 GLP-1 매출도 결국 이런 특수성 위에 서 있는데, 이를 어떻게 읽어야 하는지 숫자로 짚어 보겠습니다.
1. 회사 개요와 미션
일라이 릴리는 1876년 남북전쟁 참전 군인이자 약사였던 콜로넬 일라이 릴리(Colonel Eli Lilly)가 미국 인디애나주 인디애나폴리스에서 창업한 제약 회사입니다. 1901년 인디애나주 법인으로 정식 설립됐고, 본사는 지금도 인디애나폴리스에 있습니다. 10-K 공시에 따르면 회사는 자신을 “단일 사업 부문 — 인체용 의약품(human pharmaceutical products)”으로 규정합니다. 즉 보고상 사업 세그먼트가 하나이며, 치료 영역과 제품으로 매출을 나눠 공시합니다.
| 항목 | 내용 |
|---|---|
| 창업 | 1876년 (인디애나폴리스), 1901년 법인 설립 |
| 본사 | 미국 인디애나주 인디애나폴리스 |
| CEO | David A. Ricks (회장 겸 CEO, 2017년~) |
| CFO | Lucas Montarce |
| 직원 수 | 약 50,000명 (해외 약 27,000명, R&D 인력 약 12,000명) |
| 보고 세그먼트 | 단일 (인체용 의약품) |
| 회계연도 | 12월 말 종료 (역년) |
연구개발 인력이 약 1.2만 명으로 전체의 4분의 1에 가깝다는 점은, 일라이 릴리가 신약 파이프라인에 자원을 집중하는 회사라는 사실을 그대로 보여 줍니다.
2. 사업 구조 — 치료 영역과 지역
일라이 릴리는 매출을 치료 영역(therapeutic area)으로 나눠 공시합니다. 2026년 1분기 10-Q의 매출 분해(Disaggregation of Revenue) 기준 비중은 다음과 같습니다.
| 치료 영역 | 핵심 제품 | Q1 2026 매출 | 비중 |
|---|---|---|---|
| 심장대사 (Cardiometabolic) | 마운자로·젭바운드·트룰리시티·자디앙 | $15,760M | 79.6% |
| 종양 (Oncology) | 베르제니오·자이프카 | $2,268M | 11.5% |
| 면역 (Immunology) | 탈츠·옴보 | $1,203M | 6.1% |
| 신경과학 (Neuroscience) | 키순라 | $382M | 1.9% |
| 기타 | — | $186M | 0.9% |
| 합계 | $19,799M | 100% |
심장대사 영역, 그중에서도 GLP-1/GIP 계열 인크레틴 치료제가 매출을 압도적으로 끌고 갑니다.
지역별로는 FY2025 기준 미국 $43,481M(66.7%), 미국 외 $21,698M(33.3%)으로 미국 비중이 3분의 2입니다. 회사는 2025년 매출 +45% 성장을 물량(Volume) +50%p, 가격(Price) −6%p, 환율(FX) +1%p로 분해해 공시했습니다. 약가는 내렸지만 처방 물량이 폭증하면서 성장을 견인했다는 의미입니다.
3. 주요 제품 — GLP-1 인크레틴이 핵심
일라이 릴리의 성장 엔진은 동일 성분(티르제파타이드, tirzepatide)을 적응증별로 다른 브랜드로 판매하는 두 제품입니다.
- 마운자로(Mounjaro): 제2형 당뇨병 치료제(일부 시장에서는 비만 적응증 포함). FY2025 매출 $22,965M(+99%).
- 젭바운드(Zepbound): 비만·과체중 치료제(미국·캐나다·일본 브랜드명). FY2025 매출 $13,542M(+175%).
- 베르제니오(Verzenio): 유방암 치료제(CDK4/6 억제제). FY2025 매출 $5,723M(+8%).
- 그 외 트룰리시티(Trulicity), 자디앙(Jardiance, 베링거인겔하임 협업), 탈츠(Taltz) 등이 각각 매출 $3B 이상을 올립니다.
10-K은 마운자로·젭바운드·베르제니오·트룰리시티·탈츠·자디앙 6개 제품이 합쳐 2025년 총매출의 82%를 차지했다고 밝혔습니다. 특히 마운자로와 젭바운드 두 제품만으로 매출의 56%(2026년 1분기에는 65%)를 책임집니다. 성장성은 강력하지만, 매출이 인크레틴 한 계열에 쏠려 있다는 점은 뒤에서 다룰 리스크와 직결됩니다.
4. 공급망·제조와 수요 대응
제약사의 경쟁력은 신약 못지않게 제조 능력에 달려 있습니다. 인크레틴 수요가 공급을 앞지르면서 일라이 릴리는 대규모 생산 시설 투자를 진행 중입니다. FY2025 설비투자(CapEx)는 $7.8B로 전년 $5.1B에서 크게 늘었고, 회사는 향후 몇 년간 추가 생산능력이 가동될 것이라고 공시했습니다.
한편 10-K은 미국 등에서 위조·불법 혼합조제(컴파운딩) 인크레틴의 생산·판매가 이어지고 있다고 명시했습니다. 정품 대비 규제 장벽이 낮은 이런 제품들은 환자 안전과 정품 매출 모두에 위협이 됩니다. 회사는 이를 사업·평판 리스크로 분류하고 있습니다.
5. FY2025 실적 상세
일라이 릴리 기업 분석에서 가장 주목받는 분기 재무지표를 1차 자료로 정리했습니다. 먼저 분기별 핵심 제품 매출입니다(단위: 백만 달러, $M). Q4 2025는 연간(10-K)에서 9개월 누계(Q3 10-Q)를 뺀 역산값입니다.
| 제품 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025(역산) | Q1 2026 |
|---|---|---|---|---|---|
| 마운자로 | 3,842 | 5,199 | 6,515 | 7,409 | 8,662 |
| 젭바운드 | 2,312 | 3,381 | 3,588 | 4,261 | 4,160 |
| 베르제니오 | 1,159 | 1,489 | 1,470 | 1,605 | 1,302 |
| 기타 제품 | 5,416 | 5,489 | 6,028 | 6,017 | 5,675 |
| 총매출 | 12,729 | 15,558 | 17,601 | 19,292 | 19,799 |
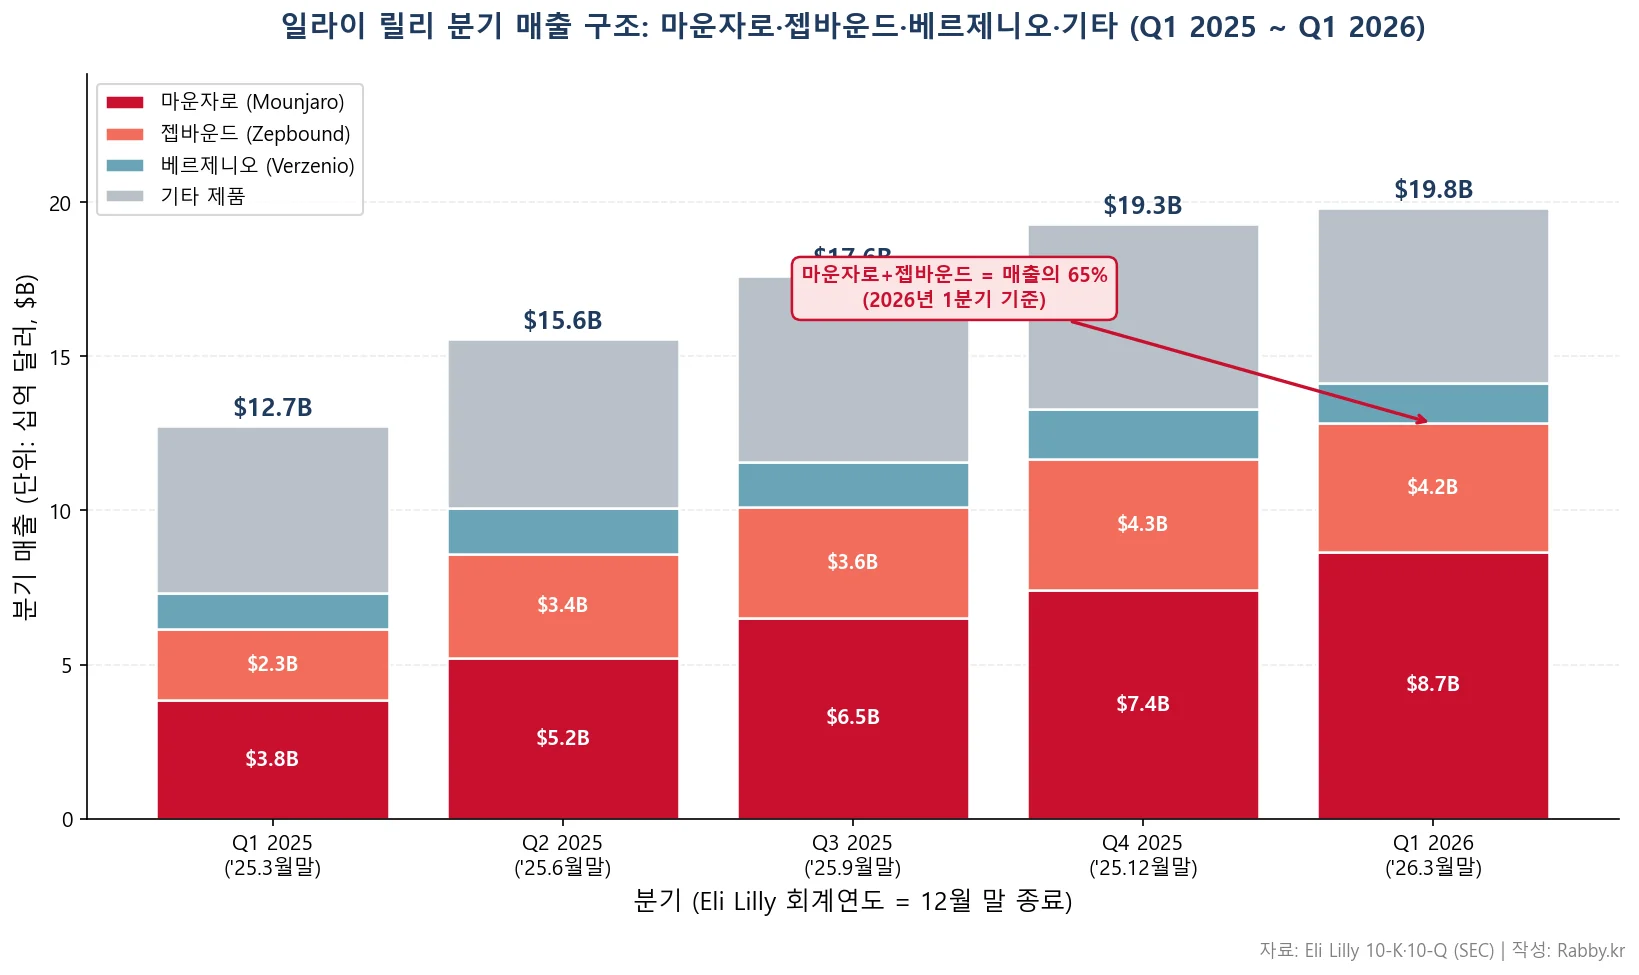
마운자로는 5개 분기 동안 매출이 두 배 넘게 커졌고, 젭바운드도 가파른 램프를 이어 갔습니다. 두 인크레틴이 사실상 회사 전체 성장률을 결정하는 구조입니다.
연간 요약(FY2025, FY2024, FY2023 비교, 단위 $M)
| 항목 | FY2023 | FY2024 | FY2025 | YoY(25 vs 24) |
|---|---|---|---|---|
| 매출 | 34,124 | 45,043 | 65,179 | +45% |
| 매출총이익 | 27,042 | 36,625 | 54,127 | +48% |
| 매출총이익률 | 79.2% | 81.3% | 83.0% | +1.7%p |
| 연구개발비(R&D) | 9,313 | 10,991 | 13,337 | +21% |
| 마케팅·판매·관리비 | 7,404 | 8,594 | 11,094 | +29% |
| 인수 IPR&D 비용 | 3,800 | 3,280 | 2,910 | −11% |
| 세전이익 | 6,554 | 12,680 | 25,731 | +103% |
| 순이익 | 5,240 | 10,590 | 20,640 | +95% |
| 희석 주당순이익(EPS) | $5.80 | $11.71 | $22.95 | +96% |
FY2025 매출은 $65,179M(+45%), 순이익은 $20,640M(+95%), 희석 EPS는 $22.95(+96%)를 기록했습니다. 매출총이익률은 제품 믹스 개선과 생산원가 하락으로 83.0%까지 올랐습니다. 매출 증가폭이 비용 증가폭을 앞지르면서 이익이 매출보다 빠르게 늘어난 한 해였습니다.
수익성 추이 — R&D 집약도와 영업이익률
제약사는 매출총이익률이 80%대로 높고 안정적이라, 분기 수익성은 오히려 연구개발 투자 강도와 인수 신약 자산의 즉시 비용화(인수 IPR&D)에 더 크게 흔들립니다.
| 지표 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025(역산) | Q1 2026 |
|---|---|---|---|---|---|
| R&D / 매출 | 21.5% | 21.4% | 19.7% | 19.7% | 17.7% |
| 영업이익률 | 29.0% | 44.1% | 41.8% | 43.4% | 45.0% |
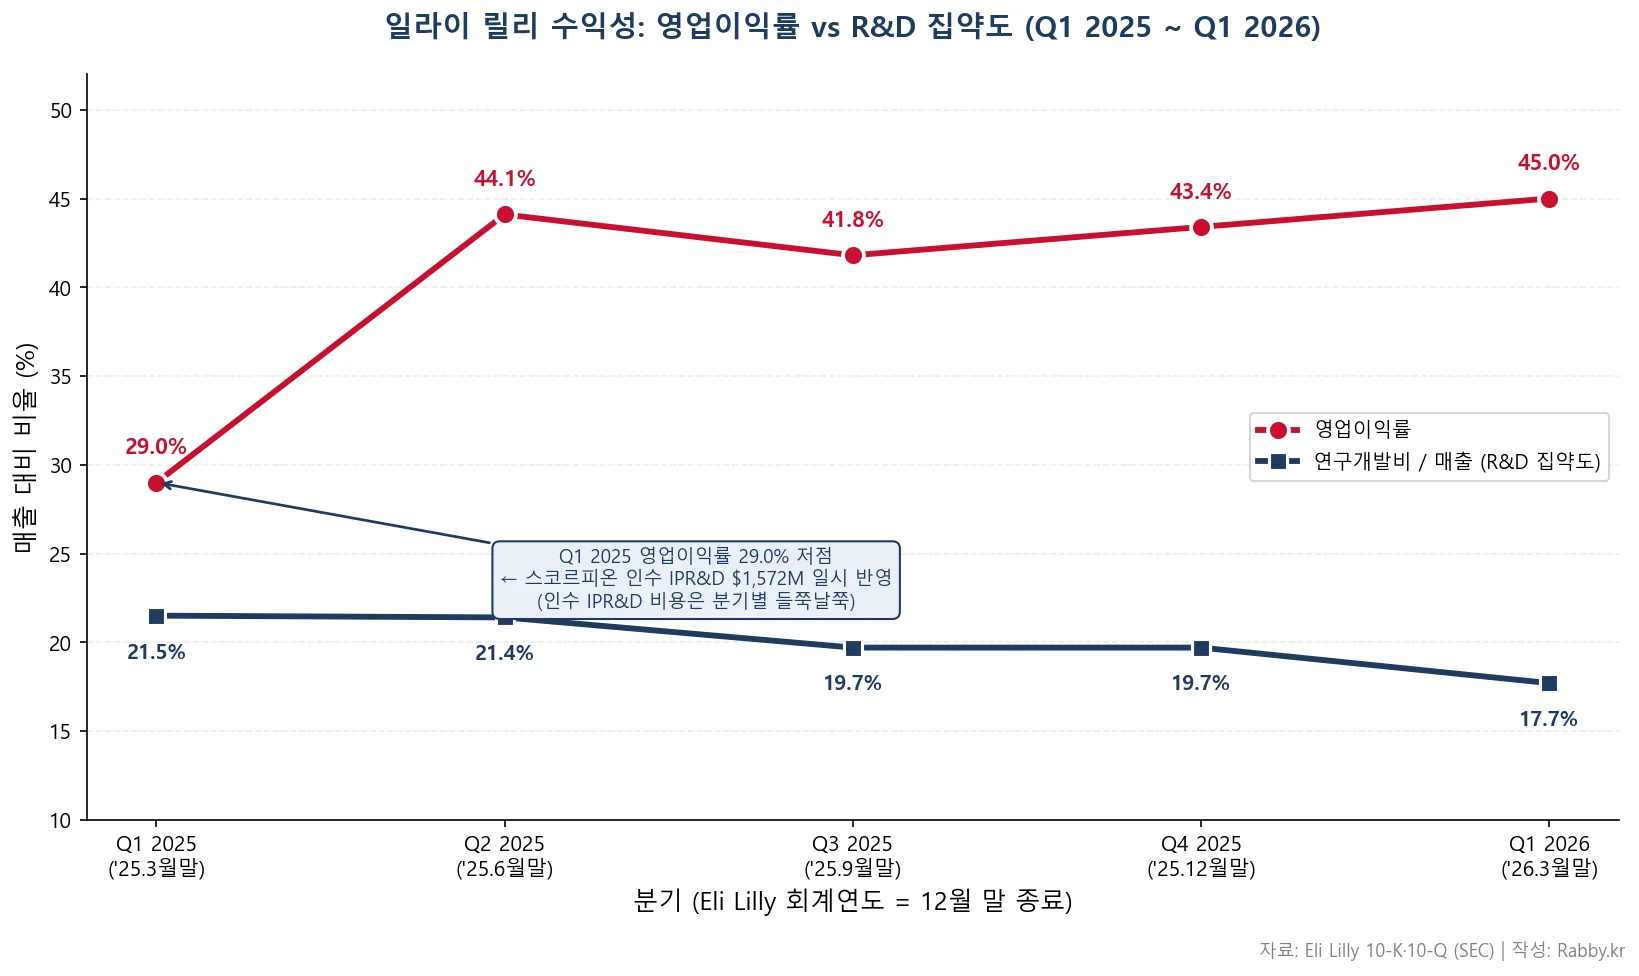
여기서 R&D/매출 비율이 21.5%에서 17.7%로 낮아지는 것은 연구개발비를 줄여서가 아니라 매출이 더 빠르게 커졌기 때문입니다(연구개발비 절대액은 오히려 증가). 영업이익률이 1분기(Q1 2025)에 29.0%로 유독 낮은 것은, 회사가 스코르피온 테라퓨틱스(Scorpion Therapeutics) 인수와 관련해 인수 IPR&D 비용 $1,572M을 그 분기에 일시 반영했기 때문입니다. 인수 IPR&D 비용은 분기마다 들쭉날쭉(lumpy)하므로, 영업이익률을 분기 단위로 비교할 때는 이 항목을 함께 봐야 합니다.
현금흐름·자본배분(FY2025)
- 영업활동 현금흐름: $16.8B (전년 $8.8B)
- 설비투자: $7.8B / 기말 현금 $7.3B / 총부채 $42.5B
- 배당: 2025년 주당 $6.00 지급, 2026년 분기배당을 $1.73로 인상(연 환산 $6.92)
- 자사주: 2025년 $4.1B 매입($15.0B 프로그램 중 $10.9B 잔여)
6. 최근 주요 사업 진전
- 경구용 GLP-1 ‘오르포글리프론(orforglipron)’: 10-Q에 따르면 2026년 4월 미국 FDA가 비만 치료제로 승인(브랜드명 Foundayo)했고, 제2형 당뇨병 적응증은 미국·EU·일본에 제출됐습니다. 주사제가 아닌 알약 형태라는 점에서 인크레틴 시장의 새로운 축으로 거론됩니다.
- 메디케어 접근 확대: 회사는 2026년 1분기 미국 정부와 약가 합의를 마무리하고, 메디케어 가입자가 2026년 7월 1일까지 할인된 비만 치료제에 접근하도록 하는 ‘Bridge Program’을 공시했습니다.
- 파이프라인: 10-K은 레타트루타이드(retatrutide), 엘로라린타이드(eloralintide), 레포디시란(lepodisiran), 주1회 인슐린 에프시토라(efsitora) 등 다수의 임상 3상 후보를 명시했습니다. 면역의 미리키주맙(Omvoh), 신경과학의 도나네맙(Kisunla, 알츠하이머) 등도 적응증을 넓히고 있습니다.
- 인수·약가 규제: 2025년 스코르피온(PI3Kα 프로그램)·사이트원(SiteOne)·애드버럼(Adverum) 등을 인수했습니다. 한편 인플레이션 감축법(IRA)에 따라 자디앙은 2026년, 트룰리시티·베르제니오는 2028년부터 미국 정부가 정한 약가 적용 대상으로 선정됐습니다.
7. 주요 리스크 요인
일라이 릴리 기업 분석에서 절대 빠뜨리면 안 되는 것이 리스크입니다. 10-K Item 1A를 다섯 갈래로 정리했습니다.
- 산업 경쟁: 노보 노디스크(세마글루타이드, Wegovy·Ozempic)와의 GLP-1 경쟁, 특허 만료 후 제네릭·바이오시밀러 진입, 위조·불법 혼합조제 인크레틴.
- 규제·정책: IRA 약가 협상(자디앙 2026, 트룰리시티·베르제니오 2028 적용), FDA 승인 불확실성, 국가별 약가·접근 정책.
- 공급망·제조: 인크레틴 수요 대응을 위한 생산능력 확장 부담, 공급 부족·차질 가능성.
- 실행·R&D: 신약 개발의 높은 실패율, 임상 결과 불확실성, 인수 자산 통합.
- 재무: 주요 제품 특허 만료(LOE)에 따른 매출 급감 위험, 매출 집중도(마운자로+젭바운드 56%), 제품 책임 소송(미국 MDL: 위장관·NAION 관련), 환율(유로·엔·위안·파운드) 노출.
10-K은 비생물의약품(저분자 의약품)의 경우 시장 독점이 끝나면 제네릭과의 가격 경쟁으로 단기간에 매출의 상당 부분을 잃을 수 있다고 명시합니다. 즉 지금의 고성장 제품들도 결국 특허 절벽을 맞으며, 그 공백을 새 파이프라인이 메워야 하는 구조입니다.
8. 참고 자료
1차 소스(SEC 공시·공식 IR)
- Eli Lilly FY2025 Form 10-K (SEC EDGAR)
- Eli Lilly Q1 2026 Form 10-Q (SEC EDGAR)
- Eli Lilly 공식 투자자 페이지 (investor.lilly.com)
데이터 출처: 매출·손익·제품별 매출·현금흐름 수치는 모두 위 SEC 10-K/10-Q에서 추출했습니다. 분기 제품 매출은 각 10-Q의 ‘Disaggregation of Revenue’ 주석을, Q4 2025는 연간에서 9개월 누계를 뺀 역산값을 사용했습니다.
관련 글
- 서학개미 ISA 계좌 ETF 절세 전략 — 미국주식 투자 시 세금·계좌 구조
- 엔비디아(NVDA) 기업 분석 2026 — 또 다른 대표 성장주의 1차 소스 분석
- ARM 기업 분석 2026 — 연구개발 집약 기업의 수익성 구조 비교
9. 용어 정리
| 용어 | 설명 |
|---|---|
| GLP-1 / GIP (인크레틴) | 식욕·혈당을 조절하는 호르몬 계열. 비만·당뇨 치료제의 작용 기전. |
| 티르제파타이드(tirzepatide) | 일라이 릴리의 GIP/GLP-1 이중 작용 성분. 마운자로·젭바운드의 동일 성분. |
| 블록버스터 | 연 매출 $10억(약 1조 원) 이상을 올리는 의약품. |
| R&D 집약도 | 매출 대비 연구개발비 비율. 제약사의 정체성을 보여 주는 지표. |
| 인수 IPR&D (Acquired In-Process R&D) | 인수한 미완성 신약 자산을 즉시 비용 처리하는 회계 항목. 분기 이익을 들쭉날쭉하게 만듦. |
| LOE / 특허 절벽(Patent Cliff) | 특허·독점(Loss of Exclusivity)이 끝나 제네릭이 진입하며 매출이 급감하는 현상. |
| IRA(인플레이션 감축법) | 미국 정부가 일부 의약품 약가를 직접 협상·결정하도록 한 법. |
| 파이프라인 / 임상 단계 | 개발 중 신약 후보군. Phase 1·2·3, 제출(Submitted), 승인(Approved)으로 진행. |
| GAAP / Non-GAAP | 회계기준 손익(GAAP)과 일회성·상각을 조정한 손익(Non-GAAP). 제약은 IPR&D·무형자산 상각으로 둘의 격차가 큼. |
| GM (매출총이익률) | 매출에서 매출원가를 뺀 이익의 비율. |
| YoY / QoQ | 전년 동기 대비 / 전 분기 대비 증감률. |
| CapEx | 설비투자(생산시설 등 자본적 지출). |
면책 안내: 본 글은 SEC 공시 등 공개 자료에 기반한 정보 제공·기업 레퍼런스 목적이며, 특정 종목의 매수·매도를 권유하는 투자 판단 조언이 아닙니다. 투자의 최종 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고하세요.