펩시코(PepsiCo, 티커 PEP)는 펩시·게토레이·레이즈·도리토스·퀘이커를 거느린 미국 대표 소비재 기업입니다. 빅테크나 반도체처럼 폭발적으로 성장하지는 않지만, 1965년부터 매년 배당을 늘려 온 배당왕(Dividend King)으로 서학개미의 대표적인 방어주·배당주 후보입니다. 이 글의 펩시코 기업 분석은 종목 추천이 아니라, SEC에 제출된 10-K·10-Q 1차 자료를 바탕으로 사업 구조·세그먼트·수익성·현금흐름·리스크를 정리한 기업 레퍼런스입니다.
특히 2025 회계연도는 펩시코를 읽는 방식이 바뀐 해였습니다. 사업 세그먼트를 전면 개편했고, Rockstar(락스타) 브랜드 무형자산 손상으로 회계상 순이익은 줄었지만 일회성 항목을 제외한 핵심 이익은 거의 그대로였습니다. 소비재 기업을 볼 때 왜 펩시코 유기적 성장(organic revenue growth)과 물량·가격 분해를 봐야 하는지, 그리고 펩시코 유기적 성장이 배당왕의 현금흐름을 어떻게 떠받치는지 숫자로 짚어 보겠습니다.
1. 회사 개요와 미션
펩시코는 1965년 펩시콜라(Pepsi-Cola Company)와 프리토레이(Frito-Lay, Inc.)가 합병해 탄생한 식품·음료 복합 기업입니다. 본사는 미국 뉴욕주 퍼처스(Purchase, New York)에 있고, 나스닥에 상장돼 있습니다. 음료(펩시·마운틴듀·게토레이·아쿠아피나)와 간편식품(레이즈·도리토스·치토스·퀘이커)을 양대 축으로, 200개 이상의 국가·지역에서 제품을 판매합니다.
| 항목 | 내용 |
|---|---|
| 창업·설립 | 1965년 (펩시콜라 + 프리토레이 합병) |
| 본사 | 미국 뉴욕주 퍼처스 |
| CEO | Ramon L. Laguarta (회장 겸 CEO, 2018년~) |
| 상장 | 나스닥(NASDAQ: PEP) |
| 직원 수 | 약 306,000명 (미국 약 125,000명) |
| 보고 세그먼트 | 6개 (2025년 개편) |
| 회계연도 | 12월 마지막 토요일 종료 (FY2025 = 2025-12-27) |
펩시코는 식음료 기업답게 회계연도가 달력연도와 약간 다릅니다. 매년 마지막 토요일에 끝나기 때문에 5~6년마다 한 번씩 ’53번째 주’가 추가됩니다. 이 점은 분기·연간 비교에서 중요한 변수가 됩니다.
2. 사업 구조 — 2025년 세그먼트 전면 개편
펩시코 기업 분석에서 가장 먼저 짚어야 할 것이 세그먼트 개편입니다. 펩시코는 2025년에 보고 세그먼트를 기존 7개(프리토레이 북미·퀘이커 북미·펩시 음료 북미·라틴아메리카·유럽·AMESA·APAC)에서 6개로 재편했습니다. 핵심은 ① 북미 식품을 하나(PFNA)로 합치고 ② 국제 사업을 ‘국제 음료 프랜차이즈’와 ‘지역 식품’으로 나눈 것입니다. 회사는 이전 연도 수치도 새 구조로 재작성(recast)했습니다.
| 세그먼트 | 내용 | FY2025 매출 | 비중 |
|---|---|---|---|
| PFNA (북미 식품) | 미국·캐나다 간편식품 (레이즈·도리토스·치토스·퀘이커) | $27,528M | 29.3% |
| PBNA (북미 음료) | 미국·캐나다 음료 (펩시·게토레이·마운틴듀·아쿠아피나) | $28,197M | 30.0% |
| IB Franchise (국제 음료) | 국제 프랜차이즈 음료 + SodaStream | $4,997M | 5.3% |
| EMEA (유럽·중동·아프리카) | 해당 지역 식품·음료 | $18,025M | 19.2% |
| LatAm Foods (중남미 식품) | 라틴아메리카 간편식품 | $10,549M | 11.2% |
| Asia Pacific Foods (아태 식품) | 중국·호주·인도 등 간편식품 | $4,629M | 4.9% |
| 합계 | $93,925M | 100% |
북미 식품(PFNA)과 북미 음료(PBNA)가 합쳐 매출의 약 59%를 차지하는 ‘북미 중심’ 구조입니다. 동시에 EMEA·LatAm 등 해외 비중도 적지 않아, 환율(F/X) 변동에 따라 달러 환산 매출이 크게 흔들립니다.
여기서 소비재 기업 특유의 개념이 등장합니다. 회사가 발표하는 ‘유기적(organic) 매출 성장’은 단순 보고 매출(reported)에서 환율 환산·인수와 매각(구조 변화)·53번째 주 영향을 제외한 비-GAAP 지표입니다. FY2025 펩시코의 보고 매출 성장은 +2.3%, 유기적 성장은 +2%였습니다. 둘의 차이는 주로 인수·매각 효과(-1%p)에서 나왔습니다.
3. 주요 제품 — 식품과 음료의 양면 포트폴리오
펩시코의 힘은 한두 개 히트 상품이 아니라 수십 개 대형 브랜드의 포트폴리오에서 나옵니다.
- 간편식품(Foods): 레이즈(Lay’s), 도리토스(Doritos), 치토스(Cheetos), 러플스(Ruffles), 토스티토스(Tostitos), 프리토스(Fritos), 그리고 시리얼·오트밀의 퀘이커(Quaker).
- 음료(Beverages): 펩시(Pepsi), 마운틴듀(Mountain Dew), 게토레이(Gatorade), 아쿠아피나(Aquafina), 버블리(Bubly), 펩시 제로 슈가. 북미에서는 셀시우스(Celsius)·알라니 뉴(Alani Nu) 등 외부 브랜드도 유통합니다.
- 국제 음료 프랜차이즈: 7UP, 미린다(Mirinda), 스팅 에너지(Sting), 그리고 SodaStream 가정용 탄산수 기기.
음료 사업은 두 가지 모델이 섞여 있습니다. 펩시 음료 북미(PBNA)는 자체 보틀링 공장을 운영해 완제품을 직접 만들지만, 국제 음료(IB Franchise)는 주로 농축액(concentrate)을 독립 보틀러에 판매합니다. 그래서 음료 물량은 매출과 정확히 비례하지 않으며, 회사는 보틀러 케이스 판매(BCS)와 농축액 출하(CSE)를 따로 집계합니다.
4. 공급망·고객 구조
펩시코는 원자재(감자·옥수수·식용유·설탕·알루미늄 등)를 대량 매입해 자체 공장에서 제조하고, 직접배송(DSD) 네트워크로 소매점에 공급합니다. 이 구조는 규모의 경제를 주지만, 원자재 가격과 관세에 직접 노출된다는 약점도 있습니다. 실제로 FY2025 북미 음료(PBNA)의 원가에는 관세가 약 6%포인트만큼 영향을 줬다고 공시했습니다.
고객 측면에서는 대형 유통의 집중도가 핵심입니다. 10-K에 따르면 2025년 월마트(샘스클럽 포함)가 펩시코 연결 매출의 약 14%를 차지했습니다. 단일 고객 의존도가 높은 만큼, 이 관계의 변화는 PFNA·PBNA 세그먼트에 큰 영향을 줄 수 있다고 회사는 밝히고 있습니다.
5. FY2025 실적 상세
펩시코 기업 분석에서 가장 주목받는 재무지표를 1차 자료로 정리했습니다. 먼저 세그먼트별 연간 매출입니다(단위: 십억 달러, $B). 2025년 개편된 6개 세그먼트 기준이며, 이전 연도도 재작성된 수치입니다.
| 세그먼트 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| PFNA (북미 식품) | 28.0 | 27.4 | 27.5 |
| PBNA (북미 음료) | 27.6 | 27.8 | 28.2 |
| IB Franchise (국제 음료) | 4.6 | 4.9 | 5.0 |
| EMEA | 16.2 | 16.7 | 18.0 |
| LatAm Foods | 10.6 | 10.6 | 10.5 |
| Asia Pacific Foods | 4.5 | 4.5 | 4.6 |
| 총매출 | 91.5 | 91.9 | 93.9 |
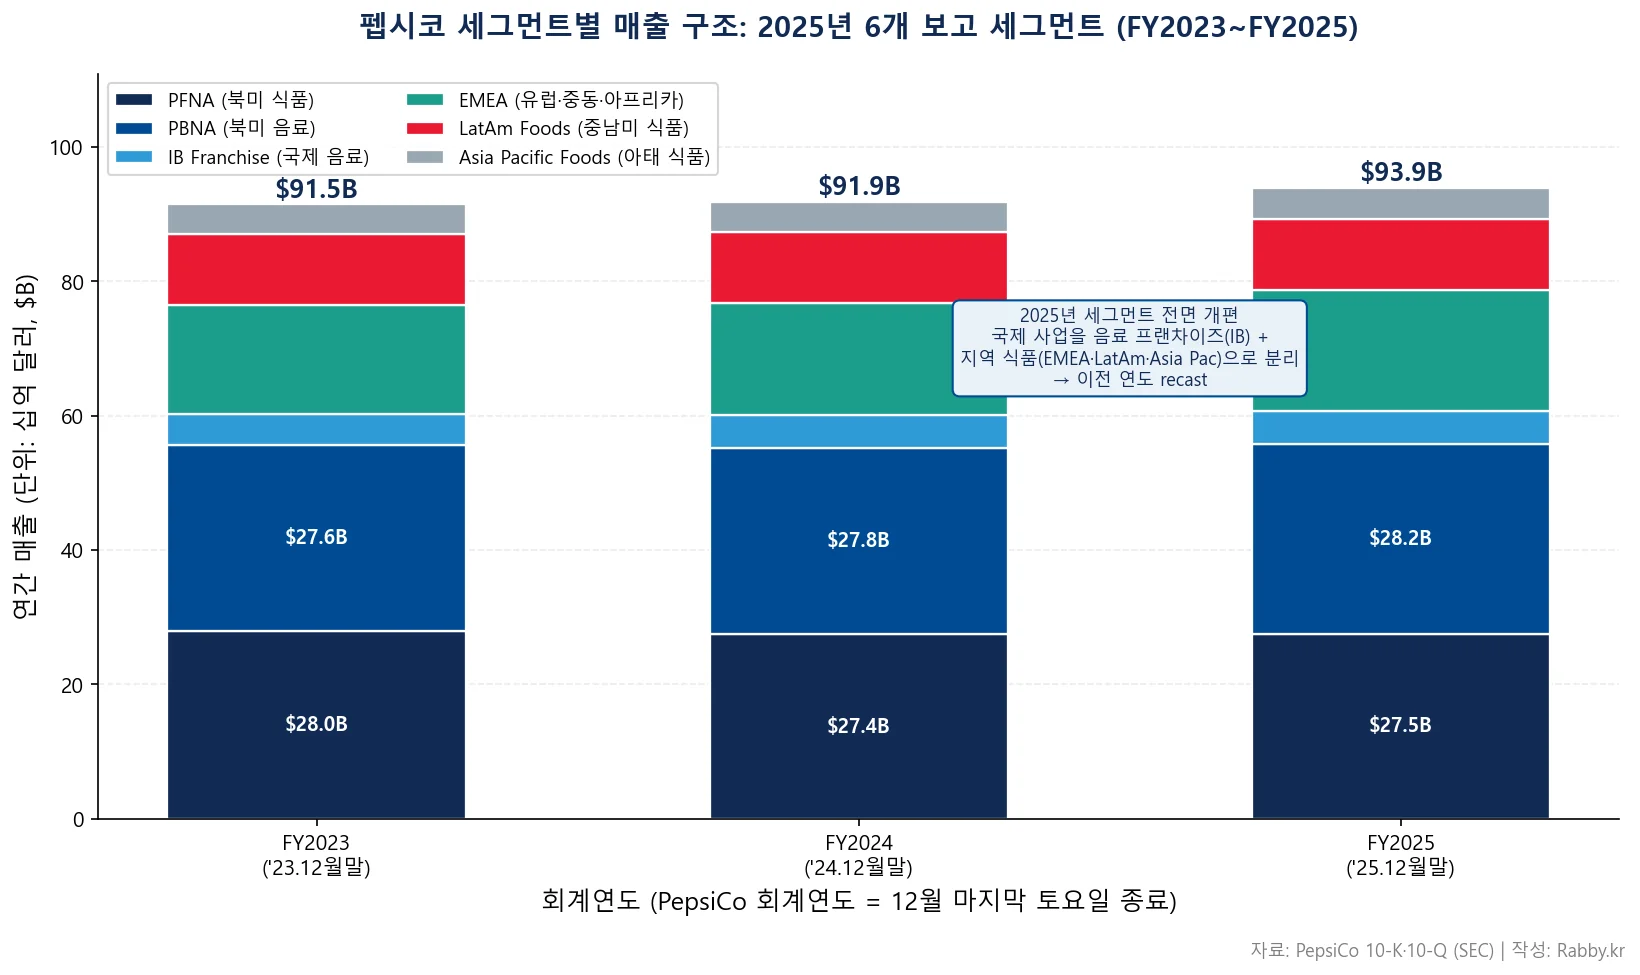
성장은 완만합니다. 북미 식품·음료는 거의 제자리이고, 전체 성장의 상당 부분이 EMEA(유럽·중동·아프리카)에서 나왔습니다. 소비재 대기업의 전형적인 ‘저성장·고안정’ 매출 구조입니다.
연간 손익 요약(FY2023~FY2025, 단위 $M)
| 항목 | FY2023 | FY2024 | FY2025 | YoY(25 vs 24) |
|---|---|---|---|---|
| 매출 | 91,471 | 91,854 | 93,925 | +2.3% |
| 매출총이익 | 49,590 | 50,110 | 50,859 | +1.5% |
| 매출총이익률 | 54.2% | 54.6% | 54.1% | −0.5%p |
| 판매·일반·관리비 | 36,677 | 37,190 | 37,368 | +0.5% |
| 무형자산 손상 | 927 | 33 | 1,993 | — |
| 영업이익 | 11,986 | 12,887 | 11,498 | −11% |
| 영업이익률 | 13.1% | 14.0% | 12.2% | −1.8%p |
| 순이익(펩시코 귀속) | 9,074 | 9,578 | 8,240 | −14% |
| 희석 주당순이익(GAAP EPS) | $6.56 | $6.95 | $6.00 | −14% |
| 핵심 EPS(Core, non-GAAP) | — | $8.16 | $8.14 | flat |
여기에 소비재 기업을 읽는 핵심 포인트가 있습니다. 매출은 +2.3% 늘었는데 GAAP 순이익과 EPS는 14%나 줄었습니다. 원인은 거의 전적으로 무형자산 손상 $1,993M입니다. 이 손상은 대부분 에너지 음료 Rockstar(락스타) 브랜드 가치 하향에서 나왔습니다(2020년 인수). 손상은 현금이 나가지 않는 회계상 비용입니다. 그래서 손상·구조조정·인수 관련 같은 일회성 항목을 제외한 핵심 EPS(Core)는 $8.14로 전년 $8.16과 사실상 동일했습니다.
즉 GAAP EPS(−14%)만 보면 사업이 급격히 나빠진 것처럼 보이지만, 본업의 이익 창출력은 거의 유지됐다는 뜻입니다. 제약사의 인수 신약 비용(IPR&D)처럼, 소비재 기업도 GAAP과 핵심(Core) 지표를 함께 봐야 그림이 맞습니다.
유기적 성장 분해 — 물량 vs 가격
소비재 기업의 진짜 성장 동력은 유기적 성장을 물량(수요)과 가격(인플레·믹스)으로 쪼갤 때 드러납니다. FY2025 펩시코의 세그먼트별 분해는 다음과 같습니다(단위: %포인트, 비-GAAP).
| 세그먼트 | 유기적 성장 | 물량 | 가격 |
|---|---|---|---|
| PFNA | −2% | −2 | +1 |
| PBNA | +1% | −3.5 | +5 |
| IB Franchise | +3% | 0 | +2 |
| EMEA | +6% | −3 | +9 |
| LatAm Foods | +4.5% | 0 | +4 |
| Asia Pacific Foods | +1.5% | +5 | −3 |
| 전체 | +2% | −2 | +4 |
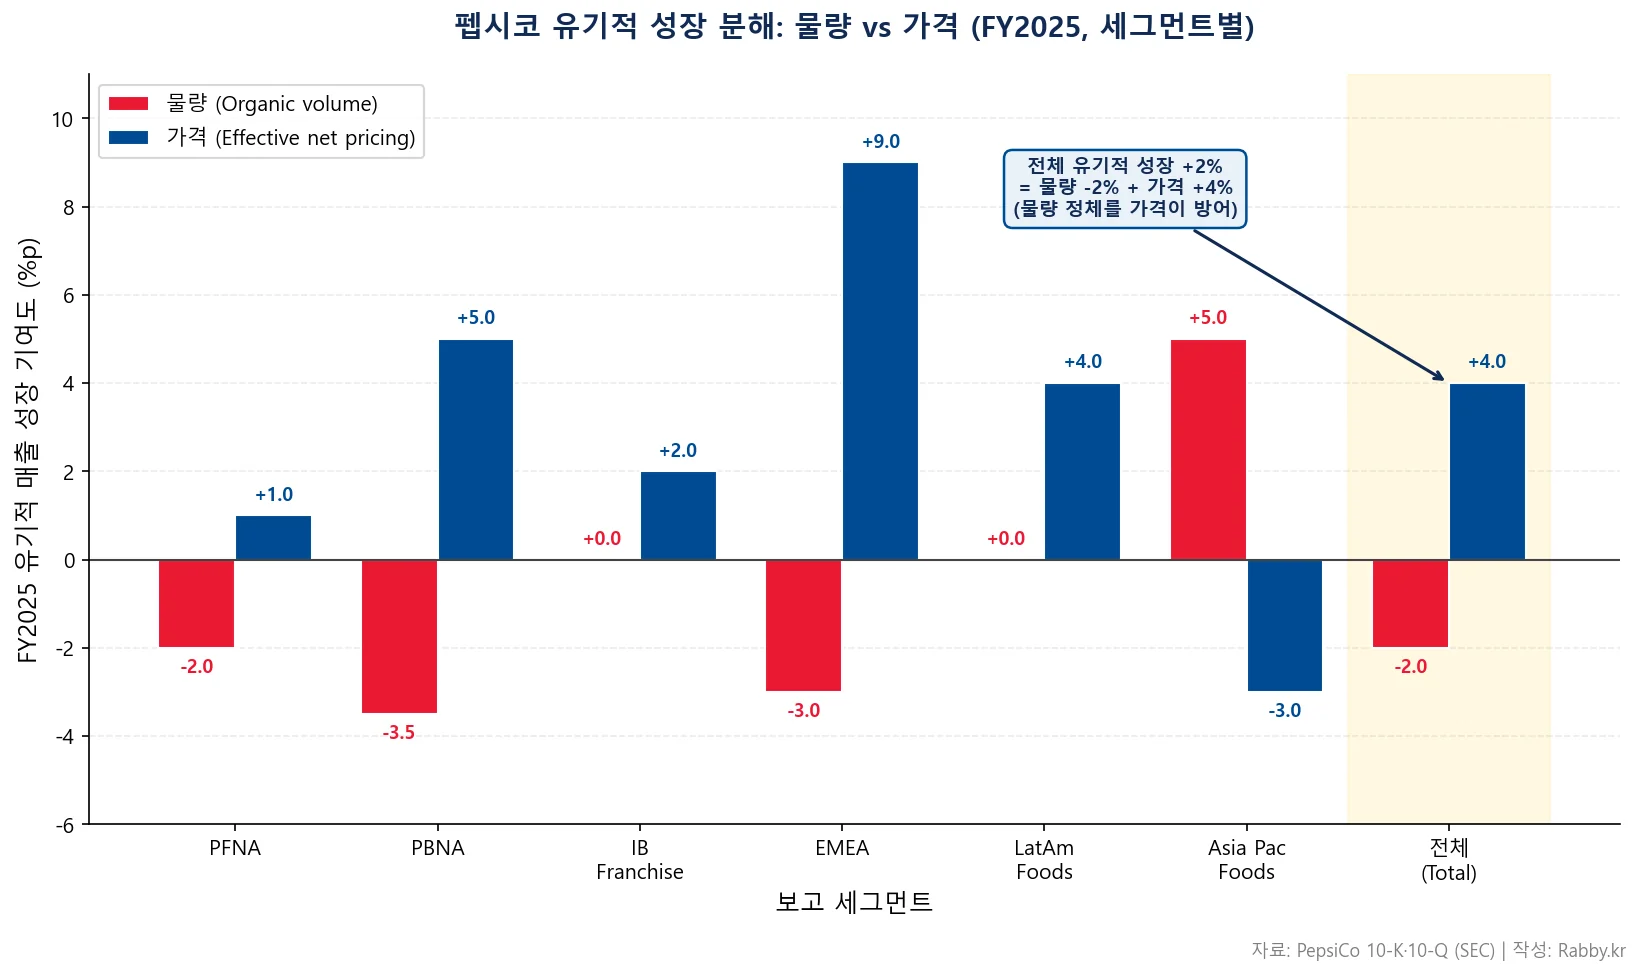
전체 유기적 성장 +2%는 물량 −2% + 가격 +4%로 이루어졌습니다. 즉 팔린 양은 오히려 줄었고, 가격 인상이 성장을 떠받친 한 해였습니다. 이는 현재 글로벌 식음료 산업 공통의 흐름으로, 인플레 시기에 가격을 올린 뒤 소비자 수요(물량)가 둔화되는 국면을 그대로 보여 줍니다. 세그먼트별 편차도 큽니다. EMEA는 고인플레로 가격이 +9%였고, Asia Pacific은 물량이 +5%로 늘었습니다.
현금흐름·자본배분(FY2025)
- 영업활동 현금흐름: $12.1B (전년 $12.5B)
- 순설비투자: 약 $3.9B / 잉여현금흐름(FCF): $8.2B (전년 $7.5B, +9%)
- 배당: 1965년 이후 매년 분기 배당 지급. 2026년 2월 연간 배당을 4% 인상($5.69→$5.92/주) — 펩시코는 50년 넘게 매년 배당을 늘려 온 배당왕입니다.
- 주주환원: 2026년 약 $8.9B(배당 약 $7.9B + 자사주 약 $1.0B) 환원 계획
6. 최근 주요 사업 진전
- Q1 FY2026 실적(2026-03-21 종료, 12주): 매출 $19,443M(+8.5%), 영업이익 $3,213M(영업이익률 16.5%), 순이익(귀속) $2,327M, 희석 EPS $1.70(전년 $1.33). 손상 같은 일회성 비용이 없어 영업이익률이 정상 수준으로 돌아왔습니다. 다만 보고 매출 +8.5%에는 우호적 환율(+3%p)과 인수 효과(+2.5%p)가 섞여 있어, 유기적 성장은 +3%(물량 보합·가격 +2%)였습니다.
- ‘더 건강한’ 포트폴리오 인수: 2025년 기능성 탄산음료 poppi(VNGR Beverage)를 약 $1.95B, 멕시코식 식품 브랜드 Siete(Garza Food Ventures)를 약 $1.2B에 인수했습니다. 설탕·인공첨가물을 줄인 카테고리로 무게중심을 옮기려는 행보입니다.
- Rockstar 브랜드 손상: 에너지 음료 시장 경쟁 심화로 Rockstar 브랜드 가치를 하향하며 무형자산 손상을 인식했습니다(FY2025 손상 $1,993M의 핵심).
- 관세·원가 압박: 알루미늄 등 원자재에 대한 관세가 북미 음료 원가를 끌어올렸고, 회사는 생산성 절감(productivity)과 가격으로 일부를 상쇄했다고 공시했습니다.
7. 주요 리스크 요인
펩시코 기업 분석에서 빠뜨리면 안 되는 것이 리스크입니다. 10-K Item 1A를 다섯 갈래로 정리했습니다.
- 산업 경쟁: 코카콜라 등과의 음료 경쟁, 유통업체 자체 브랜드(PB)의 가격 공세, 건강·웰빙 트렌드와 GLP-1 비만 치료제 확산에 따른 간식·탄산 수요 변화.
- 규제·정책: 설탕세·라벨링 규제, 인공첨가물·건강 관련 정책, 다국가 식품 안전 규제.
- 공급망·원가: 원자재(감자·옥수수·식용유·알루미늄) 가격 변동, 관세, 물류 비용.
- 실행·인수: 인수 브랜드 통합 실패와 무형자산 손상 위험(Rockstar 사례), 신제품·신카테고리 진입 리스크.
- 재무: 다국적 사업의 환율(유로·멕시코 페소·파운드 등) 노출, 물량 둔화 지속 가능성, 고금리에 따른 이자 부담.
10-K은 가격 인상에 따른 소비자의 물량 둔화, 그리고 유통업체 자체 브랜드와의 가격 경쟁을 명시적 위험으로 다룹니다. 즉 지금처럼 가격으로 성장을 떠받치는 구조가 영원히 지속될 수는 없으며, 결국 물량(수요) 회복이 다음 과제라는 점을 보여 줍니다.
8. 참고 자료
1차 소스(SEC 공시·공식 IR)
- PepsiCo FY2025 Form 10-K (SEC EDGAR)
- PepsiCo Q1 FY2026 Form 10-Q (SEC EDGAR)
- PepsiCo 공식 투자자 페이지 (pepsico.com/investors)
데이터 출처: 매출·손익·세그먼트·유기적 성장 분해·현금흐름 수치는 모두 위 SEC 10-K/10-Q에서 추출했습니다. 세그먼트 매출은 10-K 세그먼트 주석을, 유기적 성장 분해(물량·가격)는 MD&A의 비-GAAP 표를 사용했습니다.
관련 글
- 서학개미 ISA 계좌 ETF 절세 전략 — 미국 배당주 투자 시 세금·계좌 구조
- 엔비디아(NVDA) 기업 분석 2026 — 고성장 성장주와 방어주의 대비
- ARM 기업 분석 2026 — GAAP·비-GAAP 수익성 구조 비교
9. 용어 정리
| 용어 | 설명 |
|---|---|
| 유기적 매출 성장 (Organic Revenue Growth) | 보고 매출에서 환율·인수/매각·53번째 주 영향을 제외한 비-GAAP 성장률. 본업의 실제 성장을 보여 줌. |
| 물량(Volume) vs 가격(Pricing) | 유기적 성장을 판매량(수요)과 단가(인상·믹스)로 분해한 것. CPG 기업의 핵심 분석 틀. |
| GAAP / Non-GAAP(Core) | 회계기준 손익(GAAP)과 손상·구조조정·일회성을 제외한 핵심 손익(Core). 손상 연도엔 둘의 격차가 큼. |
| 무형자산 손상 (Impairment) | 브랜드·영업권 등 무형자산 가치를 하향할 때 인식하는 현금 미유출 비용. (예: Rockstar) |
| 세그먼트 (Reportable Segment) | 회사가 내부 관리·외부 보고를 위해 나눈 사업 단위. 펩시코는 2025년 6개로 개편. |
| BCS / CSE | 음료 물량 지표. BCS=보틀러 케이스 판매, CSE=농축액 출하. 둘 다 8온스 케이스로 환산. |
| 배당왕 (Dividend King) | 50년 이상 매년 배당을 늘려 온 기업. 펩시코가 대표 사례. |
| DSD (Direct-Store-Delivery) | 제조사가 소매점에 직접 배송하는 유통 방식. |
| F/X (환율) | 해외 매출을 달러로 환산할 때의 환율 효과. 다국적 기업 매출 변동의 주요 변수. |
| FCF (잉여현금흐름) | 영업현금흐름에서 설비투자를 뺀 현금. 배당·자사주 재원. |
| GM / 영업이익률 | 매출총이익률 / 영업이익을 매출로 나눈 비율. |
| YoY / QoQ | 전년 동기 대비 / 전 분기 대비 증감률. |
면책 안내: 본 글은 SEC 공시 등 공개 자료에 기반한 정보 제공·기업 레퍼런스 목적이며, 특정 종목의 매수·매도를 권유하는 투자 판단 조언이 아닙니다. 투자의 최종 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고하세요.