팔란티어(NASDAQ: PLTR)의 실적은 Commercial(민간)과 Government(정부) 2개 세그먼트에 구조적으로 묶여 있고, 성장의 엔진은 2023년 출시한 엔터프라이즈 AI 플랫폼 팔란티어 AIP입니다. FY2025 연매출은 $4.48B(+56% YoY)로, 특히 US Commercial이 +109% 폭증하며 팔란티어 AIP 수요를 반영했고, Q4 Rule of 40은 127%(매출성장 70% + 영업마진 57%)에 이르렀습니다. 반면 10-K가 첫 번째로 명시하는 리스크는 “향후 매출 성장을 유지하지 못할 수 있다”는 성장 지속성과 정부 계약 의존도입니다.
이 글은 그 구조를 한눈에 잡도록 만든 레퍼런스입니다. 뉴스를 볼 때 옆에 두는 기업 레퍼런스를 목표로, Palantir가 SEC에 공식 제출한 FY2025 연간보고서(Form 10-K, 2026-02-17 제출)와 Q4 2025 Investor Presentation(2026-02-02 발표)을 1차 소스로 삼아 팔란티어 AIP를 중심에 둔 사업·재무 구조를 정리했습니다.
1. 회사 개요와 미션
Palantir Technologies Inc.는 2003년 설립된 미국 엔터프라이즈 소프트웨어 기업입니다. 본사는 콜로라도 Denver에 있으며(2020년 Palo Alto에서 이전), 2020년 9월 NYSE 직상장(Direct Listing) 후 현재 NASDAQ에 상장되어 있습니다.
공동창업자: Alexander Karp(현 CEO) + Peter Thiel + Stephen Cohen 등. 10-K에서 Palantir는 Alex Karp와 Peter Thiel을 “Founders”로 명시하며, Founder 영향력이 운영의 핵심 축임을 공시합니다.
FY2025 말(2025-12-31) 기준 전 세계 직원 수는 약 4,429명(정규직)입니다. Tesla(134K)·NVIDIA(42K)·Apple(166K)과 비교하면 훨씬 소규모이지만 매출 $4.48B로 1인당 매출 약 $1M 수준의 고생산성 조직입니다.
Palantir의 핵심 정체성은 “엔터프라이즈 AI 플랫폼”입니다. 10-K에서 회사는 4개 핵심 플랫폼(Gotham, Foundry, Apollo, AIP)을 기반으로 데이터 통합·분석·AI 애플리케이션 구축을 통합 제공하는 기업으로 자기 정의합니다.
2. 사업 구조: 2개 GAAP 세그먼트
Palantir는 GAAP 보고 기준으로 2개 세그먼트만 운영합니다. Tesla(3)·NVIDIA(5)·Apple(5)보다 단순한 구조입니다.
| 세그먼트 | 포함 내용 | FY2025 비중 |
|---|---|---|
| Commercial | 민간 기업 고객 (AIG, BP, Morgan Stanley, HD현대 등) — Foundry·AIP 배포가 주력 | 매출 약 44% |
| Government | 미국·동맹국 정부 기관 (국방부·정보기관·민간 연방기관 등) — Gotham 중심 | 매출 약 56% |
FY2025 세부 매출 구조
Palantir는 추가로 지역 분류(US / International)를 통해 매출을 세분화합니다. 2025년의 핵심 스토리는 US Commercial 폭발적 성장입니다.
| 분류 | FY25 매출 | YoY 성장 |
|---|---|---|
| US Commercial | $1.47B | +109% |
| US Government | $1.85B | +55% |
| US 전체 | $3.32B | +75% |
| International (Comm + Gov) | $1.16B | — |
| 전체 매출 | $4.48B | +56% |
투자자 관점 핵심:
– US Commercial이 전년 대비 2배 이상 성장 — AIP(AI Platform) 수요 폭증의 결과
– Government 매출이 여전히 과반 — Palantir 출신이 CIA·국방부 중심이었던 역사 반영
– International은 성장 둔화 — FY2026 가이던스도 US에 집중
3. 4개 주요 플랫폼
Palantir는 4개 플랫폼을 공식 제품으로 공시합니다. 각 플랫폼은 유기적으로 연결되어 Palantir “Ontology”(의미 계층)를 중심으로 통합 운영됩니다.
Gotham
정부·국방 고객을 위한 정보 분석 플랫폼. 2003년 설립 이래 원조 제품. CIA·국방부·동맹국 정보 기관에서 20년 넘게 사용. 테러리즘 대응·전장 데이터 융합·공급망 분석 등 정부 특수 업무에 최적화.
Foundry
민간 기업용 데이터 운영 플랫폼. 10-K 설명: “데이터 관리, 로직 작성, Palantir Ontology를 통한 시스템 매핑, 분석, 워크플로우 개발의 핵심 기능” 제공. Airbus·BP·Morgan Stanley·HD현대 등 글로벌 대기업이 사용.
Apollo
소프트웨어 배포·운영 자동화 플랫폼. Palantir의 모든 제품을 분산 환경(클라우드·온프레미스·에어갭 환경 등)에 자동 배포·업데이트. “한 번 구축, 모든 곳에 배포” 인프라.
AIP (Artificial Intelligence Platform)
엔터프라이즈 AI 애플리케이션 구축 플랫폼. Gotham/Foundry/Apollo 위에 LLM·AI 에이전트를 Ontology 기반으로 기업 환경에 안전하게 통합. 2023년 출시 이후 매출 급증의 핵심 동력. Q4 2025 180 deals $1M+ 중 상당수가 AIP 관련.
통합 가치: Ontology
Palantir의 경쟁력은 “Ontology(온톨로지)” 계층에 있습니다. 기업의 실제 비즈니스 개념(제품·고객·공정 등)을 데이터와 매핑해 “AI가 실제 업무 맥락에서 작동하도록” 하는 의미 레이어입니다. AIP는 이 Ontology 없이는 단순 LLM 랩퍼일 뿐이라는 게 Palantir의 포지셔닝.
4. 고객·계약 구조
고객 분포 (Q4 2025 TTM 기준)
| 항목 | Q4 2024 TTM | Q4 2025 TTM | YoY |
|---|---|---|---|
| 전체 고객 수 | 711 | 954 | +34% |
| Commercial 고객 수 | 571 | 780 | +37% |
| US Commercial 고객 수 | 382 | 571 | +49% |
계약 지표 (SaaS 핵심)
Palantir는 일반 제조·IT 기업과 달리 SaaS 특화 계약 지표를 공시합니다. 이 지표들이 매출 가시성·고객 확장 속도를 측정합니다.
| 지표 | Q4 2025 값 | 의미 |
|---|---|---|
| TCV (Total Contract Value) | $4.26B (+138% YoY, 분기 최고) | 분기 신규 계약 총가치 |
| RPO (Remaining Performance Obligations) | $4.21B (+144% YoY) | 미실현 매출 잔여분 |
| US Commercial RDV | $4.38B (+145% YoY) | US 민간 잔여 계약 가치 |
| Net Dollar Retention | 139% (+500bp QoQ) | 기존 고객에서만 39% 매출 증가 |
| Rule of 40 (Q4) | 127% | 매출성장률 70% + 영업마진 57% |
| 분기 신규 계약 ($1M+) | 180건 | 84건은 $5M+, 61건은 $10M+ |
Net Dollar Retention 139%의 의미:
– 기존 고객이 1년 전 $100 매출을 기여했다면 올해는 $139 매출 기여
– 새 고객 유치 없이도 기존 고객 확장만으로 39% 성장
– SaaS 업계 평균 110~120% 대비 압도적
Strategic Commercial Contracts
10-K에 별도 공시된 특수 계약 유형. 주식·현금 교환 관련 전략적 파트너십 계약이 일부 매출에 포함됩니다. 투자자는 “Strategic Commercial Contracts 제외 매출 성장률”도 함께 봐야 하며, Q4 2025 기준 이를 제외한 성장률은 72%(포함 70%)로 거의 동일합니다.
5. FY2025 실적 상세
팔란티어 AIP가 끌어올린 성장이 가장 선명하게 드러나는 분기가 Q4 2025입니다. US Commercial이 +137%, US Government가 +66% 증가하며 분기 매출 신기록 $1.41B를 달성했습니다.
Q4 2025 세그먼트별 매출
| 세그먼트 | Q4 2024 | Q4 2025 | YoY |
|---|---|---|---|
| Commercial (US+International) | $372M | $677M | +82% |
| Government (US+International) | $455M | $730M | +60% |
| 전체 | $828M | $1,407M | +70% |
FY2025 연간 실적 요약
| 항목 | FY2025 값 | YoY |
|---|---|---|
| 총매출 | $4.48B | +56% |
| US 매출 | $3.32B | +75% |
| US Commercial | $1.47B | +109% |
| US Government | $1.85B | +55% |
| GAAP 영업이익 | $1.41B (합계 추정) | — |
| Adjusted 영업이익 | $2.25B | 50% margin |
| Adjusted FCF | $2.27B | 51% margin |
| TCV (연간) | $10.8B | +128% |
| GAAP EPS | $0.63 | — |
| Adjusted EPS | $0.75 | — |
| 현금+단기 US Treasury | $7.2B | 무부채 |
| Rule of 40 | 106% | SaaS 최상위 |
Rule of 40 8분기 추이
Palantir의 독보적 성과는 Rule of 40 (매출 성장률 + 영업이익률) 8분기 연속 개선입니다.
| 분기 | 매출 성장률 | Adjusted OpMargin | Rule of 40 |
|---|---|---|---|
| Q1 2024 | 21% | 36% | 57% |
| Q2 2024 | 27% | 37% | 64% |
| Q3 2024 | 30% | 38% | 68% |
| Q4 2024 | 36% | 45% | 81% |
| Q1 2025 | 39% | 44% | 83% |
| Q2 2025 | 48% | 46% | 94% |
| Q3 2025 | 63% | 51% | 114% |
| Q4 2025 | 70% | 57% | 127% |
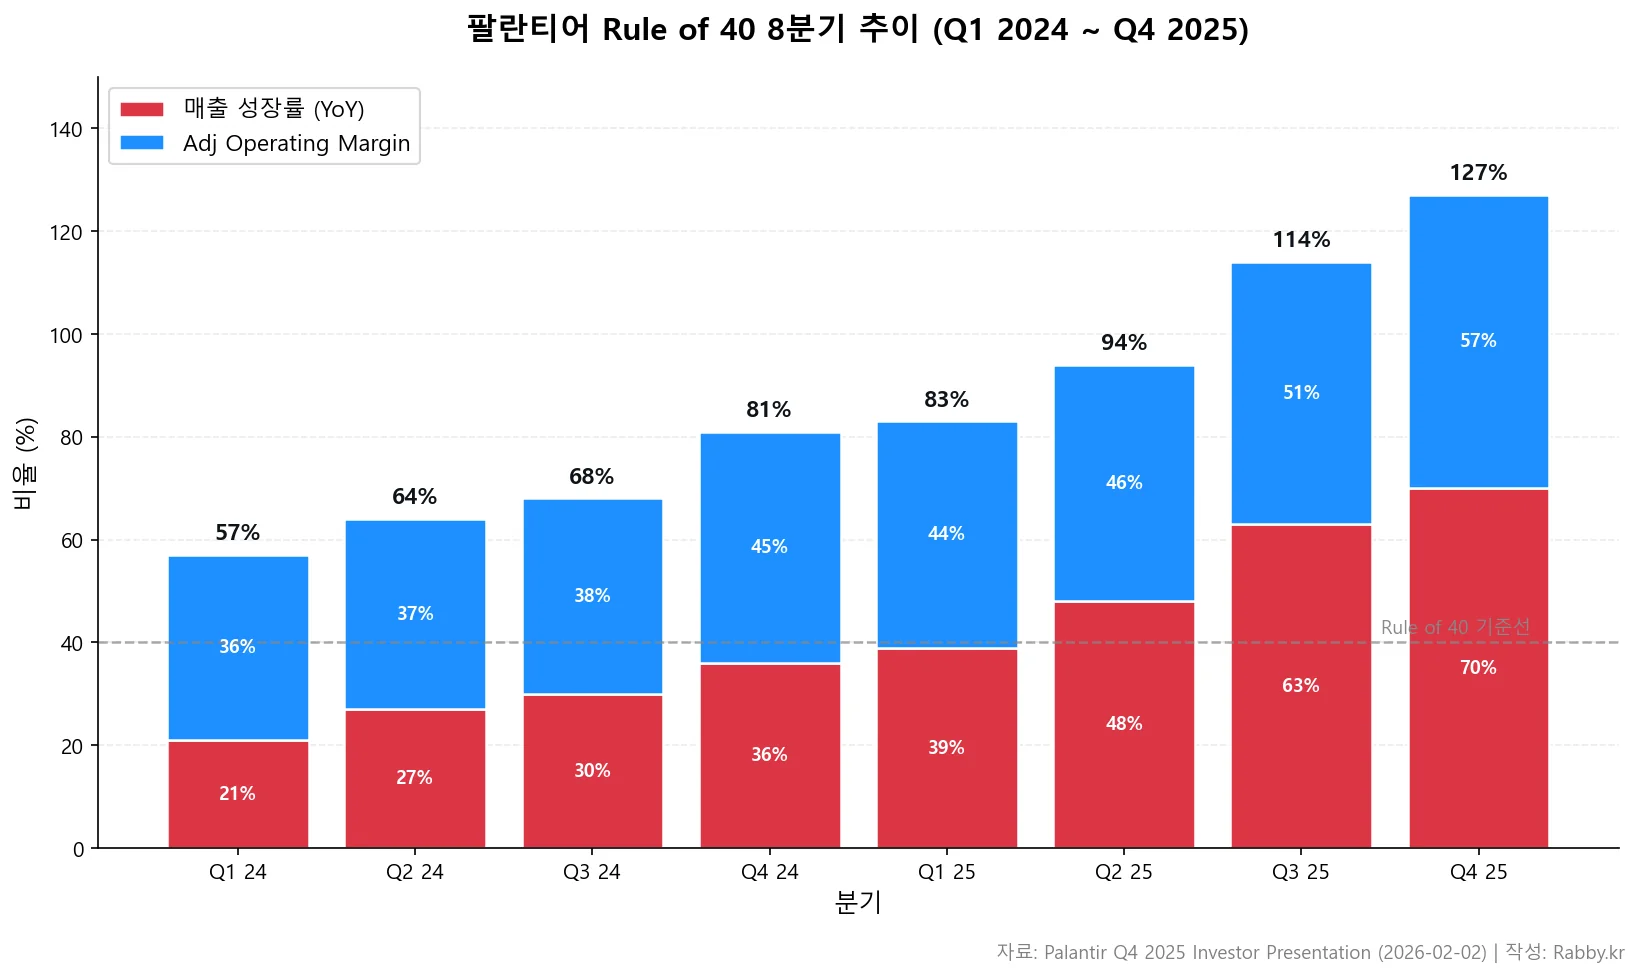
핵심 관찰:
– Rule of 40이 8분기 연속 상승 — 성장과 수익성이 동시에 가속
– Q4 2025 Rule of 40 127%는 엔터프라이즈 소프트웨어 업계 단연 1위
– 일반적인 SaaS는 Rule of 40 40%를 “건전성 기준”으로 삼음. 127%는 예외적
RPO (Remaining Performance Obligations) 5분기 성장
| 분기 | 단기 RPO | 장기 RPO | 전체 RPO |
|---|---|---|---|
| Q4 2024 | $0.83B | $0.90B | $1.73B |
| Q1 2025 | $0.90B | $1.00B | $1.90B |
| Q2 2025 | $1.02B | $1.40B | $2.42B |
| Q3 2025 | $1.14B | $1.46B | $2.60B |
| Q4 2025 | $1.62B | $2.59B | $4.21B |
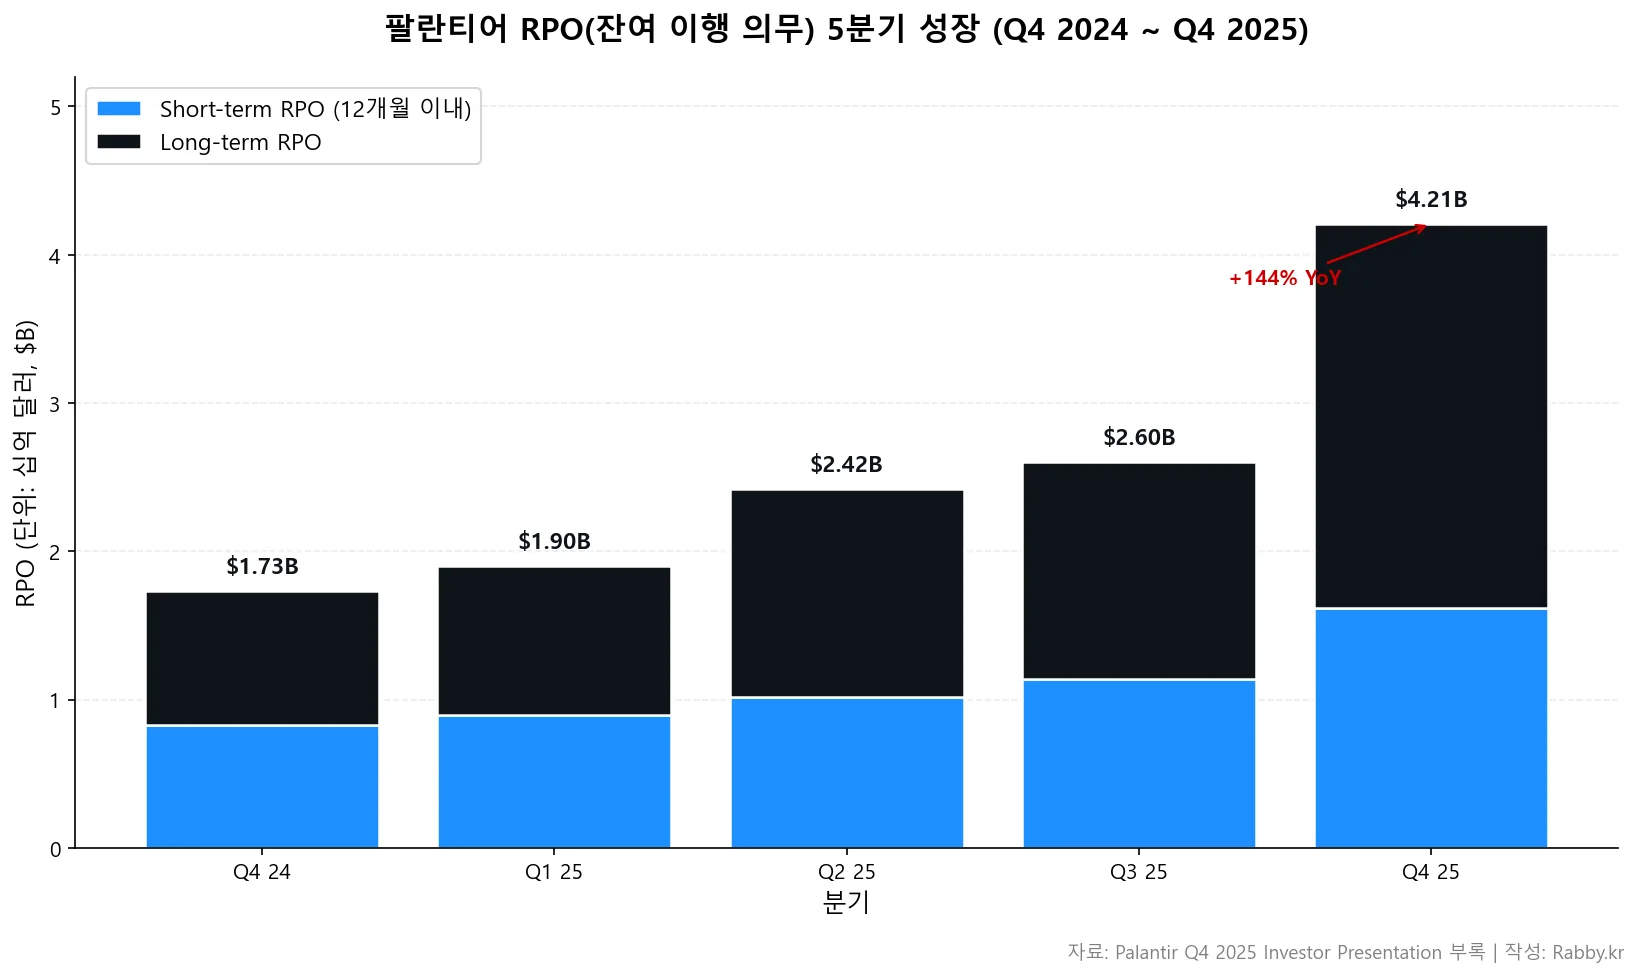
RPO는 비취소 계약의 미실현 매출 잔여분으로 미래 매출 가시성의 선행 지표입니다. 1년간 +144% 급증은 고객 계약이 단발성이 아닌 장기적 확약임을 시사합니다.
수익성 분기 추이
| 분기 | Adjusted 영업이익 | Adjusted 영업마진 | GAAP 순이익 |
|---|---|---|---|
| Q4 2024 | $373M | 45% | $79M |
| Q1 2025 | $391M | 44% | $214M |
| Q2 2025 | $464M | 46% | $326.7M |
| Q3 2025 | $601M | 51% | $475.6M |
| Q4 2025 | $798M | 57% | $608.7M |
GAAP 순이익이 5분기 연속 기하급수적으로 확장 ($79M → $608M). FY2026 가이던스도 “매 분기 GAAP 영업이익·순이익 흑자”를 공식화했습니다.
FY2026 가이던스
Palantir가 공식 제시한 FY2026 가이던스입니다.
| 항목 | 가이던스 |
|---|---|
| 연간 매출 | $7.182B ~ $7.198B (+61% YoY) |
| US Commercial | $3.144B 초과 (+115% YoY) |
| Adjusted 영업이익 | $4.126B ~ $4.142B |
| Adjusted FCF | $3.925B ~ $4.125B |
| Q1 2026 매출 | $1.532B ~ $1.536B |
| Q1 2026 Adjusted 영업이익 | $870M ~ $874M |
| GAAP 영업이익·순이익 | 매 분기 흑자 공식화 |
6. 최근 주요 사업 진전 (2026년 2월 기준)
미 해군 ShipOS 파트너십 (Q4 2025)
Palantir와 미 해군이 ShipOS를 출시 — Foundry + AIP를 미국 해상 산업 기반에 배포해 조선·함정 유지보수 일정을 자동화. “수십 년의 지연·비용 초과를 온타임 납기·해상 우위로 전환”이 목표. Portsmouth Naval Shipyard 자재 검토 시간을 “몇 주 → 1시간 이하”로 단축 사례 공개.
Accenture 전략 파트너십 (Q4 2025)
Palantir의 Forward Deployed Engineer + Accenture의 Palantir 숙련 인력 2,000명+ 협력. 헬스케어·통신·제조·소비재·금융 서비스 전반에 AIP 배포 가속.
HD현대 그룹 확장 파트너십
HD현대가 Foundry/AIP를 조선·정유·건설장비·로봇·전기 시스템에 그룹 전체 확장. 10-K와 Q4 Deck에 “Palantir의 한국 최대·최장 파트너십”으로 명시.
Chain Reaction 출시
미국 AI 인프라용 OS 출시. 에너지 생산자·그리드 운영자·인프라 건설자·데이터센터를 대상으로 Palantir의 “전장 검증 소프트웨어(battle-proven software)” 공급.
미국·AI 관련 정책·정부 매출 확대
- 미 국방부(DoW, 舊 DoD) 매출 지속 확장
- DOGE 효율화 기조에서 Palantir가 정부 디지털 전환 핵심 파트너로 부상
정부·클라우드 수주에서 팔란티어와 맞물리는 빅테크 구도는 마이크로소프트(MSFT) 기업 분석도 함께 참고하세요.
AIP 제품 확장 (Q4 2025 DevCon 4)
- Workflow Builder: 복잡 자동화 구축·시각화·디버그 통합
- Agents & Ontology MCP: AIP 에이전트 외부 시스템 통합
- Provider API Proxy: 외부 LLM 사용 시 자동 보안·출처 추적·관찰성
AIP가 경쟁하는 하이퍼스케일러의 자체 AI 플랫폼(예: AWS Bedrock)은 아마존(AMZN) 기업 분석에서 함께 참고할 수 있습니다.
하이브리드 클라우드 배포 구조
Palantir Apollo는 고객의 클라우드·온프레미스·에어갭 환경 어디든 배포 가능. 일반 CSP와 다른 하이브리드 접근이 강점. 경쟁 CSP의 클라우드 전략은 마이크로소프트(MSFT) 기업 분석에서 함께 참고할 수 있습니다.
7. 주요 리스크 요인
팔란티어 기업 분석에서 절대 빠뜨리면 안 되는 부분이 리스크 요인입니다. 10-K Item 1A 기준 서학개미 투자자가 가장 중요하게 봐야 할 항목입니다.
성장률 지속 가능성 리스크
- 10-K 첫 리스크 항목: “미래에도 매출 성장을 유지할 수 없을 수 있음” 명시
- Q4 2025 +70% YoY는 초고속이지만, FY2026 가이던스 +61%는 성장률 감속 시작을 의미
- AIP 붐이 1~2년 특수인지 구조적 전환인지 판단 필요
고객 집중도 리스크
- 10-K에 명시: 주요 고객 소수가 매출의 상당 비중 차지
- Strategic Commercial Contracts 계약 형태에 주식 교환 포함 — 해당 고객 사업 부진 시 Palantir도 영향
Founder 영향력 리스크
- 창립자 Alex Karp + Peter Thiel의 “Founders” 영향력이 주주 의결권 구조에 특수하게 반영
- Class F Common Stock 등 다층 주식 구조로 소수 주주 영향력 제한
- 10-K에 “Founder 자본 의결권 프레임워크” 관련 리스크 섹션 별도 존재
정부 계약 의존 리스크
- 매출의 약 56%가 Government — 미국 국방 예산·정치 변화에 민감
- 특정 정부 계약 종료 시 분기 매출에 즉각 영향
경쟁 리스크
- Databricks, Snowflake, Microsoft Fabric 등 데이터 플랫폼 경쟁
- OpenAI, Anthropic 등 LLM 업체의 엔터프라이즈 진출 (ChatGPT Enterprise, Claude for Enterprise)
- Big 3 CSP의 자체 AI 플랫폼 (AWS Bedrock, Azure AI Foundry, Google Vertex AI)
- Palantir의 해자는 “Ontology + Forward Deployed Engineer” 모델 — 이 해자가 얼마나 지속될지 관건
주가 배수 관련 (10-K 외 시장 관점)
- Palantir 주식은 전통적 지표(상대 PER·P/S 배수 기준)로 보면 동종 SaaS 평균을 크게 웃도는 수준에서 거래됩니다 (사실 서술)
- Rule of 40 127%가 이런 높은 배수의 배경으로 거론되지만, 성장률 감속이 시작되면 멀티플(주가배수)이 축소될 수 있다는 점이 시장에서 지적됩니다
- 이 항목은 10-K 공시가 아닌 시장 관점의 참고 사항입니다
규제 리스크
- EU AI Act + 각국 AI 규제 — AIP의 일부 기능 제약 가능성
- 미국 수출 통제 영역에 Palantir 일부 제품 포함 가능성 (정보·방위 관련)
사업 실행 리스크
- 4,429명 직원으로 FY2026 매출 $7.2B 규모 운영 — 1인당 매출 $1.6M+ 수준 유지 필요
- Forward Deployed Engineer 모델은 확장성 제약 — 자동화 가속 관건
8. 참고 자료
1차 소스 (직접 확인 가능한 공식 자료)
- Palantir FY2025 Annual Report (Form 10-K) — SEC 공시, 2026-02-17 제출, 회계연도 2025-12-31 종료 SEC EDGAR 링크
- Palantir Q4 2025 Investor Presentation — 공식 IR 자료, 2026-02-02 발표 PDF
- Palantir Investor Relations — 공식 IR 페이지 investors.palantir.com
데이터 출처
- 서학개미 해외주식 보유·순매수 데이터 — 한국은행 국제투자대조표, 한국예탁결제원 보유 현황
- SaaS 업계 Rule of 40 벤치마크 — Palantir Q4 2025 Investor Presentation (S&P Capital IQ 기반)
관련 블로그 글
- 마이크로소프트(MSFT) 기업 분석 2026 — Azure·Copilot 등 엔터프라이즈 AI 경쟁 구도
- 아마존(AMZN) 기업 분석 2026 — AWS Bedrock 등 하이퍼스케일러 AI 플랫폼
- 미국 증시 거래소 NYSE vs 나스닥 비교 (2026) — 서학개미 미국주식 거래 기본
9. 용어 정리
- AIP (Artificial Intelligence Platform): Palantir의 엔터프라이즈 AI 애플리케이션 구축 플랫폼. 2023년 출시, 2024~2025년 매출 급증의 핵심 동력
- Gotham: Palantir의 정부·국방 고객용 정보 분석 플랫폼. 2003년 출시, 원조 제품
- Foundry: Palantir의 민간 기업용 데이터 운영 플랫폼. Ontology 기반 통합 분석·워크플로우 제공
- Apollo: Palantir 제품군을 클라우드·온프레미스·에어갭 환경에 자동 배포·운영하는 인프라 플랫폼
- Ontology (온톨로지): Palantir의 의미 계층. 기업 비즈니스 개념을 데이터에 매핑해 AI가 맥락 이해
- Forward Deployed Engineer (FDE): Palantir의 고객사 파견 엔지니어. 현장에서 플랫폼 구축·운영
- Rule of 40: SaaS 건전성 지표. 매출 성장률 + 영업이익률. 40% 넘으면 건전, Palantir Q4 2025 127%
- RPO (Remaining Performance Obligations): 계약 잔여 이행 의무. 비취소 계약의 미실현 매출 가시성
- TCV (Total Contract Value): 총 계약 가치. 계약 체결 시점의 예상 총 매출
- RDV (Remaining Deal Value): 잔여 계약 가치. 기간 말 시점의 잔여 계약 총액
- Net Dollar Retention (NDR): 기존 고객 순 매출 유지율. 기존 고객에서만 얼마나 매출이 성장했는지 측정
- Strategic Commercial Contracts: Palantir가 주식·현금 교환 형태로 체결한 특수 전략 계약
- DoW (Department of War): 미 국방부의 변경된 공식 명칭(舊 DoD, Department of Defense)
- GAAP: Generally Accepted Accounting Principles. 미국 일반회계기준에 따른 공식 재무 수치
- Non-GAAP / Adjusted: GAAP 외에 회사가 별도 제공하는 조정 지표. 주식기반보상·일회성 비용 등을 제외해 “영업 본질”을 강조
- YoY (Year-over-Year): 전년 동기 대비 증감률
- QoQ (Quarter-over-Quarter): 전분기 대비 증감률
- SaaS (Software as a Service): 구독 기반 소프트웨어 서비스 모델. Palantir는 엔터프라이즈 SaaS 대표 주자
- bp (basis point): 기준점. 1bp = 0.01%
면책 조항: 본 글은 투자 판단 조언이 아닌 정보 제공 목적입니다. Palantir에 대한 공개된 공식 자료(SEC 제출 서류 및 공식 IR 발표)를 바탕으로 회사의 사업 구조와 재무를 정리한 기업 레퍼런스이며, 특정 종목의 매수·매도·보유를 권유하지 않습니다. 모든 투자 판단과 그에 따른 결과의 책임은 투자자 본인에게 있습니다. 자세한 이용 조건은 이용약관·면책조항 페이지를 참고하세요.
데이터 기준일: 2026년 4월 24일. Q1 FY2026 실적 발표(2026년 5월 초 예정) 이후 정기 업데이트 예정(다음 리뷰: 2026-05-15).