AMD(Advanced Micro Devices, 티커 AMD)는 엔비디아의 가장 직접적인 경쟁자로 서학개미 ‘AI 반도체’ 포트폴리오에 빠지지 않는 종목입니다. 2026년 2월 3일 발표된 FY2025(2025년 12월 27일 종료) 연간 실적에서 AMD는 사상 최대 매출 $34,639M(+34% YoY), GAAP 영업이익 $3,694M(+94%), 비-GAAP 영업이익 $7,768M(+27%), 잉여현금흐름 $5,519M를 기록했습니다. 성장의 중심은 AMD 데이터센터 세그먼트 매출 $16,635M(+32%) — EPYC 서버 CPU와 Instinct AI 가속기 GPU가 끌어올렸습니다.
이 AMD 기업 분석은 뉴스 해석이 아니라 SEC 10-K(2026년 2월 4일 제출, FY2025 회계연도 12월 결산)와 공식 IR 분기 실적 발표 1차 소스에 기반한 레퍼런스입니다. AMD는 데이터센터·클라이언트&게이밍·임베디드 3개 보고 세그먼트를 가진 제품 중심 반도체 기업이며, 특히 AMD 데이터센터 사업은 EPYC와 Instinct가 양대 축을 이루며 매출 비중 48%까지 커진 두 번째 성장 곡선입니다. 2025년에는 미국 정부의 Instinct MI308 데이터센터 GPU 대중국 수출통제라는 일회성 변수가 분기 실적을 크게 흔들었습니다. 세그먼트별 매출·마진, MI308 수출통제의 정확한 영향, 그리고 리스크 구조를 있는 그대로 정리해 스스로 판단할 수 있게 돕는 것이 목표입니다.
1. 회사 개요와 미션
AMD는 10-K에 따르면 1969년 5월 1일 델라웨어주 법률에 따라 설립됐고 1972년 상장한 반도체 기업입니다. 본사는 캘리포니아주 산타클라라(2485 Augustine Drive, Santa Clara, CA 95054), 나스닥 티커는 AMD입니다. 회계연도는 12월 마지막 토요일에 끝나는 52~53주 체계로, FY2025는 2025년 12월 27일에 종료됐습니다.
AMD는 10-K에서 회사를 “고성능·AI 컴퓨팅 혁신으로 세계의 가장 중요한 과제를 해결하는 기업”으로 소개하며, “클라우드·AI 인프라, 임베디드 시스템, AI PC, 게이밍” 전반에 기술을 공급한다고 명시합니다. CPU·GPU·네트워킹·소프트웨어를 아우르는 풀스택 AI 솔루션을 전략의 핵심으로 내세웁니다.
회사는 2014년부터 회장 겸 CEO를 맡고 있는 Dr. Lisa Su(리사 수)가 이끕니다. CFO는 Jean Hu(EVP 겸 CFO·재무책임자)입니다. 2025년 12월 27일 기준 직원 수는 약 31,000명입니다.
AMD는 2020년대 들어 대규모 인수로 사업을 확장했습니다. 2022년 자일링스(Xilinx, FPGA·적응형 컴퓨팅) 인수로 임베디드 사업이 대형화됐고, Pensando 인수로 데이터센터 네트워킹(DPU)을 확보했습니다. 2025년에는 ZT Systems를 현금 $3.2B + 자사주 830만 주에 인수해 AI 시스템 설계 역량을 더했고, ZT의 데이터센터 제조 사업은 2025년 10월 Sanmina에 $2.4B에 매각했습니다(섹션 6 참조).
2. 사업 구조: 3개 보고 세그먼트
AMD는 공시상 3개 보고 세그먼트로 사업을 구분합니다. 클라이언트&게이밍 세그먼트 안에서 Client와 Gaming 매출은 별도로 세분 공시됩니다.
| 세그먼트 | 포함 제품 | FY2025 매출 | YoY | 비중 |
|---|---|---|---|---|
| 데이터센터 (Data Center) | AI 가속기, 서버 CPU, GPU, APU, DPU, AI NIC, FPGA, 적응형 SoC | $16,635M | +32% | 48.0% |
| 클라이언트&게이밍 (Client and Gaming) | PC용 CPU·APU·칩셋, 외장 GPU, 세미커스텀 SoC | $14,550M | +51% | 42.0% |
| 임베디드 (Embedded) | 임베디드 CPU·APU·FPGA·SOM·적응형 SoC | $3,454M | -3% | 10.0% |
| 합계 | — | $34,639M | +34% | 100.0% |
합계 검증: 16,635 + 14,550 + 3,454 = $34,639M(공식 전체 매출과 일치). 비중 48.0% + 42.0% + 10.0% = 100.0%.
클라이언트&게이밍 세그먼트 세부 (FY2025):
| 사업 | FY2025 매출 | YoY |
|---|---|---|
| Client (PC용 라이젠 CPU 등) | $10,640M | +51% |
| Gaming (세미커스텀 콘솔 + 라데온 GPU) | $3,910M | +51% |
| 클라이언트&게이밍 합계 | $14,550M | +51% |
합계 검증: 10,640 + 3,910 = $14,550M.
구조적 의미:
- 데이터센터는 AMD의 성장 엔진입니다. EPYC 서버 CPU와 Instinct AI 가속기 GPU가 하이퍼스케일러·OEM 수요를 끌어올려 FY2025 매출 비중 48%를 차지했습니다.
- 클라이언트&게이밍은 FY2025 +51%로 가장 빠르게 성장했는데, 이는 라이젠 CPU의 PC 시장 점유율 확대(Client +51%)와 세미커스텀·라데온 GPU 회복(Gaming +51%)이 함께 작용한 결과입니다.
- 임베디드는 자일링스 인수로 편입된 FPGA·적응형 SoC 중심 사업으로, FY2025 -3%로 고객사 재고 조정의 영향을 받았습니다.
3. 주요 제품 아키텍처·라인업
3-1. 데이터센터 — EPYC·Instinct·Pensando
EPYC 서버 CPU: 데이터센터·클라우드용 x86 프로세서. 2025년 5세대 EPYC 제품군을 출시했고, AWS·Google Cloud·Microsoft Azure 등이 EPYC 기반 클라우드 인스턴스를 확대했습니다.
Instinct AI 가속기 GPU: AI 학습·추론용 데이터센터 GPU. 2025년 Instinct MI350X 시리즈가 본격 출하됐고, AMD는 GPU 로드맵을 “연간 출시 주기(annual cadence)”로 운영한다고 10-K에 명시했습니다. 차세대로 MI400/MI450 시리즈가 준비 중입니다.
Pensando 네트워킹: DPU와 AI NIC(Pollara 400·Vulcano)로 GPU 클러스터 간 고속 연결을 담당합니다.
Helios AI 랙 스케일 플랫폼: CPU·GPU·네트워킹을 통합한 랙 단위 AI 인프라 솔루션으로 2025년 프리뷰됐습니다.
3-2. 클라이언트&게이밍 — 라이젠·라데온
라이젠(Ryzen) CPU: 데스크톱·노트북용 프로세서. “Zen” 아키텍처와 3D V-Cache 기술 기반. Ryzen AI 라인은 Copilot+ PC용 NPU를 통합합니다.
라데온(Radeon) GPU: 외장 그래픽카드. FSR(FidelityFX Super Resolution) 등 머신러닝 기반 그래픽 기술 포함.
세미커스텀 SoC: 게임 콘솔 등에 들어가는 맞춤형 칩. 매출은 콘솔 제품 사이클에 연동됩니다.
3-3. 임베디드 — 자일링스 FPGA·적응형 SoC
자일링스 인수로 편입된 FPGA(Versal·Kintex 등)·적응형 SoC·임베디드 CPU가 산업 자동화·항공우주·통신·자동차 등에 쓰입니다. AMD는 2025년 우주 등급 Versal 제품과 임베디드 AI 프로세서를 추가했습니다.
4. 제조·공급망·고객 구조
4-1. 팹리스 모델
AMD는 자체 생산 팹이 없는 팹리스 기업으로, 웨이퍼 제조를 외부 파운드리에 위탁합니다. 핵심 파트너는 TSMC입니다. 10-K는 “우리는 제품 제조를 제3자에 의존하며, 그들이 적시에 충분한 수량을 경쟁력 있는 기술로 생산하지 못하면 사업에 중대한 부정적 영향을 줄 수 있다”고 명시합니다. 팹리스 구조 덕분에 AMD의 자본지출은 FY2025 $974M으로, 매출 대비 약 2.8% 수준에 그칩니다.
4-2. 고객 구조 — 낮은 단일 고객 집중도
10-K에 따르면 FY2025와 FY2024 모두 단일 고객이 전체 매출의 10%를 넘지 않았습니다(FY2023에는 클라이언트&게이밍 세그먼트 고객 1곳이 18%). 이는 단일 유통사가 매출의 32%를 차지하는 브로드컴 등과 비교하면 고객 집중도가 상대적으로 낮은 편입니다.
데이터센터 제품은 대형 다국적 퍼블릭 클라우드 사업자와 하이퍼스케일 데이터센터가 직간접적으로 상당 부분을 구매합니다. 클라이언트 제품은 PC OEM·유통사·애드인보드(AIB) 파트너를 통해, 게이밍은 세미커스텀 콘솔 고객을 통해 판매됩니다.
4-3. 수출 규제 환경
10-K는 수출 규제·관세·무역 보호 조치를 별도 리스크로 다룹니다. 2025년 미국 정부의 Instinct MI308 데이터센터 GPU 대중국 수출통제가 실제로 실적에 큰 영향을 줬으며, 이는 섹션 5-5에서 상세히 정리합니다.
5. FY2025 실적 상세
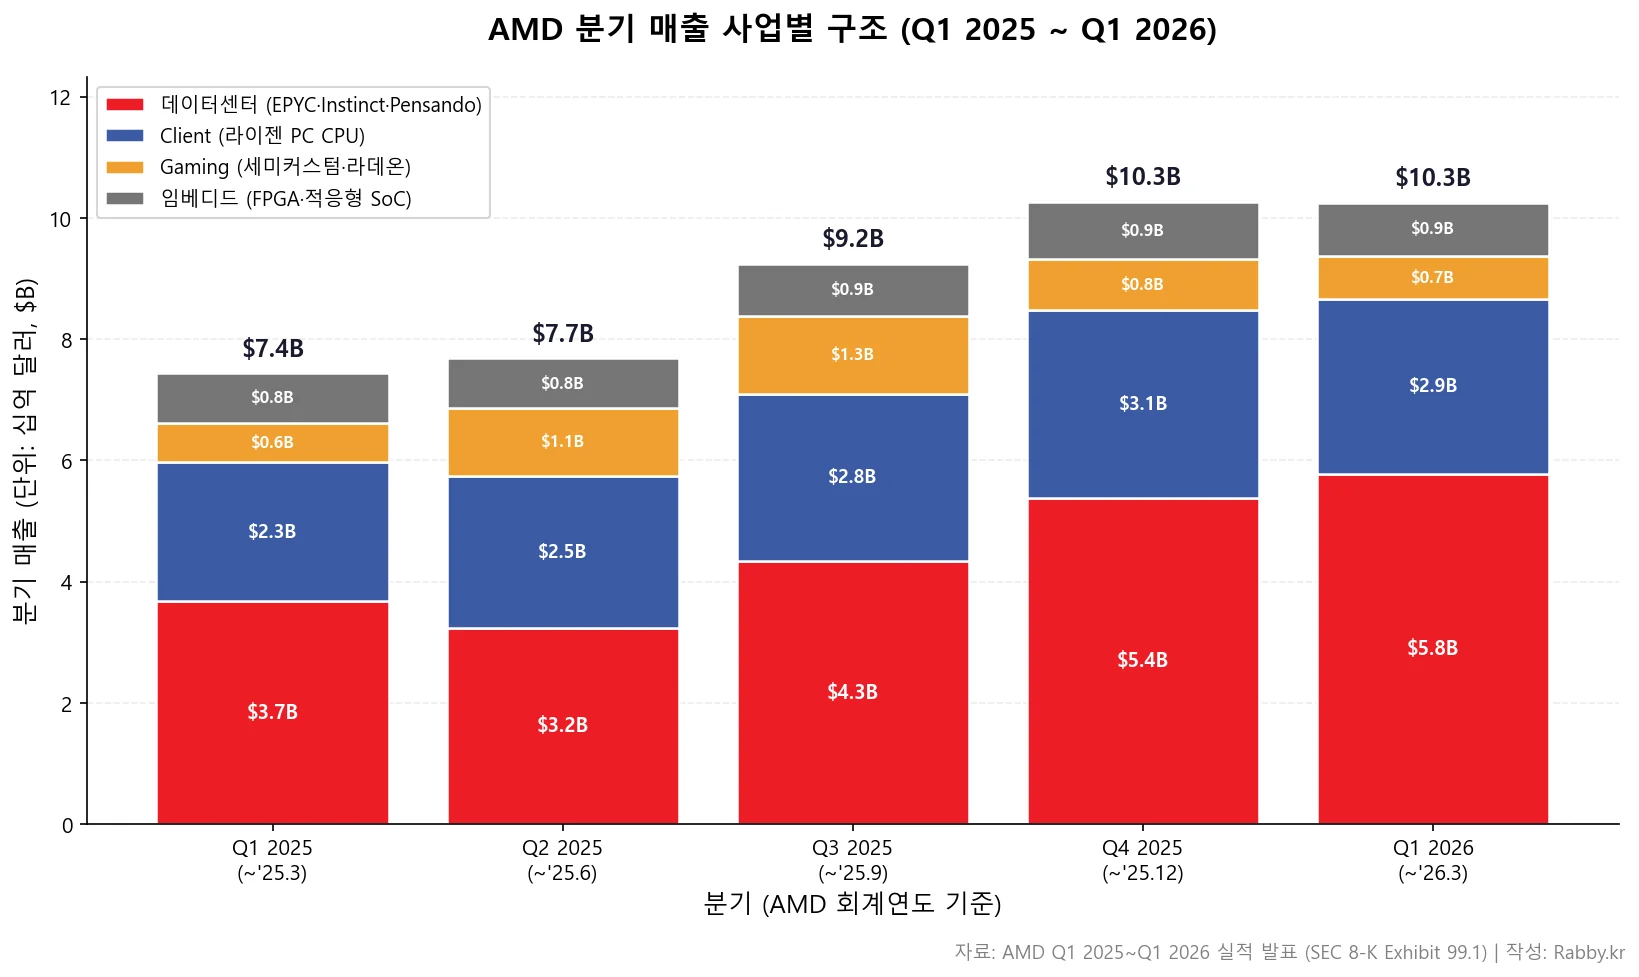
AMD 기업 분석에서 가장 주목받는 분기 재무지표는 데이터센터 매출의 가파른 상승과, MI308 수출통제로 인한 2025년 2분기 마진 급락입니다. 5분기 추이를 보면 분기 매출이 $7.4B에서 $10.3B로 꾸준히 커졌지만, 수익성은 일회성 요인 때문에 한 분기 크게 출렁였습니다.
5-1. 분기별 매출 구조 (최근 5분기)
| 구분 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | YoY |
|---|---|---|---|---|---|---|
| 기간 종료 | ‘25.03.29 | ‘25.06.28 | ‘25.09.27 | ‘25.12.27 | ‘26.03.28 | — |
| 전체 매출 | $7,438M | $7,685M | $9,246M | $10,270M | $10,253M | +38% |
| 데이터센터 | $3,674M | $3,240M | $4,341M | $5,380M | $5,775M | +57% |
| Client | $2,294M | $2,499M | $2,750M | $3,097M | $2,885M | +26% |
| Gaming | $647M | $1,122M | $1,298M | $843M | $720M | +11% |
| 임베디드 | $823M | $824M | $857M | $950M | $873M | +6% |
합계 검증: 각 분기 데이터센터 + Client + Gaming + 임베디드 = 전체 매출(3,674+2,294+647+823=7,438 / 3,240+2,499+1,122+824=7,685 / 4,341+2,750+1,298+857=9,246 / 5,380+3,097+843+950=10,270 / 5,775+2,885+720+873=10,253) 모두 일치. Q1 2026 YoY는 전체 +38%, 데이터센터 +57%.
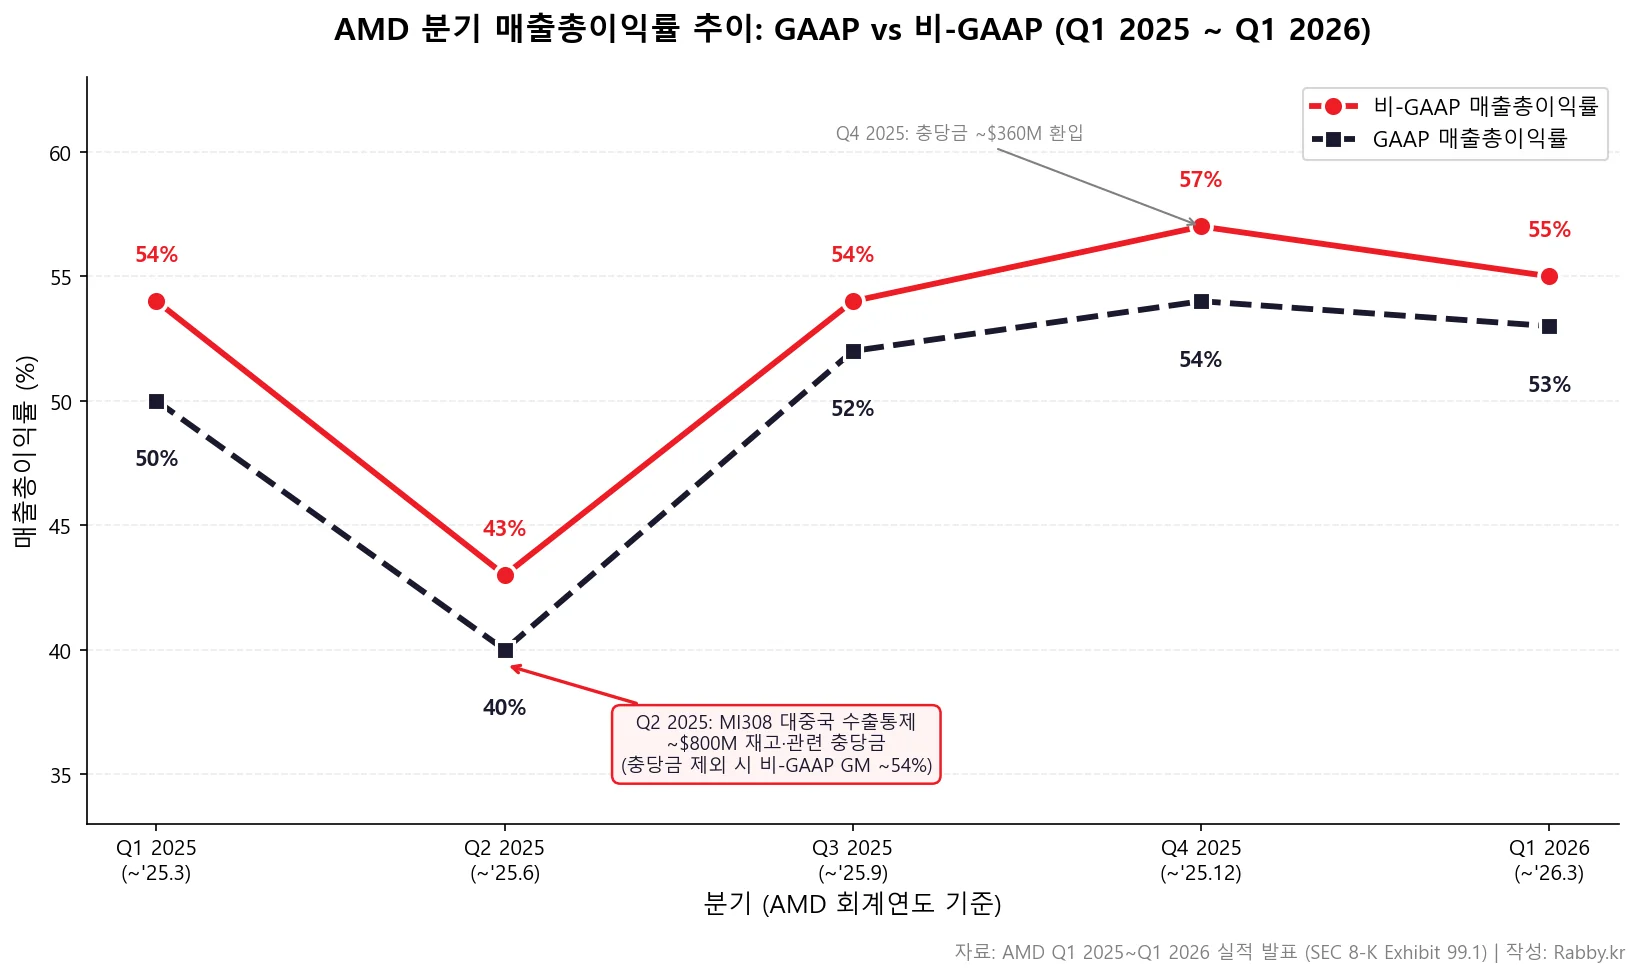
5-2. 분기별 수익성 (최근 5분기)
| 구분 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 |
|---|---|---|---|---|---|
| GAAP 매출총이익률 | 50% | 40% | 52% | 54% | 53% |
| GAAP 영업이익 | $806M | -$134M | $1,270M | $1,752M | $1,476M |
| GAAP 영업이익률 | 11% | -2% | 14% | 17% | 14% |
| 비-GAAP 매출총이익률 | 54% | 43% | 54% | 57% | 55% |
| 비-GAAP 영업이익 | $1,779M | $897M | $2,238M | $2,854M | $2,540M |
| 비-GAAP 영업이익률 | 24% | 12% | 24% | 28% | 25% |
| 조정 EBITDA | $1,954M | $1,088M | $2,431M | $3,048M | $2,746M |
[관찰] 2025년 2분기 마진 급락의 원인: Q2 2025 GAAP 매출총이익률이 40%로(직전 분기 50%) 떨어지고 GAAP 영업손실 -$134M을 기록한 것은 MI308 수출통제에 따른 약 $800M 규모 재고 및 관련 충당금 때문입니다(섹션 5-5). 이 충당금을 제외하면 Q2 2025 비-GAAP 매출총이익률은 약 54% 수준이었습니다. Q3 이후 마진은 정상 궤도로 복귀했고, Q4 2025에는 충당금 일부 환입으로 비-GAAP 매출총이익률이 57%까지 올랐습니다.
5-3. FY2025 연간 요약
| 지표 | FY2024 | FY2025 | YoY |
|---|---|---|---|
| 매출 | $25,785M | $34,639M | +34% |
| 데이터센터 매출 | $12,579M | $16,635M | +32% |
| 클라이언트&게이밍 매출 | $9,649M | $14,550M | +51% |
| 임베디드 매출 | $3,557M | $3,454M | -3% |
| GAAP 매출총이익률 | 49% | 50% | +1%p |
| GAAP 영업이익 | $1,900M | $3,694M | +94% |
| 비-GAAP 영업이익 | $6,138M | $7,768M | +27% |
| GAAP 순이익 | $1,641M | $4,335M | +164% |
| 비-GAAP 순이익 | $5,420M | $6,831M | +26% |
| 조정 EBITDA | $6,810M | $8,521M | +25% |
| 영업현금흐름(계속사업) | $3,041M | $6,493M | +114% |
| 자본지출 (CapEx) | $636M | $974M | +53% |
| 잉여현금흐름 (FCF) | $2,405M | $5,519M | +129% |
| GAAP 희석 EPS | $1.00 | $2.65 | +165% |
| 비-GAAP 희석 EPS | $3.31 | $4.17 | +26% |
[관찰] GAAP 순이익 +164%는 일회성 요인을 감안해야 합니다. FY2025 GAAP 순이익 $4,335M에는 2025년 2분기에 인식된 불확실 세금 포지션 충당금 환입 약 $853M(IRS 승인에 따른 일회성 세금 이익)이 포함돼 있습니다. 이 덕분에 Q2 2025는 영업손실(-$134M)에도 불구하고 순이익이 $872M으로 흑자였습니다. 사업의 실제 추세는 GAAP +164%보다 비-GAAP 순이익 +26%·조정 EBITDA +25%·비-GAAP 영업이익 +27%가 더 정확한 지표입니다.
5-4. 세그먼트별 영업이익 (최근 5분기)
| 구분 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 |
|---|---|---|---|---|---|
| 데이터센터 | $932M | -$155M | $1,074M | $1,752M | $1,599M |
| 클라이언트&게이밍 | $496M | $767M | $867M | $725M | $575M |
| 임베디드 | $328M | $275M | $283M | $357M | $338M |
| All other | -$950M | -$1,021M | -$954M | -$1,082M | -$1,036M |
| 전체 영업이익 | $806M | -$134M | $1,270M | $1,752M | $1,476M |
합계 검증: 각 분기 세그먼트 영업이익 + All other = 전체 영업이익(932+496+328-950=806 / -155+767+275-1,021=-134 / 1,074+867+283-954=1,270 / 1,752+725+357-1,082=1,752 / 1,599+575+338-1,036=1,476) 모두 일치.
[참고] “All other” 항목: 10-K에 따르면 All other는 세그먼트에 배분되지 않는 비용·이익으로, 인수 무형자산 상각·주식보상비용·인수 관련 비용·구조조정 등이 포함됩니다. 분기당 약 $1B 규모로, 자일링스 등 대형 인수에 따른 무형자산 상각이 큰 비중을 차지합니다. Q2 2025 데이터센터 영업이익이 -$155M으로 적자 전환한 것은 MI308 충당금이 데이터센터 세그먼트에 직접 반영됐기 때문입니다.
5-5. MI308 수출통제 영향 정리
2025년 AMD 실적의 가장 큰 일회성 변수는 미국 정부의 AMD Instinct MI308 데이터센터 GPU 대중국 수출통제였습니다. 1차 소스(분기 실적 발표) 기준으로 영향을 정리하면 다음과 같습니다.
| 시점 | 내용 |
|---|---|
| Q2 2025 | 수출통제로 약 $800M 규모 재고 및 관련 충당금 인식. GAAP 매출총이익률 40%로 급락(직전 50%), 데이터센터 세그먼트 영업이익 -$155M |
| Q3 2025 | 가이던스에 MI308 대중국 매출 미반영 (라이선스 심사 중) |
| Q4 2025 | 이전에 적립한 MI308 재고 충당금 약 $360M 환입. Q4 MI308 대중국 매출 약 $390M. 환입·중국 매출 제외 시 비-GAAP 매출총이익률은 약 55%(보고치 57%) |
| FY2025 합계 | 순(net) 약 $440M의 재고 및 관련 충당금 (Q2 충당금 − Q4 환입) |
| FY2026 Q1 가이던스 | MI308 대중국 매출 약 $100M 포함 전망 |
[관찰] 엔비디아의 H20 충당금과 유사하게, MI308 사례는 수출 규제가 분기 마진을 일시적으로 크게 왜곡할 수 있음을 보여줍니다. 위 차트 5-2의 Q2 2025 매출총이익률 급락은 이 일회성 요인 때문이며, 사업의 구조적 수익성 추세는 Q1·Q3·Q4 흐름으로 판단하는 것이 정확합니다.
5-6. 핵심 관찰
- 데이터센터 매출 +57% (Q1 2026): EPYC 서버 CPU + Instinct GPU 수요로 5분기 만에 분기 매출이 $3.7B → $5.8B로 확대. 데이터센터가 매출·이익 성장의 주 동력.
- 클라이언트&게이밍 FY2025 +51%: 라이젠 CPU의 PC 점유율 확대가 핵심. 다만 Gaming은 콘솔 사이클에 따라 분기 편차가 큼($647M~$1,298M).
- 임베디드는 정체: FY2025 -3%. 고객사 재고 조정 영향. Q1 2026에는 +6%로 일부 회복.
- MI308 일회성 변수: Q2 2025 ~$800M 충당금 → Q4 ~$360M 환입. 마진 차트의 Q2 급락은 구조적 악화가 아닌 수출통제 영향.
- 현금흐름 개선: FY2025 잉여현금흐름 $5,519M(+129%), Q1 2026 분기 FCF $2,566M(분기 최대). 팹리스라 CapEx 부담이 작음.
- GAAP vs 비-GAAP 격차 주의: 자일링스 등 인수 무형자산 상각·주식보상이 분기당 약 $1B 규모로 GAAP 이익을 끌어내림. 비-GAAP 영업이익률 24~28%가 더 안정적 추세 지표.
6. 최근 주요 사업 진전
- Meta와 대규모 AI GPU 공급 합의(2026): Meta와 AMD는 최대 6기가와트(GW) 규모의 AMD Instinct GPU 배치 계획을 발표했으며, 첫 1GW는 맞춤형 MI450 기반 GPU로 구성. Meta는 6세대 EPYC CPU(“Venice”·”Verano”)의 선도 고객이 될 예정.
- MI450 시리즈·Helios 모멘텀: Q1 2026 실적 발표에서 Lisa Su CEO는 “MI450 시리즈와 Helios에 대한 고객 관심이 강해지고, 주요 고객 전망이 당초 기대를 상회한다”고 언급.
- CES 2026 공개: Helios 랙 스케일 플랫폼, 엔터프라이즈 AI용 Instinct MI440X GPU, Ryzen AI 400 시리즈 등.
- AMD-Cisco-HUMAIN 합작: 2030년까지 1GW AI 인프라를 구축하는 합작법인 설립 계획.
- 클라우드 채택 확대: AWS·Google Cloud·Microsoft Azure·Tencent가 5세대 EPYC 기반 클라우드 인스턴스를 신규·확대 도입.
- 삼성과 협력: AMD Instinct MI455X GPU용 HBM4 공급 등 차세대 AI 메모리·컴퓨팅 협력.
- ZT Systems 인수·일부 매각: 2025년 3월 ZT Systems를 현금 $3.2B + 자사주 830만 주에 인수(AI 시스템 설계 역량 확보), 2025년 10월 ZT의 데이터센터 제조 사업을 Sanmina에 $2.4B + Sanmina 주식 120만 주에 매각(최대 $450M 추가 조건부 대가). 제조 사업은 중단영업(discontinued operations)으로 회계 처리.
- FY2026 Q1 가이던스: 회사는 FY2026 1분기 매출을 약 $9.8B(±$300M, MI308 대중국 매출 약 $100M 포함)로 제시했고, 실제 Q1 2026 매출은 $10,253M으로 가이던스를 상회.
7. 주요 리스크 요인
AMD 기업 분석에서 절대 빠뜨리면 안 되는 것이 치열한 경쟁 + 반도체 사이클 + 수출 규제 + 대형 인수 통합의 중첩 리스크입니다. 10-K Item 1A가 제시하는 리스크 중 서학개미가 주목할 항목을 카테고리별로 정리합니다.
7-1. 산업 경쟁
- 10-K는 “우리 제품이 판매되는 시장은 고도로 경쟁적이며 빠르게 진화한다”고 명시.
- 데이터센터 AI GPU에서는 엔비디아가 압도적 점유율을 가진 시장에 도전하는 위치이며, 서버·PC CPU에서는 인텔과, GPU 전반에서는 엔비디아와 경쟁.
- AI 가속기 시장은 제품 로드맵 실행 속도(연간 출시 주기)와 소프트웨어 생태계(ROCm)의 성숙도가 경쟁력을 좌우.
7-2. 반도체 사이클·수요
- 10-K는 “반도체 산업은 고도로 순환적이며 심각한 침체를 겪어 왔다”고 명시.
- 제품 수요는 PC·서버·게임 콘솔·산업 등 전방 산업의 경기에 좌우되며, 분기·계절적 매출 패턴이 존재.
- 임베디드 사업은 FY2025에 고객 재고 조정으로 매출이 감소한 사례.
7-3. 공급망
- TSMC 등 외부 파운드리 의존: 팹리스 모델이므로 제3자 제조사가 적시에 충분한 첨단 공정 물량을 공급하지 못하면 직접 타격.
- 핵심 장비·소재·기판·제조 공정의 가용성, 제조 수율 달성도 리스크.
- 메모리 등 컴퓨터 플랫폼 부품을 제3자에 의존.
7-4. 규제·실행 리스크
- 수출 규제: 10-K는 수출 규제·관세·무역 보호 조치가 특정 고객에 대한 수출을 제한할 수 있다고 명시. MI308 사례가 실제 영향(섹션 5-5).
- 제품 적시 출시: 기대하는 기능·성능을 갖춘 제품을 적시에 내놓지 못하면 경쟁력 손상.
- 대형 인수 통합: 자일링스·Pensando·ZT Systems 등 인수 사업의 통합 실패 시 비용 증가·매출 감소·무형자산 손상 가능. 10-K는 인수 통합 리스크를 상세히 다룸.
- 세미커스텀 의존: 게이밍 매출은 고객 콘솔 제품의 성공에 좌우.
7-5. 재무·기타 리스크
- 무형자산·영업권 손상: 대형 인수로 영업권 $25,126M + 인수 무형자산 순액 $16,705M을 보유. 손상 발생 시 큰 회계 손실 가능.
- 이연법인세 자산 회수: 이연법인세 자산을 실현하지 못하면 실적에 부정적.
- 환율: 글로벌 매출 구조상 불리한 환율 변동에 노출.
- 부채 약정: 자체 채권과 자일링스 채권 보증, 리볼빙 신용 약정의 재무 약정.
- 주가 변동성: 10-K는 주가 변동성을 별도 리스크로 명시.
8. 참고 자료
1차 소스
- AMD FY2025 Annual Report (Form 10-K, 2026-02-04 제출) — SEC EDGAR
- AMD Q4·FY2025 Financial Results (8-K Exhibit 99.1, 2026-02-03) — SEC EDGAR
- AMD Q1 2026 Financial Results (8-K Exhibit 99.1, 2026-05-05) — SEC EDGAR
- AMD Investor Relations (공식 IR 허브) — ir.amd.com
데이터 출처
- SEC EDGAR Filings (10-K, 10-Q, 8-K)
- AMD 분기별 실적 발표 Q1 2025 ~ Q1 2026 (8-K Exhibit 99.1)
관련 블로그 글
- 엔비디아(NVDA) 기업 분석 — AMD가 AI 데이터센터 GPU에서 경쟁하는 최대 상대
- 인텔(INTC) 기업 분석 — 서버·PC CPU 시장의 직접 경쟁 구도 비교
- 브로드컴(AVGO) 기업 분석 — 커스텀 AI 가속기·AI 네트워킹의 또 다른 축
9. 용어 정리
| 용어 | 설명 |
|---|---|
| GAAP | Generally Accepted Accounting Principles. 미국 일반회계기준 |
| 비-GAAP (Non-GAAP) | GAAP에 없는 조정 지표. AMD는 인수 무형자산 상각·주식보상 등을 제외 |
| YoY | Year-over-Year. 전년 동기 대비 증감률 |
| QoQ | Quarter-over-Quarter. 직전 분기 대비 증감률 |
| bp | basis point. 1bp = 0.01%p |
| GM | Gross Margin. 매출총이익률 |
| OI | Operating Income. 영업이익 |
| OM | Operating Margin. 영업이익률 |
| OpEx | Operating Expenses. 영업비용(R&D + 판매관리비 등) |
| CapEx | Capital Expenditure. 자본지출 |
| FCF | Free Cash Flow. 잉여현금흐름 = 영업현금흐름 − 자본지출 |
| EPS | Earnings Per Share. 주당순이익 |
| 조정 EBITDA | Adjusted EBITDA. 이자·세금·감가상각·무형자산상각 차감 전 이익 + 주식보상 등 조정 |
| 중단영업 | Discontinued operations. 매각·종료 예정 사업부의 손익을 별도 표시하는 회계 항목 |
| CPU | Central Processing Unit. 중앙처리장치 |
| GPU | Graphics Processing Unit. 그래픽·병렬 연산 프로세서 |
| APU | Accelerated Processing Unit. CPU와 GPU를 통합한 AMD 프로세서 |
| DPU | Data Processing Unit. 데이터센터 인프라 작업을 전담하는 프로세서 |
| FPGA | Field Programmable Gate Array. 용도에 맞게 회로를 재구성할 수 있는 반도체 |
| SoC | System-on-Chip. 여러 기능을 한 칩에 통합한 반도체 |
| NIC | Network Interface Card. 네트워크 인터페이스 카드 |
| EPYC | AMD의 데이터센터·서버용 CPU 브랜드 |
| Instinct | AMD의 데이터센터 AI 가속기 GPU 브랜드 (MI300·MI350·MI450 등) |
| 라이젠 (Ryzen) | AMD의 PC용 CPU 브랜드 |
| 라데온 (Radeon) | AMD의 그래픽카드(GPU) 브랜드 |
| 세미커스텀 (Semi-custom) | 고객 요구에 맞춰 설계하는 맞춤형 칩 (게임 콘솔용 SoC 등) |
| 팹리스 | Fabless. 자체 팹 없이 설계만 하고 제조는 외부 파운드리에 위탁하는 모델 |
| 파운드리 | 반도체 위탁 생산 전문 기업 (예: TSMC) |
| 하이퍼스케일러 | 초대형 클라우드·AI 데이터센터를 운영하는 사업자 |
| MI308 | AMD Instinct 데이터센터 GPU 중 하나. 2025년 대중국 수출통제 대상이 된 모델 |
면책 조항: 본 글은 AMD(Advanced Micro Devices)에 대한 투자 판단 조언이 아닌 정보 제공 목적의 레퍼런스입니다. 매수·매도·목표가·공정가치 제시가 아니며, 실제 투자 결정은 본인의 판단과 책임 하에 수행해야 합니다. 인용 수치는 SEC 공시 및 공식 IR 자료 기준이며, 최신 실적 발표 이후 변동될 수 있습니다. 상세한 면책·이용약관은 /terms/ 페이지를 참조하세요.