

브로드컴(Broadcom Inc., 티커 AVGO)은 엔비디아와 함께 서학개미가 ‘AI 반도체’ 키워드로 가장 많이 담는 종목입니다. 2025년 12월 11일 발표된 FY2025(2025년 11월 2일 종료) 연간 실적에서 매출 $63,887M(+24% YoY), GAAP 영업이익 $25,484M(+89%), 조정 EBITDA $43,004M(+35%), 잉여현금흐름 $26,914M(+39%)를 기록했습니다. 이 가운데 회사가 실적 발표에서 별도로 강조한 브로드컴 AI 반도체 매출은 FY2025 약 $20B로 전년 대비 +65% 성장했고, 2026 회계연도 1분기(2026년 2월 1일 종료)에는 AI 반도체 매출 $8.4B(+106% YoY)로 가속됐습니다.
이 브로드컴 기업 분석은 뉴스 해석이 아니라 SEC 10-K(2025년 12월 18일 제출, FY2025 회계연도 11월 결산)와 공식 IR 분기 실적 발표 1차 소스에 기반한 레퍼런스입니다. 브로드컴은 반도체 솔루션(Semiconductor Solutions)이라는 제품·하드웨어 사업과, VMware 인수로 대형화된 인프라 소프트웨어(Infrastructure Software)라는 구독·라이선스 사업을 한 회사 안에 동시에 가진 하이브리드 구조입니다. 핵심은 커스텀 AI 가속기(XPU)로 대표되는 브로드컴 AI 반도체가 끌어올리는 반도체 사업과 VMware Cloud Foundation 구독 전환이 만드는 고마진 소프트웨어 사업이 어떻게 맞물려 있는지이며, 두 세그먼트의 매출·마진·계약 잔량(RPO)·리스크를 있는 그대로 정리해 스스로 판단할 수 있게 돕는 것이 목표입니다.
1. 회사 개요와 미션
브로드컴(Broadcom Inc.)은 10-K Item 1에서 스스로를 “광범위한 반도체·반도체 기반 솔루션과 인프라 소프트웨어 솔루션을 설계·개발·공급하는 글로벌 기술 리더”로 정의합니다. 10-K는 “60년 이상의 혁신 역사가 AT&T/벨 연구소, 루슨트, 휴렛팩커드라는 다양한 뿌리에서 시작됐다”고 명시하며, 그 뒤로 LSI, Broadcom Corporation, Brocade, CA Inc., Symantec Enterprise Security, VMware 등의 인수를 거쳐 지금의 회사가 됐다고 적습니다.
지금의 ‘Broadcom Inc.’는 2016년 싱가포르 기반 Avago Technologies가 옛 Broadcom Corporation을 인수하며 그 사명을 승계했고, 2018년 본사를 미국으로 이전한 회사입니다. 현재 본사는 캘리포니아주 팰로앨토(Palo Alto, CA)이며 델라웨어주 법인입니다.
회사는 2006년 3월부터 President 겸 CEO를 맡고 있는 Hock E. Tan(혹 탄, 74세)이 이끕니다. CFO 겸 최고회계책임자는 Kirsten M. Spears(2020년 12월부터), 반도체 솔루션 그룹 President는 Charlie B. Kawwas 박사입니다. 회계연도는 10월 31일에 가장 가까운 일요일에 끝나는 52~53주 체계로, FY2025는 2024년 11월 4일 ~ 2025년 11월 2일(52주)에 해당합니다. 회사는 회계연도를 그 연도가 끝나는 달력 연도로 표기합니다.
직원은 2025년 11월 2일 기준 약 33,000명으로, 이 중 약 57%가 연구개발(R&D) 직군입니다. 지역별로는 북미 약 49%, 아시아 약 36%, 유럽·중동·아프리카 약 15%이며, FY2025 자발적 이직률은 약 4.1%로 10-K는 업계 벤치마크보다 낮다고 밝혔습니다.
2. 사업 구조: 2개 GAAP 세그먼트와 하이브리드 모델
브로드컴은 공시상 2개 GAAP 보고 세그먼트로 사업을 구분합니다. 마이크로소프트·아마존·알파벳의 3 세그먼트와 달리 “제품·하드웨어(반도체) + 구독·라이선스 소프트웨어(인프라 SW)” 단순 2분할 구조입니다.
| 세그먼트 | FY2025 매출 | YoY | 비중 | 세그먼트 영업이익 | 세그먼트 영업이익률 |
|---|---|---|---|---|---|
| 반도체 솔루션 (Semiconductor Solutions) | $36,858M | +22% | 57.7% | $21,232M | 57.6% |
| 인프라 소프트웨어 (Infrastructure Software) | $27,029M | +26% | 42.3% | $20,765M | 76.8% |
| 합계 | $63,887M | +24% | 100.0% | $41,997M | — |
합계 검증: 36,858 + 27,029 = $63,887M(공식 전체 매출과 일치). 비중 57.7% + 42.3% = 100.0%. 세그먼트 영업이익 21,232 + 20,765 = $41,997M.
중요 — 세그먼트 영업이익과 GAAP 영업이익의 차이: 위 세그먼트 영업이익 합계 $41,997M은 미배분 비용(unallocated expenses)을 차감하기 전 기준입니다. 미배분 비용은 인수 무형자산 상각 $8,062M + 주식보상비용 $7,568M + 구조조정 등 $667M + 인수 관련 비용 $216M = $16,513M입니다. 이를 차감한 GAAP 영업이익은 $25,484M입니다(41,997 − 16,513 = 25,484). 세그먼트 영업이익 합계 $41,997M은 회사가 발표하는 Non-GAAP 영업이익과 동일합니다.
구조적 의미 — 왜 하이브리드인가:
- 반도체 솔루션은 매출의 약 58%를 차지하는 제품 기업 성격의 사업입니다. 커스텀 AI 가속기(XPU)·이더넷 스위칭·무선 연결·스토리지·브로드밴드 칩이 여기에 들어갑니다. 세그먼트 영업이익률은 57.6%로 매우 높지만, 두 세그먼트 중에서는 상대적으로 낮습니다.
- 인프라 소프트웨어는 VMware·메인프레임 소프트웨어·사이버보안(Symantec·Carbon Black)·기업용 소프트웨어가 들어가는 구독·라이선스 기반 사업입니다. 세그먼트 영업이익률은 76.8%로, 반도체보다 19%p 이상 높습니다. 10-K도 “반도체 솔루션의 매출총이익률은 통상 인프라 소프트웨어보다 낮다”고 명시합니다.
즉 브로드컴은 고성장 반도체(AI 사이클)와 초고마진 소프트웨어(VMware 구독 전환)가 한 회사에 결합된 하이브리드입니다. 두 사업 모두 흑자라는 점이 메타(Reality Labs 적자)·알파벳(Other Bets 적자)과 다른 점입니다.
지역별 매출 구조
10-K가 공시하는 FY2025 지역별 매출은 다음과 같습니다. 단, 이는 선적·인도 기준 위치이며, 10-K는 “최종 고객의 지리적 위치를 반드시 나타내지 않는다”고 명시합니다(대부분의 제품은 말레이시아 페낭에서 소유권이 이전됨).
| 지역 (선적·인도 기준) | FY2025 매출 | 비중 |
|---|---|---|
| 미국 | $16,506M | 25.8% |
| 중국 (홍콩 포함) | $11,155M | 17.5% |
| 싱가포르 | $10,796M | 16.9% |
| 대만 | $6,451M | 10.1% |
| 기타 | $18,979M | 29.7% |
| 합계 | $63,887M | 100.0% |
합계 검증: 16,506 + 11,155 + 10,796 + 6,451 + 18,979 = $63,887M. 비중 합 100.0%.
3. 주요 제품·솔루션 라인업
3-1. 반도체 솔루션 — 5개 종단 시장
10-K는 반도체 사업을 5개 주요 종단 시장(end market)으로 설명합니다.
네트워킹 연결(Networking Connectivity): AI·엔터프라이즈 데이터센터의 데이터 이동을 담당. 핵심 제품군이 AI 사업의 중심입니다.
– 커스텀 실리콘(Custom Silicon, XPU): 하이퍼스케일러·AI 프런티어 모델 기업이 자체 설계하는 맞춤형 AI 가속기(ASIC). 고대역폭 메모리(HBM)·SerDes·IP 코어를 첨단 패키징으로 통합.
– 이더넷 스위칭·라우팅: AI 데이터센터의 수만 대 서버를 잇는 고용량·저지연 스위칭 실리콘.
– 이더넷 NIC·물리계층(PHY)·광 부품: AI 네트워크 연결.
무선 기기 연결(Wireless Device Connectivity): RF 프런트엔드 모듈·필터(자체 FBAR 기술), Wi-Fi/블루투스 콤보칩, 터치 컨트롤러, 무선 충전 ASIC. 스마트폰 등 무선 기기에 탑재.
서버·스토리지 시스템: PCIe 스위치, SAS·RAID 컨트롤러, 파이버 채널 호스트 버스 어댑터, HDD·SSD용 SoC·프리앰프.
브로드밴드: 셋톱박스(STB) SoC, 케이블·광·DSL 브로드밴드 액세스 솔루션.
산업(Industrial): 옵토커플러, 산업·의료용 센서, 모션 인코더, 자동차 전장 솔루션.
3-2. 인프라 소프트웨어 — 5개 포트폴리오
10-K는 인프라 소프트웨어를 5개 포트폴리오로 구분합니다.
프라이빗 클라우드(Private Cloud): 핵심은 VMware Cloud Foundation(VCF) — 컴퓨트·네트워킹·스토리지·관리·보안을 통합한 엔터프라이즈 프라이빗 클라우드 플랫폼. VCF Edge, vSphere Foundation, Telco Cloud Platform, VMware Private AI, VMware Live Recovery 등이 포함됩니다.
메인프레임 소프트웨어: AIOps·자동화, 데이터베이스 관리, DevX/DevOps, 메인프레임 사이버보안.
사이버보안: Symantec·Carbon Black 기반 엔드포인트·네트워크·정보·애플리케이션 보안 + 접근 관리(IAM).
기업용 소프트웨어: AIOps·자동화·네트워크 관측성·DevOps·밸류 스트림 관리.
FC SAN 관리: 미션 크리티컬 파이버 채널 스토리지 영역 네트워크 제품·관리 소프트웨어.
10-K에 따르면 인프라 소프트웨어 고객은 포춘 500 대부분을 포함한 대형 기업과 정부 기관이며, 회사는 VCF를 구독(subscription) 라이선스 모델로 전환하는 전략을 진행 중입니다.
4. 제조·공급망·고객 구조
4-1. 팹리스 + 외주 제조 (자산 경량 모델)
브로드컴은 변동비 중심의 저비용 운영 모델을 표방하며 제조 대부분을 외주합니다.
- 전공정(웨이퍼): 대부분 외부 파운드리에 위탁. 핵심 파트너는 TSMC.
- 후공정(조립·테스트): TSMC, ASE, 폭스콘, Amkor, SPIL 등 CM(계약 제조사).
- 내부 팹: FBAR 필터(무선)와 GaAs·InP 레이저(광통신) 등 독자 공정만 미국·싱가포르 내부 팹에서 생산.
- 재고 보관: 주력 창고는 말레이시아.
이 팹리스 구조 때문에 브로드컴의 자본지출(CapEx)은 FY2025 $623M에 불과합니다. GAAP 영업이익 $25,484M의 약 2.4% 수준으로, 데이터센터를 직접 짓는 마이크로소프트(영업이익 대비 약 78%)·아마존(약 160%)·알파벳(약 71%)·메타(약 87%)와 정반대의 구조입니다. 브로드컴은 ‘AI 데이터센터에 칩을 공급’할 뿐 데이터센터를 직접 소유하지 않습니다.
4-2. 고객 집중도 — 가장 주목할 구조적 리스크
10-K가 공시하는 고객 집중도는 브로드컴 분석에서 반드시 확인해야 할 항목입니다.
| 항목 | FY2025 | FY2024 |
|---|---|---|
| 유통사(distributor) 경유 매출 비중 | 48% | 48% |
| 상위 5개 최종 고객 비중(추정) | 약 40% | 약 40% |
| 단일 최대 고객(반도체, 유통사) 비중 | 32% | 28% |
| 단일 고객의 순 매출채권 비중 | 44% | 18% |
10-K는 “한 반도체 솔루션 고객(유통사)이 FY2025 순매출의 32%를 차지했다”고 명시하며, “상위 5개 최종 고객 중 어느 하나라도 수요가 크게 감소하면 중대한 부정적 영향이 있을 수 있다”고 경고합니다. 단일 고객 비중이 28% → 32%로 높아진 점, 그 고객의 매출채권 비중이 18% → 44%로 급등한 점은 집중도 리스크가 커지고 있음을 보여줍니다.
4-3. AI 고객 — 하이퍼스케일러 중심
커스텀 AI 가속기(XPU)의 고객은 10-K 표현으로 “하이퍼스케일러와 AI 프런티어 모델 기업”입니다. 브로드컴은 특정 고객명을 10-K에 명시하지 않지만, 회사는 실적 콜에서 다수의 대형 클라우드·AI 기업과 커스텀 칩을 협업 중이라고 밝혀 왔습니다. 이 소수 고객의 AI 투자 사이클이 반도체 세그먼트 성장의 핵심 변수입니다.
5. FY2025 실적 상세
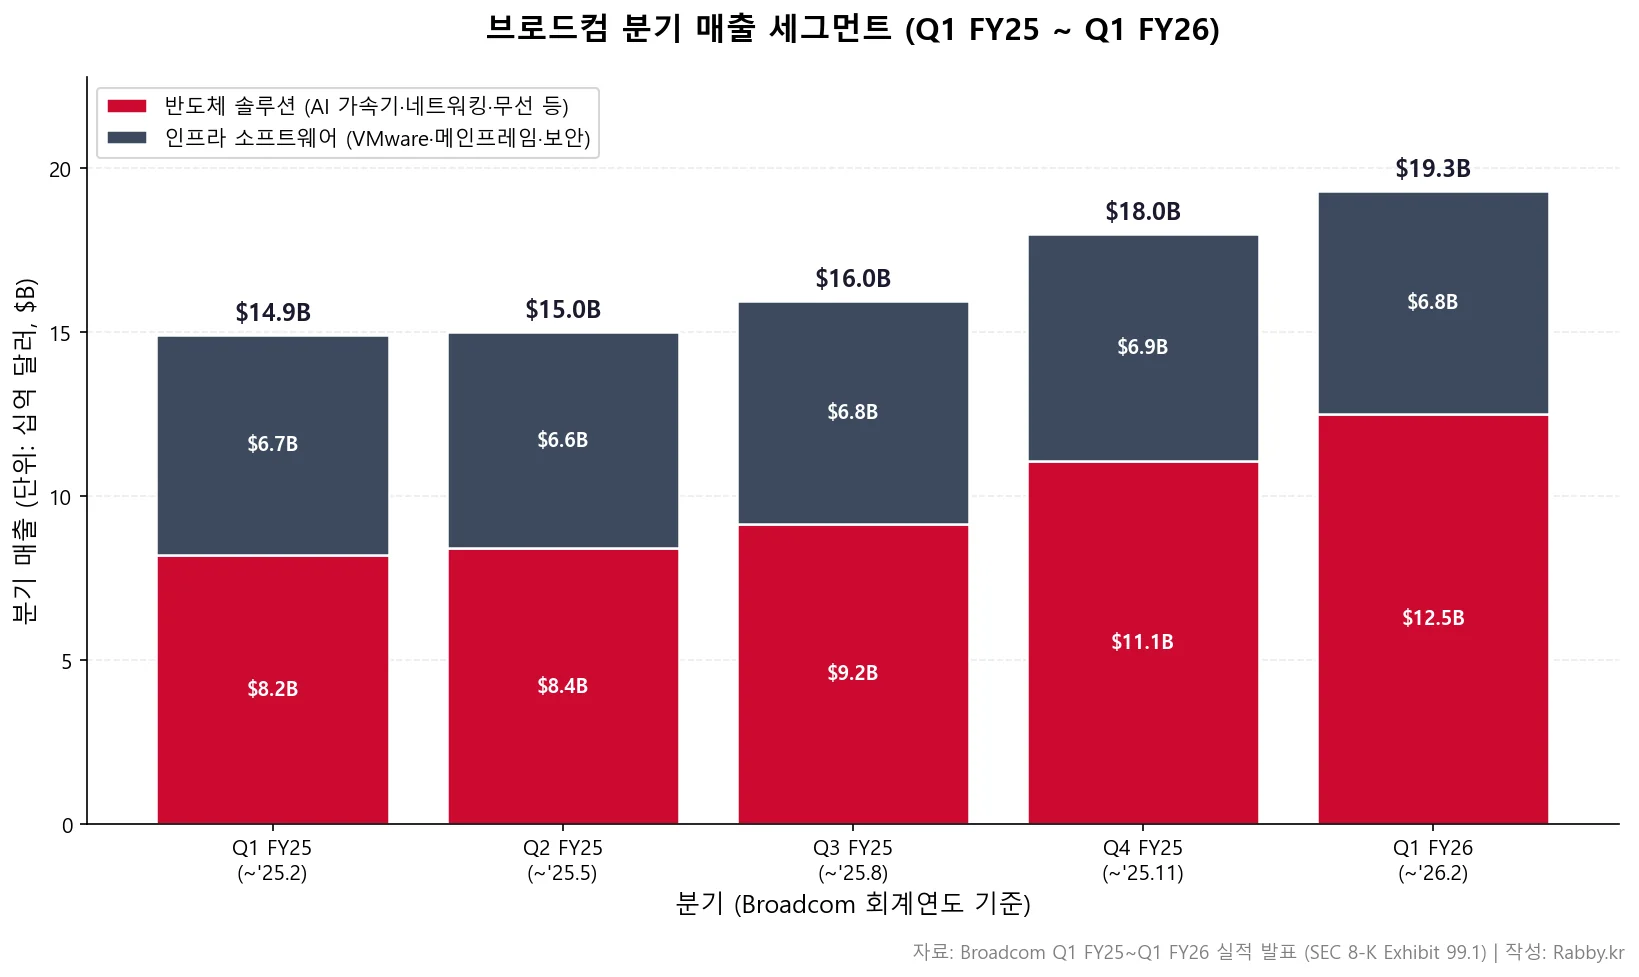
브로드컴 기업 분석에서 가장 주목받는 분기 재무지표는 반도체 세그먼트가 AI로 가속하는 동안 인프라 소프트웨어가 고마진 현금흐름을 안정적으로 받쳐주는 구조입니다. 5분기 추이를 보면 반도체 매출 비중이 55% → 65%로 빠르게 올라가는 한편, 전사 매출총이익률은 67~68%, 조정 EBITDA 마진은 67~68%로 흔들림 없이 유지됩니다.
5-1. 분기별 매출 구조 (최근 5분기)
| 구분 | Q1 FY25 | Q2 FY25 | Q3 FY25 | Q4 FY25 | Q1 FY26 | YoY |
|---|---|---|---|---|---|---|
| 기간 종료 | ‘25.02.02 | ‘25.05.04 | ‘25.08.03 | ‘25.11.02 | ‘26.02.01 | — |
| 전체 매출 | $14,916M | $15,004M | $15,952M | $18,015M | $19,311M | +29% |
| 반도체 솔루션 | $8,212M | $8,408M | $9,166M | $11,072M | $12,515M | +52% |
| 인프라 소프트웨어 | $6,704M | $6,596M | $6,786M | $6,943M | $6,796M | +1% |
| 반도체 비중 | 55% | 56% | 57% | 61% | 65% | — |
합계 검증: 각 분기 반도체 + 인프라 = 전체 매출(8,212+6,704=14,916 / 8,408+6,596=15,004 / 9,166+6,786=15,952 / 11,072+6,943=18,015 / 12,515+6,796=19,311) 모두 일치. Q1 FY26 YoY는 전체 +29%, 반도체 +52%, 인프라 +1%.
[관찰] 인프라 소프트웨어 YoY +1%의 의미: 인프라 소프트웨어는 분기별로 $6.6B~$6.9B 사이에서 거의 횡보합니다. FY2025 연간으로는 +26% 성장했지만, 이는 VMware 인수(2023년 11월 22일 완료)가 FY2024 1분기 중간에 반영돼 비교 기저가 낮았기 때문입니다. Q1 FY26(+1%)은 전년 동기에 이미 VMware가 완전히 포함돼 ‘순수 유기적 성장률’에 가깝습니다. 즉 인프라 소프트웨어는 고마진이지만 고성장은 아닌, 안정적 현금흐름 사업입니다.
5-2. 분기별 수익성 (최근 5분기)
| 구분 | Q1 FY25 | Q2 FY25 | Q3 FY25 | Q4 FY25 | Q1 FY26 |
|---|---|---|---|---|---|
| GAAP 매출총이익률 | 68.0% | 68.0% | 67.1% | 68.0% | 68.1% |
| GAAP 영업이익 | $6,260M | $5,829M | $5,887M | $7,508M | $8,563M |
| GAAP 영업이익률 | 42.0% | 38.8% | 36.9% | 41.7% | 44.3% |
| Non-GAAP 영업이익 | $9,828M | $9,793M | $10,455M | $11,921M | $12,826M |
| Non-GAAP 영업이익률 | 65.9% | 65.3% | 65.5% | 66.2% | 66.4% |
| 조정 EBITDA | $10,083M | $10,001M | $10,702M | $12,218M | $13,128M |
| 조정 EBITDA 마진 | 68% | 67% | 67% | 68% | 68% |
[관찰] GAAP와 Non-GAAP 영업이익의 큰 격차: 매 분기 GAAP 영업이익과 Non-GAAP 영업이익 사이에 약 $3.6B~$4.6B의 차이가 발생합니다. 이 차이의 대부분은 인수 무형자산 상각비(주로 VMware)와 주식보상비용입니다. GAAP 영업이익률은 분기별 주식보상 인식 시점에 따라 37~44%로 출렁이지만, Non-GAAP 영업이익률은 65~66%로 매우 안정적입니다. 회사가 분기마다 강조하는 조정 EBITDA 마진(67~68%)도 동일하게 안정적입니다. GAAP 기준 변동성에 놀라기 전에 어떤 항목이 조정됐는지 확인하는 것이 브로드컴 해석의 핵심입니다.
5-3. FY2025 연간 요약
| 지표 | FY2024 | FY2025 | YoY |
|---|---|---|---|
| 매출 | $51,574M | $63,887M | +24% |
| 반도체 솔루션 매출 | $30,096M | $36,858M | +22% |
| 인프라 소프트웨어 매출 | $21,478M | $27,029M | +26% |
| GAAP 영업이익 | $13,463M | $25,484M | +89% |
| Non-GAAP 영업이익 | $30,736M | $41,997M | +37% |
| 반도체 세그먼트 영업이익 | $16,759M | $21,232M | +27% |
| 인프라 SW 세그먼트 영업이익 | $13,977M | $20,765M | +49% |
| GAAP 순이익 | $5,895M | $23,126M | +292% |
| Non-GAAP 순이익 | $23,733M | $33,728M | +42% |
| 조정 EBITDA | $31,897M | $43,004M | +35% |
| 영업현금흐름 | $19,962M | $27,537M | +38% |
| 자본지출 (CapEx) | $548M | $623M | +14% |
| 잉여현금흐름 (FCF) | $19,414M | $26,914M | +39% |
| GAAP 희석 EPS | $1.23 | $4.77 | +288% |
| Non-GAAP 희석 EPS | $4.87 | $6.82 | +40% |
[관찰] GAAP 순이익 +292%는 기저효과를 감안해야 합니다. FY2024 GAAP 순이익 $5,895M은 VMware 통합 비용(구조조정·인수 비용)과 무형자산 상각이 집중되고, 비경상적 그룹 내 IP 이전에 따른 세금 부담이 겹쳐 이례적으로 낮은 기저였습니다. 또한 FY2025에는 미국 OBBBA(One Big Beautiful Bill Act, 2025년 7월 4일 시행)와 시효 만료에 따른 불확실 세금 환입으로 법인세가 $397M의 ‘환입(benefit)’으로 잡혀(FY2024는 $3,748M 비용) GAAP 순이익을 끌어올렸습니다. 따라서 사업의 실제 추세는 GAAP +292%보다 Non-GAAP 순이익 +42%·조정 EBITDA +35%가 더 정확한 지표입니다.
5-4. AI 반도체 매출 — 브로드컴의 성장 엔진
브로드컴은 반도체 솔루션 세그먼트 안에서 AI 반도체 매출(커스텀 AI 가속기 + AI 네트워킹)을 별도로 강조합니다. 이는 마이크로소프트가 ‘Intelligent Cloud’ 세그먼트 안에서 Azure 성장률을 따로 공시하는 것과 같은 방식입니다. AI 반도체 매출은 별도 GAAP 세그먼트가 아니라, 회사가 분기 실적 발표 자료(CEO 코멘트)와 실적 컨퍼런스콜에서 직접 제시하는 수치입니다.
| 분기 | AI 반도체 매출 | YoY | 반도체 세그먼트 내 비중(추정) |
|---|---|---|---|
| Q1 FY25 | $4.1B | +77% | 약 50% |
| Q2 FY25 | $4.4B+ | +46% | 약 52% |
| Q3 FY25 | $5.2B | +63% | 약 57% |
| Q4 FY25 | $6.5B | +74% | 약 59% |
| Q1 FY26 | $8.4B | +106% | 약 67% |
| FY2025 합계 | 약 $20B | +65% | 약 54% |
출처 주: Q1·Q2·Q3 FY25와 Q1 FY26 수치는 각 분기 실적 발표 자료(SEC 8-K Exhibit 99.1)의 CEO 코멘트 기준입니다. Q2 FY25는 회사가 “$4.4B 이상(over $4.4 billion)”으로 공시했습니다. Q4 FY25 $6.5B와 FY2025 합계 약 $20B는 2025년 12월 11일 실적 컨퍼런스콜에서 회사가 제시한 수치입니다(Q4 발표 자료는 “+74%”만 명시). 비중은 AI 매출 ÷ 반도체 솔루션 세그먼트 매출로 역산한 추정치입니다.
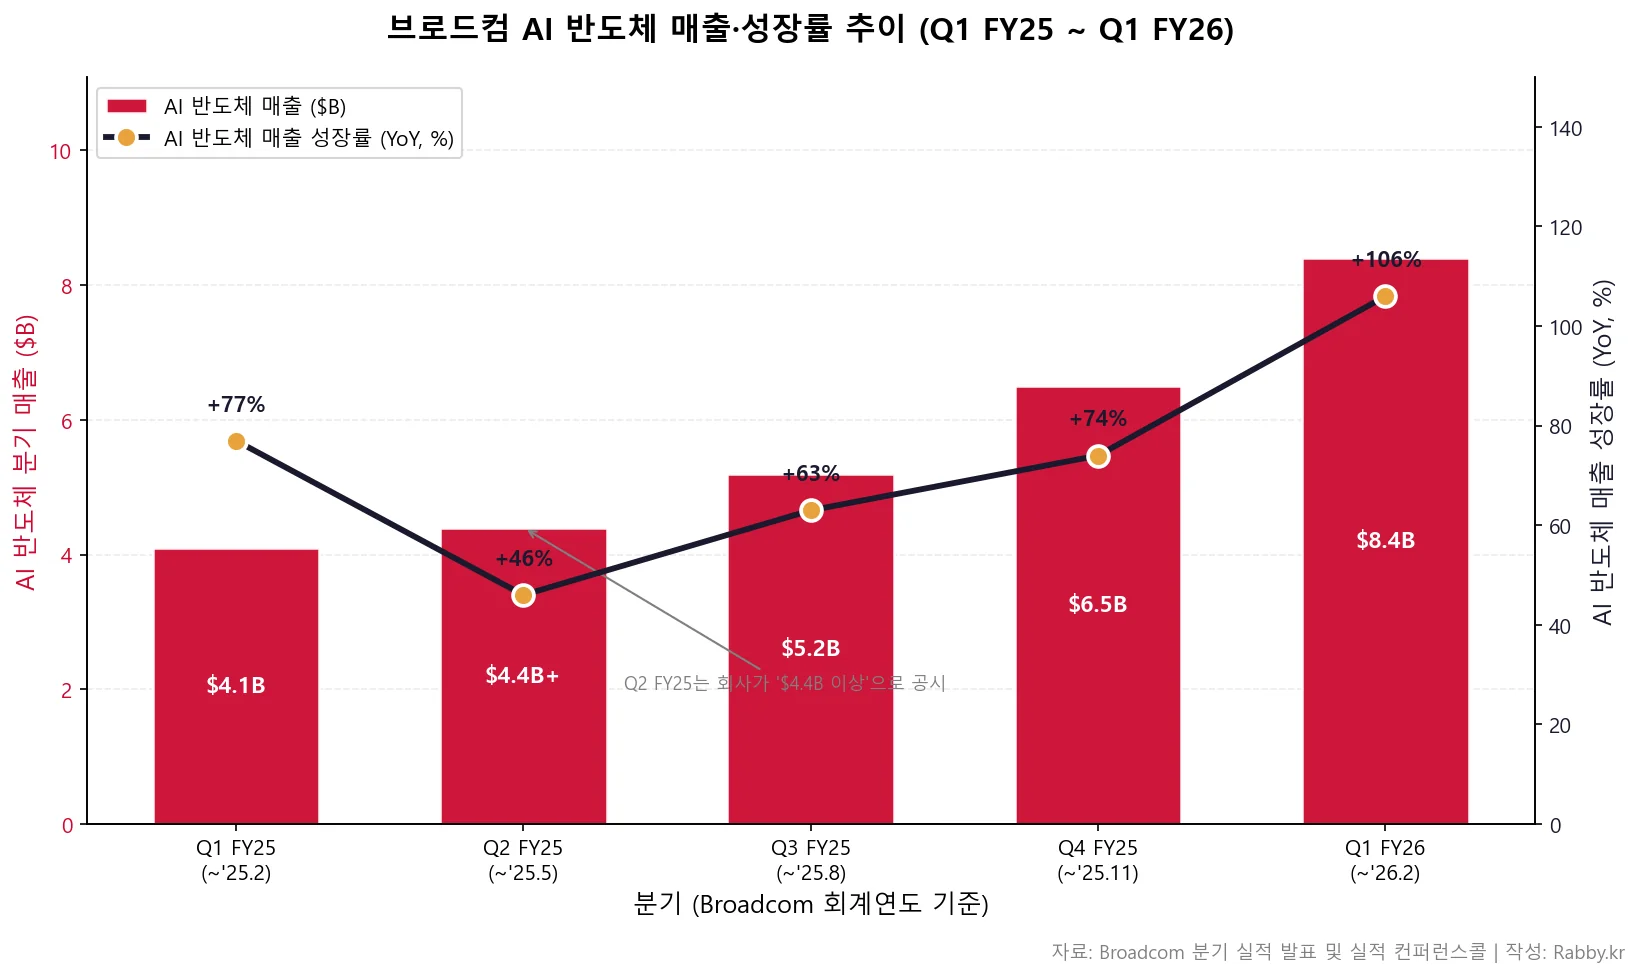
[관찰] AI 반도체 매출은 5분기 만에 $4.1B → $8.4B로 두 배 이상 늘었고, 반도체 세그먼트 내 비중이 약 50%에서 약 67%로 올라갔습니다. 회사는 Q2 FY26 AI 반도체 매출 가이던스를 $10.7B로 제시했습니다. 다만 이 성장은 소수 하이퍼스케일러의 AI 투자에 크게 의존하며, 10-K도 이를 명시적 리스크로 다룹니다(7장 참조).
5-5. 계약 잔량 지표 (RPO)
소프트웨어·반복 매출 기업의 미래 매출 가시성을 보여주는 지표가 잔여 이행 의무(RPO, Remaining Performance Obligations)입니다. 마이크로소프트·아마존처럼 클라우드·구독 사업부를 가진 복합 기업 분석에서 자주 다루는 항목인데, 브로드컴의 RPO는 인프라 소프트웨어뿐 아니라 반도체 솔루션 세그먼트의 다년 계약까지 포함한다는 점을 반드시 구분해야 합니다.
| 시점 | RPO (firmly committed) | 향후 12개월 내 인식 예정 |
|---|---|---|
| FY2025 말 (2025-11-02) | 약 $33.3B | 약 35% |
| Q1 FY26 말 (2026-02-01) | 약 $45.0B | 약 33% |
10-K·10-Q에 따르면 RPO는 “반도체 솔루션 세그먼트와 인프라 소프트웨어 세그먼트의 다년 고객 계약 중 고객이 해지권을 갖지 않는 확정 금액”입니다. 한 분기 만에 $33.3B → $45.0B로 약 $11.7B 늘었는데, 이는 커스텀 AI 가속기의 대형 다년 계약이 RPO에 반영되기 시작한 영향이 큽니다. 단, 회사는 RPO가 “미래 매출을 직접 나타내는 지표는 아니다”라고 명시합니다. (회사는 별도로 실적 콜에서 AI 관련 백로그를 언급했으나, 그 수치는 RPO 정의와 범위가 달라 본 분석에서는 SEC 공시 기준 RPO만 표로 정리합니다.)
5-6. 핵심 관찰
- 반도체 비중 55% → 65%: AI 가속기·AI 네트워킹 수요로 반도체 세그먼트가 5분기 만에 매출 비중을 10%p 끌어올렸습니다.
- 인프라 소프트웨어는 고마진·저성장: 분기 매출 $6.7B 내외 횡보, 세그먼트 영업이익률 76.8%. VMware 구독 전환이 마진을 받쳐주는 안정적 현금흐름 엔진.
- AI 반도체 매출 5분기 2배 이상: $4.1B → $8.4B(+106% YoY). Q2 FY26 가이던스 $10.7B.
- 현금흐름 강력: FY2025 영업현금흐름 $27.5B, 잉여현금흐름 $26.9B. CapEx가 $623M으로 매우 작은 팹리스 구조 덕분에 영업현금흐름의 약 98%가 잉여현금흐름으로 남습니다.
- GAAP vs Non-GAAP 격차 주의: 매 분기 약 $4B의 인수 무형자산 상각·주식보상이 GAAP 이익을 끌어내립니다. Non-GAAP 영업이익률 65~66%가 더 안정적인 추세 지표.
- 주주환원 확대: FY2026 분기 배당을 $0.59 → $0.65로 10% 인상(15년 연속 연간 배당 증액), Q1 FY26에 새 $10B 자사주 매입 프로그램 승인. Q1 FY26 한 분기에만 배당 $3.1B + 자사주 $7.8B = $10.9B 환원.
6. 최근 주요 사업 진전
- FY2026 가이던스 상향 흐름: 회사는 Q1 FY26 발표에서 Q2 FY26 매출 약 $22.0B(+47% YoY), 조정 EBITDA 마진 약 68%를 제시했습니다. Q1 FY26 실제 매출($19.3B)도 직전 가이던스 $19.1B를 상회했습니다.
- AI 반도체 가속: Q1 FY26 AI 반도체 매출 $8.4B(+106%)로 회사 자체 전망($8.2B)을 초과. Q2 FY26 AI 반도체 매출 가이던스 $10.7B.
- VMware Cloud Foundation 구독 전환: 10-K는 인프라 소프트웨어 성장 동력으로 “VCF 제품 수요와 구독 라이선스 모델 전환”을 명시. 2025년 3월·7월 VCF 신규 릴리스를 진행.
- 새 $10B 자사주 매입 프로그램: 2026년 1분기 이사회가 2026년 12월 31일까지 최대 $100억 규모 자사주 매입을 승인.
- 15년 연속 배당 증액: FY2026 분기 배당 $0.65, 연간 목표 $2.60(2011 회계연도 배당 개시 이후 15년 연속 증액).
- 부채 축소 진행: FY2025에 차입금을 순상환($2,812M 순상환)하며 장기차입금이 $66,295M → $61,984M으로 감소. 이자비용도 $3,953M → $3,210M으로 줄었습니다.
- OBBBA 세제 변화: 2025년 7월 4일 시행된 One Big Beautiful Bill Act로 미국 내 R&D·일부 자본지출 즉시 비용처리가 가능해졌고, 이에 따라 CAMT 크레딧에 $1,321M 평가충당금을 설정.
7. 주요 리스크 요인
브로드컴 기업 분석에서 절대 빠뜨리면 안 되는 것이 AI 사이클 의존도 + 고객 집중도 + 막대한 인수 부채의 중첩 리스크입니다. 10-K Item 1A는 리스크를 4개 범주(사업·세금·부채·주식)로 정리합니다. 서학개미가 주목할 항목을 카테고리별로 재구성합니다.
7-1. 산업 경쟁·사이클 리스크
- 10-K는 “우리는 AI로 인해 근본적 변화를 겪는 고도로 순환적인(highly cyclical) 반도체 산업에서 사업한다”고 명시. 반도체 산업은 급격한 가격 하락·수급 변동·기술 변화에 노출.
- 10-K는 직접 경고합니다: “일부 AI 고객은 자원·자본이 제한적이어서 필요한 AI 인프라 비용을 감당하지 못하거나 대체 금융·이연 결제 모델을 찾을 수 있다. AI 고객이 확장 계획을 대폭 축소하거나 주문을 취소·축소·연기하면 중대한 부정적 영향이 있을 수 있다.”
- 반도체에서는 종합반도체기업(IDM)·팹리스·대형 OEM 내부 자원과, 소프트웨어에서는 대형 엔터프라이즈 소프트웨어 업체와 경쟁.
7-2. 고객 집중도 리스크
- 단일 최대 고객(반도체 유통사)이 FY2025 순매출의 32%, 순 매출채권의 44%. 상위 5개 최종 고객이 약 40%.
- 10-K는 “상위 5개 최종 고객 중 어느 하나라도 수요가 크게 감소하거나 고객을 잃으면 중대한 부정적 영향이 있을 수 있다”고 명시.
- 커스텀 AI 가속기는 소수 하이퍼스케일러에 집중 — 한 고객의 칩 설계 변경·자체 칩 전환·발주 연기가 큰 변동을 유발할 수 있음.
7-3. 공급망 리스크
- 전공정 대부분을 외부 파운드리(주로 TSMC)에 의존. 후공정도 소수 CM에 집중.
- 10-K는 “제한된 수의 계약 제조사·핵심 부품 공급사 의존”을 리스크로 명시. 일부 부품은 고유 설계라 대체 공급이 어려움.
- 지정학(미·중 무역 긴장, 대만 관련 지정학, 수출 규제)과 관세도 공급망·매출에 영향을 줄 수 있음. 다만 10-K는 “미국 관세·반대 관세가 현재까지 재무에 중대한 영향을 주지 않았다”고 밝힘.
7-4. 실행·소프트웨어 리스크
- VMware 통합·구독 전환 실행: 소프트웨어 사업 성장은 데이터센터 가상화 포트폴리오 수요와 고객의 구독 모델 수용에 달려 있음. 일부 고객은 구독 전환·가격 정책에 불만을 표시해 왔음.
- AI 투자 회수 불확실성: 커스텀 실리콘 사업 수주는 “예측 불가능하고 비용이 많이 드는 과정”이라고 10-K가 명시.
- AI 랙·시스템 판매와 마진: 10-K는 “XPU 기반 AI 랙·시스템 판매는 영업이익을 늘리되 향후 매출총이익률을 압축·하락시킬 수 있다”고 명시 — 매출 믹스 변화가 GM에 부담.
- 소프트웨어 제품의 IT 인프라 관리·보안 실패, 오픈소스 사용, 호환성 문제도 리스크.
7-5. 재무·세금·부채 리스크
- 막대한 인수 부채: 10-K 기준 총 차입금 약 $67,120M. 10-K는 “상당한 부채(substantial indebtedness)가 재무 건전성과 전략 실행에 부정적 영향을 줄 수 있다”고 명시. 다만 FY2025에 순상환 진행 중.
- 대규모 무형자산·영업권: 영업권 $97,801M + 무형자산 순액 $32,273M으로 총자산 $171,092M의 약 76%. 인수 사업 손상(impairment) 발생 시 큰 회계 손실 가능.
- VMware-델 세금 리스크: 10-K는 VMware의 옛 델(Dell) 지배 구조에서 비롯된 잠재적 세금 부채를 별도 리스크로 명시. 2021년 VMware의 델 분사가 비과세 거래로 인정되지 않으면 브로드컴이 델을 면책해야 할 수 있음.
- 환율·매크로: 매출의 약 74%가 미국 외에서 발생(선적 기준). 글로벌 경기·관세·환율 변동에 노출.
- 주가 변동성·주주환원: 10-K는 주가 변동성, 자사주 매입 규모·빈도의 변동 가능성, 배당 지속의 불확실성을 리스크로 명시.
8. 참고 자료
1차 소스
- Broadcom FY2025 Annual Report (Form 10-K, 2025-12-18 제출) — SEC EDGAR
- Broadcom Q4·FY2025 Financial Results (8-K Exhibit 99.1, 2025-12-11) — SEC EDGAR
- Broadcom Q1 FY2026 Financial Results (8-K Exhibit 99.1, 2026-03-04) — SEC EDGAR
- Broadcom Investor Relations (공식 IR 허브) — investors.broadcom.com
데이터 출처
- SEC EDGAR Filings (10-K, 10-Q, 8-K)
- Broadcom 분기별 실적 발표 Q1 FY2025 ~ Q1 FY2026 (8-K Exhibit 99.1)
- Broadcom 분기 실적 컨퍼런스콜 (AI 반도체 매출 수치)
관련 블로그 글
- 엔비디아(NVDA) 기업 분석 — AI 가속기 시장의 GPU 진영과 커스텀 XPU 진영 비교
- AMD 기업 분석 — 데이터센터 AI 가속기·서버 CPU의 또 다른 경쟁자
- 마이크론(MU) 기업 분석 — AI 가속기에 들어가는 HBM 메모리 사이클
9. 용어 정리
| 용어 | 설명 |
|---|---|
| GAAP | Generally Accepted Accounting Principles. 미국 일반회계기준 |
| Non-GAAP | GAAP에 없는 조정 지표. 브로드컴은 인수 무형자산 상각·주식보상 등을 제외 |
| YoY | Year-over-Year. 전년 동기 대비 증감률 |
| QoQ | Quarter-over-Quarter. 직전 분기 대비 증감률 |
| bp | basis point. 1bp = 0.01%p |
| GM | Gross Margin. 매출총이익률 |
| OI | Operating Income. 영업이익 |
| OM | Operating Margin. 영업이익률 |
| OpEx | Operating Expenses. 영업비용(R&D + 판매관리비 등) |
| CapEx | Capital Expenditure. 자본지출 |
| FCF | Free Cash Flow. 잉여현금흐름 = 영업현금흐름 − 자본지출 |
| EPS | Earnings Per Share. 주당순이익 |
| 조정 EBITDA | Adjusted EBITDA. 이자·세금·감가상각·무형자산상각 차감 전 이익에서 주식보상 등 추가 조정 |
| RPO | Remaining Performance Obligations. 잔여 이행 의무 — 다년 계약 중 아직 매출로 인식되지 않은 확정 금액 |
| 세그먼트 영업이익 | 각 사업부에 직접 귀속·배분되는 비용만 반영한 영업이익. 미배분 비용(상각·주식보상 등) 차감 전 |
| 미배분 비용 | Unallocated expenses. 인수 무형자산 상각·주식보상·구조조정·인수 비용. 세그먼트에 배분되지 않음 |
| XPU | 브로드컴의 커스텀 AI 가속기(맞춤형 AI 연산용 ASIC)를 통칭하는 표현 |
| ASIC | Application-Specific Integrated Circuit. 특정 용도에 맞춰 설계한 주문형 반도체 |
| 하이퍼스케일러 | 대규모 데이터센터를 운영하는 초대형 클라우드·AI 사업자 |
| 팹리스 | Fabless. 자체 생산 팹 없이 설계만 하고 제조는 외부 파운드리에 위탁하는 모델 |
| 파운드리 | 반도체 위탁 생산 전문 기업 (예: TSMC) |
| VCF | VMware Cloud Foundation. VMware의 통합 프라이빗 클라우드 플랫폼 |
| FBAR | Film Bulk Acoustic Resonator. 브로드컴 독자 RF 필터 기술 |
| FC SAN | Fibre Channel Storage Area Network. 파이버 채널 기반 스토리지 네트워크 |
| OBBBA | One Big Beautiful Bill Act. 2025년 7월 시행된 미국 세제 법안 |
| CAMT | Corporate Alternative Minimum Tax. 미국 법인 대체최저세 |
면책 조항: 본 글은 브로드컴(AVGO)에 대한 투자 판단 조언이 아닌 정보 제공 목적의 레퍼런스입니다. 매수·매도·목표가·공정가치 제시가 아니며, 실제 투자 결정은 본인의 판단과 책임 하에 수행해야 합니다. 인용 수치는 SEC 공시 및 공식 IR 자료 기준이며, 최신 실적 발표 이후 변동될 수 있습니다. 상세한 면책·이용약관은 /terms/ 페이지를 참조하세요.


