테슬라(NASDAQ: TSLA)의 실적은 공식적으로 자동차(Automotive)와 에너지 생산·저장 2개 세그먼트로 묶여 있고, 매출의 대부분(Q1 2026 자동차 $16.2B)이 여전히 전기차 판매에서 나옵니다. 그러나 회사가 10-K 첫 문단에서 스스로를 규정하는 정체성은 “FSD(Supervised)·Robotaxi·Optimus를 통해 AI를 실물 세계로 가져오는 기업”으로, 테슬라 자율주행이 향후 실적 구조를 바꿀 축으로 제시됩니다. 실제로 Q1 2026 서비스 매출은 FSD 구독 전환에 힘입어 +42% 늘었고, FSD 활성 구독은 전년 대비 +51% 증가했습니다. 동시에 10-K가 명시한 최대 리스크는 자율주행 규제 불확실성, EV 경쟁 심화, 그리고 CEO의 관심 분산입니다.
이 글은 그 구조를 한눈에 잡도록 만든 레퍼런스입니다. 뉴스를 볼 때 옆에 두는 기업 레퍼런스를 목표로, Tesla가 SEC에 공식 제출한 2025 연간보고서(Form 10-K, 2026-01-28 제출)와 2026년 1분기 공식 Update(2026-04-22 발표)를 1차 소스로 삼아 테슬라 자율주행을 중심에 둔 자동차·에너지 사업 구조를 정리했습니다.
1. 회사 개요와 미션
Tesla, Inc.는 2003년 설립된 미국 기업으로 본사는 텍사스 오스틴에 있습니다. 2025년 12월 31일 기준 전 세계 직원 수는 134,785명입니다.
Tesla는 자사의 미션을 “Amazing Abundance(놀라운 풍요)의 세상 건설“로 정의합니다. 과거 “지속가능한 에너지로의 전환”에서 한 단계 확장된 표현인데, 이는 Tesla가 자동차 회사를 넘어 AI·로봇·에너지를 아우르는 실물 AI 기업으로 자기 정체성을 재설정했다는 신호입니다.
10-K Item 1(Business) 첫 문단에서 Tesla는 스스로를 이렇게 설명합니다.
“우리는 Full Self-Driving (Supervised), Robotaxi, AI 로봇(Optimus 포함) 등의 제품과 서비스를 통해 인공지능을 실물 세계로 가져오는 데 집중하고 있습니다.”
즉 2026년의 Tesla는 전기차 제조사가 아니라, 전기차와 에너지 저장장치를 기반으로 AI를 배포하는 플랫폼 기업으로 포지셔닝합니다.
2. 사업 구조: 공식적으로 2개 세그먼트
Tesla는 SEC에 제출하는 보고서에서 자사를 공식적으로 2개 세그먼트로 구분합니다.
| 세그먼트 | 포함 내용 |
|---|---|
| Automotive | 전기차 설계·제조·판매·리스, 자동차 규제 크레딧, Services & Other(중고차, 비보증 수리, Supercharging 세션, 자동차 보험, 부품·머천다이즈) |
| Energy generation and storage | Powerwall·Megapack 등 에너지 저장, 태양광 패널·Solar Roof 판매·리스·금융, 관련 서비스 및 에너지 발전 인센티브 |
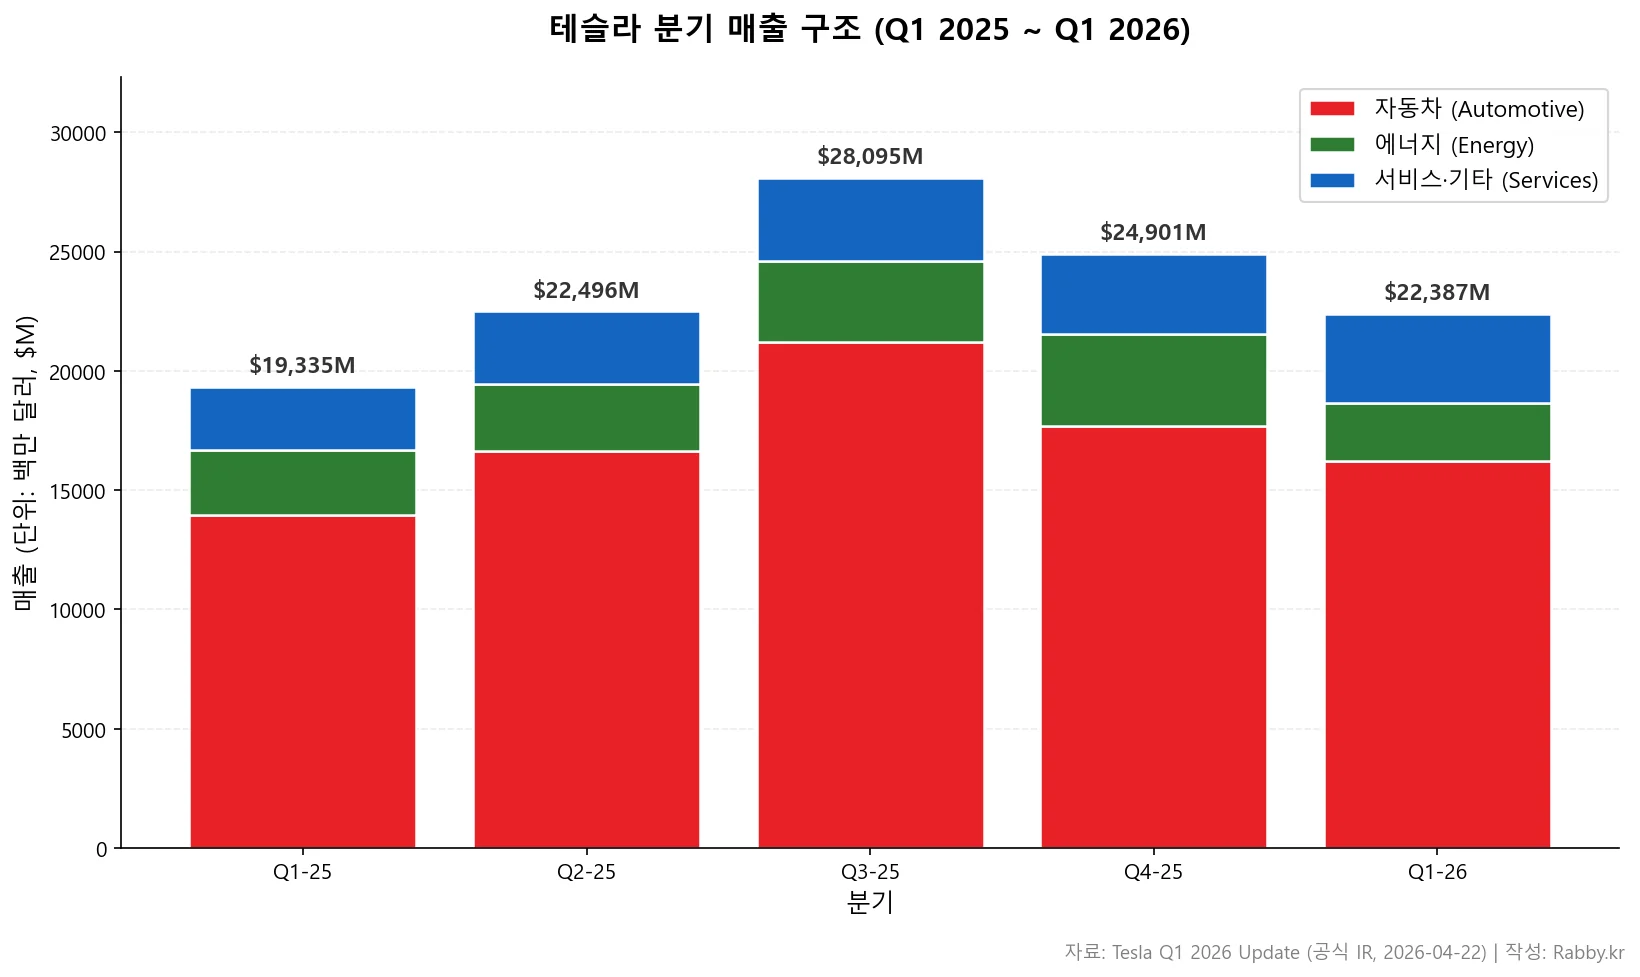
다만 실제 분기 실적에서는 매출을 3가지로 세분화해서 공시합니다:
- Total automotive revenues (차량 판매 + 규제 크레딧)
- Energy generation and storage revenue
- Services and other revenue (서비스 부문 — 애프터서비스, Supercharging, 보험 등)
투자자가 실질적으로 추적해야 할 3개 숫자가 이 세 줄입니다.
3. 주요 제품 라인업
차량 (5종 + 상용)
- Model 3: 미드사이즈 세단, 대량 판매용 기준 가격
- Model Y: Model 3 플랫폼 기반 컴팩트 SUV, 최대 7인승
- Model S: 풀사이즈 세단, 최고 성능·최장 주행거리
- Model X: 미드사이즈 SUV, 최대 7인승
- Cybertruck: 스테인리스 스틸 풀사이즈 전기 픽업트럭
- Tesla Semi: 상용 전기 트럭(2022년 초도 생산·납품 시작)
- Cybercab: 자율주행 전용 차량, 2026년 양산 예정(Pilot Production 단계)
에너지 저장
- Powerwall: 주거용·소형 상업용 리튬이온 배터리 저장장치
- Megapack: 상업·산업·유틸리티·발전용 대형 저장장치, GWh 규모 설치 가능
- 운영 소프트웨어 Autobidder(Megapack용), Powerhub(분산 자원·Powerwall용)
에너지 발전
- Solar Roof: 프리미엄 유리 기와 기반 에너지 발전 통합 지붕
- 주거용 태양광 패널: 2025년 제조 시작, 2026년 1월부터 초기 납품
- 자체 솔라 인버터
AI·로봇
- FSD (Supervised): 감독형 자율주행(완전 자율 아님, 운전자 감독 필수)
- Robotaxi: 2025년 6월 론칭된 자율주행 승차 공유 서비스
- Optimus: 범용 휴머노이드 로봇 (개발 중)
- Dojo / Cortex: 자체 AI 훈련 슈퍼컴퓨터 인프라
- AI5: 차세대 자체 추론 프로세서(2026년 4월 최종 설계 완료)
4. 제조·공급망 구조
Tesla는 전 세계 주요 지역에 수직 통합된 제조 네트워크를 운영합니다.
| 지역 | 시설 | 주요 생산 품목 | 연간 capacity |
|---|---|---|---|
| California (Fremont) | 기존 공장 | Model 3/Y, Model S/X | >550,000 |
| Shanghai | Gigafactory 3 | Model 3/Y | >950,000 |
| Berlin | Gigafactory Berlin-Brandenburg | Model Y | >375,000 |
| Texas (Austin) | Gigafactory Texas | Model Y, Cybertruck, Cybercab(Pilot), Semi | >250,000 (Model Y) + >125,000 (Cybertruck) |
| Nevada | Gigafactory Nevada | 배터리 팩·셀, Powerwall | >6 GWh |
| New York | Gigafactory New York | Solar Roof, V4 Supercharger | – |
배터리·원소재 내재화:
– Nevada: LFP 셀 7 GWh (초기 램프)
– Texas: 4680 셀 40 GWh (생산 중), 양극재 10 GWh, 리튬 정제 30 GWh(2026년 1월 가동 시작)
AI 훈련 인프라:
– Texas Gigafactory에 Cortex 1(100k H100 상당) 가동 중
– Cortex 2(130k H100 상당) 초기 램프 중
– Samsung과 반도체 제조 파트너십 발표(2025년), SpaceX와는 대규모 반도체 팹 계획. Tesla AI 훈련 인프라가 의존하는 AI 가속기 생태계는 엔비디아(NVDA) 기업 분석에서 산업 지형을 참고할 수 있습니다
Tesla는 단일 공급사에 의존하는 부품을 특정하지 않지만, 10-K에서 “일부 부품은 단일 공급사로부터 조달한다”고 명시하고 있으며, 주요 공급망 원자재로는 알루미늄, 철강, 리튬, 니켈, 구리를 지목합니다.
5. 2026년 1분기 실적 상세
테슬라 자율주행으로의 전환은 결국 분기 재무지표로 드러납니다. 2026년 4월 22일 발표된 공식 Q1 2026 Update가 1차 소스이며, 아래 모든 수치는 그 자료에서 직접 추출했습니다.
매출 구조
| 항목 | Q1 2025 | Q1 2026 | YoY |
|---|---|---|---|
| Total automotive revenues | $13,967M | $16,234M | +16% |
| Energy generation and storage | $2,730M | $2,408M | -12% |
| Services and other | $2,638M | $3,745M | +42% |
| Total revenues | $19,335M | $22,387M | +16% |
핵심 관찰:
– 총매출 16% 성장 회복. 2024년 연간 역성장 후 반등.
– 자동차 부문은 평균 단가(ASP) 회복과 신규 트림 출시로 두 자릿수 성장.
– 에너지 부문은 전년 대비 12% 감소. Tesla는 Q1 2026 Update에서 Megapack 3 생산 시작 시점을 “올해 후반”으로 예고했으며, 에너지 매출 감소의 구체적 원인은 공식 자료에서 별도로 세분화하지 않음.
– Services and other는 42% 급증. FSD 구독 전환, Supercharging 이용 증가, 보험 확대가 기여.
수익성
| 항목 | Q1 2025 | Q1 2026 | YoY |
|---|---|---|---|
| Total gross profit | $3,153M | $4,720M | +50% |
| Total gross margin | 16.3% | 21.1% | +478bp |
| Operating expenses | $2,754M | $3,779M | +37% |
| Income from operations | $399M | $941M | +136% |
| Operating margin | 2.1% | 4.2% | +214bp |
| Net income (GAAP) | $409M | $477M | +17% |
| Net income (non-GAAP) | $934M | $1,453M | +56% |
| EPS diluted (GAAP) | $0.12 | $0.13 | +8% |
| EPS diluted (non-GAAP) | $0.27 | $0.41 | +52% |
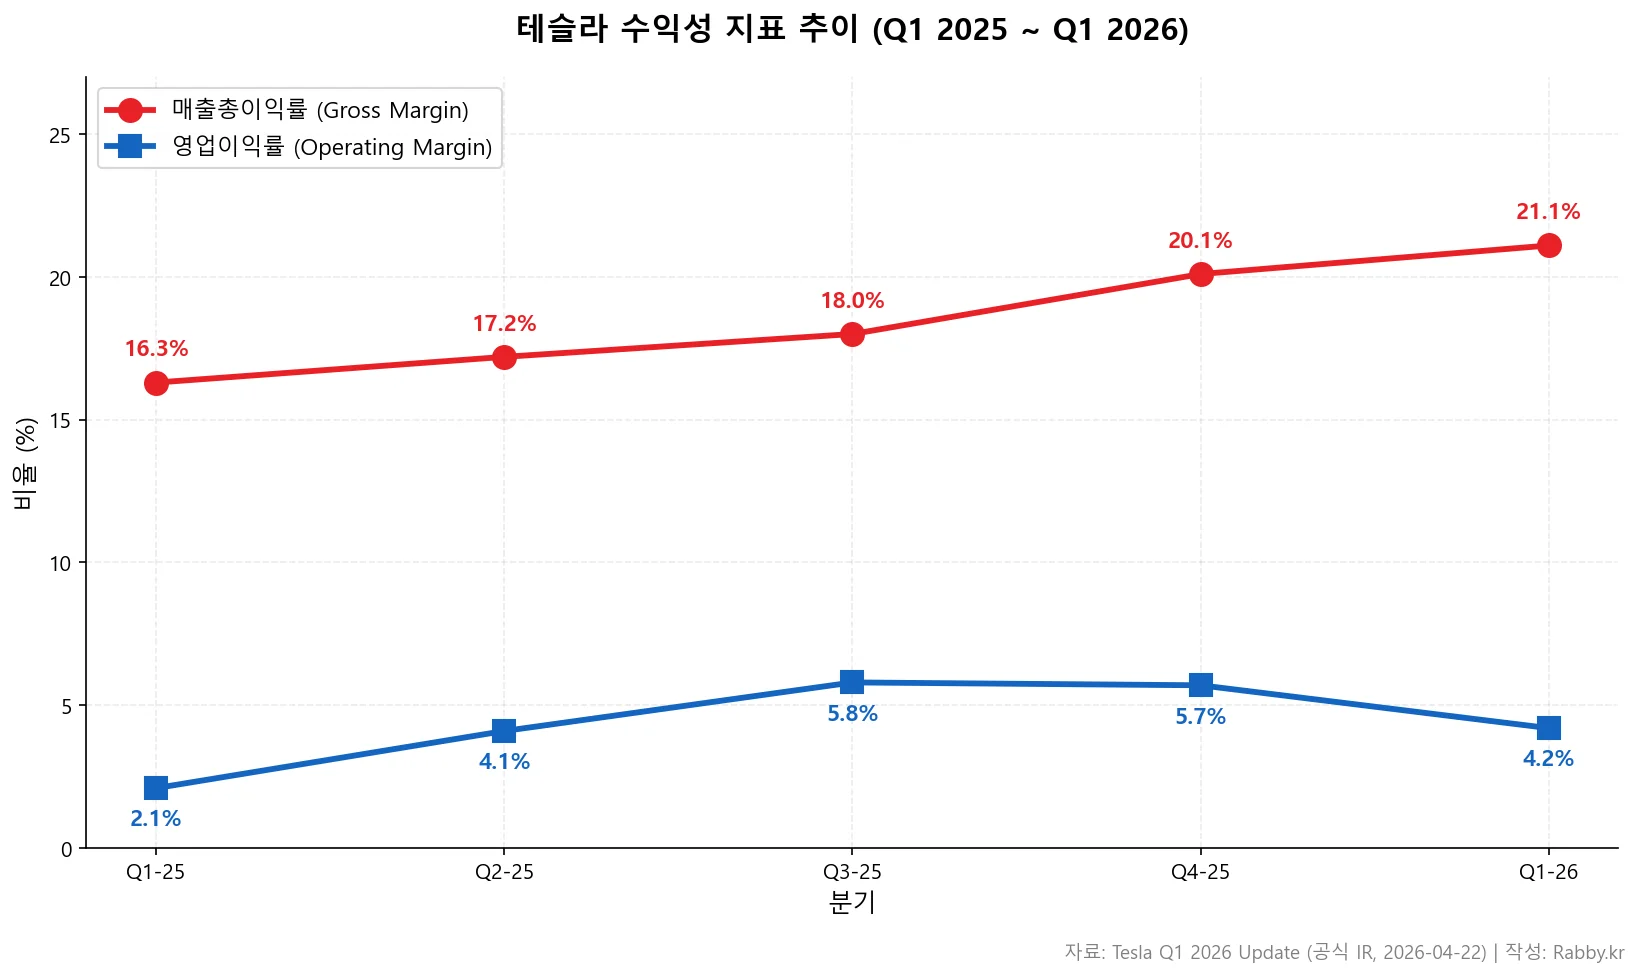
총매출총이익률(GM)이 16.3%에서 21.1%로 478bp 개선된 것이 Q1의 핵심 변화입니다. 영업이익은 증가율 136%로 회복됐으나 절대 규모는 $941M로 여전히 영업마진 4.2% 수준이며, 이는 2019~2021년 테슬라 전성기 대비 낮은 구간입니다.
참고: Electrek 등 일부 매체는 Q1 2026 재무가 일회성 요인(보증 조정, 관세 환급 등)의 영향을 받았다고 지적했습니다. Tesla는 공식 Update에서 이 점을 명시적으로 세분화하진 않았으므로, 순수 영업력 회복 정도는 Q2 2026 실적과 교차 확인할 필요가 있습니다.
운영 지표 (Q1 2026)
| 항목 | 수치 | YoY |
|---|---|---|
| Model 3/Y 생산 | 394,611대 | +14% |
| 기타 모델 생산 | 13,775대 | -20% |
| 총 생산 | 408,386대 | +13% |
| Model 3/Y 납품 | 341,893대 | +6% |
| 기타 모델 납품 | 16,130대 | +25% |
| 총 납품 | 358,023대 | +6% |
| 활성 FSD 구독(백만) | 1.28M | +51% |
| Storage deployed (GWh) | 8.8 | -15% |
| Supercharger 스테이션 | 8,463 | +19% |
| Supercharger 커넥터 | 79,918 | +19% |
납품 358,023대는 애널리스트 컨센서스(약 372,160대)를 밑돌았으나, 전년 동기 대비로는 +6% 성장입니다.
FSD 구독이 전년 대비 51% 증가한 것이 가장 주목할 수치입니다. 절대치로는 85만 명에서 128만 명으로 증가했고, Tesla는 Q1에 FSD(Supervised)를 구독 전용 모델로 전환하기 시작했다고 공시했습니다. 이는 서비스 매출 42% 성장의 핵심 동력입니다.
현금흐름과 재무 건전성
| 항목 | Q1 2025 | Q1 2026 | YoY |
|---|---|---|---|
| 영업활동 현금흐름 | $2,156M | $3,937M | +83% |
| CapEx | $(1,492)M | $(2,493)M | +67% |
| Free cash flow | $664M | $1,444M | +117% |
| 현금·단기투자 | $36,996M | $44,743M | +21% |
현금 및 단기투자 $44.7B는 역대 최대 수준입니다. Tesla는 Q1 2026 Update에서 “강한 대차대조표 유지, 제품 로드맵·장기 capacity 확장·추가 수직 통합을 위한 충분한 유동성”을 유지할 것이라고 공식 밝혔습니다.
6. 최근 주요 사업 진전 (2026년 4월 기준)
Robotaxi 서비스 확장
- 2025년 6월 오스틴에서 정식 론칭 후, 2026년 4월 댈러스와 휴스턴에 무감독(unsupervised) 운영 시작
- 오스틴 무감독 운영 구역 추가 확장
- Q1에 유료 Robotaxi 주행 마일리지가 전분기 대비 약 2배 증가
- 향후 진출 예정: Phoenix, Miami, Orlando, Tampa, Las Vegas (Preparations Underway)
- 샌프란시스코 베이에어리어는 현재 안전 운전자 동승 형태로 운영 중
Tesla는 Cybercab이 양산되면 기존 Model Y 기반 Robotaxi 플릿을 대체하며 “시간이 지남에 따라 플릿 내 최대 볼륨 차종이 될 것”이라고 전망했습니다.
FSD(Supervised) 관련
- v14.3 출시 (2026년 4월): 강화학습 단계 업그레이드, 신경망 비전 인코더 강화, 추론 지연 시간 최대 20% 단축
- 네덜란드 승인(2026년 4월) — EU 타국 확대 기반
- 중국 승인 추진 중
- 구독 전용 모델로 전환 시작 → 신차 구매 시 구독 전환율(attachment)과 전체 보유 차량 중 이용률(penetration) 모두 증가
Cybercab·Semi·Megapack 3
Q1 2026 Update Outlook 섹션에서 Tesla는 이 3개 제품의 양산 시작 시점을 2026년 내로 공식화했습니다. 파일럿 생산 단계에서 이미 Cybercab은 Gigafactory Texas에서, Tesla Semi는 Nevada에서 진행 중입니다.
Optimus 로봇
- 2026년 2분기 초 Fremont 공장에 1세대 대규모 생산 라인 설치 시작 예정 (Model S·X 라인 대체)
- 연간 100만 대 생산 규모 설계
- Gigafactory Texas에는 2세대 라인 준비 중 (연 1,000만 대 규모 장기 목표)
AI·반도체 인프라
- Cortex 2 AI 훈련 클러스터 가동 시작
- SpaceX와 반도체 팹 파트너십 발표 — 로직·메모리·고급 패키징을 수직 통합하는 대형 팹 계획
- Gigafactory Texas에 Tesla 자체 Research Fab 건설 시작
- AI5 추론 프로세서 2026년 4월 최종 설계 완료
규제 환경 변화
2025년 7월 4일 미국 정부는 OBBBA(One Big Beautiful Bill Act)를 제정해 IRA의 EV·주거용 에너지 세액공제를 상당 부분 축소·폐지했습니다. Tesla는 10-K에서 일부 IRA 인센티브가 “개정된 요건 하에서는 유지된다”고 언급했으나, 개인 소비자 EV 세액공제와 주거용 에너지 자산 세액공제는 2025년 12월 31일자로 종료됐습니다. 이는 Tesla의 미국 내 차량·주거용 에너지 매출에 직접적 영향을 줍니다.
서학개미가 테슬라 같은 미국주식을 거래할 때의 기본 구조는 미국 증시 거래소 NYSE vs 나스닥 비교에서 함께 참고하세요.
7. 주요 리스크 요인
테슬라 기업 분석에서 절대 빠뜨리면 안 되는 부분이 리스크 요인입니다. Tesla는 10-K Item 1A(Risk Factors)에서 수십 가지 리스크를 나열하는데, 서학개미 투자자 관점에서 가장 중요하게 다뤄야 할 항목을 정리했습니다.
산업·경쟁 리스크
- 전기차 시장 경쟁 심화: 10-K에 명시적으로 “월드와이드 자동차 시장은 매우 경쟁적이며 앞으로 더 경쟁적이 될 것”이라고 기술. 기존 완성차 업체 다수와 신생 EV 업체들이 진입.
- 자율주행 분야 경쟁: Waymo 등 기존 자율주행 서비스, 일반 택시·승차공유 서비스와 경쟁.
- 에너지 저장 경쟁: 가격·에너지 밀도·효율에서 경쟁 심화.
규제·정책 리스크
- 테슬라 자율주행 규제 불확실성: NHTSA 및 각 주·도시별 규제가 제각기이며, EU·ECE 국가들도 독자 규제 프레임워크 진행 중. FSD·Robotaxi 마케팅·판매·운영에 직접 영향.
- EV 세액공제 축소(OBBBA): 2025년 12월 31일 주거용 크레딧 종료, 상업 크레딧도 2034년 이후 순차 폐지.
- 자동차 딜러 협회 소송·로비: 직접판매 모델을 제한하려는 주별 규제·소송 지속.
공급망·원자재 리스크
- 단일 공급사 의존 부품 존재
- 리튬·니켈·구리 등 원자재 가격 변동성
- 관세·지정학 리스크 (Q1 2026 Update에서 공식 언급: “무역·지정학이 불확실해짐에 따라 각 지역별 수직통합 강화 중”)
사업 실행 리스크
- 신제품 양산 램프 지연 가능성: Cybercab·Optimus·Megapack 3 모두 2026년 양산 목표인데, 이 중 하나라도 지연되면 스토리 훼손.
- 배터리 팩 capacity가 생산 병목으로 Q1 2026 Update에 명시.
- AI 컴퓨팅 비용 증가: Cortex 2 구축, Samsung·SpaceX 파트너십 등 대규모 CapEx 지속.
재무 리스크
- 일회성 요인 확인 필요: 일부 매체(Electrek 등)는 Q1 2026 재무에 보증 관련 조정·관세 환급 등 비반복적 요인이 포함됐다고 분석했으며, Tesla는 공식 Update에서 이를 별도 세분화하지 않았음. 영업력의 지속성 판단은 Q2 2026 실적 확인 후 가능.
- 에너지 부문 매출 변동성: Q1 에너지 매출 -12% YoY.
- CEO 시간·관심 분산 리스크: 10-K Item 1A는 CEO가 Tesla 외 다른 사업 활동(xAI, SpaceX 등)에 관여하는 점을 공식 리스크 요인으로 명시하고 있음.
8. 참고 자료
1차 소스 (직접 확인 가능한 공식 자료)
- Tesla 2025 Annual Report (Form 10-K) — SEC 공시, 2026-01-28 제출. 회사 사업구조·리스크·재무 전반 SEC EDGAR 링크
- Tesla Q1 2026 Update — 공식 분기 실적 발표 자료, 2026-04-22 Tesla IR PDF
- Tesla Investor Relations — 공식 IR 페이지 ir.tesla.com
데이터 출처
- 서학개미 해외주식 보유액 — 한국은행 국제투자대조표, 한국예탁결제원 보유 현황
관련 블로그 글
- 엔비디아(NVDA) 기업 분석 2026 — 테슬라 AI 훈련 인프라와 맞물린 반도체 생태계
- 마이크론(MU) 기업 분석 2026 — 전기차·AI에 쓰이는 메모리 업황
- 미국 증시 거래소 NYSE vs 나스닥 비교 (2026) — 서학개미 미국주식 거래 기본
9. 용어 정리
- FSD (Supervised): Full Self-Driving (Supervised). 감독형 자율주행. 운전자가 항상 주행을 감독해야 하며, 차량을 완전 자율로 만들지 않음.
- Robotaxi: Tesla의 자율주행 승차공유 서비스. 2025년 6월 오스틴에서 론칭.
- Cybercab: Tesla의 자율주행 전용 전기차. 페달·스티어링휠 없음. 2026년 양산 예정.
- Optimus: Tesla가 개발 중인 범용 휴머노이드 로봇.
- Megapack: 상업·유틸리티용 대형 리튬이온 저장장치. GWh 규모 설치 가능.
- Powerwall: 주거용·소형 상업용 리튬이온 저장장치.
- Cortex: Tesla가 Gigafactory Texas에 구축한 AI 훈련 슈퍼컴퓨터 클러스터. Cortex 2는 130k H100 상당 규모.
- OBBBA: One Big Beautiful Bill Act (2025년 7월 4일). IRA의 EV·주거용 에너지 세액공제를 상당 부분 축소·폐지한 미국 연방법.
- ASP (Average Selling Price): 평균 판매가격.
- GAAP: Generally Accepted Accounting Principles. 미국 일반회계기준에 따른 공식 재무 수치.
- Non-GAAP: GAAP 외에 회사가 별도 제공하는 조정 지표. 주식기반보상·일회성 비용 등을 제외해 “영업 본질”을 강조.
- YoY (Year-over-Year): 전년 동기 대비 증감률.
- QoQ (Quarter-over-Quarter): 전분기 대비 증감률.
- bp (basis point): 기준점. 1bp = 0.01%.
면책 조항: 본 글은 투자 판단 조언이 아닌 정보 제공 목적입니다. Tesla에 대한 공개된 공식 자료(SEC 제출 서류 및 공식 IR 발표)를 바탕으로 회사의 사업 구조와 재무를 정리한 기업 레퍼런스이며, 특정 종목의 매수·매도·보유를 권유하지 않습니다. 모든 투자 판단과 그에 따른 결과의 책임은 투자자 본인에게 있습니다. 자세한 이용 조건은 이용약관·면책조항 페이지를 참고하세요.
데이터 기준일: 2026년 4월 23일. 분기 실적 발표 후 정기 업데이트 예정(다음 리뷰: 2026-07-23).