ASML EUV 독점은 서학개미가 반도체 밸류체인에서 반드시 짚어야 하는 주제입니다. ASML은 네덜란드 펠트호번(Veldhoven)에 본사를 둔 반도체 장비 회사로, 첨단 미세공정의 입구인 EUV(극자외선) 리소그래피 장비를 사실상 독점 공급합니다. TSMC·삼성전자·인텔·SK하이닉스·마이크론이 만드는 모든 5nm 이하 칩에는 ASML의 EUV가 반드시 필요하기 때문에, AI·HBM·첨단 파운드리 사이클이 길어질수록 ASML 매출의 가시성이 함께 길어집니다.
이번 글에서는 1차 소스(SEC 20-F·분기 6-K·공식 IR 자료)만을 근거로 ASML EUV 독점의 구조적 근거, 사업 구조, 제품 라인업(EUV·DUV·메트롤로지), FY2025 €32.7B 실적, 2026년 가이던스, 그리고 수출통제·고객 집중도 같은 핵심 리스크를 한 번에 정리합니다. 미국 빅테크와 ASML이 한 묶음으로 움직이는 이유, 그리고 NVIDIA의 AI 데이터센터 GPU 사이클이 ASML EUV 독점의 5년 가시성에 어떻게 연결되는지까지 함께 살펴봅니다.
1. 회사 개요와 미션
ASML Holding N.V.(NASDAQ: ASML, Euronext Amsterdam: ASML)는 1984년 필립스(Philips)와 ASM International의 합작 회사 ‘ASM Lithography’로 출발해 1995년 NASDAQ·Amsterdam 동시 상장한 네덜란드 법인 반도체 장비 회사입니다. 본사는 De Run 6501, 5504 DR Veldhoven, The Netherlands에 있으며, 미국 SEC에는 Form 20-F(외국인 발행자 연차보고서)를 제출합니다.
CEO는 Christophe D. Fouquet(2024년 4월 부임, Q1 2026 press release 서명자 기준), CFO는 Roger Dassen입니다. 2025-12-31 기준 발행주식 수는 385,417,665주(액면가 €0.09), 종업원은 정규 43,520명 + 임시 689명 합계 약 44,000명 FTE(20-F ‘At a glance’ 페이지 명시)입니다. 회계연도는 12월 31일 종료의 캘린더 연도이며, 분기는 통상 약 13주 단위(예: Q1 2026 = 2025-12-30 ~ 2026-03-29).
ASML의 미션은 20-F ‘Q&A with the CEO’ 페이지에서 “우리는 반도체 생태계의 선도 혁신가로서, 고객 및 파트너와 협력해 더 강력하고 저렴하고 에너지 효율적인 마이크로칩을 만들 수 있는 하드웨어·소프트웨어·서비스를 제공한다”고 명시되어 있습니다. 회사가 강조하는 핵심 정체성은 ‘holistic lithography solution provider’ — 리소그래피 장비뿐 아니라 컴퓨테이셔널 리소그래피·메트롤로지·인스펙션·소프트웨어까지 통합 솔루션을 공급한다는 점입니다.
2. 사업 구조: 단일 reportable segment + 3 차원 매출 분류
ASML은 하나의 reportable segment로 보고합니다. 20-F Note 3 ‘Segment disclosure’에는 다음과 같이 명시되어 있습니다.
“ASML은 하나의 보고가능 세그먼트를 보유한다. 우리는 리소그래피·메트롤로지·인스펙션 시스템으로 구성된 첨단 반도체 장비의 개발·생산·마케팅·판매·업그레이드·서비스를 수행하는 holistic lithography solution provider이기 때문이다.” (Note 3, p.289)
대신 ASML은 매출을 세 가지 차원으로 disaggregation 공시합니다.
| 차원 | 분류 | FY2025 매출 (€M) | 비중 |
|---|---|---|---|
| 수익 인식 단위 | Net system sales | 24,474.3 | 74.9% |
| Net service & field option sales | 8,193.0 | 25.1% | |
| 시스템 기술별 | EXE (High NA EUV) | 1,156.9 | 4.7% |
| NXE (EUV 0.33 NA) | 10,445.8 | 42.7% | |
| ArF immersion (DUV) | 10,311.4 | 42.1% | |
| ArF dry (DUV) | 427.0 | 1.7% | |
| KrF (DUV) | 1,001.3 | 4.1% | |
| i-line (DUV) | 307.3 | 1.3% | |
| Metrology & Inspection | 824.6 | 3.4% | |
| End-use별 | Logic | 16,054.1 | 65.6% (시스템 매출 기준) |
| Memory | 8,420.2 | 34.4% (시스템 매출 기준) |
비중은 시스템 기술별·end-use별 모두 ‘Net system sales’ €24,474.3M을 100%로 계산합니다. ‘Net service & field option sales'(€8.2B)은 IBM(Installed Base Management)으로 별도 집계됩니다. 자료: ASML 20-F FY2025 Note 2 ‘Revenue from contracts with customers'(p.287~288), Note 3 ‘Segment disclosure'(p.289).
지역별 매출 (€M, FY2025)
| 지역 | 2023 | 2024 | 2025 | 2025 비중 |
|---|---|---|---|---|
| 중국 | 7,251.8 | 10,195.1 | 9,519.7 | 29.1% |
| 대만 | 8,074.6 | 4,354.0 | 8,337.9 | 25.5% |
| 한국 | 6,949.2 | 6,408.8 | 8,159.6 | 25.0% |
| 미국 | 3,151.4 | 4,521.8 | 4,089.1 | 12.5% |
| 일본 | 613.6 | 1,156.0 | 1,420.9 | 4.3% |
| 싱가포르 | 282.1 | 285.0 | 608.4 | 1.9% |
| EMEA(네덜란드 제외) | 1,206.8 | 1,322.1 | 524.3 | 1.6% |
| 기타 | 29.0 | 20.1 | 7.4 | 0.0% |
| 합계 | 27,558.5 | 28,262.9 | 32,667.3 | 100.0% |
자료: 20-F Note 3 ‘Segment disclosure'(p.289). 비중은 €32,667.3M을 100%로 계산. 2025년에는 대만·한국·중국이 모두 €8B대로 비슷한 매출을 기록한 점이 특징입니다.
20-F의 동일 페이지는 “2025년 4개 고객이 각각 10% 이상의 매출을 차지했으며 합계 €20.0B = 전체 매출의 61.2%“라고 명시합니다(2024년 4개 €15.2B = 53.8%, 2023년 2개 €14.9B = 53.9%). ASML은 고객명을 별도 공시하지 않지만, 업계에서는 TSMC·삼성전자·인텔·SK하이닉스가 가장 큰 고객군으로 알려져 있고, 마이크론·키오시아(Kioxia)·글로벌파운드리(GlobalFoundries) 등이 그 뒤를 잇습니다.
3. 주요 제품 아키텍처·라인업
ASML의 장비는 빛의 파장(Light source wavelength)으로 세대를 구분합니다. 파장이 짧을수록 더 미세한 패턴을 그릴 수 있어, 첨단 노드일수록 EUV·High NA EUV가 필수가 됩니다.
EUV 0.33 NA (TWINSCAN NXE 시리즈)
- 광원: 13.5nm 극자외선
- 최신 모델: NXE:3800E (2025년 R&D 핵심), NXE:3800F (개발 중)
- 주력 노드: TSMC N3·N2, 삼성 SF3·SF2, 인텔 18A, 마이크론 1γ DRAM 등 5nm 이하
- FY2025 출하: 44대, 매출 €10,445.8M (시스템 매출의 42.7%, 전년 대비 +33%)
- 2025년 누적 NXE 출하: 139대 (2023년 53 + 2024년 42 + 2025년 44; 20-F Note 2)
High NA EUV — TWINSCAN EXE 시리즈
- 광원: 13.5nm EUV + 0.55 NA(증가된 수치 개구수)
- 모델: EXE:5000 (초기 R&D), EXE:5200B(첫 양산 출하 모델, Q2 2025 첫 출하 — Q2 2025 press release p.1)
- 장점: 기존 0.33 NA 대비 한 노드 더 미세화 가능, 더블 패터닝 일부 불필요
- FY2025 출하·매출: 4대 / €1,156.9M (시스템 매출의 4.7%, 평균 단가 ~€289M)
- 누적 출하: 2024년 2대 + 2025년 4대 = 6대 (3개 고객사 설치). 20-F Q&A with CEO 페이지는 “EUV 0.55 NA의 성숙도가 EUV 0.33 NA의 동일 단계 대비 더 빠르게 발전하고 있다”고 밝힘
- Q4 2025: 첫 2대 EXE 매출 인식(revenue recognition) — Q4 2025 press release 명시
DUV — ArF immersion / ArF dry / KrF / i-line (TWINSCAN NXT·XT 시리즈)
- ArF immersion (193nm + 물 매개): NXT:2150i. FY2025 출하 131대 / 매출 €10,311.4M (42.1%) — EUV와 함께 매출 양대 축
- ArF dry (193nm): 출하 16대 / 매출 €427.0M (1.7%)
- KrF (248nm): NXT:870B. 출하 78대 / 매출 €1,001.3M (4.1%) — 2024년 152대에서 절반 감소
- i-line (365nm): XT:260 — Q3 2025 첫 출하, 3D 패키징(Advanced Packaging) 전용 i-line 스캐너로 기존 대비 최대 4배 생산성(Q3 2025 press release CEO 발언)
Metrology & Inspection
- YieldStar(광학 메트롤로지), HMI(전자빔 메트롤로지·인스펙션), multibeam inspection 로드맵 진행 중
- FY2025 출하 208대 / 매출 €824.6M (3.4%, 전년 대비 +28%)
- 2025-01-15부터 NL 수출통제 대상에 일부 metrology·inspection 시스템이 추가됨(20-F p.23)
컴퓨테이셔널 리소그래피·소프트웨어
- ASML은 2007년 Brion Technologies 인수로 진입한 OPC(Optical Proximity Correction)·소스 마스크 최적화(SMO) 소프트웨어 사업을 운영
- 2024년 11월 Investor Day에서 발표된 2030 매출 가이던스 €44B~€60B, GM 56~60%의 상당 부분이 software·service에서 나올 전망(20-F p.54)
- 2025년 9월 발표된 Mistral AI 파트너십으로 자체 시스템·고객 공정에 AI를 임베드하는 작업이 추가됨(Q3 2025 press release)
4. 공급망·고객 구조
공급망의 비대칭성
ASML의 EUV 장비 1대에는 약 10만 개 이상의 부품이 들어가며, 다수 핵심 부품은 단일 공급사에 의존합니다.
- 광학계 (Carl Zeiss SMT): EUV용 미러·렌즈는 독일 Zeiss SMT가 사실상 단독 공급. ASML은 Zeiss SMT 지분 24.9%를 보유하고 공동개발 체제 운영(20-F History 섹션)
- EUV 광원 (Cymer): ASML이 2013년 인수한 미국 자회사. 50% 이상의 EUV 광원이 자체 공급
- 이외 1만 개 이상 공급사: 대부분 미국·유럽·일본에 위치. 20-F p.32(Operating risks)는 “EUV 시스템의 경우 부품 복잡도와 고유성으로 인해 다중 소싱이 경제적으로 비현실적인 경우가 많다”고 명시
고객 집중도
| 구분 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 10%+ 매출 고객 수 | 2개 | 4개 | 4개 |
| 해당 고객 합계 매출 | €14.9B | €15.2B | €20.0B |
| 합계 매출 비중 | 53.9% | 53.8% | 61.2% |
| 상위 3대 고객 매출채권 비중 | 64.4% | 54.1% | 35.4% |
자료: 20-F Note 3 ‘Segment disclosure'(p.289). 상위 3대 고객의 매출채권 비중은 2023년 64.4% → 2024년 54.1% → 2025년 35.4%로 매년 줄어들었으며, 20-F는 이 변화에 대한 별도 설명을 제공하지 않습니다.
제조 거점
- 본사·R&D·제조: 네덜란드 펠트호번 — Veldhoven에서 EUV·DUV 시스템 최종 조립
- 미국 Wilton(코네티컷): DUV 시스템 제조 + 메트롤로지(Cymer 통합)
- 미국 San Diego: Cymer EUV 광원 본부
- 타이베이 캠퍼스: 2025년 새 다목적 캠퍼스 완공 — 대만 고객 지원 강화(20-F p.289)
- 한국 화성: 2025년 신규 오피스 공간 확장(20-F p.289)
- 2025년 장기자산 증가: 네덜란드 +€721M, 미국 +€19M, 한국 +€107M, 대만 +€58M — 모두 공장·R&D 시설 확장
5. 2025년 실적 상세 (FY2025·Q1 2026 분기 데이터)
ASML 기업 분석에서 가장 주목받는 분기 재무지표는 매출 €32.7B, GM 52.8%, OpMargin 34.6%, 그리고 backlog €38.8B입니다. 5분기 추이를 먼저 봅니다.
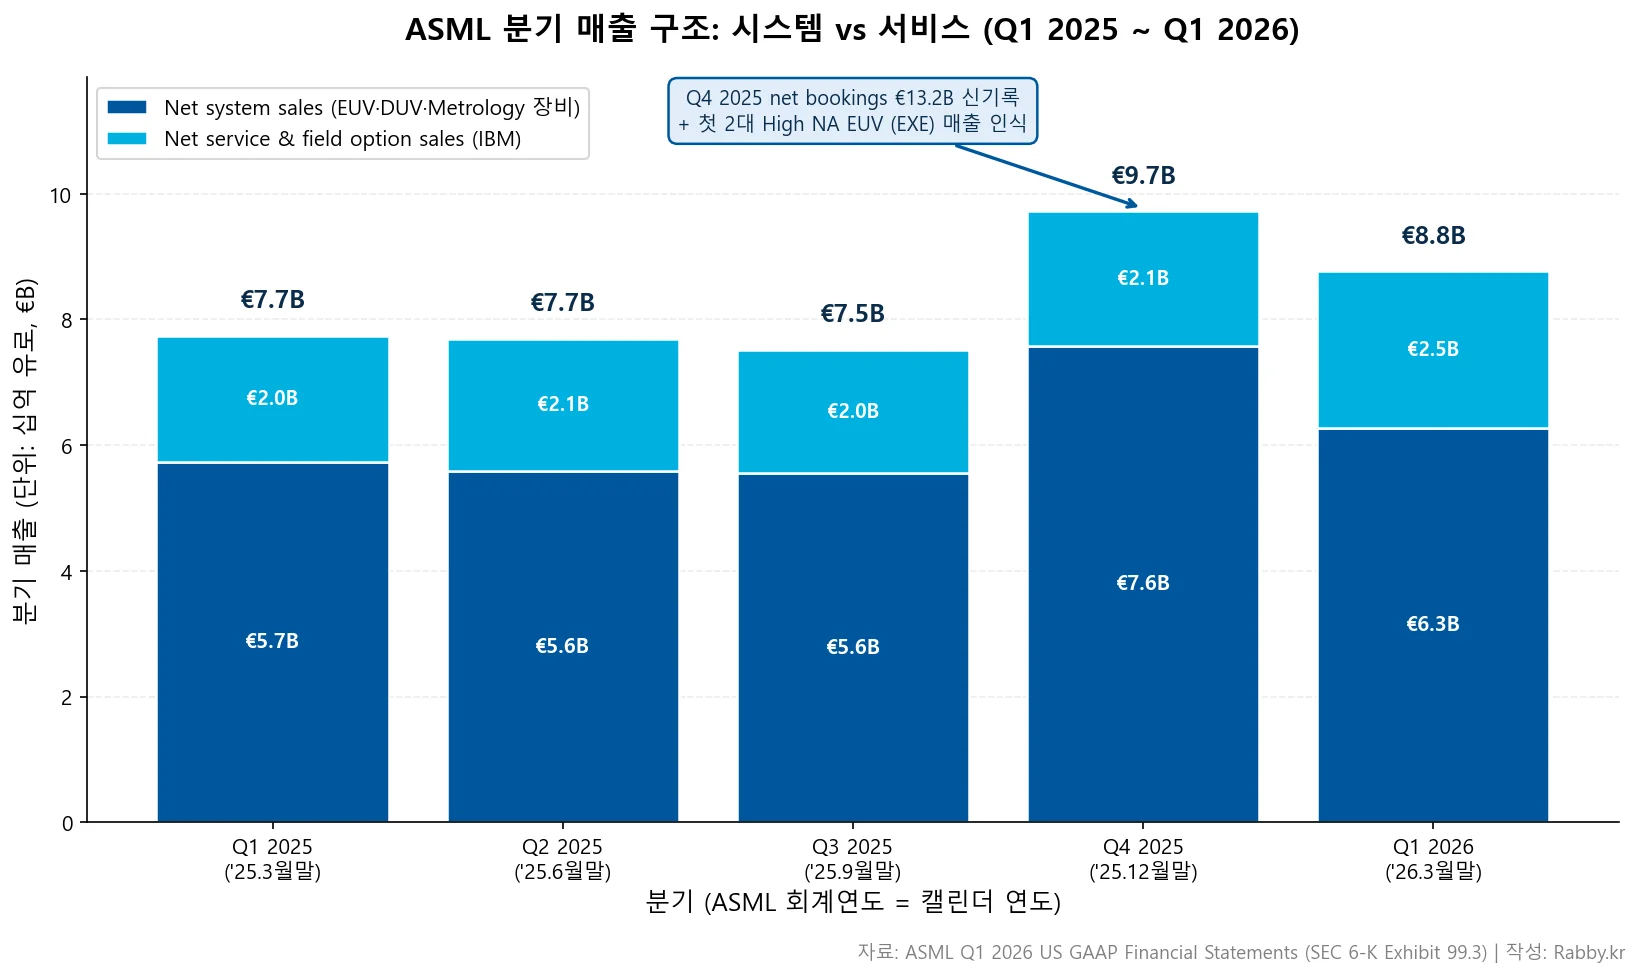
5-1. 5분기 매출 구조 (€M)
| 항목 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 |
|---|---|---|---|---|---|
| Net system sales | 5,740 | 5,596 | 5,554 | 7,584 | 6,279 |
| Net service & field option sales (IBM) | 2,001 | 2,096 | 1,962 | 2,134 | 2,488 |
| Total net sales | 7,742 | 7,692 | 7,516 | 9,718 | 8,767 |
| YoY (전체 매출 기준) | +46.3% | +23.2% | +0.7% | +4.9% | +13.2% |
| 신규 시스템 출하(대) | 73 | 67 | 66 | 94 | 67 |
| 중고 시스템 출하(대) | 4 | 9 | 6 | 8 | 12 |
| 합계 시스템(대) | 77 | 76 | 72 | 102 | 79 |
| Net bookings(€M) | 3,936 | 5,541 | 5,399 | 13,158 | 미공시 |
자료: 분기별 6-K Exhibit 99.1(Q1·Q2·Q3·Q4 2025·Q1 2026 press release) + Exhibit 99.3(US GAAP Financial Statements). 합계 시스템 대수는 메트롤로지·인스펙션 시스템을 포함하지 않습니다. Q4 2025 net bookings €13.2B는 분기 신기록이며 이중 €7.4B가 EUV로, 동일 분기에 첫 두 대의 High NA EUV(EXE) 매출이 인식되었습니다.
5-2. FY2024 vs FY2025 연간 요약 (€M)
| 항목 | FY2024 | FY2025 | YoY |
|---|---|---|---|
| Net system sales | 21,768.7 | 24,474.3 | +12.4% |
| Net service & field option sales | 6,494.2 | 8,193.0 | +26.2% |
| Total net sales | 28,262.9 | 32,667.3 | +15.6% |
| Total cost of sales | (13,770.9) | (15,409.3) | +11.9% |
| Gross profit | 14,492.0 | 17,258.0 | +19.1% |
| Gross margin % | 51.3% | 52.8% | +1.5%p |
| R&D | (4,303.7) | (4,698.8) | +9.2% |
| SG&A | (1,165.7) | (1,257.8) | +7.9% |
| Income from operations | 9,022.6 | 11,301.4 | +25.3% |
| Operating margin % | 31.9% | 34.6% | +2.7%p |
| Net income | 7,571.6 | 9,609.4 | +26.9% |
| EPS (basic, €) | 19.25 | 24.73 | +28.5% |
| EUV 시스템 출하 (NXE+EXE) | 44 | 48 | +9.1% |
| DUV 시스템 출하 | 374 | 279 | -25.4% |
| 신규+중고 합계 출하 | 418 | 327 | -21.8% |
자료: ASML Q4 2025 US GAAP Financial Statements(Exhibit 99.3) + 20-F Financial Performance KPIs(p.55~58). 시스템 출하 대수에서 EUV는 4대 증가했지만 DUV는 95대 감소했는데, 이는 KrF·ArF dry 등 구형 DUV 시스템 출하가 줄어든 영향이며 시스템 매출은 ArF immersion·NXE·EXE의 단가 상승으로 +12.4% 증가했습니다.
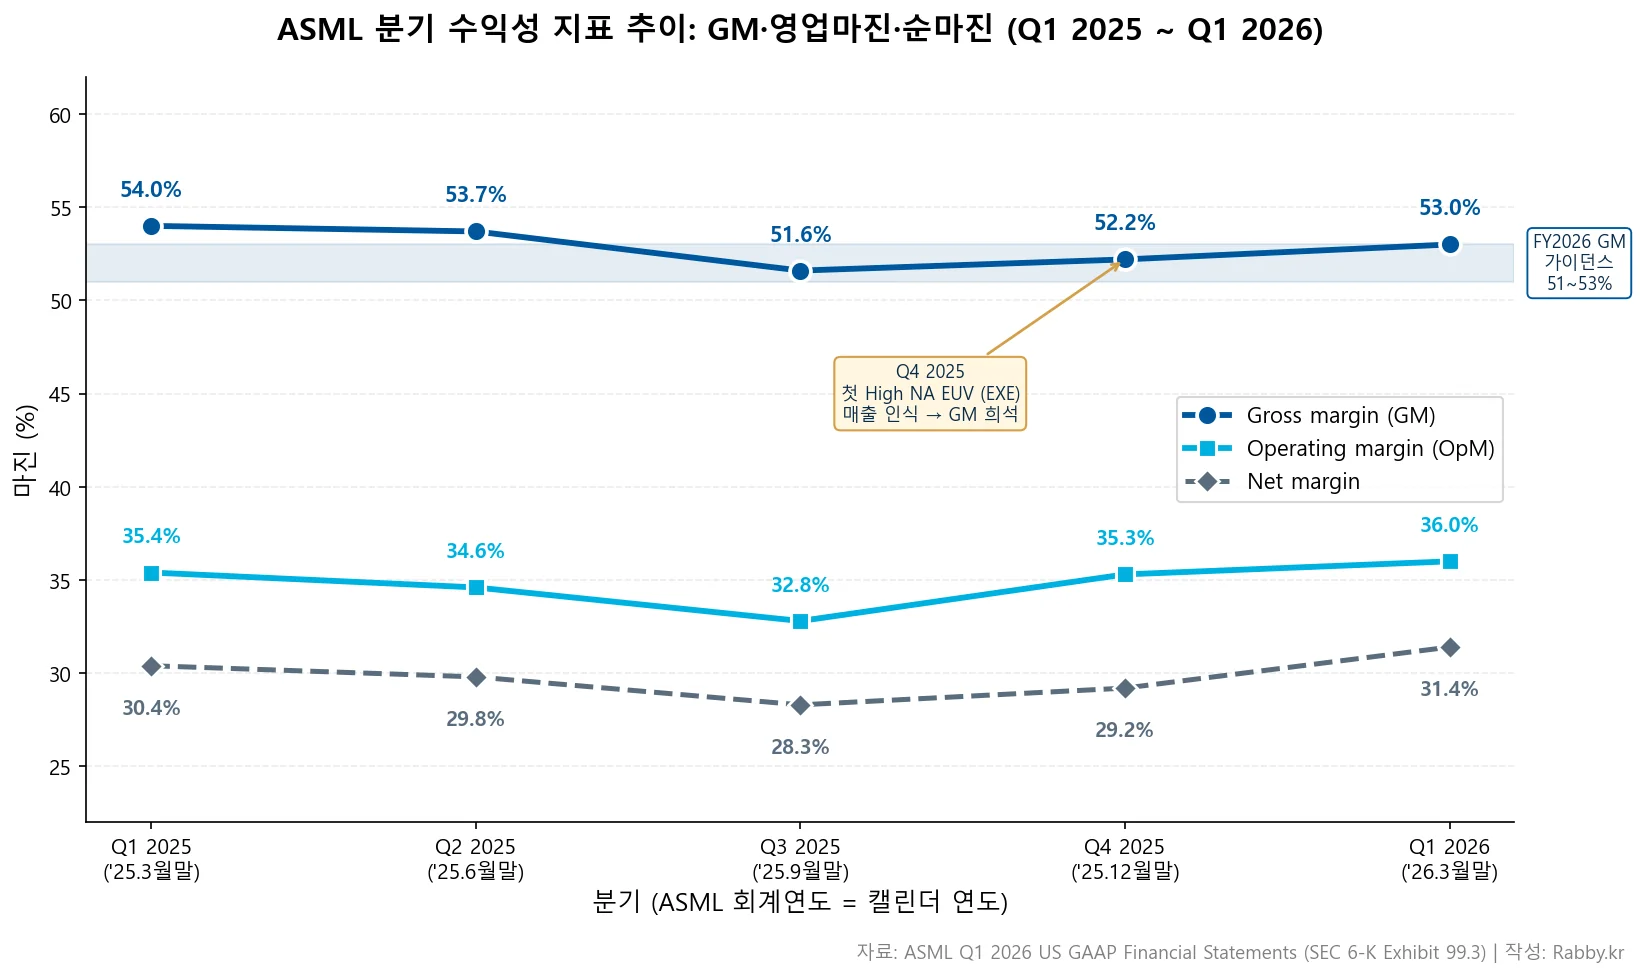
5-3. 수익성 지표 (Q1 2026 기준)
| 지표 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 |
|---|---|---|---|---|---|
| Gross margin (GM, %) | 54.0 | 53.7 | 51.6 | 52.2 | 53.0 |
| Operating margin (OpM, %) | 35.4 | 34.6 | 32.8 | 35.3 | 36.0 |
| Net margin (NM, %) | 30.4 | 29.8 | 28.3 | 29.2 | 31.4 |
| EPS (basic, €) | 6.00 | 5.90 | 5.49 | 7.35 | 7.15 |
| R&D / 매출 | 15.0% | 15.2% | 14.7% | 13.0% | 13.5% |
| SG&A / 매출 | 3.6% | 3.9% | 4.0% | 3.9% | 3.4% |
자료: ASML Q1 2026 US GAAP Financial Statements(Exhibit 99.3) ‘Quarterly Summary US GAAP Ratios’. Q3 2025 GM 51.6%는 5분기 최저였는데 ASML은 이를 “정상 범위 내 가이던스 일치”로만 설명했고, Q4 2025 GM 52.2%는 가이던스(51~53%) 중간으로 첫 High NA EUV 매출 인식의 희석 효과(20-F p.57 ‘추가된 EXE 시스템의 GM 희석 영향’)가 일부 반영됐습니다. Q1 2026 OpMargin 36.0%는 5분기 중 최고입니다.
5-4. 현금흐름·주주환원
- 영업현금흐름 FY2025: €12,658.5M(전년 €11,166.2M, +13.4%)
- CapEx: €1,573.6M(매출 대비 4.8%) — Q4 2025 financial statement
- Free Cash Flow FY2025: €11,027M (영업현금흐름 – PP&E·무형자산 매입) — 20-F p.55 KPI 박스
- 연말 현금·단기투자: €13,322M (Q4 2025 종료 시점)
- 2025 dividend: €7.50/주(+17% YoY) — 중간배당 €1.60 × 3 + 최종배당 €2.70 제안
- 자사주 매입 2022~2025 프로그램: €7.6B 누적 매입(€12B 한도 중) — Q4 2025에 종료
- 신규 자사주 매입 2026~2028: €12B 한도 — 2026-01-28 발표
5-5. 핵심 관찰
- 매출 성장의 두 동력: FY2025 +€4.4B(+15.6%) 증가 중 시스템 매출이 +€2.7B(+12.4%), 서비스·IBM이 +€1.7B(+26.2%) 기여 — 설치 베이스 확대가 서비스 매출의 구조적 성장 동력
- 2026 가이던스 두 번의 상향: 2026-01-28 €34~39B → 2026-04-15 €36~40B로 상향, GM 51~53% 유지 — Q1 2026 발표에서 “고객들의 단·중기 수요 증가” 명시
- EUV·High NA 가속: Q4 2025 net bookings €13.2B 중 €7.4B(56%)가 EUV — 분기 신기록, FY2025 EUV 비중(NXE+EXE) 시스템 매출의 47.5%(FY2024 38.2%에서 +9.3%p)
- DUV·KrF 감소의 이중성: 시스템 대수는 374→279대로 감소했지만 ArF immersion 단가는 상승해 매출은 오히려 +6.7% — 첨단 노드(N3·N2) 캐파 증설 효과
- 중국 매출의 정점·하락 시나리오: 2024년 €10.2B(36.1%) → 2025년 €9.5B(29.1%) — Q3 2025 CEO 발언 “2026년 중국 매출은 2024·2025 대비 큰 폭 감소 예상” (수출통제+자국 캐파 정상화)
6. 최근 주요 사업 진전 (2025~2026 Q1)
EUV·High NA 로드맵 (2026년 Q1까지)
- High NA EUV (EXE:5200B): Q2 2025 첫 출하 → Q4 2025 첫 2대 매출 인식 → 2026년 출하 가속(2026 가이던스의 핵심 성장 동력). 현재 3개 고객사가 EXE를 보유 중(Q1 2025 press release)
- NXE:3800E 개선: 2025년 R&D의 가장 큰 항목. 출력·신뢰성 개선으로 EUV 0.33 NA 시스템의 마진 회복 기여
- TWINSCAN XT:260: Q3 2025 첫 출하 — i-line 기반 Advanced Packaging(3D 통합) 전용 스캐너. 기존 솔루션 대비 최대 4배 생산성(Q3 2025 press release CEO 발언)
- Mistral AI 파트너십(Q3 2025 발표): ASML의 holistic portfolio 전반에 AI를 임베드해 시스템 성능·고객 공정 수율 향상 목적
자사주·배당
- 신규 자사주 매입 2026~2028 €12B(2026-01-28 발표): 직전 2022~2025 €12B 한도 중 €7.6B 누적 사용 후 종료
- Q1 2026 자사주 매입: €1.0B (€1.1B로 press release 표기) — 약속한 페이스 절반 수준
- 2025년 dividend €7.50: 2024년 €6.40 대비 +17.2% 인상. 중간배당 €1.60 × 3 + 2026 AGM 제안 €2.70 = €7.50
수출통제·지정학 환경 (20-F p.23, ‘글로벌 지정학·수출통제’)
ASML이 2025년 한 해 동안 직접 영향받은 수출통제 변화는 세 가지입니다.
- NL 수출통제 확대 (2025-01-15 발효): 네덜란드 정부가 일부 메트롤로지·인스펙션 시스템을 수출 라이선스 대상에 추가
- US Affiliates Rule (2025-10-01 시행 → 1년 연기, 2026-11-10까지): Entity List에 등재된 기업이 50%+ 지분 보유한 자회사까지 제재 확장하는 규칙. US-중국 무역 협정으로 1년 시행 연기
- EU 수출통제 통합 (2025-11): 네덜란드 단독 통제 품목을 EU 공동 통제 리스트로 격상. ASML 입장에서는 이미 NL 라이선스가 필요했던 품목이라 추가 영향 없음
- 중국 희토류 수출 제한: ASML은 자기장 자석에 사용되는 희토류 의존도가 있어 2024년부터 위험 모니터링 — 2026-11-10까지 US-중국 협정으로 제한 일시 해제
ASML CFO Dassen은 Q4 2025 발표(2026-01-28)에서 “2026년 가이던스 범위 €36~40B에는 수출통제 관련 진행 중인 논의의 다양한 결과가 반영되어 있다”고 언급했습니다.
2030 매출 가이던스 재확인 (Q1 2026 발표)
ASML은 Q1 2026 press release에서 2024년 Investor Day에서 발표한 2030 매출 가이던스 €44B~€60B, GM 56%~60%를 재확인했습니다. AI·HBM·첨단 파운드리 수요가 2030년까지 ASML 매출을 현재보다 1.5~2배 늘릴 수 있는 환경이라는 게 회사 입장입니다.
7. 주요 리스크 요인 (20-F Item 3D 기반 5 카테고리)
7-1. 산업·경쟁 리스크
- AI 사이클 의존: 2025년 매출 성장의 핵심 동력이 AI 인프라 투자였는데, 만약 AI 학습·추론 수요가 둔화되거나 고객의 CapEx 사이클이 한꺼번에 멈추면 ASML 매출도 큰 폭의 변동성을 보일 수 있음(20-F Risk Factors)
- EUV 단독 공급의 양면성: EUV는 ASML이 사실상 독점이라 가격 협상력을 가지지만, 동시에 고객의 EUV 도입 지연·연기 의사결정에 ASML 매출 직접 노출. 인텔 18A·삼성 SF2 같은 첨단 노드 지연 사례가 발생하면 ASML도 함께 영향
- NVIDIA·TSMC 등 AI 가속기 사이클에 간접 노출: ASML 매출의 약 30%가 한국 메모리 + 25%가 대만 파운드리(주로 TSMC)로, 이들 고객의 CapEx 결정이 ASML 매출에 1~2 분기 시차를 두고 반영됨
7-2. 규제·정책·지정학 리스크
- 수출통제의 3중 압박: NL·US·EU·중국이 동시에 반도체 장비 수출통제를 운영 중이라 ASML의 중국 매출은 2024년 €10.2B → 2025년 €9.5B로 이미 감소했으며, ASML CEO Fouquet는 Q3 2025 press release(2025-10-15)에서 “2026년 ASML의 중국 총매출은 2024·2025의 매우 강한 사업 대비 큰 폭으로 감소할 것”이라고 직접 언급했음
- US Affiliates Rule 재가동 가능성: 2026-11-10까지 한시적 연기인 만큼 무역 협상 결과에 따라 재시행될 수 있고, 이 경우 ASML의 일부 중국 고객 자회사들도 영향
- EU Tariff·관세: 2025년 트럼프 행정부의 관세 정책 변화는 ASML의 미국향 수출에도 영향을 줄 수 있음(20-F Forward Looking Statements ‘tariff announcements’ 명시)
7-3. 공급망·기술 리스크
- 단일 공급사 의존성: Carl Zeiss SMT(광학)·Cymer(EUV 광원) 등 핵심 공급사가 단일·과점 구조. 화재·자연재해·지정학적 분쟁으로 1개 공급사가 중단되면 ASML의 EUV 생산 직접 중단 가능
- 희토류 의존: 영구자석에 사용되는 희토류는 90% 이상 중국 의존. 2024년부터 위험 완화 작업 중이지만 완전 대체 미달성
- High NA EUV 기술 위험: EXE 시스템은 0.33 NA 대비 광학·소프트웨어 복잡도 훨씬 높음. 양산 안정화 지연 시 2026~2027 매출 가이던스 하향 위험
7-4. 실행·운영 리스크
- 고객 집중도: 2025년 4개 고객이 매출의 61.2% — 1개 고객이 발주 페이스를 늦추거나 캔슬하면 분기 매출에 즉시 영향
- Backlog 신뢰성: 2025년 말 €38.8B의 backlog 중 65%가 12개월 내 인식 예정인데, 이 backlog는 inflation-adjustment를 포함해 가격이 변동될 수 있음. 또한 수출 라이선스 거부 시 일부 backlog가 매출로 전환 안 될 가능성(20-F Note 2)
- People & Culture 리스크: 2025년 12월 “Engineering·Innovation 강화를 위한 Technology·IT 조직 슬림화” 발표 — 인력 재배치 과정에서 핵심 인재 이탈 가능성
7-5. 재무·환율 리스크
- 유로화 환율: ASML은 매출의 ~13%가 미국, ~80%가 아시아·유럽 외(중국·한국·대만·일본)에서 발생. USD·KRW·TWD·JPY 환율 변동이 매출·이익에 직접 영향
- 자사주 매입 페이스 둔화: Q1 2026 €1.0B는 2026~2028 €12B 한도 대비 균등 분할 시 분기 €1.0B에 거의 일치하지만, 시장 변동성 확대 시 매입 페이스 둔화 가능
- 세율 변화: 2025년 effective tax rate 17.7%(2024년 18.6%)는 일회성 세무 조정 효과 일부 포함. 향후 GMT(Global Minimum Tax) 15% 적용 결과 ETR 상승 가능성
8. 참고 자료
1차 소스 (1순위)
- ASML Holding N.V. Form 20-F for FY2025 (SEC EDGAR, 2026-02-25 제출, accession 0001628280-26-011378): asml-20251231.htm
- ASML Q4 2025 6-K Exhibit 99.1 Press Release (2026-01-28): pressreleasefinancialresul.htm
- ASML Q1 2026 6-K Exhibit 99.1 Press Release (2026-04-15): pressreleasefinancialresul.htm
- ASML Investor Relations: investors.asml.com
데이터 출처
- 매출·세그먼트 데이터: ASML 20-F FY2025 Note 2·Note 3, Q1·Q2·Q3·Q4 2025·Q1 2026 financial statements
- 차트 1·2: ASML US GAAP Quarterly Financial Statements (Exhibit 99.3, 2026-Q1 + 2025-Q4)
- 환율 참고: 1 EUR ≈ 1.05~1.10 USD (2025~2026 변동 범위)
관련 블로그 글
- 램리서치(LRCX) 기업 분석 — 식각·증착 장비 — ASML과 함께 전공정 장비를 분담하는 동종 기업
- KLA(KLAC) 기업 분석 — 검사·계측 장비 — ASML 메트롤로지와 인접한 WFE 영역
- 어플라이드 머티어리얼즈(AMAT) 기업 분석 — 종합 반도체 장비 1위 — ASML과 장비 사이클을 공유
9. 용어 정리
| 용어 | 정의 |
|---|---|
| EUV (Extreme Ultraviolet) | 13.5nm 파장 극자외선. 5nm 이하 첨단 반도체 노드의 핵심 패터닝 기술. ASML이 사실상 단독 공급. |
| DUV (Deep Ultraviolet) | 193~365nm 자외선. ArF immersion(193nm + 물)·ArF dry·KrF(248nm)·i-line(365nm) 총 4 세대로 구성된 EUV 이전 세대 리소그래피. |
| High NA EUV | EUV 광학계의 수치 개구수(Numerical Aperture)를 0.33 → 0.55로 높인 차세대 EUV. ASML의 EXE:5000·EXE:5200B 시리즈에 적용. |
| TWINSCAN | ASML의 리소그래피 시스템 공통 플랫폼 이름. EXE·NXE·NXT·XT 모두 TWINSCAN 시리즈로 묶임. |
| NXE / EXE / NXT / XT | NXE = EUV 0.33 NA, EXE = EUV 0.55 NA(High NA), NXT = DUV immersion·dry, XT = KrF·i-line. |
| IBM (Installed Base Management) | ASML의 ‘Net service and field option sales’의 별칭. 설치된 시스템에 대한 유지보수·업그레이드·필드 옵션 매출. |
| Backlog | 시스템 발주가 확정되었으나 아직 매출로 인식되지 않은 잔여 가치. ASML은 인플레이션 조정을 포함해 공시. |
| Net bookings | 분기 동안 신규 발주된 시스템 매출 가치(인플레이션 조정 포함). Backlog의 증분. |
| GAAP / Non-GAAP | GAAP = 미국 일반 회계기준. ASML은 분기 발표·연차보고서를 US GAAP 기준으로 작성하며, IFRS 기준 별도 보고서도 동시 제공. |
| GM (Gross Margin) | 매출총이익률. ASML 기업 분석에서는 시스템·서비스의 product mix와 NXE/EXE 비중 변화로 분기마다 ±2%p 변동. |
| OpMargin (Operating Margin) | 영업이익률. R&D·SG&A 차감 후. ASML은 R&D 매출 비중 13~15%로 반도체 장비 업계 평균보다 높음. |
| YoY / QoQ | YoY = 전년 동기 대비, QoQ = 전 분기 대비. ASML은 분기 매출 변동성이 큰 만큼 두 지표 모두 함께 확인 권장. |
| bp (basis point) | 0.01%포인트. 마진 변동 표기에 자주 사용. |
| CIK (Central Index Key) | SEC EDGAR가 회사를 식별하는 고유 번호. ASML은 0000937966. |
| Form 20-F | 외국인 발행자(non-US issuer)가 SEC에 제출하는 연차보고서. 미국 회사의 10-K에 해당. ASML이 매년 2~3월 제출. |
| Form 6-K | 외국인 발행자가 본국에서 공시·발표한 자료를 SEC에 동시 제출하는 양식. 분기 실적·이사회 발표 등에 사용. |
면책 고지 — 본 글은 1차 소스(SEC EDGAR 20-F·6-K, 공식 IR 자료)를 근거로 작성한 정보 제공 목적의 분석 자료이며, ASML에 대한 매수·매도 권유나 투자 자문이 아닙니다. 모든 투자 결정은 본인의 책임 하에 이루어져야 하며, 자세한 면책 사항은 Rabby.kr 면책 안내를 참조하세요. 본 글의 데이터는 2026-05-26 기준이며, 다음 정기 리뷰는 2026-08-24(FY2026 Q2 실적 발표 시점)에 예정되어 있습니다.