JP모건(JPMorgan Chase, NYSE: JPM)은 자산 4.4조 달러의 미국 최대 은행입니다. 이 회사의 수익은 두 축으로 갈립니다 — 예금·대출에서 나오는 JP모건 순이자이익(NII)과 투자은행·트레이딩·자산운용 수수료입니다. FY2025에 순이자이익은 늘었지만 순이자마진(NIM)은 3년 연속 눌렸고, 10-K Item 1A는 최대 리스크로 금리·경기 사이클과 G-SIB 자본 규제를 명시합니다. 이 글은 그 구조를 SEC 10-K·10-Q 1차 자료로 해부하는 서학개미용 레퍼런스이며, 종목 추천이 아닙니다.
은행은 제조업이나 빅테크와 재무제표를 읽는 방식이 완전히 다릅니다. ‘매출’이라는 말 대신 순이자이익(NII)과 순이자마진(NIM), 이익률 대신 ROTCE(유형자기자본이익률), 그리고 부채비율 대신 CET1 자본비율을 봐야 합니다. 또 FY2025 순이익이 전년보다 줄어 보이는 데는 2024년의 일회성 Visa 주식 차익이라는 함정이 숨어 있습니다. 은행을 어떻게 읽어야 하는지, JP모건의 숫자로 짚어 보겠습니다.
1. 회사 개요와 미션
JP모건은 1968년 델라웨어주에서 설립된 금융지주회사(financial holding company)로, 뉴욕에 본사를 둔 미국 대표 금융사입니다. 그 뿌리는 1799년 맨해튼 컴퍼니까지 거슬러 올라가며, 이후 J.P. 모건, 체이스 맨해튼, 뱅크원, 베어스턴스, 워싱턴뮤추얼, 그리고 2023년 퍼스트리퍼블릭에 이르기까지 200년 넘는 인수·합병의 결과물입니다. 오늘날 회사는 ‘J.P. Morgan’과 ‘Chase’ 두 브랜드로 소비자·소상공인부터 세계 주요 대기업·기관·정부 고객까지 폭넓게 서비스합니다.
| 항목 | 내용 |
|---|---|
| 설립 | 1968년 (금융지주회사, 델라웨어주) |
| 본사 | 미국 뉴욕시 |
| 회장 겸 CEO | Jamie Dimon (제이미 다이먼) |
| 상장 | 뉴욕증권거래소(NYSE: JPM) |
| 직원 수 | 약 318,512명 (66개국, 미국 58%) |
| 총자산 | 약 4.4조 달러 (2025-12-31 기준) |
| 자기자본 | 약 3,624억 달러 |
| 보고 세그먼트 | 4개 (CCB·CIB·AWM·Corporate) |
| 회계연도 | 12월 31일 종료 (역년) |
JP모건은 미국 4대 대형은행(JP모건·뱅크오브아메리카·씨티·웰스파고) 중 가장 크며, 금융안정위원회가 지정한 글로벌 시스템적 중요 은행(G-SIB)으로 가장 높은 자본 추가부담(surcharge)을 적용받습니다. 즉 규모가 곧 규제 부담으로 이어지는 구조입니다.
2. 사업 구조 — 4개 세그먼트와 2024년 재편
JP모건 기업 분석에서 먼저 알아야 할 것이 세그먼트 구조입니다. 회사는 2024년 2분기에 기존의 기업·투자은행(Corporate & Investment Bank)과 상업은행(Commercial Banking)을 하나로 합쳐 CIB(Commercial & Investment Bank)를 만들었습니다. 그 결과 현재는 4개 보고 세그먼트로 운영됩니다.
| 세그먼트 | 내용 | FY2025 순매출 | 비중 |
|---|---|---|---|
| CCB (소비자·커뮤니티 금융) | 소매 예금·신용카드·주택/자동차 대출·소상공인 금융 (Chase 브랜드) | $76,029M | 41.0% |
| CIB (상업·투자은행) | 투자은행·트레이딩(Markets)·결제·증권서비스·중견기업 금융 (J.P. Morgan 브랜드) | $78,454M | 42.3% |
| AWM (자산·자산관리) | 자산운용 + 프라이빗뱅크 | $24,073M | 13.0% |
| Corporate (본사) | 재무(Treasury·CIO) + 본사 항목 | $7,025M | 3.8% |
| 합계 (managed) | $185,581M | 100% |
여기서 두 가지 개념을 짚어야 합니다. 첫째, 은행의 ‘매출’은 제조업처럼 단일한 매출액이 아니라 순이자이익(NII)과 비이자수익(NIR)의 합입니다. NII는 대출·채권에서 받는 이자에서 예금·차입 이자를 뺀 것이고, NIR은 수수료·트레이딩·자산운용보수 등입니다. 둘째, 세그먼트 수치는 ‘관리 기준(managed basis)’으로 표시됩니다. 이는 세금우대 투자의 수익을 과세 기준으로 환산(FTE 조정)해 사업부를 비교 가능하게 만든 비-GAAP 표시로, FY2025 관리 기준 순매출 $185,581M은 GAAP 보고 순매출 $182,447M보다 약 $3.1B 큽니다.
CCB와 CIB가 각각 매출의 약 41~42%를 차지해 사실상 양대 엔진이고, AWM은 작지만 가장 수익성이 높은 부문입니다.
3. 주요 사업 — 소매금융·투자은행·자산운용
JP모건의 힘은 한 사업이 부진해도 다른 사업이 받쳐 주는 다각화에서 나옵니다.
- CCB(소비자·커뮤니티 금융): 미국 가계의 일상 금융을 담당합니다. Chase 예금계좌, Chase 신용카드(미국 최대 카드 발급사 중 하나), 주택담보·자동차 대출, 소상공인 금융이 핵심입니다. 미국 가구의 절반 이상과 거래합니다.
- CIB(상업·투자은행): 월가의 J.P. Morgan입니다. 인수·합병 자문과 주식·채권 발행(투자은행), 채권·외환·주식 트레이딩(Markets), 글로벌 결제(Payments), 증권 수탁·서비스, 그리고 중견·대기업 대출을 포함합니다. 특히 Markets(트레이딩) 매출은 FY2025 약 $35.8B로 세계 최상위권입니다.
- AWM(자산·자산관리): 기관·고액자산가를 대상으로 한 자산운용과 프라이빗뱅크입니다. FY2025 말 운용자산(AUM) 4.8조 달러, 고객 총자산 7.1조 달러로, 시장 상승과 자금 유입이 겹치며 두 자릿수 성장했습니다.
이렇게 예금·대출(금리 민감), 수수료·트레이딩(시장 민감), 자산운용보수(자산가치 민감)가 섞여 있어, 어느 한 환경에서도 전체 이익이 한 방향으로만 무너지지 않는 구조입니다.
4. 자본 건전성과 자금 구조 — 은행의 ‘안전판’
은행을 볼 때 제조업의 부채비율 대신 봐야 하는 것이 자본 건전성 비율입니다. JP모건은 G-SIB로서 가장 엄격한 규제를 받습니다.
- CET1 자본비율(보통주자본비율): FY2025 말 14.6%(표준화 기준)로, 규제 최소요구치(버퍼 포함 11.5%)를 크게 웃돕니다. 전년 15.7%에서 낮아진 것은 대규모 자사주 매입과 자산 증가 때문입니다.
- 예금 기반: 총예금 약 2.5조 달러로, 대출-예금 비율(loans-to-deposits)이 58%에 불과합니다. 즉 예금으로 대출을 충분히 충당하고도 남아, 자금조달이 매우 안정적입니다.
- 유동성: 유동성커버리지비율(LCR) 111%로 규제 기준 100%를 상회합니다.
이 ‘과잉 자본·과잉 예금’ 구조가 JP모건이 위기 때 오히려 경쟁사(퍼스트리퍼블릭 등)를 인수하며 몸집을 키울 수 있었던 배경입니다. 다만 자본을 많이 쌓을수록 자기자본이익률(ROE)에는 하방 압력이 되므로, 자본 규제와 주주환원 사이의 균형이 은행 경영의 핵심 과제가 됩니다.
5. FY2025 실적: 순이자이익과 순이자마진
JP모건 순이자이익을 비롯한 핵심 재무지표를 1차 자료로 정리했습니다. 먼저 세그먼트별 연간 순매출입니다(managed 기준, 단위: 십억 달러, $B).
| 세그먼트 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| CCB (소비자·커뮤니티 금융) | 70.1 | 71.5 | 76.0 |
| CIB (상업·투자은행) | 64.4 | 70.1 | 78.5 |
| AWM (자산·자산관리) | 19.8 | 21.6 | 24.1 |
| Corporate (본사) | 8.0 | 17.4 | 7.0 |
| 총 순매출 (managed) | 162.4 | 180.6 | 185.6 |
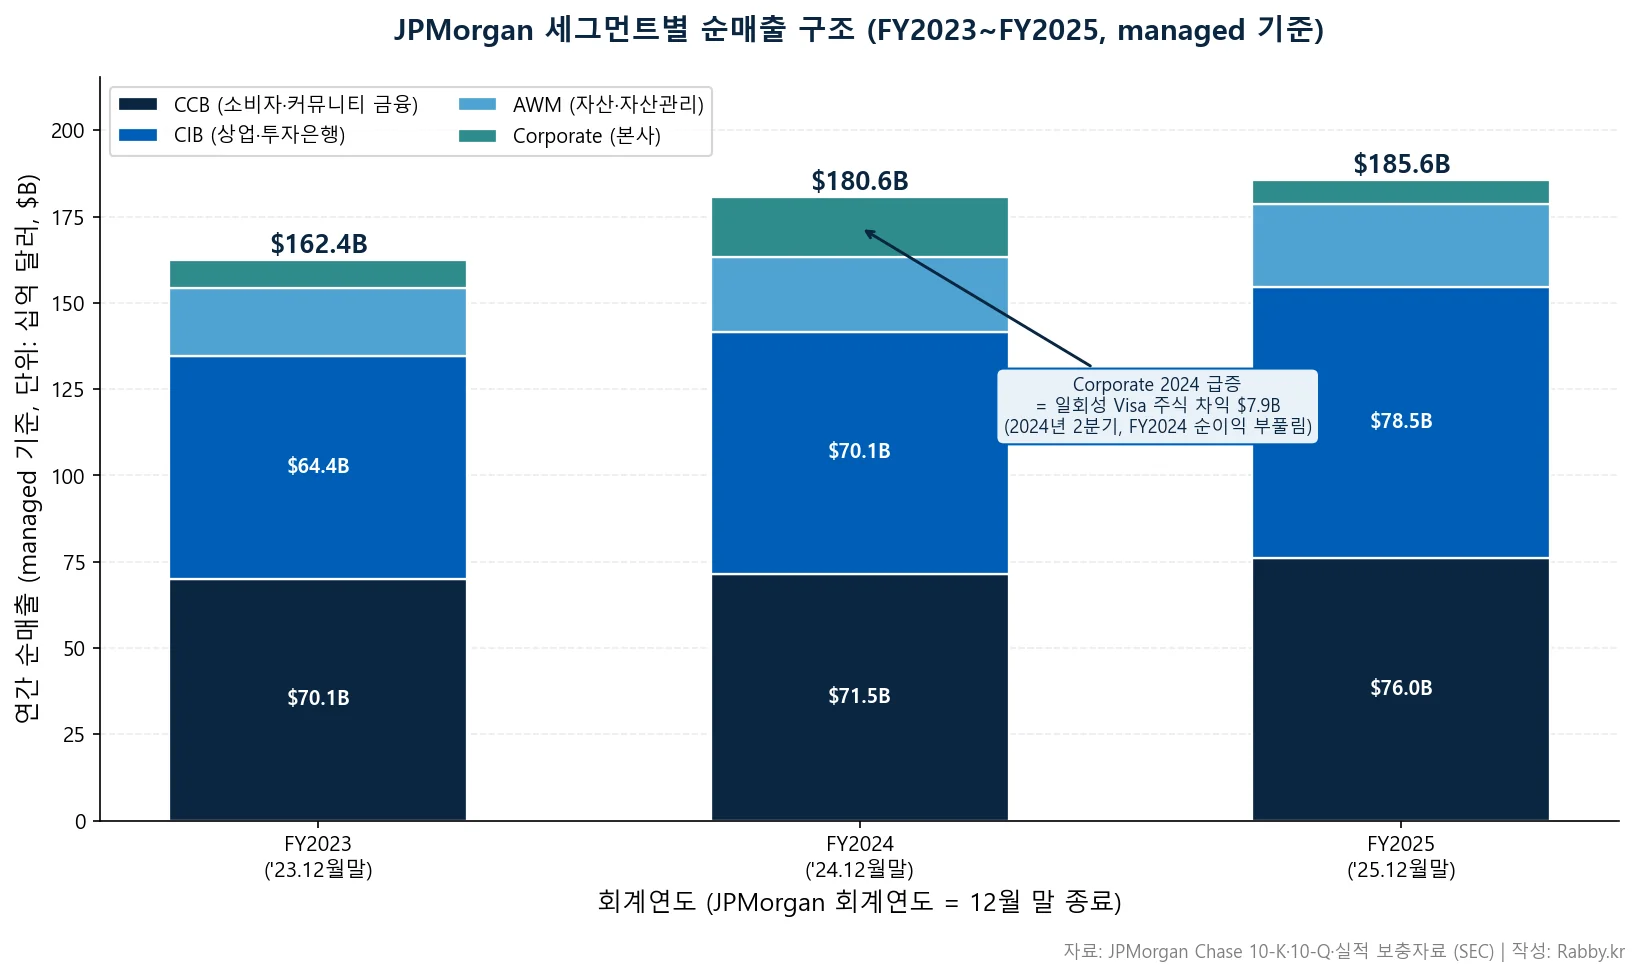
차트에서 Corporate(본사)가 2024년에만 유독 부풀어 보이는 것이 눈에 띕니다. 이는 2024년 2분기에 인식한 일회성 Visa 주식 차익 약 $7.9B가 들어갔기 때문입니다. 이 한 항목이 다음 손익 비교를 왜곡합니다.
연간 손익 요약(FY2023~FY2025, 단위 $M, GAAP 보고 기준)
| 항목 | FY2023 | FY2024 | FY2025 | YoY(25 vs 24) |
|---|---|---|---|---|
| 순이자이익(NII) | 89,267 | 92,583 | 95,443 | +3.1% |
| 비이자수익(NIR) | 68,837 | 84,973 | 87,004 | +2.4% |
| 총 순매출 | 158,104 | 177,556 | 182,447 | +2.8% |
| 비이자비용 | 87,172 | 91,797 | 95,640 | +4.2% |
| 신용손실충당금 | 9,320 | 10,678 | 14,212 | +33% |
| 순이익 | 49,552 | 58,471 | 57,048 | −2.4% |
| 희석 주당순이익(EPS) | $16.23 | $19.75 | $20.02 | +1.4% |
| ROE | 17% | 18% | 17% | −1%p |
| ROTCE | 21% | 22% | 20% | −2%p |
여기에 은행 손익을 읽는 핵심 포인트가 있습니다. 순이익(−2.4%)만 보면 2025년이 후퇴한 것처럼 보이지만, 희석 EPS는 오히려 $20.02로 사상 최고치를 경신했습니다. 두 지표가 엇갈린 이유는 두 가지입니다. 첫째, 비교 대상인 2024년 순이익에 일회성 Visa 차익 $7.9B이 포함돼 기준이 높았습니다(이 차익을 제외하면 2025년 본업 이익은 증가). 둘째, 2025년에는 활발한 자사주 매입으로 주식 수가 줄어 EPS가 순이익보다 빠르게 늘었습니다. 펩시코의 Rockstar 손상이나 제약사의 인수 신약(IPR&D) 비용처럼, 일회성 항목을 걷어내고 봐야 추세가 보입니다.
또 하나 주목할 것은 신용손실충당금이 33% 급증한 점입니다. 다만 이 중 상당액은 Apple Card 포트폴리오 인수와 관련한 대출 약정 충당금 $2.2B 등으로, 실제 부실이 급증했다기보다 신규 자산 인수에 따른 선제 적립 성격이 큽니다.
순이자이익(NII)과 순이자마진(NIM) — 은행의 본업
은행의 본업 체력은 NII가 얼마나 버는가와 NIM(예대마진)이 어떤 추세인가로 드러납니다. 분기별 추이는 다음과 같습니다.
| 분기 | 순이자이익 NII (reported, $B) | 순이자마진 NIM (managed, %) |
|---|---|---|
| 1Q25 | 23.3 | 2.58 |
| 2Q25 | 23.2 | 2.43 |
| 3Q25 | 24.0 | 2.45 |
| 4Q25 | 25.0 | 2.54 |
| 1Q26 | 25.4 | 2.50 |
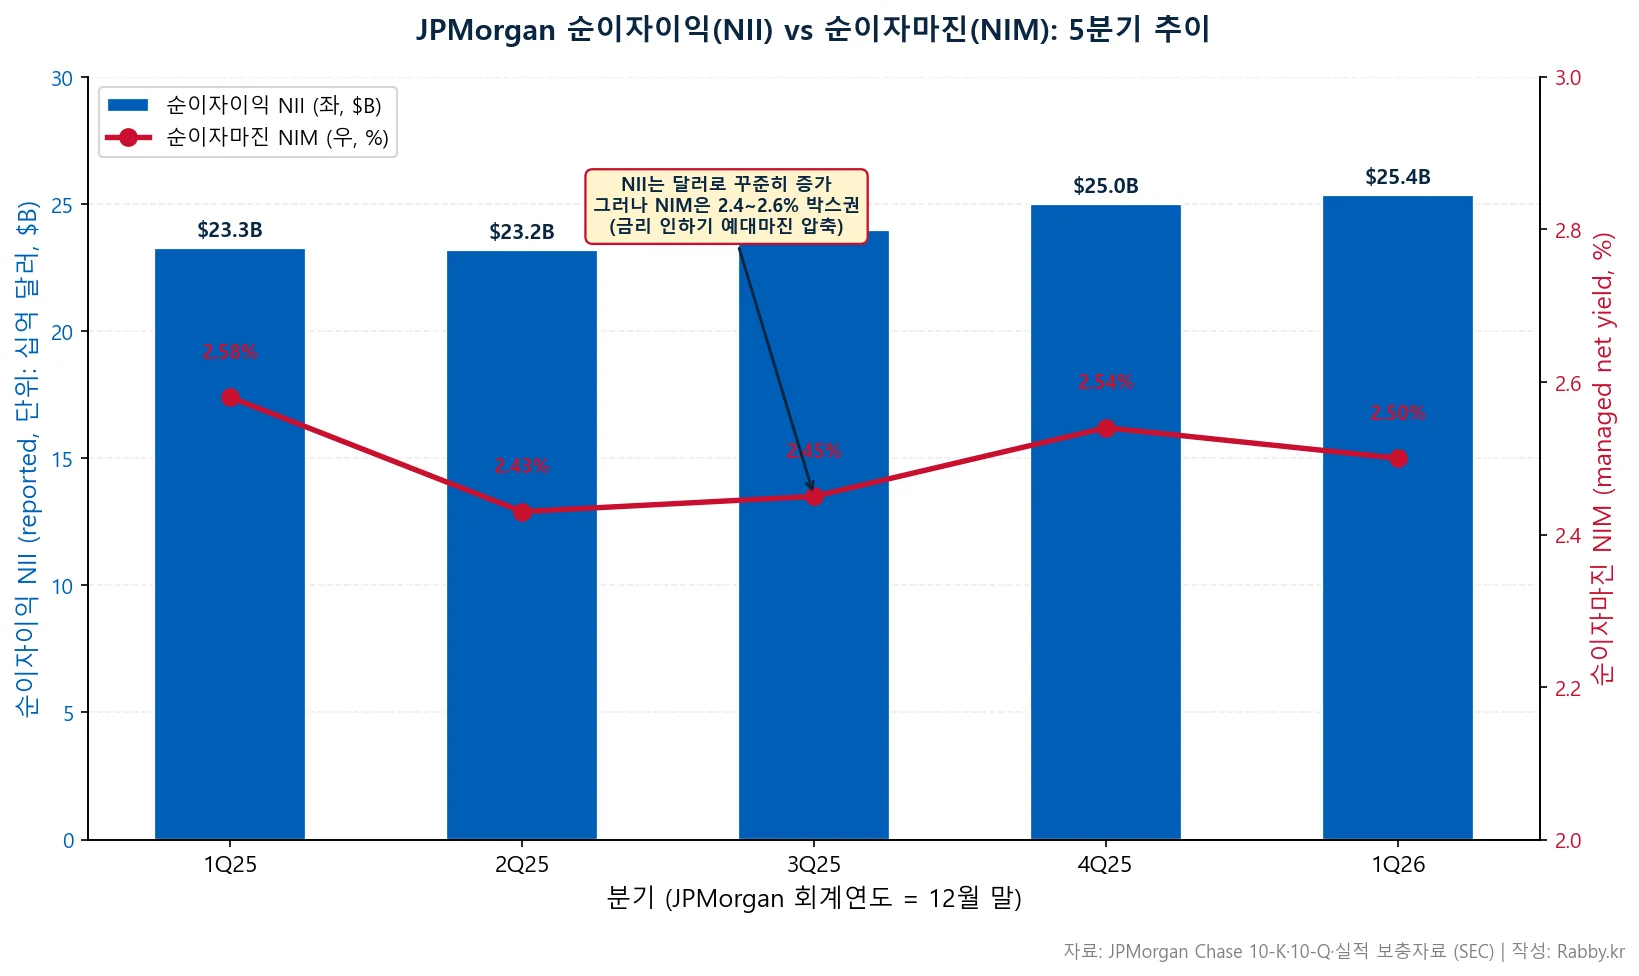
여기에 은행 분석의 핵심 긴장이 담겨 있습니다. JP모건 순이자이익(NII)은 달러 기준으로 꾸준히 늘어 1Q26 분기 $25.4B를 기록했지만, 순이자마진(NIM)은 2.4~2.6% 박스권에 갇혀 있습니다. NIM이 눌린 것은 연준의 금리 인하로 대출 금리가 내려가는 한편, 예금 경쟁으로 조달 비용은 쉽게 내려가지 않아 예대마진이 압축됐기 때문입니다. 그럼에도 NII가 늘어난 것은 대출·예금 잔액 자체가 커지고(자산 성장), 카드·트레이딩 부문 이자가 늘었기 때문입니다. 연간 기준 NIM은 2023년 2.70% → 2024년 2.63% → 2025년 2.50%로 3년 연속 낮아졌습니다.
현금흐름·주주환원(FY2025)
- 자사주 매입: 약 $31.6B(1억 1,440만 주 매입)
- 배당: 2025년 분기 배당을 인상해 연간 주당 $5.80 선언. 2025년 12월 이사회는 분기 배당을 주당 $1.50로 추가 인상(2026-01-31 지급)
- 두 항목을 합치면 FY2025 주주환원 규모는 약 $48B에 이릅니다. 과잉 자본을 적극적으로 주주에게 돌려주고 있다는 신호입니다.
6. 최근 주요 사업 진전
- Q1 FY2026 실적(2026-03-31 종료): 총 순매출 $49,836M(+10%), 순이익 $16,494M, 희석 EPS $5.94(전년 $5.07, +17%), ROTCE 23%. NII는 $25.4B(+9%), 비이자수익은 $24.5B(+11%)로 자산운용·투자은행 수수료가 고르게 늘었습니다. 신용손실충당금은 오히려 24% 줄었습니다.
- 2026년 NII 가이던스: 회사는 2026년 순이자이익을 약 $1,030억(시장 의존), 트레이딩 제외 NII를 약 $950억으로 제시했습니다. 금리 인하에도 자산 성장으로 NII 절대 규모는 유지·증가할 것이라는 시각입니다.
- Apple Card 포트폴리오 인수: 신용카드 자산을 확대하며 관련 대출 약정에 $2.2B 충당금을 선제 적립했습니다. CCB 카드 부문의 외형 확장과 직결됩니다.
- 퍼스트리퍼블릭 통합 효과: 2023년 5월 인수한 퍼스트리퍼블릭과 관련해 2025년 1분기 $588M의 이익을 추가로 인식했습니다.
- 자본 규제 변화: 미국 바젤 III 최종안(Basel III Endgame)과 스트레스 자본 버퍼(SCB) 규정 변경 논의가 진행 중이며, 자본 요구가 완화되면 자사주 매입 여력이 더 커질 수 있는 변수입니다.
7. 주요 리스크 요인
JP모건 기업 분석에서 빠뜨리면 안 되는 것이 리스크입니다. 10-K Item 1A를 다섯 갈래로 정리했습니다.
- 산업 경쟁: 핀테크·빅테크의 결제·소비자금융 진출, 인터넷 전문은행과의 예금 경쟁, 사모대출(private credit)의 기업금융 침투.
- 규제·정책: G-SIB 자본 추가부담, 바젤 III 최종안과 연준 CCAR 스트레스테스트, 예금보험·소비자보호 규제. 규모가 클수록 규제 부담도 큽니다.
- 신용·시장 리스크: 경기 둔화 시 신용손실충당금 증가, 상업용 부동산(CRE)·카드 대출의 부실 가능성, 트레이딩 부문의 시장 변동성 노출.
- 금리·거시경제: 연준의 금리 경로에 따른 NII·NIM 변동. 금리 인하는 예대마진을 압축하고, 급격한 금리 변동은 채권 포트폴리오 평가손익을 흔듭니다.
- 운영·법률: 사이버 보안 위협, 대규모 소송·규제 합의에 따른 일회성 법무 충당금, 방대한 글로벌 운영의 복잡성.
10-K은 특히 거시경제 침체 시나리오에서 신용손실이 늘고, 동시에 자본·유동성 규제가 강화될 수 있다는 점을 핵심 위험으로 다룹니다. 즉 은행의 실적은 본업 경쟁력만큼이나 금리·경기·규제라는 외부 변수에 크게 좌우된다는 점을 보여 줍니다.
8. 참고 자료
1차 소스(SEC 공시·공식 IR)
- JPMorgan Chase FY2025 Form 10-K (SEC EDGAR)
- JPMorgan Chase Q1 FY2026 Form 10-Q (SEC EDGAR)
- JPMorgan Chase 공식 투자자 페이지 (jpmorganchase.com/ir)
데이터 출처: 매출·손익·세그먼트·자본비율·현금흐름 수치는 모두 위 SEC 10-K/10-Q에서 추출했습니다. 분기별 순이자이익·순이자마진(net yield) 5분기 추이는 JPMorgan 분기 실적 보충자료(SEC 8-K 첨부 financial supplement)를 사용했습니다.
관련 글
- 서학개미 ISA 계좌 ETF 절세 전략 — 미국 배당주·은행주 투자 시 세금·계좌 구조
- 엔비디아(NVDA) 기업 분석 2026 — 고성장 성장주와 금융주의 수익 구조 대비
- ARM 기업 분석 2026 — GAAP·비-GAAP 수익성 구조 비교
9. 용어 정리
| 용어 | 설명 |
|---|---|
| 순이자이익 (NII, Net Interest Income) | 대출·채권 등 이자수익에서 예금·차입 이자비용을 뺀 금액. 은행 본업의 핵심 수익. |
| 순이자마진 (NIM, Net Interest Margin) | 이자수익자산 대비 순이자이익 비율(net yield). 예대마진의 추세를 보여 줌. |
| 비이자수익 (NIR, Noninterest Revenue) | 수수료·트레이딩·자산운용보수 등 이자 외 수익. |
| ROE / ROTCE | 자기자본이익률 / 유형자기자본이익률. ROTCE는 영업권·무형자산을 뺀 자본 기준으로, 은행 수익성의 대표 지표. |
| CET1 자본비율 | 보통주자본을 위험가중자산으로 나눈 자본 건전성 비율. 규제 최소요구치를 넘겨야 함. |
| 신용손실충당금 (Provision for Credit Losses) | 미래 대출 부실에 대비해 비용으로 미리 적립하는 금액. 경기에 민감. |
| 관리 기준 (Managed Basis) | 세금우대 수익을 과세 기준으로 환산(FTE)해 사업부를 비교 가능하게 만든 비-GAAP 표시. |
| G-SIB | 글로벌 시스템적 중요 은행. 규모가 클수록 추가 자본부담(surcharge)을 적용받음. |
| Markets (트레이딩) | CIB 내 채권·외환·주식 매매 부문. 시장 변동성에 민감. |
| AUM (운용자산) | 자산운용 부문이 고객을 대신해 운용하는 자산 총액. 보수 수익의 기반. |
| GAAP / Non-GAAP | 회계기준 손익(GAAP)과 일회성·조정을 반영한 비-GAAP 지표. |
| YoY / QoQ | 전년 동기 대비 / 전 분기 대비 증감률. |
면책 안내: 본 글은 SEC 공시 등 공개 자료에 기반한 정보 제공·기업 레퍼런스 목적이며, 특정 종목의 매수·매도를 권유하는 투자 판단 조언이 아닙니다. 투자의 최종 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고하세요.