어플라이드 머티어리얼즈(Applied Materials, AMAT)는 반도체를 만드는 데 쓰이는 장비를 가장 폭넓게 공급하는 세계 1위 반도체 장비 회사입니다. 우리가 흔히 아는 엔비디아·삼성전자·TSMC·SK하이닉스가 칩을 찍어내려면, 먼저 어플라이드 머티어리얼즈 장비가 공장에 깔려 있어야 합니다. 이 어플라이드 머티어리얼즈 기업 분석은 뉴스 해석이 아니라 SEC에 제출된 10-K(연차보고서)와 분기보고서(10-Q), 공식 실적 발표 자료를 직접 읽고 서학개미가 회사를 이해하는 데 필요한 사실만 정리한 레퍼런스입니다.
같은 장비 업계라도 ASML이 노광(리소그래피) 한 영역을 사실상 독점하는 회사라면, 어플라이드 머티어리얼즈는 식각·증착·이온주입·검사·첨단 패키징 등 노광을 뺀 거의 모든 공정 단계에 장비를 대는 종합 장비 회사입니다. 이번 어플라이드 머티어리얼즈 기업 분석에서는 AI·고대역폭 메모리(HBM) 투자가 어플라이드 머티어리얼즈 장비 수요를 어떻게 끌어올리고 있는지, 중국 매출 비중과 수출 규제 노출은 어느 정도인지, 그리고 2026 회계연도 실적이 어떻게 움직였는지를 공시 숫자로 따져봅니다. 아래 목차에서 사업 구조부터 실적, 리스크까지 순서대로 확인할 수 있습니다.
1. 회사 개요와 미션
어플라이드 머티어리얼즈는 1967년 설립된 델라웨어주 법인으로, 본사는 미국 캘리포니아주 산타클라라(Santa Clara, 3050 Bowers Avenue)에 있습니다. 회사는 자신을 “재료 공학(materials engineering)을 통해 반도체와 첨단 디스플레이를 만드는 데 필요한 장비·서비스·소프트웨어를 공급하는 회사”로 설명합니다. 회계연도는 10월 마지막 일요일에 끝나며, 가장 최근 회계연도(FY2025)는 2025년 10월 26일에 종료됐습니다.
- 회장 겸 CEO: 게리 디커슨(Gary Dickerson) — 2012년 6월 사장, 2013년 9월부터 CEO. 합류 전 배리언 세미컨덕터(Varian, 2011년 AMAT가 인수) CEO, 그 전 KLA-Tencor에서 18년 근무
- 수석부사장 겸 CFO: 브라이스 힐(Brice Hill) — 2022년 3월부터 CFO. 합류 전 자일링스(Xilinx) CFO, 그 전 인텔에서 25년 근무
- 직원 수: 2025년 10월 26일 기준 약 36,500명(정규직), 25개국에 분포. 아시아·태평양 약 46%, 북미 약 42%, 유럽·중동 약 12%
어플라이드 머티어리얼즈는 매출 규모 기준 세계 최대 반도체 장비 회사로, 단일 공정에 특화된 ASML이나 식각·증착에 집중한 램리서치(LRCX)와 달리 가장 넓은 장비 포트폴리오를 가진 점이 특징입니다.
2. 사업 구조
어플라이드 머티어리얼즈는 회계상 2개의 보고 세그먼트로 운영됩니다. 참고로 과거 별도 세그먼트였던 디스플레이 사업은 2025년 10월 26일부로 규모가 줄어 별도 보고 대상에서 빠졌고, 지금은 “기타(Corporate and Other)” 항목에 포함됩니다.
- 반도체 시스템(Semiconductor Systems): 칩 제조에 쓰이는 신규 장비 사업. 식각·증착·화학적기계연마(CMP)·이온주입·급속열처리·계측·검사·첨단 패키징 장비를 아우르는 업계에서 가장 포괄적인 제품군
- 응용 글로벌 서비스(Applied Global Services, 이하 AGS): 이미 설치된 장비의 성능과 가동률을 끌어올리는 사업. 부품(스페어)·업그레이드·서비스·공장자동화 소프트웨어를 공급합니다. 2026 회계연도 1분기부터 200mm(구형) 장비 사업이 AGS에서 반도체 시스템으로 이동했습니다
- 기타(Corporate and Other): 디스플레이 사업 등 별도 보고 기준에 못 미치는 사업과 미배분 비용
FY2025(2025년 10월 26일 종료) 기준 전체 매출 $28,368M(약 284억 달러) 가운데 반도체 시스템이 73%, AGS가 23%, 기타가 4%를 차지했습니다.
| 세그먼트 | 설명 | FY2025 매출 | 비중 |
|---|---|---|---|
| 반도체 시스템(Semiconductor Systems) | 식각·증착·CMP·이온주입·검사 등 신규 장비 | $20,798M | 73.3% |
| 응용 글로벌 서비스(AGS) | 서비스·부품·업그레이드·공장자동화 SW | $6,385M | 22.5% |
| 기타(코퍼레이트·디스플레이) | 디스플레이 등 비주력 사업 + 미배분 | $1,185M | 4.2% |
| 전체 합계 | — | $28,368M | 100.0% |
합계 검증: $20,798M + $6,385M + $1,185M = $28,368M으로 전체 매출과 일치합니다(비중은 반올림). 반도체 시스템이 매출의 약 4분의 3을 차지하는 핵심 사업이고, AGS는 설치 기반(이미 깔린 장비)이 늘수록 함께 커지는 구조라 신규 장비 경기가 출렁여도 상대적으로 안정적인 매출원입니다.
반도체 시스템 매출은 고객이 만드는 칩의 종류(시장)별로도 공시됩니다. FY2025 기준 파운드리·로직·기타가 67%, DRAM이 26%, 낸드(NAND)가 7%입니다(전년 68%/28%/4%). 파운드리·로직 비중이 가장 크고, 메모리(DRAM+NAND)가 약 3분의 1을 차지합니다.
지역별 매출은 고객 설비가 위치한 국가 기준으로 공시되며, 중국·대만·한국 3개 지역이 전체의 약 4분의 3을 차지합니다.
| 지역 | FY2025 매출 | 비중 |
|---|---|---|
| 중국 | $8,529M | 30.1% |
| 대만 | $6,857M | 24.2% |
| 한국 | $5,608M | 19.8% |
| 미국 | $3,063M | 10.8% |
| 일본 | $2,273M | 8.0% |
| 동남아시아 | $1,076M | 3.8% |
| 유럽 | $962M | 3.4% |
| 전체 합계 | $28,368M | 100.0% |
합계 검증: 7개 지역 매출 합 $28,368M으로 전체 매출과 일치합니다(비중은 반올림으로 합계가 100.0%와 소폭 다를 수 있음). 비(非)미국 매출이 FY2025 전체의 약 89%를 차지했고, 그중 중국 비중이 30.1%로 가장 큽니다.
3. 주요 제품 아키텍처·라인업
어플라이드 머티어리얼즈의 강점은 칩을 만드는 거의 모든 공정 단계에 장비를 대는 폭넓은 포트폴리오에 있습니다. 노광(빛으로 회로 패턴을 새기는 공정)을 제외한 핵심 공정 대부분을 한 회사가 커버합니다.
증착(Deposition) — 웨이퍼 위에 얇은 막을 입히는 공정입니다. 화학기상증착(CVD), 물리기상증착(PVD), 원자 단위로 막 두께를 제어하는 원자층증착(ALD), 전기화학증착(ECD), 에피택시(단결정 박막 성장) 등 다양한 방식의 장비를 공급합니다.
식각(Etch) — 쌓은 막을 설계대로 정밀하게 깎아내는 공정입니다. 회로가 미세해지고 3D 구조가 복잡해질수록 정밀 식각 수요가 함께 올라갑니다.
화학적기계연마(CMP)·이온주입·급속열처리 — 표면을 평탄하게 다듬고(CMP), 불순물을 주입해 전기적 특성을 만들고(이온주입), 열처리로 소자 특성을 잡는 공정 장비입니다.
공정 제어(계측·검사) — 광학과 전자빔(eBeam) 기술로 제조 중인 칩 구조를 측정·검사해 수율을 끌어올리는 장비입니다.
첨단 패키징(Advanced Packaging) — 여러 개의 칩을 수직·수평으로 연결하는 이종집적(heterogeneous integration) 기술입니다. 한 개의 칩만으로는 한계에 다다른 성능·전력 효율을, 여러 칩을 묶어 끌어올리는 방식으로, AI 가속기와 고대역폭 메모리(HBM) 시대에 중요성이 빠르게 커지고 있습니다.
고객 지원 사업(AGS) — 이미 판매·설치된 장비의 성능과 가동률을 끌어올리는 사업입니다. 부품·업그레이드·서비스·공장자동화 소프트웨어를 공급하며, 설치 기반이 넓을수록 매출이 누적적으로 커집니다. 회사는 AGS를 장기 서비스 계약(구독형) 모델로 전환해 더 예측 가능한 매출 흐름을 만드는 전략을 쓰고 있습니다.
식각·증착에 집중한 램리서치(LRCX), 노광을 독점한 ASML, 공정 제어(검사·계측)에 강한 KLA 등과 비교하면, 어플라이드 머티어리얼즈는 여러 공정을 한 번에 묶어 통합 솔루션으로 제공할 수 있다는 점이 차별점입니다.
4. 공급망·고객 구조
어플라이드 머티어리얼즈 매출은 소수의 대형 고객에 집중돼 있습니다. FY2025에는 2개 고객이 각각 전체 매출의 약 19%와 15%(합계 34%)를 차지했습니다. FY2024에는 2개 고객이 12%·11%, FY2023에는 19%·15%를 차지했습니다.
회사는 고객사 이름을 공시하지 않지만, 사업 구조상 고객은 세계 주요 파운드리·메모리·로직 제조사들입니다. 파운드리·로직 쪽에서는 TSMC·삼성전자·인텔, 메모리 쪽에서는 마이크론(MU)·삼성전자·SK하이닉스 같은 DRAM·낸드 업체가 대표적인 최종 수요처입니다. 이들이 AI 칩과 엔비디아(NVDA)용 고대역폭 메모리(HBM), 첨단 패키징에 투자할수록 어플라이드 머티어리얼즈의 장비 수요가 늘어납니다.
생산 측면에서 어플라이드 머티어리얼즈는 부품과 소재를 외부 공급망에 의존하며, 부품 부족이나 운송 차질, 부품 원가 상승, 관세는 마진과 매출 인식 시점에 직접 영향을 줍니다. 또한 비미국 매출이 약 89%에 달하고 중국 비중이 30.1%로 가장 크기 때문에, 미국·각국의 반도체 장비 수출 규제가 회사의 핵심 변수입니다. 실제로 회사는 2026년 2월 미국 상무부 산업안보국(BIS)과 중국향 수출 통제 위반 조사를 $253M(약 2억 5천만 달러) 지급으로 마무리했습니다(아래 5장·6장 참조).
5. FY2026 실적 상세
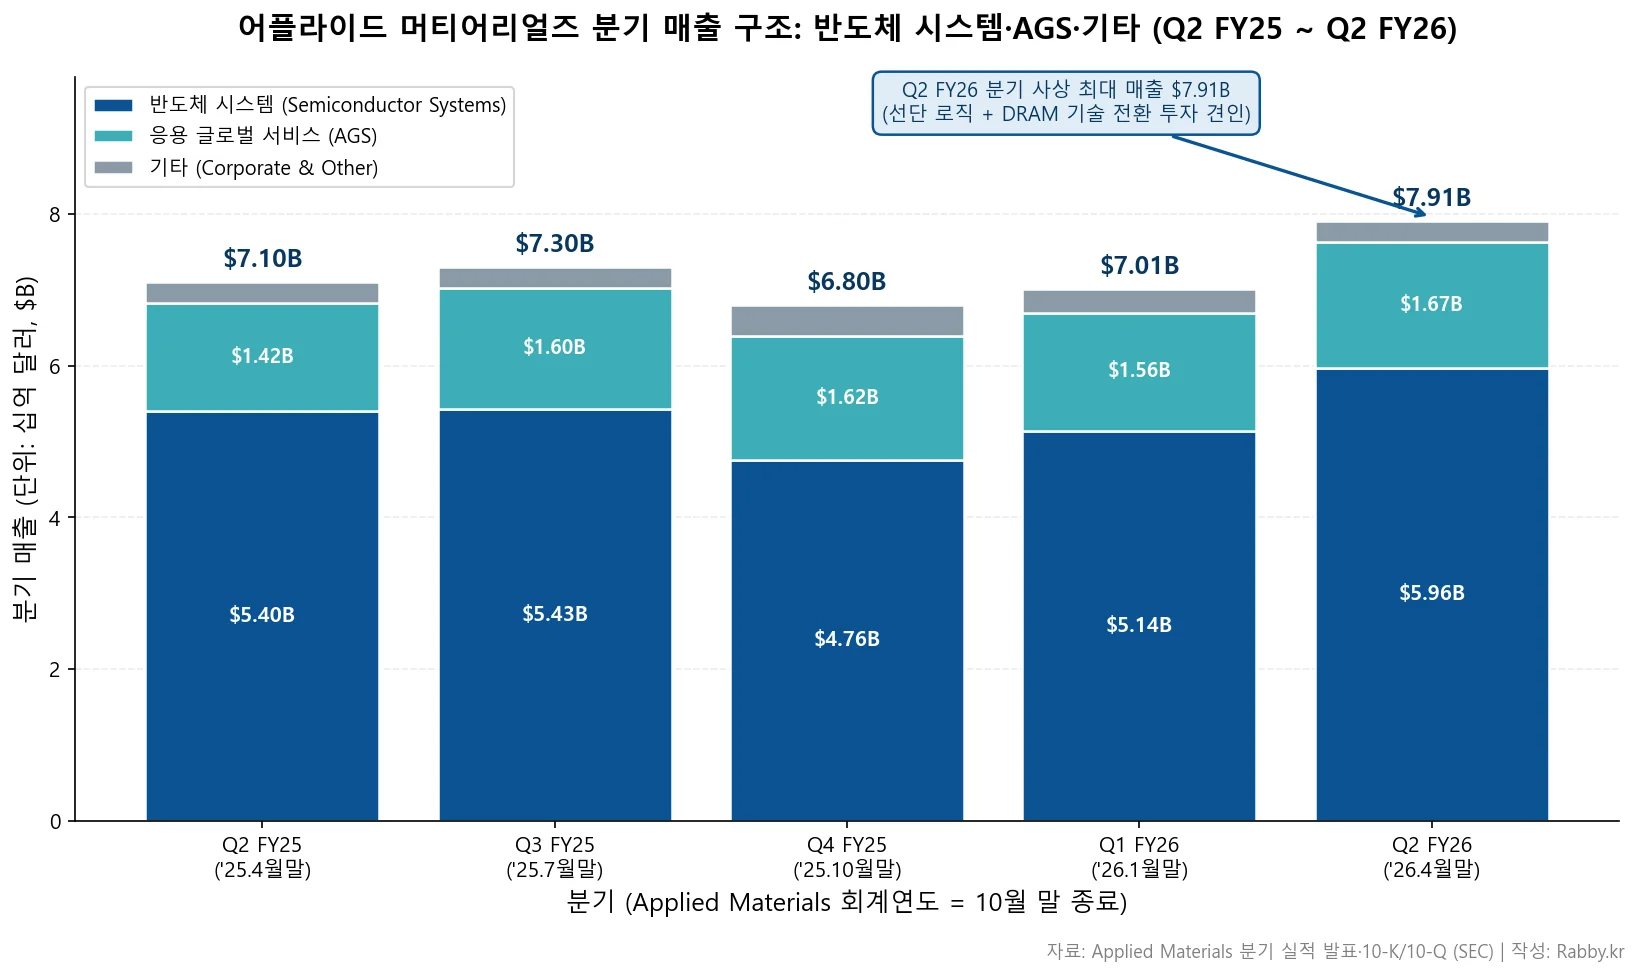
어플라이드 머티어리얼즈 기업 분석에서 가장 주목받는 부분이 분기 실적입니다. 회사의 회계연도는 10월 말에 끝나기 때문에, 2026년 4월 26일에 끝난 분기가 FY2026 2분기(Q2)입니다. 이 분기 매출은 $7,910M(약 79억 달러)으로 분기 사상 최대를 기록했고, 전년 동기 대비 +11%, 전분기 대비 +13% 증가했습니다.
5-1. 분기별 매출 추이 (최근 5분기, 세그먼트별)
| 매출 구분 | Q2 FY25 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 |
|---|---|---|---|---|---|
| 반도체 시스템 | $5,401M | $5,427M | $4,760M | $5,141M | $5,965M |
| AGS | $1,420M | $1,600M | $1,625M | $1,559M | $1,665M |
| 기타 | $279M | $275M | $415M | $312M | $280M |
| 전체 매출 | $7,100M | $7,302M | $6,800M | $7,012M | $7,910M |
합계 검증: 각 분기 세 세그먼트 합 = 전체 매출과 일치합니다(예: Q2 FY26 $5,965M + $1,665M + $280M = $7,910M). 전체 매출은 Q4 FY25에 $6.80B로 한 차례 주춤했다가 Q2 FY26 $7.91B로 분기 최대를 기록했습니다. AGS는 $1.42B에서 $1.67B로 꾸준히 늘어 설치 기반 확대에 따른 안정적 성장이 확인됩니다. 회사는 Q2 FY26 반도체 시스템 매출 증가의 배경으로 선단 로직 수요와 DRAM 기술 전환 투자를 들었습니다. (참고로 200mm 장비 사업이 FY2026 1분기부터 AGS에서 반도체 시스템으로 이동해, Q1 FY26부터 두 세그먼트 간 분류 기준이 일부 바뀐 점을 감안해 보면 됩니다.)
5-2. 연간 요약 (FY2025, 2025년 10월 26일 종료)
| 항목 | FY2025 | FY2024 | YoY |
|---|---|---|---|
| 전체 매출 | $28,368M | $27,176M | +4.4% |
| 매출총이익 | $13,808M | $12,897M | +7.1% |
| 영업이익 | $8,289M | $7,867M | +5.4% |
| 순이익(GAAP) | $6,998M | $7,177M | −2.5% |
| 희석 EPS | $8.66 | $8.61 | +0.6% |
FY2025 매출은 선단 로직과 낸드(NAND) 장비 투자 회복에 힘입어 4.4% 늘었고, 매출총이익률은 제품·고객 믹스 개선과 평균판매가격 상승으로 전년 47.5%에서 48.7%로 올랐습니다. 다만 순이익은 매출·영업이익이 늘었는데도 전년보다 2.5% 줄었는데, 이는 영업 외 손익과 법인세 등 영업 외 항목의 변동 때문입니다(영업이익은 +5.4% 증가). 한편 희석 EPS는 자사주 매입으로 발행주식 수가 줄면서 순이익 감소에도 소폭 늘었습니다($8.61 → $8.66).
5-3. 수익성 지표 (최근 5분기, GAAP %)
| 지표 | Q2 FY25 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 |
|---|---|---|---|---|---|
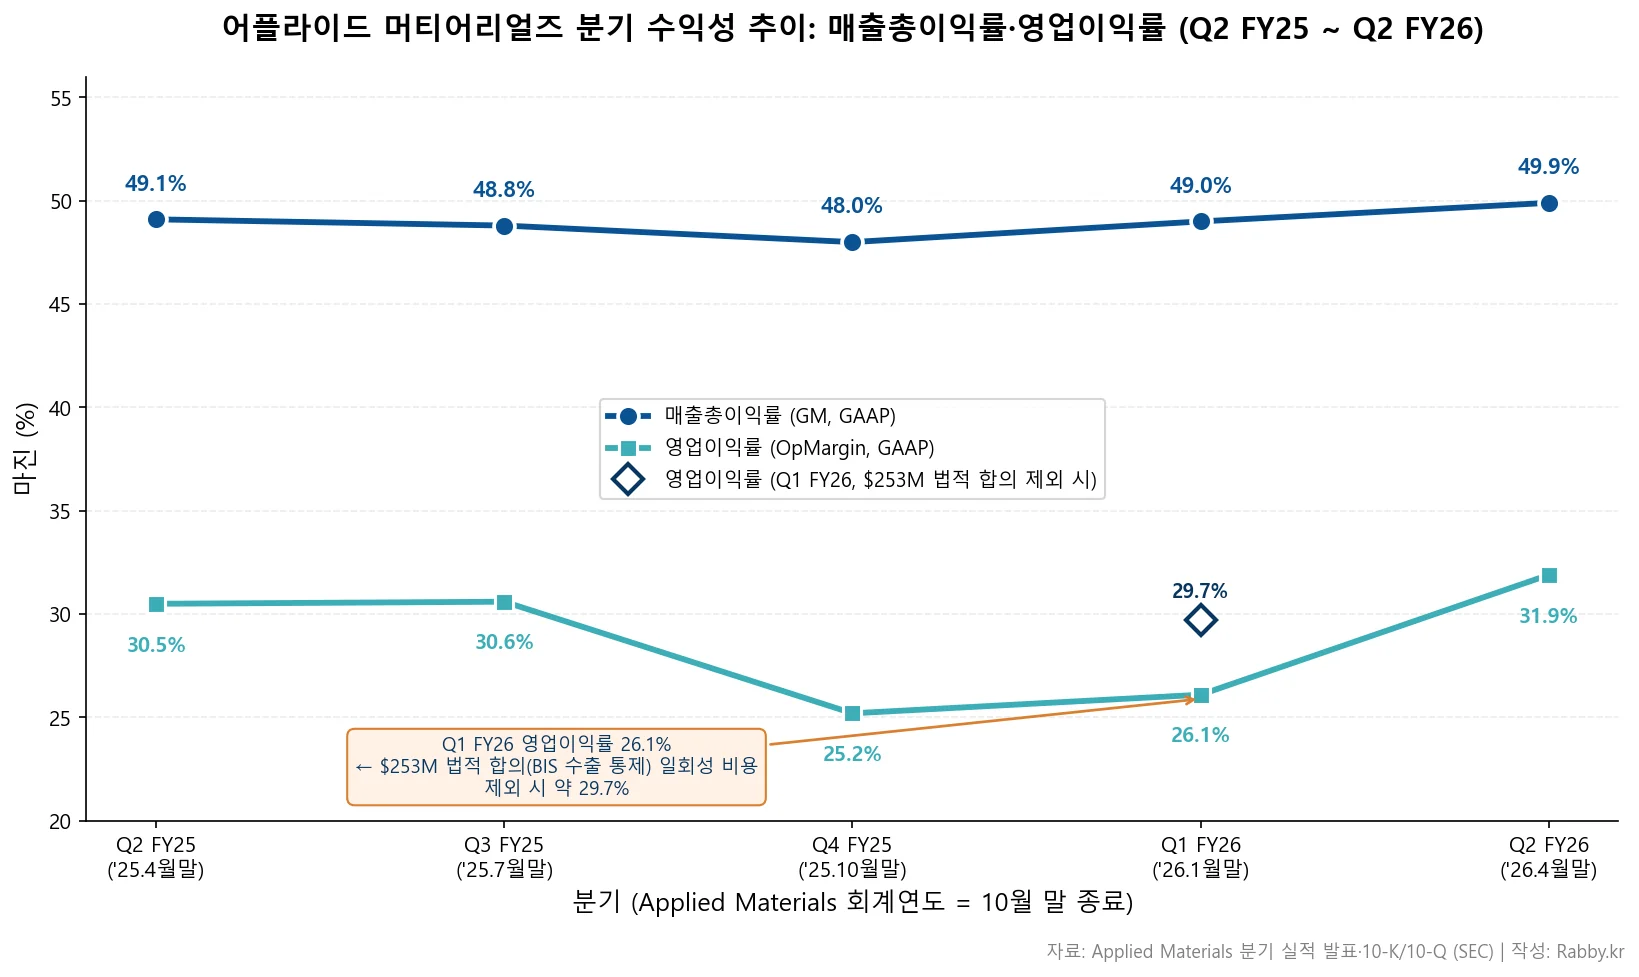
| 매출총이익률(GM) | 49.1% | 48.8% | 48.0% | 49.0% | 49.9% |
| 영업이익률(OpMargin) | 30.5% | 30.6% | 25.2% | 26.1% | 31.9% |
매출총이익률은 5분기 내내 48~50%대에서 안정적으로 유지됐습니다. 영업이익률은 Q4 FY25(25.2%)와 Q1 FY26(26.1%)에 일시적으로 낮아졌는데, Q1 FY26 영업이익률 하락의 핵심 원인은 위에서 언급한 $253M 규모의 법적 합의 비용(BIS 수출 통제 조사 마무리)입니다. 이 일회성 비용을 제외하면 Q1 FY26 영업이익률은 약 29.7%로, 다른 분기와 비슷한 수준입니다. Q4 FY25의 영업이익률 하락에는 구조조정 비용(FY2025 연간 $181M) 등 연말 비용 요인이 작용했습니다. 이런 일회성 요인을 걷어내면 영업이익률은 30%대 초반에서 꾸준한 흐름을 보였고, Q2 FY26에는 31.9%로 회복됐습니다.
5-4. 현금흐름과 자본 환원
FY2025 영업활동 현금흐름은 약 $8.0B였고, 자본적지출(CapEx)은 $2.3B로 전년 $1.2B에서 늘었습니다(실리콘밸리 연구개발 단지 ‘EPIC Center’ 등 투자 확대). 회사는 FY2025에 자사주 매입 $4.9B, 배당 $1.4B을 집행했습니다. 2025년 3월 이사회는 $100억 규모의 자사주 매입 프로그램을 추가 승인했고(2023년 3월 $100억 승인분에 더해), FY2025 말 기준 약 $14.0B의 매입 한도가 남아 있습니다.
FY2025 말 현금·현금성자산은 $7,241M, 단기투자는 $1,332M로 합치면 약 $8.6B의 유동성을 보유했고, 미상환 선순위 무담보채권은 $6.5B였습니다.
6. 최근 주요 사업 진전
분기 사상 최대 실적과 AI 수요 — 어플라이드 머티어리얼즈는 Q2 FY26(2026년 4월 분기)에 매출 $7.91B, GAAP 희석 EPS $3.51로 분기 최대 매출·EPS를 기록했습니다. 게리 디커슨 CEO는 “어플라이드가 기록적인 분기 실적을 냈으며, 이제 우리는 반도체 장비 사업이 2026년(캘린더 기준)에 30% 이상 성장할 것으로 예상한다”며 “AI 컴퓨팅 인프라의 빠른 전 세계적 구축과, 선단 로직·DRAM·첨단 패키징에서의 강한 리더십이 여러 해에 걸친 매출·이익 성장의 탄탄한 토대를 제공한다”고 밝혔습니다.
Q3 FY26 가이던스 — 회사는 2026년 7월에 끝나는 분기(Q3 FY26)에 대해 전체 매출 $8,950M ± $500M(약 $8.95B), 조정(Non-GAAP) 희석 EPS $3.36 ± $0.20를 제시했습니다. 직전 분기 매출 $7.91B에서 한 단계 더 높아진 가이던스로, AI 인프라 투자에 따른 장비 수요 가속을 반영합니다.
EPIC Center 파트너십 확대 — 회사는 실리콘밸리에 구축 중인 연구개발 플랫폼 ‘EPIC Center’를 중심으로 첨단 기술 상용화를 앞당기는 협력을 늘리고 있습니다. TSMC와 차세대 AI용 반도체 기술 공동 개발 파트너십을 맺었고, SK하이닉스·마이크론과는 차세대 DRAM·HBM·낸드 협력을, 삼성전자와도 협력을 진행 중입니다. 학계(애리조나주립대·RPI·스탠퍼드)와 반도체 테스트 장비사 어드밴테스트도 파트너로 참여합니다.
수출 통제 합의 — 회사는 2026년 2월 11일 미국 상무부 산업안보국(BIS)과 중국 고객 출하·수출 통제 준수 관련 조사를 마무리하는 합의를 맺고 $253M을 지급했습니다(Q2 FY26에 전액 납부). 합의에는 내부 감사와 수출 준수 교육·보고 체계 유지 의무가 포함되며, 3년간 조건을 충족하면 해제되는 (현재 정지 상태의) 거래 거부 명령이 함께 걸려 있습니다.
7. 주요 리스크 요인
어플라이드 머티어리얼즈 기업 분석에서 빠뜨리면 안 되는 부분이 리스크입니다. 아래는 회사가 10-K(Item 1A)와 실적 발표 자료에서 직접 언급한 위험 요인을 정리한 것입니다.
1) 산업·경쟁 리스크 — 웨이퍼 가공 장비(WFE) 시장은 램리서치(LRCX), KLA, 도쿄 일렉트론(TEL), ASML 등과 영역별로 경쟁이 치열합니다. 또한 장비 수요는 반도체 설비투자 사이클을 그대로 따라가기 때문에, 호황과 침체의 진폭이 크고 분기별 변동성이 높습니다. 회사가 다루지 않는 노광 같은 분야로 고객 투자가 쏠리면 상대적으로 불리할 수 있다는 점도 회사가 명시한 위험입니다.
2) 규제·정책 리스크 — 비미국 매출이 약 89%, 중국 매출이 30.1%에 달해 미국·각국의 반도체 장비 수출 통제에 직접 노출돼 있습니다. 실제로 2026년 BIS와 $253M 규모의 수출 통제 합의가 있었고, 관세·무역 분쟁, 중국의 희토류 수출 통제(일부 제품에 사용) 같은 변수도 매출과 마진을 동시에 압박할 수 있습니다.
3) 공급망 리스크 — 부품·소재를 외부 공급망에 의존해 부품 부족, 운송 차질, 부품 원가 상승, 관세 인상에 노출돼 있습니다. 이런 차질은 제품 인도·설치 지연과 매출 인식 시점에 영향을 줍니다.
4) 고객 집중 리스크 — FY2025에 2개 고객이 매출의 약 34%를 차지할 만큼 소수 대형 고객 의존도가 높습니다. 한 고객의 투자 결정 변경만으로도 분기 실적이 크게 흔들릴 수 있고, 대형 고객은 가격·기술 조건에서 협상력이 큽니다.
5) 재무·시장 리스크 — 매출의 약 3분의 1이 메모리(DRAM·NAND) 시장에서 나오는데, 메모리는 가격·투자 사이클의 진폭이 커 실적 변동성의 원천이 됩니다. 환율 변동과 보유 부채($6.5B 선순위 채권)에 대한 이자 부담도 재무 변수입니다.
장비 산업 특화 리스크 — 장비 매출은 고객 공장 준비 상황과 출하·검수 타이밍에 따라 특정 분기에 앞당겨지거나 미뤄질 수 있습니다. 따라서 한 분기 숫자만으로 추세를 판단하기보다 여러 분기 흐름과 가이던스를 함께 봐야 합니다.
8. 참고 자료
1차 소스(공식 공시)
- 어플라이드 머티어리얼즈 FY2025 10-K (SEC, 2025-12-12 제출)
- 어플라이드 머티어리얼즈 FY2026 2분기 10-Q (SEC, 2026-05-21 제출)
- 어플라이드 머티어리얼즈 투자자 관계(IR) 페이지
데이터 출처: 본문 매출·마진·세그먼트·EPS 수치는 위 SEC 공시 및 어플라이드 머티어리얼즈 공식 실적 발표 자료에서 인용했으며, 차트는 해당 데이터를 기반으로 직접 제작했습니다.
관련 글
9. 용어 정리
| 용어 | 뜻 |
|---|---|
| GAAP / Non-GAAP | GAAP는 미국 회계기준에 따른 수치, Non-GAAP는 일회성 비용(주식보상·인수상각 등)을 제외한 조정 수치 |
| YoY (전년 동기 대비) | Year-over-Year. 1년 전 같은 기간과 비교한 증감률 |
| QoQ (전분기 대비) | Quarter-over-Quarter. 직전 분기와 비교한 증감률 |
| GM (매출총이익률) | Gross Margin. (매출 − 매출원가) ÷ 매출 |
| 영업이익률(OpMargin) | 영업이익 ÷ 매출 |
| EPS (주당순이익) | Earnings per Share. 순이익 ÷ 발행주식 수 |
| WFE (웨이퍼 가공 장비) | Wafer Fabrication Equipment. 반도체 웨이퍼를 가공하는 전(前)공정 장비 전체를 일컫는 말 |
| 식각(Etch) | 웨이퍼 위에 쌓은 막을 설계대로 깎아내는 공정 |
| 증착(Deposition) | 웨이퍼 위에 얇은 막을 입히는 공정. CVD·PVD·ALD·ECD·에피택시 등 방식이 있음 |
| CMP (화학적기계연마) | Chemical Mechanical Planarization. 웨이퍼 표면을 화학·기계적으로 평탄하게 다듬는 공정 |
| 이온주입(Ion Implant) | 불순물 이온을 웨이퍼에 주입해 반도체의 전기적 특성을 만드는 공정 |
| 첨단 패키징(Advanced Packaging) | 여러 칩을 수직·수평으로 연결하는 이종집적 기술. AI 칩·HBM에서 중요성이 커짐 |
| HBM (고대역폭 메모리) | High Bandwidth Memory. DRAM을 수직으로 쌓아 대역폭을 높인 메모리로, AI 칩에 주로 사용 |
| 파운드리(Foundry) | 다른 회사가 설계한 칩을 위탁 생산하는 사업(예: TSMC) |
| 메모리(DRAM·NAND) | 데이터를 저장하는 반도체. DRAM은 작업용, NAND는 저장용 메모리 |
| AGS (응용 글로벌 서비스) | Applied Global Services. 부품·업그레이드·서비스·공장자동화 소프트웨어 등 설치 기반 대상 매출 |
면책 고지: 본 글은 어플라이드 머티어리얼즈(AMAT)에 대한 정보 제공 및 교육 목적의 기업 분석이며, 특정 종목의 매수·매도를 권유하는 투자 자문이 아닙니다. 모든 수치는 작성 시점의 공시 자료를 기준으로 하며, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고해 주세요.