마벨 테크놀로지(Marvell Technology, NASDAQ: MRVL)는 엔비디아·브로드컴과 함께 ‘AI 데이터센터 인프라’를 떠받치는 반도체 설계 기업으로, 마벨 데이터센터 사업이 회사 매출의 중심축입니다. 직접 칩을 만들지 않는 팹리스 모델로, 하이퍼스케일러(대형 클라우드 사업자)를 위한 커스텀 실리콘과 광(光) 인터커넥트·이더넷 스위치·스토리지 컨트롤러를 공급합니다. 이 마벨 기업 분석은 SEC에 제출된 FY2026 연차보고서(10-K)와 최신 분기보고서(10-Q), 그리고 공식 실적 발표 자료를 바탕으로 서학개미가 회사의 구조와 숫자를 스스로 판단할 수 있도록 정리한 레퍼런스입니다.
특히 마벨은 회계연도 2026년(2026년 1월 31일 종료) 매출이 전년 대비 42% 늘며 사상 최대인 81.9억 달러를 기록했고, 그 성장의 대부분이 마벨 데이터센터 부문에서 나왔습니다. 동시에 GAAP 순이익에는 사업부 매각 차익 같은 일회성 요인이 섞여 있어, 추세를 보려면 Non-GAAP 지표를 함께 봐야 합니다. 이 글의 출발점은 바로 마벨 데이터센터발 ‘AI 매출 급성장’과 ‘GAAP·Non-GAAP 마진 격차’라는 두 축입니다.
1. 회사 개요와 미션
마벨은 1995년 1월 세하트 수타르자(Sehat Sutardja), 웨일리 다이(Weili Dai), 판타스 수타르자(Pantas Sutardja)가 캘리포니아 서니베일에서 창업했습니다. 첫 제품은 하드디스크용 CMOS 리드 채널 칩이었고, 첫 고객은 시게이트였습니다. 2000년 6월 나스닥에 상장했으며, 2016년 행동주의 펀드 스타보드 밸류의 개입 이후 경영진이 교체되면서 매트 머피(Matt Murphy)가 회장 겸 CEO로 부임했습니다. 머피 체제에서 마벨은 PC·소비재 중심에서 AI·클라우드·5G 등 데이터 인프라 중심으로 사업을 재편했습니다.
회사는 델라웨어에 법인 등기를 두고 있으며(법적 본사 주소는 윌밍턴), 캘리포니아 산타클라라를 비롯해 인도·이스라엘·싱가포르·대만·중국·베트남 등 여러 나라에 거점을 운영합니다. FY2026 기준 직원은 7,480명이며, 49%가 미주, 42%가 아시아·태평양(인도 포함), 9%가 유럽·중동에 분포합니다. 회계연도는 1월 31일에 가장 가까운 토요일에 끝나며, 이 때문에 분기 표기가 엔비디아처럼 실제 달력보다 한 해 앞선 ‘FY’ 방식으로 표시됩니다.
마벨의 핵심 미션은 컴퓨팅·네트워킹·보안·인터커넥트·스토리지 기술을 하나로 묶어 고객사의 데이터 인프라 제품에 들어가는 ‘고도로 통합된 반도체 솔루션’을 제공하는 것입니다. 최근에는 표준 제품을 여러 고객에게 파는 방식과 함께, 특정 고객 사양에 맞춘 ‘최적화 솔루션(커스텀)’ 비중을 빠르게 늘리고 있습니다.
2. 사업 구조: 하나의 사업 부문, 두 개의 최종 시장
마벨은 회계상 단일 보고 부문(집적회로의 설계·개발·판매)으로 운영됩니다. 대신 매출을 최종 시장(end market)으로 나눠 공시하는데, FY2026 4분기부터 기존 5개 시장(데이터센터·기업 네트워킹·통신 인프라·소비자·자동차/산업)을 두 개로 통합했습니다.
- 데이터센터(Data center): 클라우드·온프레미스 AI 시스템, AI 서버, 이더넷 스위칭, 스토리지, 데이터센터 인터커넥트(DCI) 등
- 통신·기타(Communications and other): 기업 네트워킹, 통신 사업자 인프라, 소비자, 산업용 이더넷 등 나머지 전부
이 재편은 회사의 무게중심이 어디로 옮겨갔는지를 그대로 보여줍니다. 데이터센터 매출 비중은 FY2024 40%에서 FY2025 72%, FY2026 74%로 급등했습니다(아래 표).
| 최종 시장 | FY2024 | 비중 | FY2025 | 비중 | FY2026 | 비중 |
|---|---|---|---|---|---|---|
| 데이터센터 | $2,216.7M | 40% | $4,164.2M | 72% | $6,100.3M | 74% |
| 통신·기타 | $3,291.0M | 60% | $1,603.1M | 28% | $2,094.3M | 26% |
| 합계 | $5,507.7M | 100% | $5,767.3M | 100% | $8,194.6M | 100% |
불과 2년 만에 통신·소비자 중심 회사에서 데이터센터 중심 회사로 완전히 바뀐 셈입니다. 자동차 이더넷 사업은 2025년 8월 14일 매각하면서 자동차/산업 비중이 더 줄었습니다.
고객 구조는 집중도가 높은 편입니다. FY2026 기준 직접 고객 한 곳(Customer A)이 전체 매출의 14%, 유통사 한 곳(Distributor A)이 37%를 차지했습니다. 매출 유형별로는 직접 고객 57%, 유통사 43%입니다.
3. 주요 제품 아키텍처·라인업
마벨의 제품 포트폴리오는 ‘데이터가 만들어지고, 이동하고, 저장되는’ 전 구간을 커버합니다.
- 커스텀 ASIC: 고객 사양에 맞춘 맞춤형 반도체. 초고속 SerDes, ARM 컴퓨트, 보안, 실리콘 포토닉스, 첨단 패키징(칩렛·CPO·커스텀 HBM)을 결합합니다. 5nm 설계를 다수 양산했고 3nm 진행, 2nm·1.4nm(A14) 세대를 개발 중입니다.
- 인터커넥트: PAM·코히어런트 광 DSP, 실리콘 포토닉스, CPO(co-packaged optics), LPO, AEC(액티브 전기 케이블) DSP, PCIe 리타이머 등. AI 데이터센터 안팎에서 서버·스위치·스토리지를 초고속으로 잇는 핵심 부품입니다.
- 이더넷 솔루션: Prestera·Teralynx 스위치(최대 51.2Tbps), Alaska 물리계층 트랜시버, 컨트롤러·어댑터.
- 스케일업 스위치: AI 데이터센터 내부 연결을 위한 UALink·ESUN 스위치 패브릭(개발 중).
- PCIe·CXL 스위치: 2026년 인수한 XConn의 기술로 추가된 메모리 풀링·랙 스케일 확장용 스위치.
- 프로세서·보안·스토리지: OCTEON DPU, NITROX 보안 프로세서, QLogic 파이버 채널 어댑터, Bravera HDD·SSD 컨트롤러.
여기에 2026년 2월 인수한 셀레스티얼 AI(Celestial AI)의 ‘포토닉 패브릭(Photonic Fabric)’이 더해지면서, 랙을 넘나드는 대규모 AI 클러스터 연결용 광 인터커넥트 라인업이 강화됐습니다.
4. 공급망·고객 구조
마벨은 직접 공장을 운영하지 않는 팹리스 기업으로, 칩 생산은 TSMC 등 외부 파운드리에 맡깁니다. 첨단 공정(5nm·3nm·2nm·1.4nm)과 CoWoS·InFo·EMIB 같은 첨단 패키징을 적극 활용합니다. 회사는 수요에 대응하기 위해 통상 납기 26주 전에 확정 주문을 넣고, 길게는 52주까지 공급 약정을 맺으며, 특정 파운드리·기판 파트너와는 별도의 생산능력 예약 계약을 체결합니다.
고객은 OEM·ODM과 유통사이며, 마벨은 직접 영업 조직 중심으로 핵심 고객에 폭넓은 제품을 통합 공급하는 전략을 씁니다. 매출의 상당 부분이 소수의 대형 고객에서 나오기 때문에 고객 집중 리스크가 존재합니다.
지역별로는 출하 목적지 기준으로 중국이 FY2026 매출의 36%, 대만 20%, 미국 14%, 기타 30%를 차지합니다. 다만 회사는 “중국으로의 출하 상당수는 중국 외 고객이 중국 내 위탁생산 시설을 통해 만든 제품용”이라고 명시하고 있어, 목적지 국가가 곧 최종 수요처를 뜻하지는 않습니다.
커스텀 실리콘에서 가장 주목받는 협력은 AWS와의 관계입니다. 2024년 12월 마벨은 AWS와 5년 다세대(multi-generational) 전략적 협력을 확대한다고 공식 발표했으며, 커스텀 AI 제품과 광 DSP·AEC DSP·PCIe 리타이머·DCI 광 모듈·이더넷 스위칭 실리콘을 폭넓게 공급하는 내용입니다. 다만 마벨은 공시에서 커스텀 고객의 실명을 별도로 밝히지는 않습니다.
5. FY2026 실적 상세
마벨 기업 분석에서 가장 주목받는 부분은 AI 수요가 실제 숫자로 얼마나 나타났는가입니다. FY2026 매출은 81.9억 달러로 전년(57.7억 달러) 대비 42% 늘며 사상 최대를 기록했습니다. 데이터센터가 61.0억 달러(+46%)로 성장을 견인했습니다.
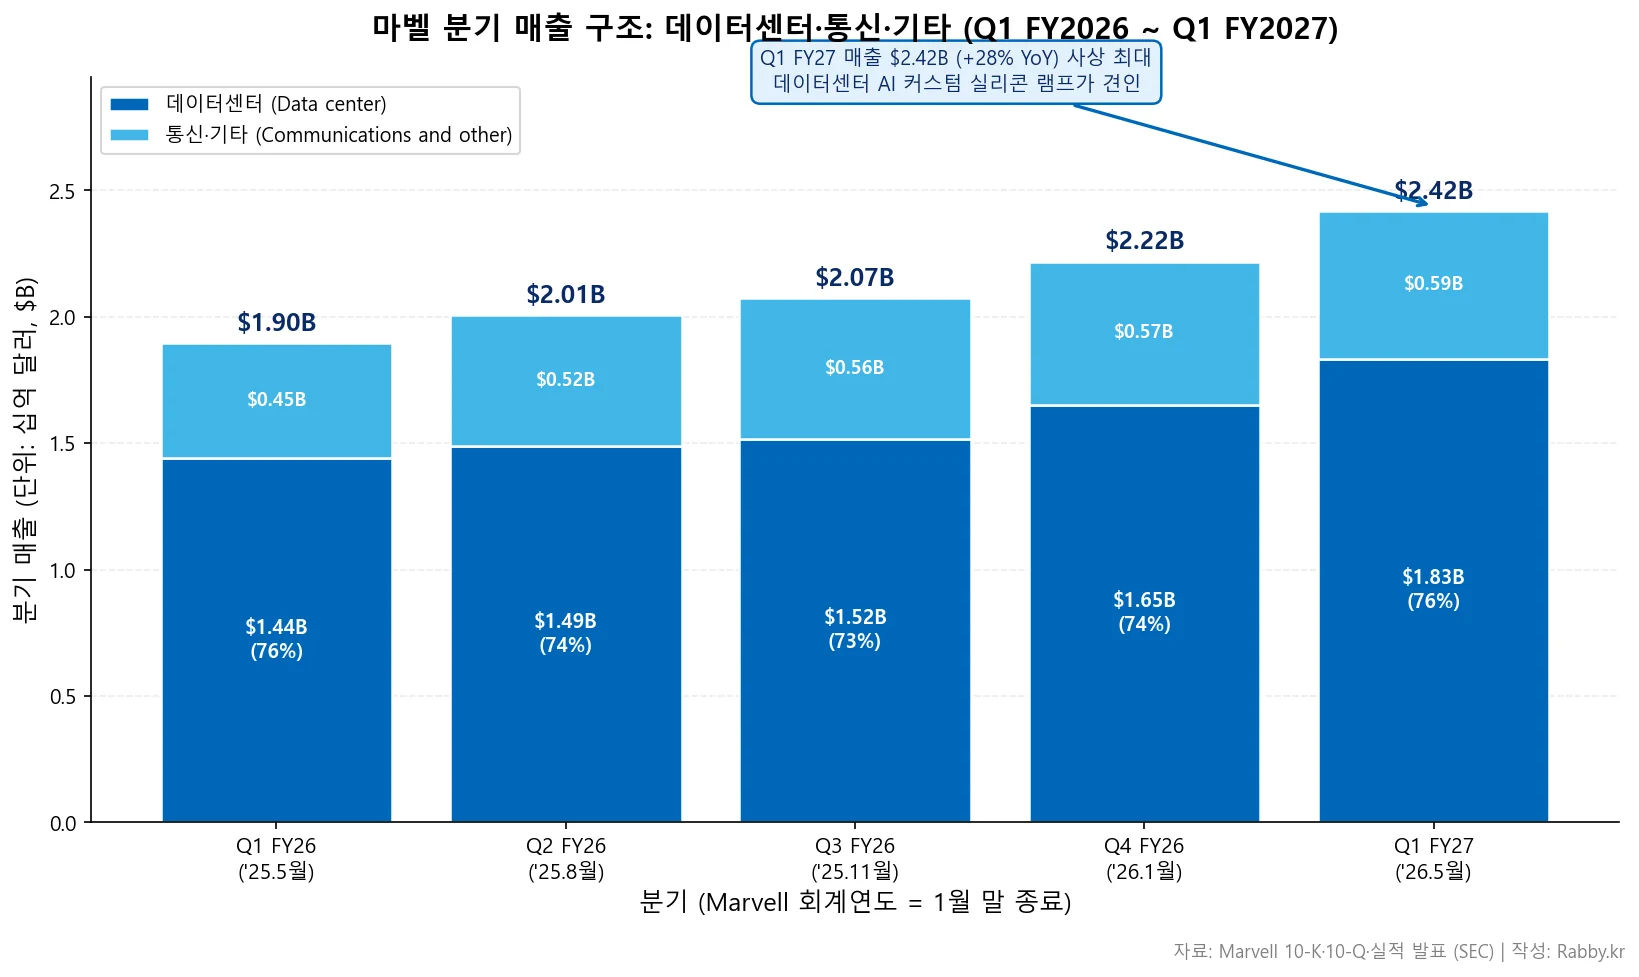
아래는 최근 5개 분기(FY2026 1분기 ~ FY2027 1분기) 추이입니다. FY2026 4분기 수치는 연간(10-K)에서 9개월 누계(3분기 10-Q)를 차감해 역산했습니다.
| 분기 | 데이터센터 | 통신·기타 | 총매출 | GAAP 매출총이익률 | Non-GAAP 매출총이익률 | GAAP 영업이익률 | Non-GAAP 희석 EPS |
|---|---|---|---|---|---|---|---|
| Q1 FY26 (‘25.5월) | $1,440.6M | $454.7M | $1,895.3M | 50.3% | 59.8% | 14.3% | $0.62 |
| Q2 FY26 (‘25.8월) | $1,490.5M | $515.6M | $2,006.1M | 50.4% | 59.4% | 14.5% | $0.67 |
| Q3 FY26 (‘25.11월) | $1,517.9M | $556.6M | $2,074.5M | 51.6% | 59.7% | 17.2% | $0.76 |
| Q4 FY26 (‘26.1월) | $1,651.3M | $567.4M | $2,218.7M | 51.7% | 59.0% | 18.2% | $0.80 |
| Q1 FY27 (‘26.5월) | $1,832.7M | $585.1M | $2,417.8M | 52.1% | 58.9% | 14.0% | $0.80 |
수익성: GAAP와 Non-GAAP 마진 격차
마벨의 손익은 GAAP만 보면 추세를 잘못 읽기 쉽습니다. FY2026 GAAP 순이익은 26.7억 달러(희석 EPS $3.07)였지만, 여기에는 2025년 8월 자동차 이더넷 사업 매각으로 생긴 약 18억 달러의 일회성 차익(3분기 인식)이 포함돼 있습니다. 그래서 FY2026 3분기 GAAP EPS는 $2.20로 튀었지만, 같은 분기 Non-GAAP EPS는 $0.76에 불과했습니다. 반대로 FY2026 연간 Non-GAAP 순이익은 24.7억 달러, Non-GAAP EPS는 $2.84로 전년 대비 81% 증가했습니다.
매출총이익률도 두 기준의 격차가 큽니다. FY2026 GAAP 매출총이익률은 51.0%인 반면 Non-GAAP는 59.5%였습니다. 약 7~9%포인트의 격차는 주로 인수 무형자산 상각(연 9.42억 달러)과 주식보상비용(연 5.91억 달러)에서 나옵니다. 마벨은 카비움·인파이·이노비움 등 대형 인수를 거치며 영업권만 110.6억 달러를 안고 있어, 이 상각 부담이 GAAP 손익을 장기간 누릅니다.
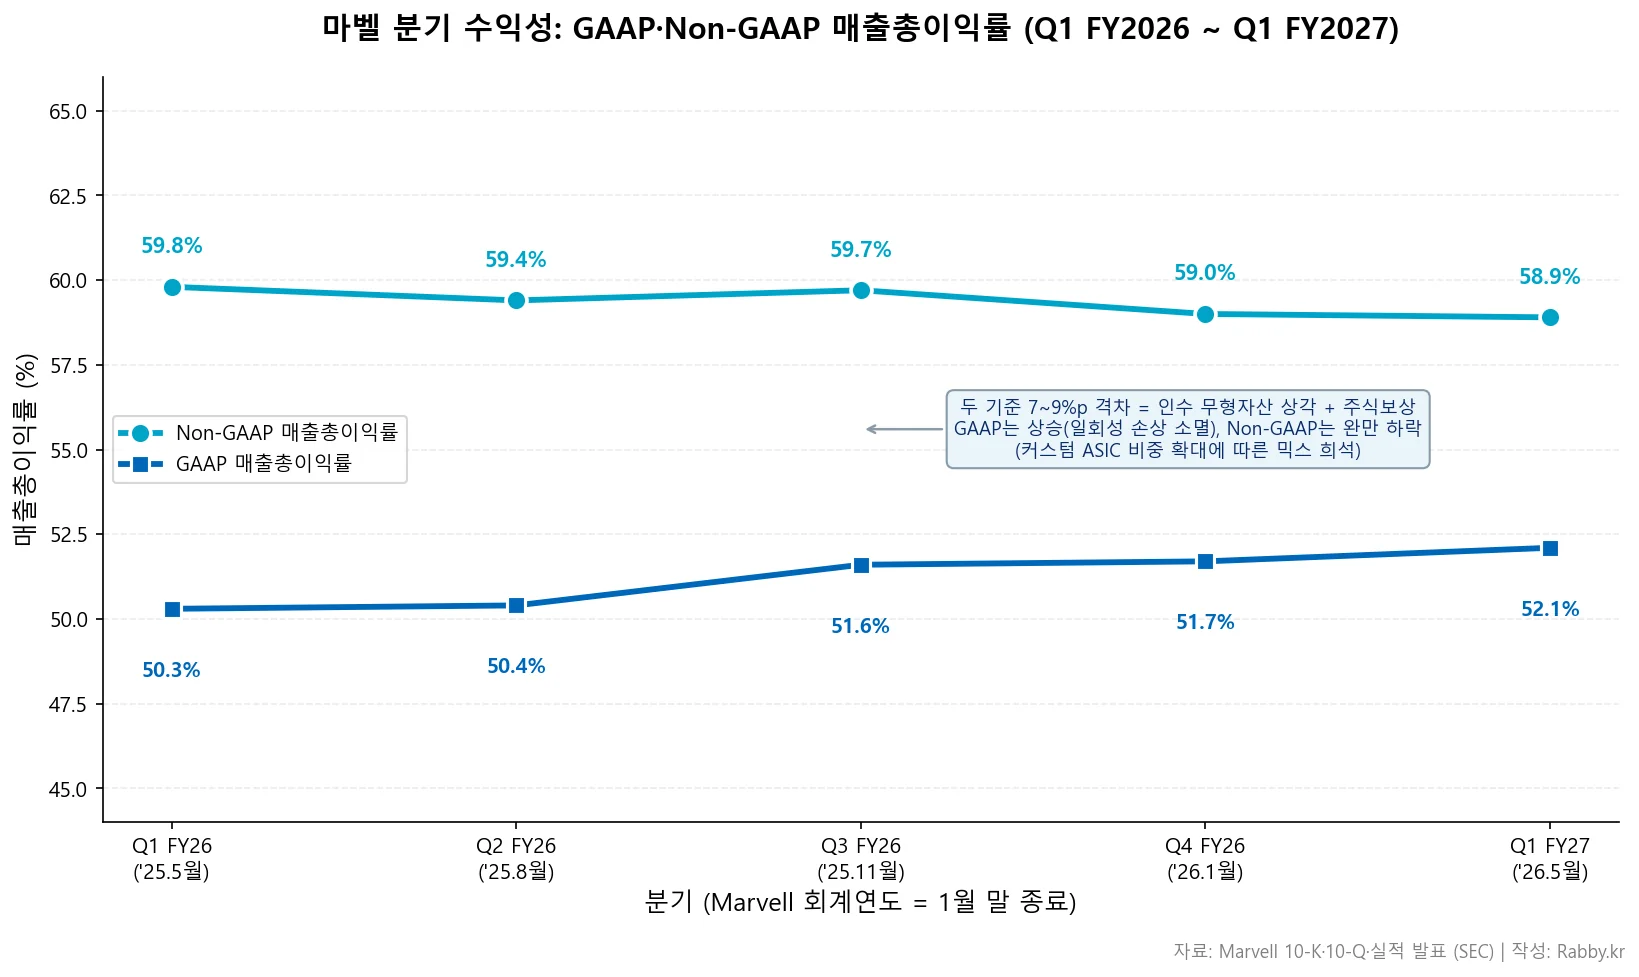
흥미로운 점은 두 마진선이 반대로 움직인다는 것입니다. GAAP 매출총이익률은 50.3%→52.1%로 오르는데(FY2025의 일회성 손상차손이 사라진 효과), Non-GAAP 매출총이익률은 59.8%→58.9%로 완만히 내려갑니다. 후자는 커스텀 실리콘(ASIC) 비중이 커지면서 생기는 제품 믹스 영향으로, 커스텀 제품이 마벨의 전통 표준 제품보다 매출총이익률이 낮기 때문입니다. 즉 ‘AI 매출은 빠르게 늘지만 마진은 희석되는’ 구조가 Non-GAAP 라인에 드러납니다.
운영 레버리지는 개선되고 있습니다. Non-GAAP 영업이익률은 FY2025 28.9%에서 FY2026 35.3%로 올라섰습니다. 매출이 비용보다 빠르게 늘면서 고정비가 분산된 결과입니다.
현금흐름·자본 배분
FY2026 영업활동 현금흐름은 17.5억 달러였습니다. 순이익 26.7억 달러에서 18억 달러의 비현금 매각 차익을 빼고, 빠른 성장에 따른 약 11억 달러의 운전자본 유출(매출채권·재고 증가)을 반영한 결과입니다. 자본적지출(CapEx)은 3.54억 달러로, 잉여현금흐름(FCF)은 약 14.0억 달러(매출의 약 17%)였습니다.
자본 배분 측면에서 마벨은 FY2026에 자사주 2,660만 주를 20억 달러에 매입하고 배당으로 2.05억 달러(분기 주당 $0.06)를 지급해 총 22억 달러를 주주에게 환원했습니다. 2025년 9월 자사주 매입 한도를 50억 달러 추가 승인했고, 회계연도 말 기준 잔여 한도는 55억 달러입니다. 재무 상태는 현금성자산 26.4억 달러, 총차입금 약 44.7억 달러입니다.
6. 최근 주요 사업 진전
- AI 매출 가속: 회사는 FY2027 매출 성장률이 분기마다 가속될 것이라고 밝혔습니다. FY2027 1분기 매출은 24.2억 달러(+28%)로 사상 최대였고, 2분기 가이던스는 중간값 27억 달러(+35%)입니다. 머피 CEO는 “AI 관련 수주가 기록적 속도로 늘어 FY2027·FY2028 매출 전망을 직전 분기 대비 크게 상향한다”고 언급했습니다.
- 커스텀 실리콘 확대: 커스텀 XPU(맞춤형 AI 가속기)와 ‘XPU-attach’ 솔루션, 800G·1.6T 스케일아웃 광학, 51.2T 이더넷 스위치, NPO·CPO 스케일업 광 솔루션, 데이터센터 인터커넥트 모듈이 성장 동력으로 제시됐습니다. FY2026 디자인 윈(설계 수주)은 사상 최대를 기록했습니다.
- 인수: 2026년 2월 셀레스티얼 AI(광 인터커넥트 ‘포토닉 패브릭’)와 XConn(PCIe·CXL 스위치)을 잇따라 인수해 AI 데이터센터 연결 포트폴리오를 확장했습니다.
- 자산 매각: 2025년 8월 자동차 이더넷 사업을 매각(약 25억 달러 현금 유입, 약 18억 달러 매각 차익)하며 데이터센터 집중 전략을 분명히 했습니다.
- 자본구조 변화: 2026년 3월 31일 시리즈 A 전환우선주를 발행했습니다. 이에 따라 주당순이익이 2계급법(two-class method)으로 계산됩니다.
7. 주요 리스크 요인
마벨 기업 분석에서 빠뜨리면 안 되는 것이 회사가 직접 공시한 위험 요인입니다. 10-K 기준으로 5가지 범주로 정리하면 다음과 같습니다.
- 산업·경쟁: AI 데이터센터 반도체는 브로드컴 등 경쟁이 치열하고, 커스텀 실리콘은 고객이 자체 설계로 전환하거나 경쟁사로 옮길 경우 매출이 흔들릴 수 있습니다. 기술 세대 전환 속도가 빨라 막대한 R&D(FY2026 매출의 25.3%)가 계속 필요합니다.
- 고객 집중: 직접 고객 한 곳이 14%, 유통사 한 곳이 37%를 차지합니다. FY2027 1분기 기준 매출채권의 75%가 세 고객에 집중돼 있어, 특정 고객의 주문 변화가 실적에 큰 영향을 줍니다.
- 공급망: 팹리스 구조상 TSMC 등 외부 파운드리·첨단 패키징·기판 공급에 의존합니다. 생산능력 확보 실패나 지정학적 충격(대만 집중)은 직접적 리스크입니다.
- 정책·규제: 미국의 대중 수출통제, 관세 변화가 잠재 변수입니다. 출하 목적지의 36%가 중국이라는 점도 정책 민감도를 높입니다.
- 재무·실행: 인수로 누적된 영업권 110.6억 달러의 손상 위험, 약 44.7억 달러의 차입금, 커스텀 실리콘 램프에 따른 마진 희석, 그리고 GAAP 손익이 일회성 항목에 크게 좌우되는 점은 투자 정보를 해석할 때 유의할 부분입니다.
8. 참고 자료
- 마벨 FY2026 연차보고서(10-K), SEC
- 마벨 FY2027 1분기 분기보고서(10-Q), SEC
- 마벨 투자자 관계(IR) 페이지
- 데이터 출처: SEC EDGAR 10-K·10-Q·8-K(실적 발표), Marvell 뉴스룸(AWS 협력 발표, 2024-12-02)
관련 글:
– 엔비디아(NVDA) 기업 분석 2026
– 브로드컴(AVGO) 기업 분석 2026
– AMD 기업 분석 2026
9. 용어 정리
- 팹리스(Fabless): 자체 공장 없이 칩을 설계만 하고 생산은 외부 파운드리에 맡기는 사업 모델.
- 커스텀 ASIC / XPU: 특정 고객 사양에 맞춰 설계한 주문형 반도체. AI 가속기용 커스텀 칩을 XPU로 통칭.
- 하이퍼스케일러(Hyperscaler): 아마존·마이크로소프트·구글 같은 초대형 클라우드 데이터센터 사업자.
- 인터커넥트 / DSP: 데이터를 초고속으로 주고받게 하는 연결 부품과 디지털 신호처리 칩.
- CPO(Co-Packaged Optics): 광학 부품을 칩과 한 패키지에 통합해 전력·대역폭 효율을 높이는 기술.
- SerDes: 직렬-병렬 신호를 변환하는 초고속 인터페이스 기술.
- GAAP / Non-GAAP: GAAP는 미국 회계기준 그대로의 수치, Non-GAAP는 주식보상·인수 무형자산 상각·일회성 항목 등을 제외한 보조 지표.
- 매출총이익률(GM, Gross Margin): 매출에서 매출원가를 뺀 매출총이익을 매출로 나눈 비율.
- 영업이익률(Operating Margin): 영업이익을 매출로 나눈 비율.
- 잉여현금흐름(FCF): 영업활동 현금흐름에서 자본적지출(CapEx)을 뺀 금액.
- 인수 무형자산 상각: 기업 인수 시 인식한 무형자산을 회계기간에 걸쳐 비용으로 나눠 반영하는 것.
- 영업권(Goodwill): 인수가가 피인수 기업 순자산 공정가치를 초과한 금액.
- YoY / QoQ: 전년 동기 대비 / 직전 분기 대비 증감률.
- 디자인 윈(Design Win): 고객 제품에 자사 칩이 채택되는 설계 수주. 미래 매출의 선행 지표.
본 글은 투자 판단 조언이 아닌 정보 제공 목적입니다. 종목 매수·매도 권유가 아니며, 모든 수치는 작성 시점의 공시 자료를 바탕으로 합니다. 투자의 최종 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고하세요.