마이크로소프트(Microsoft, 티커 MSFT)는 서학개미가 가장 오래, 가장 꾸준히 담아 온 대형 미국주식 중 하나입니다. 2026년 1월 28일 발표된 FY26 Q2 실적에서는 매출 $81.3B(+17% YoY), 마이크로소프트 Azure 성장률 +39%, 그리고 장기 계약 잔여 이행 의무인 Commercial RPO가 $625B(+110% YoY)를 기록하며 AI·클라우드 수요 가시성을 공식 수치로 증명했습니다. 마이크로소프트 Azure와 Copilot이 만들어 내는 미래 매출이 RPO라는 한 줄 숫자로 드러난 셈입니다.
이 마이크로소프트 기업 분석은 뉴스 해석이 아니라 SEC 10-K(2025-07-30 제출)와 공식 IR 자료 1차 소스에 기반한 레퍼런스입니다. 제품 기업(테슬라·애플)의 “매출 세그먼트 분석”과 SaaS 기업(팔란티어)의 “계약·구독 지표 분석”이 한 회사에 동시에 있는 하이브리드 구조, 그리고 마이크로소프트 Azure·Copilot이 이끄는 클라우드 수요를 있는 그대로 정리해, 사업부 간 이질성·성장률·마진·리스크를 스스로 판단할 수 있게 돕는 것이 목표입니다.
1. 회사 개요와 미션
마이크로소프트는 1975년 Bill Gates와 Paul Allen이 뉴멕시코주 앨버커키에서 설립했고, 1979년부터 본사를 워싱턴주 레드먼드(Redmond)에 두고 있습니다. 10-K가 서두에서 제시하는 미션은 단 한 문장입니다.
“지구상의 모든 사람과 모든 조직이 더 많은 것을 성취할 수 있도록 역량을 부여한다(empower every person and every organization on the planet to achieve more).”
— Microsoft FY2025 Form 10-K, Item 1 Business
현재 CEO는 Satya Nadella(2014년 2월 취임)로, 이사회 의장(Chairman)도 2021년부터 겸임하고 있습니다. CFO는 Amy Hood(2013년 7월부터)이며, Vice Chair & President는 Brad Smith(2021년부터)로 법무·규제·AI 거버넌스를 총괄합니다. 10-K에 따르면 2025년 6월 30일 기준 정규직 직원 수는 약 228,000명(미국 약 128,000명, 해외 약 100,000명)입니다.
회계연도는 7월 1일에 시작해 이듬해 6월 30일에 끝나는 6월 결산으로, FY2025는 2024-07-01 ~ 2025-06-30에 해당합니다. 연간 매출은 $281.7B(+15%), 영업이익 $128.5B(+17%), 순이익 $101.8B(+16%)를 기록해 FY2024의 $245.1B에서 다시 한 단계 올라섰습니다.
2. 사업 구조: 3개 GAAP 세그먼트와 하이브리드 모델
마이크로소프트는 공시상 3개 GAAP 세그먼트로 매출을 구분합니다. 제품 기업(테슬라·애플)처럼 “제품 카테고리 중심”으로 볼 수도 있고, SaaS 기업(팔란티어)처럼 “구독·계약 중심”으로 볼 수도 있는 하이브리드 모델입니다.
| 세그먼트 | 포함 제품·서비스 | FY25 연매출 | YoY | FY25 비중 |
|---|---|---|---|---|
| Productivity and Business Processes (P&BP) | Microsoft 365 Commercial·Consumer, Office, Teams, Exchange, LinkedIn, Dynamics 365 | $89.4B | +15% | 31.7% |
| Intelligent Cloud (IC) | Azure, Server products, GitHub, Enterprise Services, Nuance | $107.8B | +21% | 38.3% |
| More Personal Computing (MPC) | Windows OEM·Commercial, Devices(Surface), Xbox content·services·hardware, Search (Bing·News) | $84.5B(역산) | 약 +10% | 30.0% |
| 합계 | — | $281.7B | +15% | 100.0% |
비중 합계: 31.7% + 38.3% + 30.0% = 100.0%. FY25 연매출 $281.7B 기준(공식 10-K 수치). MPC $84.5B는 전체 $281.7B에서 P&BP·IC를 차감한 역산이며, 10-K Item 7 MD&A의 세그먼트 분해와 일치합니다.
구조적 의미 — 왜 하이브리드인가:
- P&BP·IC는 구독·장기 계약 기반 SaaS/PaaS 성격이 강합니다. M365 Commercial Cloud, Azure, Dynamics 365, GitHub는 모두 월정액·연정액 구독 또는 연간 컴퓨팅 소비 약정 기반입니다.
- MPC는 제품·광고 판매에 가깝습니다. Windows OEM은 PC 출하 연동, Xbox는 콘솔 하드웨어+콘텐츠·서비스, Surface는 디바이스, Bing은 검색 광고입니다.
이 구분을 이해해야 이후 등장하는 Commercial RPO(계약 잔여 이행 의무)와 Azure/M365 성장률 같은 SaaS형 지표가 전체의 어느 부분을 설명하는지 오독하지 않습니다.
3. 주요 제품·플랫폼 라인업
3-1. Intelligent Cloud — Azure 중심 AI·컴퓨팅 플랫폼
Azure는 IaaS(가상머신·스토리지·네트워크)에서 PaaS(App Services, AKS, Fabric), AI 플랫폼(Azure OpenAI Service, Azure AI Foundry)까지 수직 통합된 전체 스택 클라우드입니다. FY25 연매출 $75B+를 돌파했고, Q2 FY26 성장률은 +39%(+38% CC)입니다. 10-K Item 1은 “AI가 모든 기술 스택 계층에 통합되고 있다”고 명시합니다.
그 외 이 세그먼트에는 Server products(Windows Server, SQL Server, GitHub Enterprise), Enterprise and partner services(기술 지원, Microsoft Consulting), Nuance(음성·의료 AI, 2022년 인수)가 포함됩니다.
3-2. Productivity and Business Processes — M365·LinkedIn·Dynamics
Microsoft 365는 Office(Word·Excel·PowerPoint·Outlook)·Teams·OneDrive·Exchange·Windows·Intune을 하나로 묶은 통합 생산성·보안 구독입니다. Commercial(기업) / Consumer(개인·가정) 두 트랙이 있으며, FY25 Q4 기준 M365 Commercial 유료 좌석 400M개를 넘어섰고 M365 Commercial Cloud 매출은 +17%(Q2 FY26, CC +14%) 성장했습니다.
Copilot은 M365·GitHub·Dynamics·Security 등 모든 주력 제품에 AI 어시스턴트를 덧입히는 레이어 브랜드입니다. GitHub Copilot, Microsoft 365 Copilot, Copilot Studio, Security Copilot이 대표 제품이며, Azure OpenAI Service를 하부 인프라로 사용합니다.
LinkedIn은 Professional 네트워크·채용·Marketing Solutions·Learning을 담당하며 FY25 매출이 +9%(CC +8%) 성장했습니다. Dynamics 365는 ERP·CRM·Supply Chain·Customer Service 등 기업용 비즈니스 앱 스위트로 FY25 매출 $8.7B, +23% 성장했습니다.
3-3. More Personal Computing — Windows·Xbox·Surface·Bing
Windows는 OEM(PC 제조사 선탑재) 매출과 Commercial(볼륨 라이선스·M365에 묶여 판매되는 부분) 매출로 나뉩니다. PC 출하 사이클·AI PC·Windows 11 전환에 따라 분기 변동성이 있습니다.
Xbox는 Activision Blizzard(2023-10 인수 완료)를 포함해 콘솔 하드웨어, Game Pass 구독, 퍼블리싱(Call of Duty·World of Warcraft·Diablo 등), 모바일 게임까지 포괄합니다. Surface는 프리미엄 노트북·태블릿·디바이스 라인입니다. Bing/Copilot 웹은 검색·뉴스 광고 매출원입니다.
4. 데이터센터·공급망·고객 구조
4-1. AI·Cloud 자본지출(CapEx) 급증
10-K에 따르면 마이크로소프트는 60개 이상 지역, 300개 이상 데이터센터를 운영합니다. 2025년 이후 AI 수요가 폭증하면서 자본지출이 기록적으로 늘었습니다.
- Q2 FY26 3개월 CapEx: $29.9B (Additions to property and equipment 기준)
- FY26 상반기 6개월 누적: $49.3B
- CapEx 구성: GPU/AI 서버(최대 비중), 데이터센터 건축, 네트워크 장비
파트너·공급망 핵심:
- NVIDIA: Azure AI 인프라의 주력 GPU 공급사. Blackwell GB200/GB300 대규모 도입
- AMD: MI300X·MI325X GPU 및 EPYC CPU, Azure 경쟁 GPU 옵션
- OpenAI: 최대 컴퓨팅 고객 + 기술 파트너(GPT-4·o1·o3 등). 10-K Item 1은 “우리는 OpenAI에 클라우드 서비스를 제공하고 OpenAI 모델을 우리 제품에 통합한다”고 명시
- Anthropic: 2025-11 발표된 다년 Azure 컴퓨팅 계약으로 파트너 구조 확장
4-2. 고객 구조·RPO
2026년 현재 고객 집중도 이슈가 새롭게 부상했습니다. Q2 FY26 실적 발표에 따르면 Commercial RPO $625B의 약 45%(~$281B)가 OpenAI 단일 계약에서 발생합니다. 나머지 55%(~$344B)는 폭넓은 기업 고객 기반에서 +28% 성장했습니다.
[관찰] 계약 기반 미래 매출 가시성은 업계 최상위 수준이지만, OpenAI 비중이 절반에 육박한다는 점은 섹션 7 리스크에서 다시 짚습니다.
4-3. 지역·규제 환경
매출 지역은 미국과 해외로 공시되며, 규제 환경에서는 EU Digital Markets Act(DMA) / Digital Services Act / AI Act, 미국 FTC·DOJ 반독점 조사, 영국 CMA, 중국 사이버보안법 등이 10-K Item 1A에 명시되어 있습니다.
5. FY2026 상반기 실적 상세
마이크로소프트 기업 분석에서 가장 주목받는 분기 재무지표는 하이브리드 모델이 실제 숫자로 드러나는 방식입니다. P&BP·Intelligent Cloud의 구독형 매출이 안정적으로 두 자리 성장을 보이는 동안 More Personal Computing은 PC·게임 사이클에 따라 변동합니다.
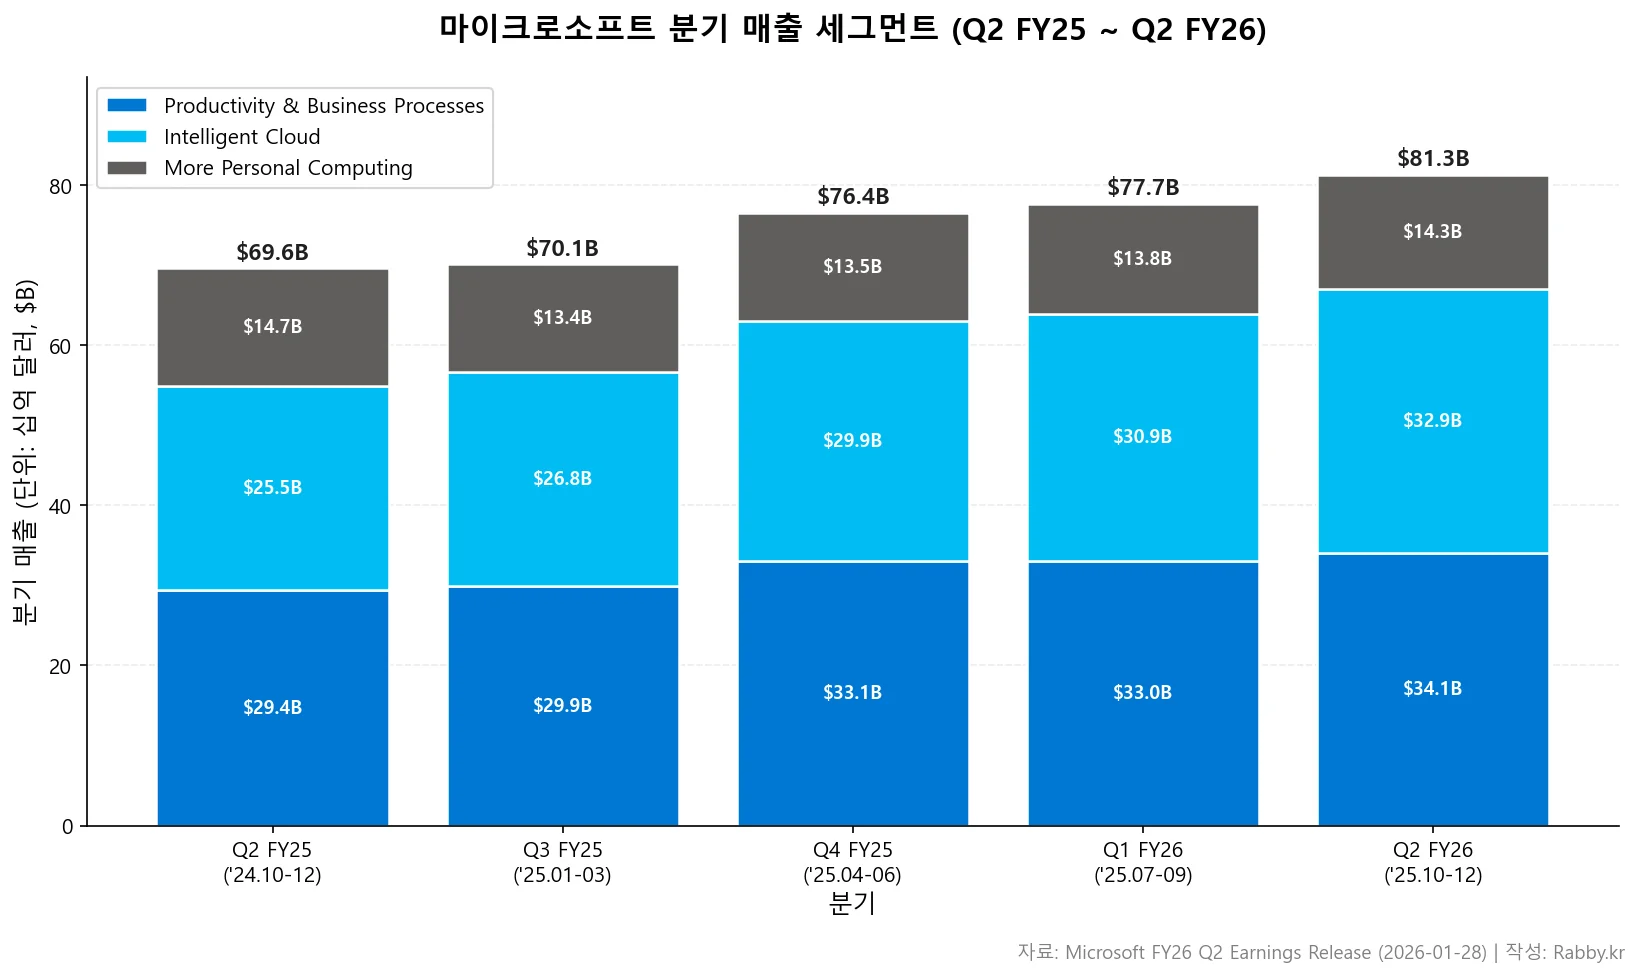
5-1. 분기별 매출 구조 (최근 5분기)
| 구분 | Q2 FY25 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 | YoY |
|---|---|---|---|---|---|---|
| 기간 | ‘24.10~12 | ‘25.01~03 | ‘25.04~06 | ‘25.07~09 | ‘25.10~12 | — |
| 전체 매출 | $69.6B | $70.1B | $76.4B | $77.7B | $81.3B | +17% |
| P&BP | $29.4B | $29.9B | $33.1B | $33.0B | $34.1B | +16% |
| Intelligent Cloud | $25.5B | $26.8B | $29.9B | $30.9B | $32.9B | +29% |
| More Personal Computing | $14.7B | $13.4B | $13.5B | $13.8B | $14.3B | -3% |
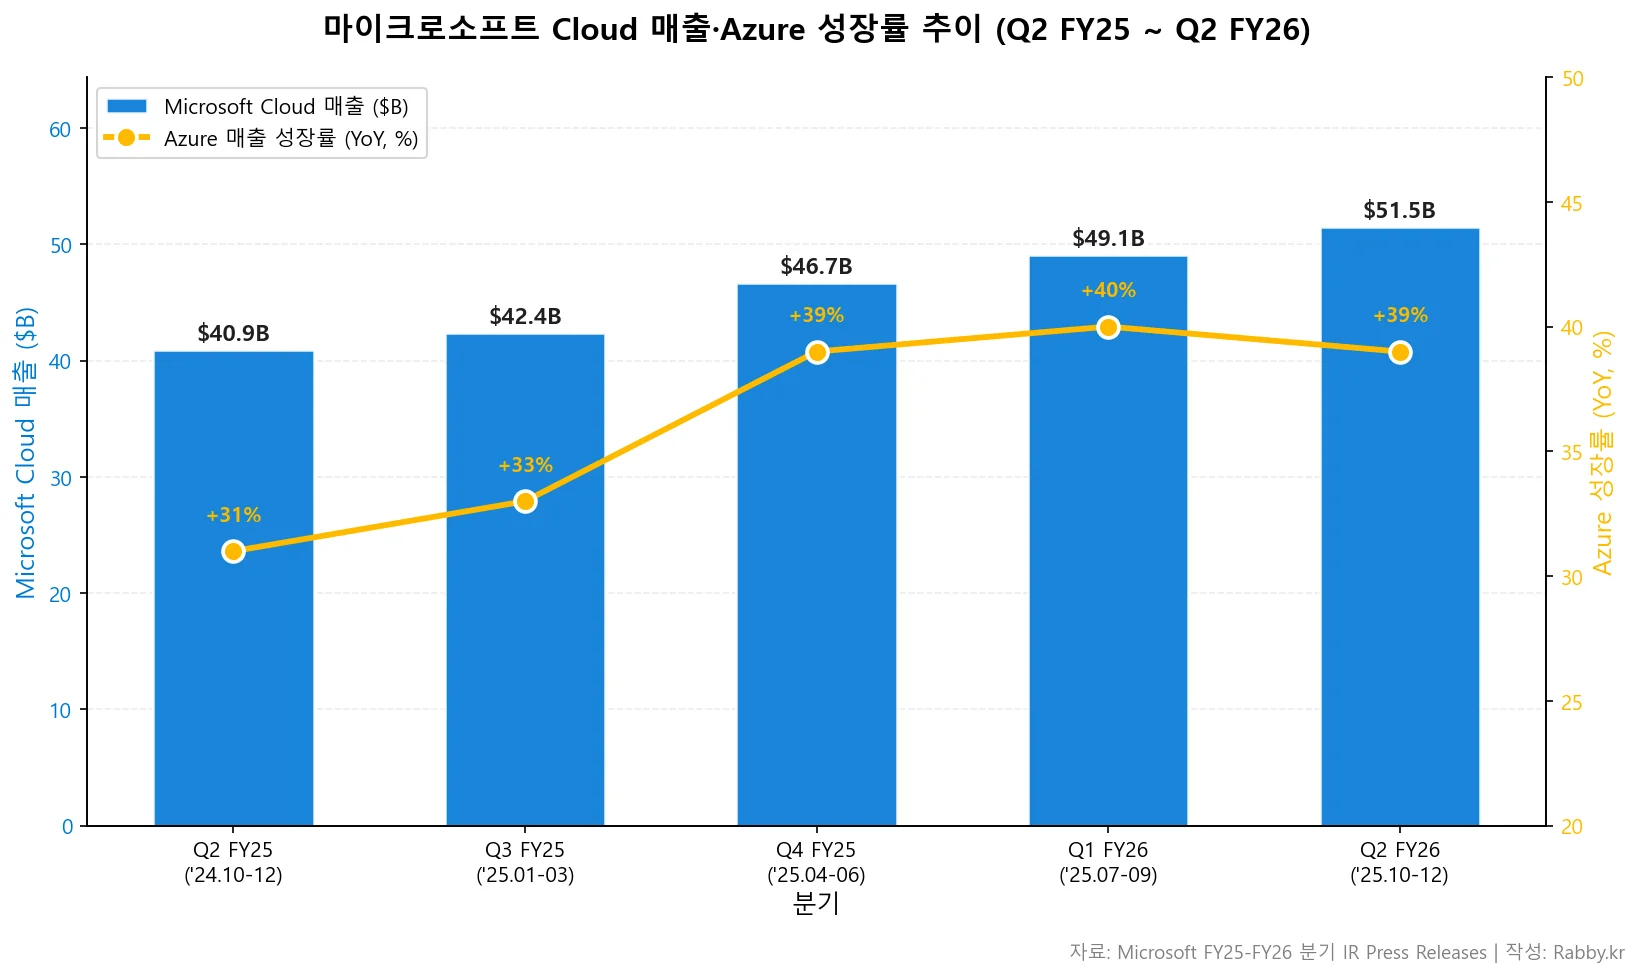
| Microsoft Cloud | $40.9B | $42.4B | $46.7B | $49.1B | $51.5B | +26% |
| Azure YoY | +31% | +33% | +39% | +40% | +39% | — |
합계 검증: Q2 FY26 세부 합 = 34.1 + 32.9 + 14.3 = $81.3B (공식 전체 매출과 일치). 4개 분기는 세부 반올림 합이 공식 총매출과 일치하며, Q4 FY25만 반올림 합 $76.5B / 공식 $76.441B로 $0.1B 반올림 차이가 발생합니다. YoY는 Q2 FY26 대 Q2 FY25 기준.
5-2. FY2025 연간 요약
| 지표 | FY2024 | FY2025 | YoY |
|---|---|---|---|
| Revenue | $245.1B | $281.7B | +15% |
| Operating Income | $109.4B | $128.5B | +17% |
| Net Income (GAAP) | $88.1B | $101.8B | +16% |
| Intelligent Cloud 매출 | $89.1B(역산) | $107.8B | +21% |
| P&BP 매출 | $77.7B(역산) | $89.4B | +15% |
| Azure 연매출 | — | $75B 돌파 | — |
| M365 Commercial 유료 좌석 | — | 400M+ | — |
5-3. 수익성 지표 (Q2 FY26 기준)
| 지표 | Q2 FY26 | Q2 FY25 | YoY |
|---|---|---|---|
| Operating Income | $38.3B | $31.7B | +21% |
| Operating Margin | 47.1% | 45.5% | +160 bp |
| Net Income (GAAP) | $38.5B | $24.1B | +60% |
| Diluted EPS (GAAP) | $5.16 | $3.23 | +60% |
| CapEx (Additions to PP&E) | $29.9B | — | — |
| Returned to shareholders | $12.7B | $9.7B | +31% |
[참고] Q2 FY26 Net Income +60%는 전년 동기(Q2 FY25) 대비 기저 효과가 큽니다. FY25 Q2 당시 OpenAI 투자 평가 관련 일회성 기타 손실이 순이익에 반영됐고, FY26 Q2에는 해당 요인이 없습니다. 영업이익 기준 YoY(+21%)가 본업 성과 지표입니다.
5-4. 계약·구독 지표 (Intelligent Cloud·P&BP SaaS 블록)
하이브리드 기업 중 SaaS에 해당하는 부분을 보는 데 핵심 지표입니다. Q2 FY26 기준:
| 지표 | Q2 FY26 | YoY / 의미 |
|---|---|---|
| Commercial RPO (계약 잔여 이행 의무) | $625B | +110% YoY. 미래 매출 가시성 |
| Commercial RPO 가중 평균 duration | 약 2.5년 | 인식 기간 |
| OpenAI 비중 | 약 45% (~$281B) | 단일 계약 집중 |
| 나머지 RPO 성장 | +28% | 다각화 기본 체력 |
| Commercial Bookings | +230% (+228% CC) | 신규 계약 — OpenAI·Anthropic 반영 |
| Azure 성장률 | +39% (+38% CC) | 전년 +31% 대비 가속 |
| M365 Commercial Cloud 성장률 | +17% (+14% CC) | 구독 본업 |
| LinkedIn 성장률(FY25) | +9% (+8% CC) | 경기·채용 연동 |
| Dynamics 365 성장률(FY25) | +23% / $8.7B | ERP·CRM 지속 성장 |
용어 간단 확인: RPO(Remaining Performance Obligation)는 체결된 계약 중 아직 매출로 인식되지 않은 잔여 이행 의무를 말합니다. 상세는 섹션 9 용어 정리.
5-5. 핵심 관찰
- Intelligent Cloud +29% · Azure +39%: AI 워크로드가 재가속하는 모습을 공식 수치가 뒷받침. Q1 FY26의 +40%에서 약간 감속했지만 전년 동기(+31%) 대비 크게 앞섭니다.
- P&BP +16%: M365 Commercial Cloud +17%가 엔진. Dynamics 365·LinkedIn·Copilot for M365 확산이 추가 동력.
- MPC -3%: Windows OEM PC 사이클 약세 + Xbox 하드웨어 감소. 광고는 유지.
- Commercial RPO $625B(+110%): OpenAI·Anthropic 다년 계약이 대규모 상승을 견인. 45% OpenAI 집중은 양날의 검.
- CapEx $29.9B(분기): 영업이익 $38.3B과 비교하면 영업이익의 78%를 설비투자로 재투입하는 구조. AI 인프라 경쟁의 강도를 보여주는 지표.
6. 최근 주요 사업 진전
- OpenAI 다년 Azure 컴퓨팅 계약 확대(2025-11 전후 공시): Commercial Bookings +230%, RPO $625B의 45%가 이 계약에서 발생.
- Anthropic 다년 Azure 계약 체결(2025-11): Claude 계열 모델 학습·추론 일부를 Azure에서 실행.
- Azure AI Foundry: 모델·에이전트·안전성·평가를 통합한 엔터프라이즈 AI 플랫폼. 2025년 중후반 GA.
- Microsoft 365 Copilot Agents / Copilot Studio: 기업 내부 업무 자동화 에이전트 빌더. 좌석당 구독 + 사용량 과금 혼합 모델.
- GitHub Copilot 유료 사용자 확대: 기업 도입이 확산되며 GitHub Enterprise와 연동.
- 게임 부문: Activision 통합 후 Xbox Game Pass / 콘텐츠 라인업 강화.
- Windows 11 / AI PC / Copilot+ PC: ARM·Qualcomm·AMD·Intel 대응 라인업 확장. Q2 FY26 MPC -3%는 이 전환기 영향.
- Capital Return: Q2 FY26 배당·자사주 매입 합계 $12.7B 주주 환원.
7. 주요 리스크 요인
마이크로소프트 기업 분석에서 절대 빠뜨리면 안 되는 것이 하이브리드 모델 특유의 중첩 리스크입니다. 10-K Item 1A가 제시하는 리스크 중 서학개미가 주목해야 할 카테고리별 정리입니다.
7-1. 산업 경쟁 — Cloud·AI 전쟁
- AWS(Amazon)·GCP(Google Cloud): IaaS·PaaS 3파전. Azure 시장 점유는 2위권. AI 인프라·모델 생태계 경쟁
- OpenAI 자체 플랫폼화: 주요 파트너이자 잠재 경쟁자. 고객 채널·모델 유통·에이전트 레이어에서 겹침
- Google Workspace / Slack(Salesforce): M365·Teams와의 생산성 SaaS 경쟁
- Meta·xAI·Anthropic: 오픈 가중치·고성능 모델 공급 경쟁
7-2. 규제·정책 리스크
- EU DMA·DSA·AI Act: Teams 번들, 상호운용성, 고위험 AI 의무 준수
- 미국 FTC·DOJ 반독점: Activision 인수 후 게임 시장 영향 관련 모니터링 지속
- 영국 CMA: 클라우드 시장 조사(2023~진행 중)
- AI·개인정보 규제: 미국 주법, EU GDPR, 중국 사이버보안법
- 수출 통제: GPU·고성능 컴퓨팅 관련 중국 수출 제한이 Azure 글로벌 지역 전략에 간접 영향
7-3. 공급망 — AI 인프라 집중
- GPU 공급: NVIDIA Blackwell·AMD MI 라인에 대한 수요 대비 공급 지연 발생 시 Azure 용량 상승 지연
- 전력·토지·냉각: AI 데이터센터의 신규 건축 병목
- 사이버보안: 10-K Item 1A에서 정보 보안·사이버 공격을 가장 먼저 언급한 항목 중 하나
7-4. 실행·기술 리스크
- CapEx 회수 기간: 연간 수백억 달러 규모 설비투자가 향후 AI 수요로 충분히 매출화되는지가 구조적 질문
- 모델 집중 리스크: OpenAI 단일 파트너·고객 의존도(RPO 45%, Bookings 주요 상승 요인)
- 대형 인수 통합: Activision, Nuance 등 다년 후행 효과
7-5. 재무·매크로 리스크
- 환율: 50% 이상 매출이 해외. USD 강세 시 constant currency와 reported 수치 차이 확대
- 법인세·반독점 벌금: EU·영국 개별 벌금 누적 가능성
- 주주 환원 규모 조정 가능성: CapEx 급증 시 자사주 매입 속도 재조정
8. 참고 자료
1차 소스
- Microsoft FY2025 Annual Report (Form 10-K, 2025-07-30 제출) — SEC EDGAR
- Microsoft FY26 Q2 Earnings Press Release (2026-01-28) — microsoft.com/investor
- Microsoft Investor Relations (공식 IR 허브) — microsoft.com/investor
데이터 출처
- SEC EDGAR Filings (10-K, 10-Q, 8-K)
- Microsoft FY26 Q2 Segment Revenues, Performance, Income Statements (IR Earnings)
- Microsoft FY25 Q1/Q2/Q3/Q4 Press Releases (2024-10 ~ 2025-07)
관련 블로그 글
9. 용어 정리
| 용어 | 설명 |
|---|---|
| GAAP | Generally Accepted Accounting Principles. 미국 일반회계기준. 공식 공시 기준 |
| Non-GAAP | GAAP에 없는 조정 지표(주식보상비용 제외 등). 회사별 정의 상이 |
| YoY | Year-over-Year. 전년 동기 대비 증감률 |
| QoQ | Quarter-over-Quarter. 직전 분기 대비 증감률 |
| CC | Constant Currency. 환율 변동 영향을 제거한 고정환율 기준 |
| bp | basis point. 1bp = 0.01%p |
| GM | Gross Margin. 매출총이익률 = (매출 − 매출원가) / 매출 |
| OpEx | Operating Expense. 영업비용 (R&D, S&M, G&A) |
| CapEx | Capital Expenditure. 자본지출. 10-Q에서는 “Additions to property and equipment” |
| FCF | Free Cash Flow. 영업현금흐름 − 자본지출 |
| EPS | Earnings Per Share. 주당순이익 |
| ARR | Annual Recurring Revenue. 연간 반복 매출 |
| RPO | Remaining Performance Obligation. 체결된 계약 중 아직 매출로 인식되지 않은 잔여 이행 의무. 미래 매출 가시성 |
| M365 | Microsoft 365. Office + Windows + Teams + 보안 통합 구독 |
| Azure | Microsoft Azure. 퍼블릭 클라우드 플랫폼(IaaS + PaaS + AI) |
| Copilot | AI 어시스턴트 브랜드. M365 Copilot, GitHub Copilot, Security Copilot 등 |
| IaaS · PaaS · SaaS | Infrastructure / Platform / Software as a Service. 클라우드 서비스 모델 3계층 |
면책 조항: 본 글은 마이크로소프트(MSFT)에 대한 투자 판단 조언이 아닌 정보 제공 목적의 레퍼런스입니다. 매수·매도·목표가·공정가치 제시가 아니며, 실제 투자 결정은 본인의 판단과 책임 하에 수행해야 합니다. 인용 수치는 SEC 공시 및 공식 IR 자료 기준이며, 최신 실적 발표 이후 변동될 수 있습니다. 상세한 면책·이용약관은 /terms/ 페이지를 참조하세요.