마이크론 HBM 사이클은 서학개미가 미국 메모리 반도체 업황·AI 가속기 수요·CHIPS Act 보조금 흐름을 한 번에 파악하는 출발점입니다. 본 글은 마이크론 테크놀로지(Nasdaq: MU)가 2025년 10월 3일 SEC에 제출한 FY2025 10-K와 2026년 3월 18일 발표한 Q2 FY2026 실적(8-K Exhibit 99.1), 그리고 Q2 FY2026 10-Q(2026년 2월 26일 종료)를 직접 읽고 정리한 1차 소스 기반 레퍼런스입니다.
마이크론은 미국에 본사를 둔 유일한 메모리 반도체 제조사이며, 2025년 4분기(FY2025 Q4)에 사업부를 4개로 전면 재편해 데이터센터·모바일·자동차 시장을 별도로 관리하기 시작했습니다. 마이크론 HBM 매출의 핵심인 HBM3E 12-high가 4분기 HBM 출하의 과반을 차지했고, 차세대 HBM4 36GB 12-high 샘플이 주요 고객에게 인도됐습니다. 이 마이크론 HBM 로드맵이 마진을 어디까지 끌어올릴지가 이번 분석의 핵심 질문입니다.
1. 회사 개요와 미션
마이크론 테크놀로지(Micron Technology, Inc.)는 1978년 10월 미국 아이다호주 보이시에서 설립된 메모리·스토리지 반도체 전문 기업입니다. 본사는 8000 South Federal Way, Boise, Idaho에 위치하며, 델라웨어주 법인이고 나스닥에 티커 MU로 상장돼 있습니다.
10-K에 따르면 마이크론은 자체 보유 팹과 일부 외주 위탁을 결합해 DRAM·NAND·NOR 메모리와 SSD·관리형 NAND 같은 시스템 제품을 자체 브랜드(Micron®)와 컨슈머 브랜드(Crucial®)로 공급합니다.
- 본사: 보이시, 아이다호 (8000 S. Federal Way)
- 법인 설립: 1978년, 델라웨어
- CEO: Sanjay Mehrotra(67세) — 2017년 5월 합류, 2025년 1월부터 이사회 의장 겸임. 1988년 SanDisk 공동창업·2011~2016년 SanDisk CEO 역임
- CBO: Sumit Sadana(56세) — 2017년 6월 합류, 2010~2016년 SanDisk 부사장 출신
- 종업원: 약 53,000명 (2025-08-28 기준)
- 특허: 60,000건 이상 등록, 미국 활성 특허 약 15,000건 + 해외 활성 특허 약 7,500건
- R&D 거점: 보이시(아이다호)·산호세(캘리포니아)·인도·일본·대만·싱가포르·중국·이탈리아·멕시코·독일·말레이시아
마이크론의 미션은 “메모리·스토리지로 세상이 정보를 사용하는 방식을 바꾼다(transforming how the world uses information)“이며, 10-K는 회사의 차별화 포인트로 (a) 미국에 본사를 둔 유일한 메모리 제조사, (b) AI 시대의 메모리 전략 자산화, (c) 자체 팹 + 외주 결합의 글로벌 매뉴팩처링 풋프린트를 명시합니다.
2. 사업 구조: 4개 GAAP 세그먼트(2025년 4분기 재편)
마이크론은 FY2025 4분기에 사업부를 4개로 전면 재편했고, 이전 분기 수치를 모두 새 구조에 맞춰 재서술(restated)했습니다.
| 세그먼트 | 포함 내용 | FY2025 매출 | FY2024 매출 |
|---|---|---|---|
| Cloud Memory Business Unit (CMBU) | 대형 하이퍼스케일 클라우드 고객 메모리 + 전체 데이터센터용 HBM | $13.52B | $3.79B |
| Core Data Center Business Unit (CDBU) | 중소형 클라우드·엔터프라이즈·OEM 데이터센터 메모리 + 전체 데이터센터 스토리지 | $7.23B | $4.98B |
| Mobile and Client Business Unit (MCBU) | 스마트폰·PC·소비자 시장 메모리·스토리지(Crucial 포함) | $11.86B | $11.67B |
| Automotive and Embedded Business Unit (AEBU) | 자동차·산업·소비자 임베디드 IoT 메모리·스토리지 | $4.75B | $4.63B |
| 합계 | $37.36B | $25.07B |
합계의 0.02B 차이는 사업부 합산 + 미배분 매출의 반올림 차이. 공식 총매출은 FY2025 $37.378B / FY2024 $25.111B.
제품 라인업 매트릭스 (DRAM / NAND / NOR)
| 제품 | FY2025 매출 | FY2024 | YoY | 주 용도 |
|---|---|---|---|---|
| DRAM | $28.58B | $17.60B | +62% | 데이터센터·PC·모바일·자동차 |
| NAND | $8.50B | $7.23B | +18% | SSD·관리형 NAND·임베디드 |
| NOR | ~$0.30B | ~$0.28B | — | 자동차·산업 코드 스토리지 |
DRAM이 전사 매출의 77%, NAND가 23%를 차지하며, HBM(High Bandwidth Memory)은 DRAM 안에 포함됩니다.
3. 주요 제품 아키텍처·라인업
DRAM 노드와 제품
- 1γ(1-gamma) 노드: 2025년 양산 시작 — 마이크론 최초의 EUV 리소그래피 적용 DRAM 노드. 전력 효율·성능·비트 밀도 추가 개선
- 1β(1-beta) 노드: FY2025 DRAM 비트 생산 대부분을 차지한 주력 노드
- HBM3E 8-high 24GB: FY2024부터 양산
- HBM3E 12-high: FY2025 4분기 기준 HBM 출하의 과반
- HBM4 36GB 12-high: FY2025 주요 고객에게 샘플 인도, 캘린더 2026년 양산 예정
- DDR5 / LPDDR5 / LPDDR5X / GDDR6 / GDDR7: 데이터센터·모바일·그래픽 시장 커버
- 128GB DDR5 서버 모듈: 1β 노드 기반 32GB 모놀리식 다이로 생성형 AI 워크로드 대응
- LPDDR5 SOCAMM: 서버 제조성·정비성 강화를 위한 신규 폼팩터
NAND 노드와 제품
- G9 NAND: 업계 9세대 3D NAND, 2024년 양산 시작
- G8 NAND: FY2025 NAND 비트 생산 대부분이 G8·G9로 구성
- TLC / QLC: 셀 레벨별 밀도·성능·내구성 차별화
- 9550 series SSD: 데이터센터·고성능 컴퓨팅용, G8 NAND + 자체 컨트롤러/펌웨어
- 6550 ION SSD: 데이터센터 풋프린트 효율 강조
- PCIe Gen6 SSD: G9 NAND 기반 첫 데이터센터 제품군
4. 제조·공급망 구조
마이크론은 자체 보유 300mm 팹으로 24시간 7일 가동하며, 외주 위탁(subcontractor)으로 일부 공정·조립을 보완합니다.
자체 제조 거점
| 국가 | 핵심 시설 |
|---|---|
| 미국 | 보이시(아이다호) — 본사·R&D·신규 팹 건설, 매너서스(버지니아) |
| 대만 | 타이중·타오위안 — DRAM 제조·후공정 통합 |
| 싱가포르 | NAND·HBM 제조·후공정 통합 |
| 일본 | 히로시마(아이다 인수, 2013) — DRAM |
| 말레이시아 | 페낭 — 어셈블리·테스트 |
| 중국 | 시안 — 어셈블리·테스트 |
| 인도 | 구자라트 신규 — 조립·테스트 |
CHIPS Act 보조금과 신규 팹
| 시점 | 항목 |
|---|---|
| 2022-09 | 보이시 신규 팹 착공 (첫 DRAM 웨이퍼 출력 2027년 하반기 목표) |
| 2024-12 | 미 상무부와 직접 자금 협약 $6.1B (보이시 1팹 + 뉴욕 클레이 2팹) |
| 2025-06 | 협약 수정: 보이시 2팹 추가 (총자금 $6.1B 유지) |
| 2025-06 | 매너서스(버지니아) 직접 자금 $275M 추가 협약 (어셈블리·테스트) |
| 2025-08 | 뉴욕 클레이 부지 준비 진행 중 (최대 4팹, 20년+ 일정) |
마이크론은 CHIPS Act 직접 자금 + 투자세액공제 양쪽을 활용합니다. 첫 보이시 신규 DRAM 팹은 2027년 하반기 첫 웨이퍼, 뉴욕 4팹은 두 번째 보이시 팹 완공 이후 순차 가동 예정입니다.
공급망과 고객 집중도
- 상위 10대 고객이 최근 3년 매출의 약 50%를 차지
- 단일 고객 집중도 수치는 10-K가 별도 공시하지 않음 (NVIDIA·Broadcom처럼 10%+ 고객 명시는 없음)
- 핵심 원자재: 실리콘 웨이퍼·화학물질·가스·포토레지스트·기판·리드프레임 — 다수 공급사 보유하나 일부 단일 공급 의존
- 희토류·중요 광물: 중국 비중 높음 — 수출 제한 시 공급 차질 리스크 명시
- 2023-05 중국 사이버공간관리국(CAC) 조치: 중국 내 핵심 인프라 운영자가 마이크론 제품 구매 불가 — 중국 시장 사실상 배제
주요 경쟁사 (10-K 명시)
Samsung Electronics, SK hynix, Kioxia, Sandisk, ChangXin Memory Technologies(CXMT), Yangtze Memory Technologies(YMTC).
한국 독자에게: 삼성전자·SK하이닉스가 글로벌 메모리 빅3로 마이크론과 직접 경쟁합니다. HBM 시장은 SK하이닉스가 NVIDIA H100·H200 등 1세대 AI 가속기에서 선점한 상태에서 마이크론·삼성이 빠르게 추격하는 구도입니다.
5. FY2025·Q2 FY2026 실적 상세
마이크론 기업 분석에서 가장 주목받는 분기 재무지표를 정리했습니다. 마이크론 회계연도는 8월 마지막 목요일 종료 패턴으로, FY2025는 2024-08-30 ~ 2025-08-28이고 FY2026 Q2는 2025-11-28 ~ 2026-02-26입니다.
5-1. 분기별 매출 구조 (5분기)
(단위: 백만 달러)
| 분기 | 전체 | CMBU | CDBU | MCBU | AEBU | YoY |
|---|---|---|---|---|---|---|
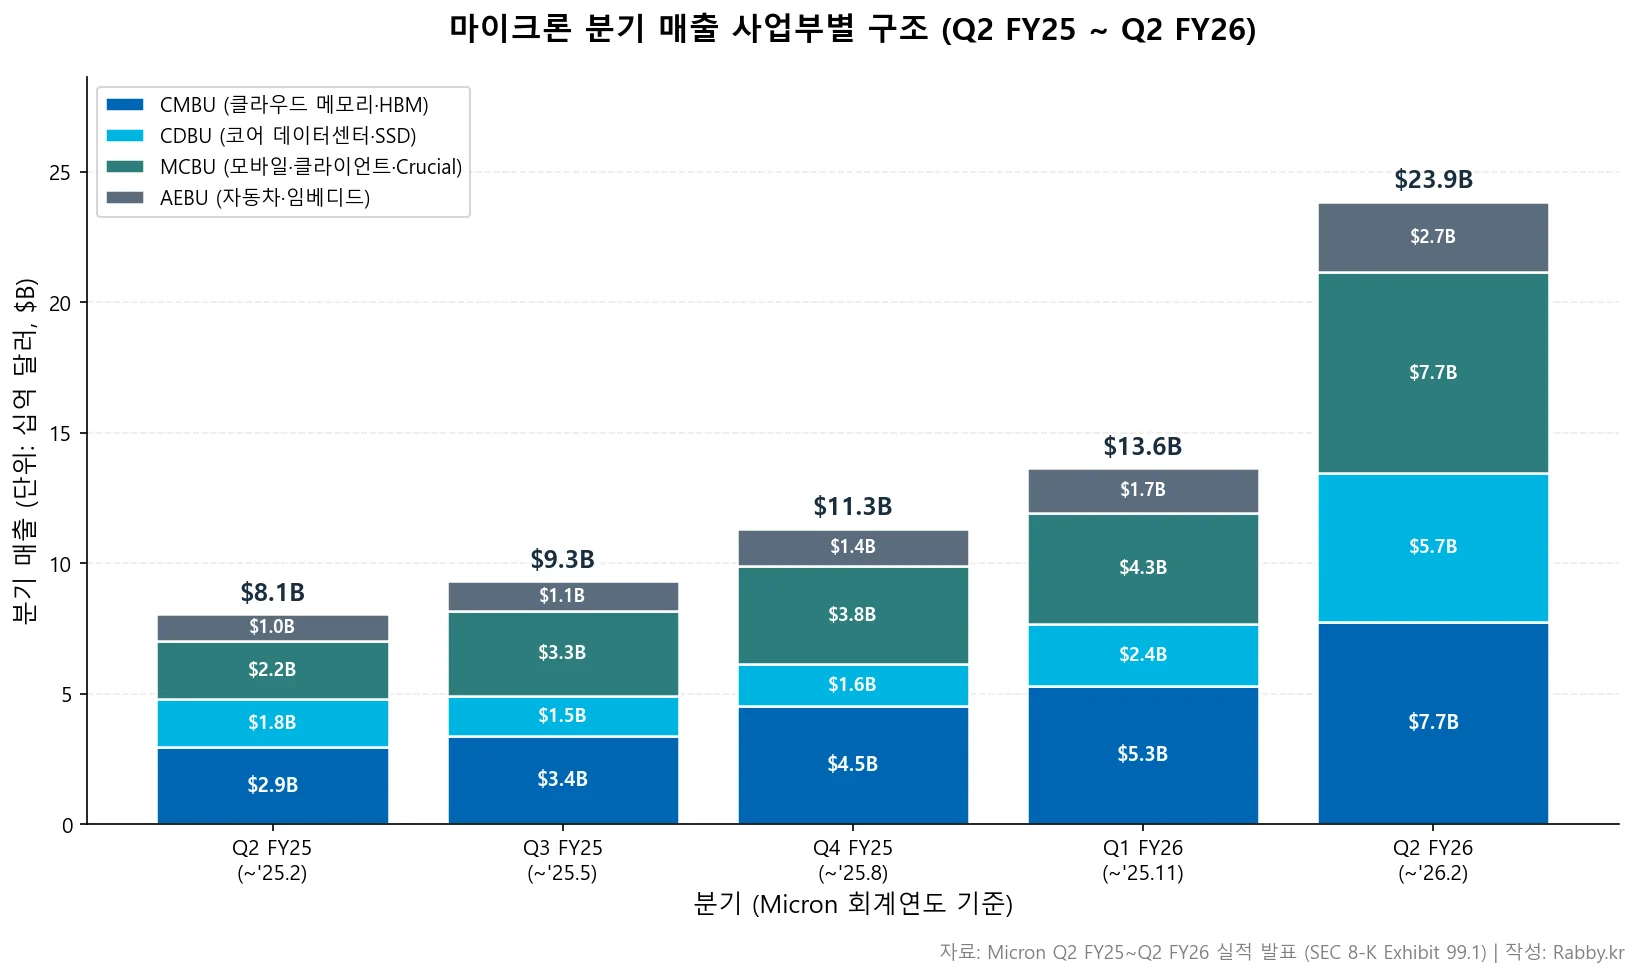
| Q2 FY25 | 8,053 | 2,947 | 1,830 | 2,236 | 1,034 | +38% |
| Q3 FY25 | 9,301 | 3,386 | 1,530 | 3,255 | 1,127 | +37% |
| Q4 FY25 | 11,315 | 4,543 | 1,577 | 3,760 | 1,434 | +46% |
| Q1 FY26 | 13,643 | 5,284 | 2,379 | 4,255 | 1,720 | +57% |
| Q2 FY26 | 23,860 | 7,749 | 5,687 | 7,711 | 2,708 | +196% |
사업부 합계와 전체 매출의 소폭 차이는 미배분 매출 + 반올림(±0.1B). 출처: 각 분기 8-K Exhibit 99.1.
핵심 관찰:
– Q2 FY26 매출 $23.86B: 마이크론 분기 사상 최고치이자 YoY +196%의 메모리 사이클 전례 없는 폭증
– CMBU(클라우드 메모리)는 5분기 만에 매출이 2.6배 증가 — HBM3E 12-high 본격 출하 + 하이퍼스케일 메모리 수요
– CDBU(코어 데이터센터)는 Q2 FY26 한 분기에 매출이 +139% QoQ 점프 — 데이터센터 SSD + DDR5 동시 확장
– MCBU(모바일·클라이언트)는 비메모리 PC 시장이 점차 회복돼 매출이 5분기 만에 3.4배
– AEBU(자동차·임베디드)는 상대적으로 느린 +162% 성장 — 자동차 SiC·LPDDR5X 확장은 진행 중이나 메모리 사이클 영향은 데이터센터보다 약함
5-2. 연간 요약 (FY2025)
| 항목 | FY2025 | FY2024 | YoY |
|---|---|---|---|
| 매출 | $37,378M | $25,111M | +49% |
| 매출총이익(GAAP) | $14,873M | $5,613M | +165% |
| GAAP GM | 39.8% | 22.4% | +17.4%p |
| Non-GAAP GM | 40.9% | 23.7% | +17.2%p |
| GAAP 영업이익 | $9,770M | $1,304M | +649% |
| GAAP 영업마진 | 26.1% | 5.2% | +20.9%p |
| Non-GAAP 영업이익 | $10,846M | $1,935M | +461% |
| GAAP 순이익 | $8,539M | $778M | +998% |
| GAAP EPS | $7.59 | $0.70 | +984% |
| Non-GAAP EPS | $8.29 | $1.30 | +538% |
| 영업현금흐름 | $17,531M | $8,507M | +106% |
| 순 CapEx | $13,802M | $8,116M | +70% |
| 조정 FCF | $3,716M | $389M | +855% |
FY2025는 마이크론 사상 두 번째로 큰 매출 사이클 상승이며, AI HBM 매출이 본격 반영된 첫 회계연도입니다. GAAP 영업이익이 8배 가까이 증가했고, 영업마진이 5.2% → 26.1%로 21%p 점프했습니다.
5-3. 분기별 수익성 추이
| 분기 | 매출 | GAAP GM | Non-GAAP GM | GAAP OI Margin | Non-GAAP OI Margin |
|---|---|---|---|---|---|
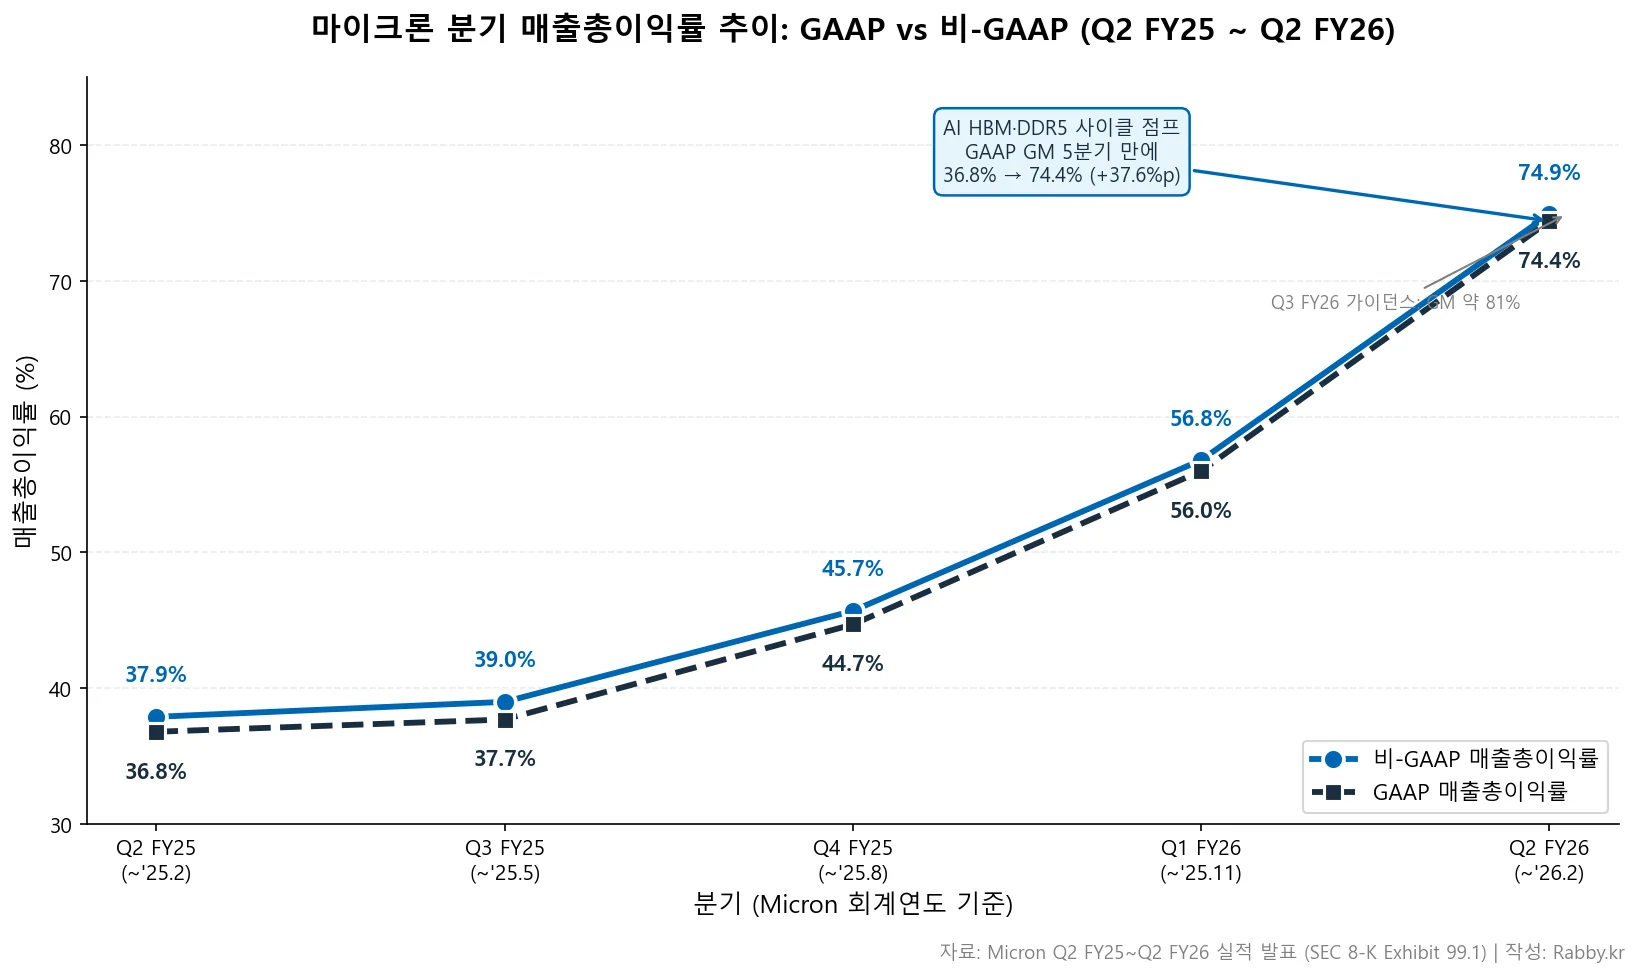
| Q2 FY25 | $8,053M | 36.8% | 37.9% | 22.0% | 24.9% |
| Q3 FY25 | $9,301M | 37.7% | 39.0% | 23.3% | 26.8% |
| Q4 FY25 | $11,315M | 44.7% | 45.7% | 32.3% | 35.0% |
| Q1 FY26 | $13,643M | 56.0% | 56.8% | 45.0% | 47.0% |
| Q2 FY26 | $23,860M | 74.4% | 74.9% | 67.6% | 69.0% |
5분기 만에 GAAP 매출총이익률이 36.8% → 74.4%로 +37.6%p 점프한 것은 메모리 산업 역사상 손꼽히는 마진 확장입니다. 이는 (a) AI HBM 비중 급증, (b) DDR5·LPDDR5X 가격 회복, (c) 1γ/1β 비중 확대에 따른 비트당 비용 절감이 동시에 작동한 결과입니다.
5-4. Q2 FY26 핵심 수익성 지표
- GAAP 영업이익: $16,135M (영업마진 67.6%)
- Non-GAAP 영업이익: $16,455M (영업마진 69.0%)
- GAAP 순이익: $13,785M
- GAAP EPS: $12.07 (Non-GAAP $12.20)
- 영업현금흐름: $11.90B
- 순 CapEx: $5.0B
- 조정 FCF: $6.9B
- 현금 + 시장성투자 + 제한현금: $16.7B
- 분기 배당: $0.15/주(2026-04-15 지급) — 30% 증액 결정
5-5. FY2026 Q3 가이던스
- 매출: $33.5B ± $0.75B
- GAAP GM: 약 81%
- Non-GAAP 영업비용: 약 $1.40B
- GAAP EPS: $18.90 ± $0.40
가이던스대로면 매출은 또 한 번 +40% QoQ, GM은 70%대를 한 분기 더 점프하게 됩니다. 마이크론 CEO Sanjay Mehrotra는 “fiscal 2026 전반에 걸쳐 사업 실적이 계속 강해질 것”이라고 공식 코멘트했습니다.
6. 최근 주요 사업 진전 (2025~2026)
HBM 로드맵
- HBM3E 12-high: FY2025 4분기 HBM 출하의 과반 — 첫 양산 분기에 빠른 비중 확대
- HBM4 36GB 12-high: FY2025 다수 핵심 고객에게 샘플 인도 완료, 캘린더 2026년 양산 일정 유지
- HBM4E: 차세대 로드맵으로 R&D 진행 중
사업부 재편 (2025년 4분기)
종전 4 사업부(CNBU·MBU·EBU·SBU)를 데이터센터 집중도 강화 방향으로 재편:
– 하이퍼스케일 클라우드 + 전체 데이터센터 HBM → CMBU
– 중소형 클라우드·엔터프라이즈 + 데이터센터 SSD/NAND → CDBU
– 모바일 + 클라이언트 PC + Crucial → MCBU
– 자동차·산업·임베디드 → AEBU
이전 분기 모두 새 구조로 재서술(restated)했습니다.
공정·제품 신규
- 1γ DRAM 노드 EUV 리소그래피 양산 시작 (마이크론 첫 EUV 적용)
- G9 NAND 본격 양산 + PCIe Gen6 SSD 첫 데이터센터 제품
- LPDDR5X 1γ 노드 첫 스마트폰용 샘플 출하
- 128GB DDR5 모놀리식 서버 모듈 + LPDDR5 SOCAMM(서버용)
- 4150 SSD: 첫 자동차 인증 엔터프라이즈 SSD
CHIPS Act·신규 팹
- 2024-12 미 상무부와 직접 자금 협약 $6.1B + 매너서스 어셈블리·테스트 $275M (2025-06)
- 2025-06 협약 수정으로 보이시 2팹 추가, 뉴욕은 최대 4팹 계획
- 첫 보이시 신규 DRAM 팹 첫 웨이퍼 출력: 2027년 하반기 목표
주주환원
- 분기 배당 $0.115 → $0.15(+30%), Q2 FY26 결정
- 자사주 매입은 FY2025 동안 제한적 (성장 사이클 동안 CapEx 우선)
7. 주요 리스크 요인
10-K Item 1A의 위험 요소를 5개 카테고리로 정리했습니다.
7-1. 산업 경쟁 리스크
- 메모리 사이클의 평균판매단가(ASP) 변동성: DRAM·NAND ASP는 공급 과잉 시 분기 내에 두 자릿수 하락 가능. 10-K는 ASP 변동성을 첫 번째 위험으로 명시
- 삼성·SK하이닉스·CXMT·YMTC의 공격적 증설: 중국 정부 지원 받는 CXMT·YMTC가 DRAM·NAND 신증설을 빠르게 진행 중. 글로벌 공급 과잉 가능성
- 신규 진입자·고객 자체 메모리: 일부 고객의 자체 메모리 설계 시 시장 점유율 압박 가능
7-2. 규제·정책 리스크
- 중국 시장 사실상 배제: 2023-05 중국 CAC가 핵심 인프라 운영자에게 마이크론 제품 구매 금지 통보. 중국 매출 구조적 압박
- 미국 수출 통제(BIS) 강화: HBM·고급 DRAM의 중국 수출 제한 가능성. NVIDIA H20·AMD MI308 같은 자체 수출통제 충당금 사례 (엔비디아·AMD 분석 참조)
- CHIPS Act 자금 회수 조건: 정치적 변화 시 직접 자금 협약 이행 리스크
- 글로벌 관세·무역 분쟁: 핵심 원자재·장비·완제품 양방향 관세 부과 가능
7-3. 공급망·제조 리스크
- 단일 공급 의존 자재: 특정 화학물질·가스·포토레지스트는 1~2개 공급사 의존
- 희토류·중요 광물 중국 비중: 중국 수출 제한 시 즉각적 영향
- EUV 장비 ASML 단독 공급: 1γ 이후 노드 모두 EUV 의존
- 공장 가동률·수율: 첨단 노드 전환 시 일시적 수율 저하로 비용 압박
7-4. 실행 리스크
- 신규 팹 건설 지연: 보이시·뉴욕 미국 내 팹 건설은 숙련 노동력·시공사·전력 확보 경쟁 격화로 일정 지연 가능
- HBM4 양산 일정: 캘린더 2026년 양산 일정 차질 시 NVIDIA Rubin·차세대 가속기 공급 영향
- 사이버 보안: 10-K Item 1C가 별도 사이버보안 위험 절(節) 포함
7-5. 재무·자본시장 리스크
- 메모리 사이클 정점 후 마진 압축: GAAP GM 74%대는 역사적 고점이며 사이클 둔화 시 빠른 압축 가능
- CapEx 확대: FY2025 순 CapEx $13.8B(매출 대비 37%) → 신규 팹 + EUV 장비 + HBM 후공정 추가 투자 필요
- 부채·유동성: 자세한 채무 구조는 10-K Note 14·19 참조
8. 참고 자료 (1차 소스)
SEC 공식 공시
- Micron Technology, Inc. FY2025 10-K (2025-10-03 제출)
- Micron Q2 FY2026 10-Q (2026-03-18 제출)
- Q2 FY2026 Press Release 8-K Exhibit 99.1
- Q1 FY2026 Press Release 8-K Exhibit 99.1
- Q4 FY2025 Press Release 8-K Exhibit 99.1
공식 IR 페이지
관련 기존 분석 (rabby.kr)
- 엔비디아(NVDA) 기업 분석 2026 — DC AI 가속기·HBM 최대 고객
- ASML(ASML) 기업 분석 2026 — EUV 노광 독점, 메모리 미세공정 핵심 장비
- 샌디스크(SNDK) 기업 분석 2026 — NAND 메모리 사이클 비교
9. 용어 정리
| 용어 | 정의 |
|---|---|
| DRAM — Dynamic Random Access Memory | 휘발성 메모리, 데이터센터·PC·모바일 주력. 전원 차단 시 데이터 소실 |
| NAND — Non-volatile flash memory | 비휘발성 메모리, SSD·모바일 저장장치. 전원 차단 후 데이터 유지 |
| NOR — NOR flash memory | 비휘발성 메모리, 빠른 읽기·코드 저장(부팅·자동차·산업) 특화 |
| HBM — High Bandwidth Memory | 3D 적층 DRAM, TSV(through-silicon via)로 초고대역폭 제공. AI 가속기 필수 메모리 |
| HBM3E / HBM4 | HBM의 3세대 향상판(HBM3E)·4세대(HBM4). 마이크론은 HBM3E 12-high 출하 + HBM4 36GB 12-high 샘플 단계 |
| TSV — Through-Silicon Via | 실리콘 다이를 관통하는 수직 배선. HBM·3D 패키지 핵심 |
| DDR5 / LPDDR5 / LPDDR5X | DDR5는 5세대 DDR DRAM(데이터센터·PC), LPDDR5/5X는 저전력 모바일·서버용 |
| GDDR6 / GDDR7 | 그래픽 DRAM. 게이밍 GPU·고대역폭 워크로드용 |
| SSD — Solid State Drive | NAND·컨트롤러·펌웨어 결합 스토리지 |
| TLC / QLC | Triple-Level Cell·Quad-Level Cell. 셀당 3비트·4비트 저장 → 밀도 vs 내구성 트레이드오프 |
| MCP — Multi-Chip Package | LPDDR + NAND 같은 다른 메모리를 한 패키지에 결합 |
| EUV — Extreme Ultraviolet | 극자외선 리소그래피, ASML이 단독 공급. 1γ DRAM부터 마이크론 적용 |
| 1γ(1-gamma) / 1β(1-beta) | DRAM 공정 노드명. γ가 β의 다음 세대 |
| G8 / G9 NAND | 마이크론 NAND 세대 번호 — 8세대·9세대 3D NAND |
| CHIPS Act | 2022년 미국 반도체 산업 부흥 법. 마이크론은 직접자금 $6.1B + 매너서스 $275M 협약 |
| ASP — Average Selling Price | 평균판매단가. 메모리 사이클의 핵심 지표 |
| GAAP / Non-GAAP | 일반회계기준 / 비회계기준(주식보상비용·인수 무형자산 상각 등 제외). 마이크론 둘 다 보고 |
| YoY / QoQ | Year-over-Year(전년 동기 대비) / Quarter-over-Quarter(전 분기 대비) |
| GM / OpMargin | Gross Margin(매출총이익률) / Operating Margin(영업이익률) |
| CapEx / FCF | Capital Expenditure(자본적 지출) / Free Cash Flow(잉여현금흐름 = 영업현금흐름 – CapEx) |
| OCF — Operating Cash Flow | 영업활동 현금흐름 |
| EPS — Earnings Per Share | 주당순이익. 희석(diluted) 기준 사용 |
| bp / bps | basis point(s) — 1bp = 0.01%p, 100bp = 1%p |
| TSMC / Foundry | 대만적체전로(파운드리). 마이크론은 자체 IDM이므로 외부 파운드리 의존 낮음 |
| CAC — Cyberspace Administration of China | 중국 사이버공간관리국. 2023-05 마이크론 제품 구매 제한 결정 |
| BIS — Bureau of Industry and Security | 미 상무부 산업안보국. 수출통제 주체 |
| IDM — Integrated Device Manufacturer | 설계·제조 통합 반도체 기업. 마이크론·삼성·SK하이닉스가 메모리 IDM |
| CMBU / CDBU / MCBU / AEBU | 마이크론의 2025-Q4 재편 사업부 4개. Cloud Memory / Core Data Center / Mobile and Client / Automotive and Embedded |
본 글은 투자 판단 조언이 아닌 정보 제공 목적입니다. 1차 소스(SEC EDGAR 10-K·10-Q·8-K)와 공식 IR 자료를 기반으로 작성됐으나, 메모리 사이클은 변동성이 매우 크며 본문 작성 시점 이후 새 분기 실적·시황·정책 변화로 수치가 바뀔 수 있습니다. 실제 투자 결정은 반드시 본인 판단과 추가 자료 확인 후 이루어져야 합니다. 자세한 면책 사항은 이용약관·면책조항을 참고하세요.