엔비디아(NASDAQ: NVDA)의 실적은 한 가지 사실로 압축됩니다 — 엔비디아 데이터센터 사업이 전체 매출의 약 90%(FY2026 $193.7B)를 차지한다는 것. 즉 이 회사의 성장은 구조적으로 글로벌 빅테크의 AI 데이터센터 투자(capex) 사이클에 묶여 있습니다. 10-K Item 1A는 그 이면의 최대 리스크로 상위 2개 고객 매출 집중(약 36%)과 중국 수출 규제를 명시합니다. 이 글은 그 구조를 SEC 1차 소스로 해부하는 서학개미용 레퍼런스입니다.
엔비디아는 2025년 한국 서학개미 순매수 2위 종목이지만, “이 회사가 실제로 어떤 구조로 돈을 벌고, 어디에 리스크가 있는지”를 한눈에 정리한 한글 자료는 드뭅니다. 이 글은 그 공백을 메우려고, NVIDIA가 SEC에 제출한 FY2026 연간보고서(Form 10-K, 2026년 2월)와 Q4 FY2026 실적 발표(2026-02-25)를 1차 소스로 삼아 구조화했습니다.
1. 회사 개요와 미션
NVIDIA Corporation은 1993년 4월 미국 캘리포니아에서 설립된 AI·그래픽스 컴퓨팅 기업입니다. 본사는 캘리포니아 Santa Clara에 있으며, 1998년 Delaware에 재편입됐습니다.
공동창업자 Jen-Hsun Huang(젠슨 황)은 회사 설립 이래 지금까지 President·CEO·이사로 재직하고 있습니다. 한 창업자가 30년 넘게 같은 기업을 이끌고 있는 드문 사례입니다.
FY2026 말(2026년 1월 25일) 기준 전 세계 직원 수는 약 42,000명(38개국)이며, 그중 R&D 인력이 31,000명(약 74%)으로 압도적 기술 중심 조직입니다. 영업·마케팅·운영·관리 인력은 11,000명입니다. 신규 채용의 40% 이상이 기존 직원 추천을 통한 채용입니다.
10-K Item 1(Business)에서 NVIDIA는 스스로를 “가속 컴퓨팅의 선구자(pioneer of accelerated computing)“이자 “AI 시대의 기반 플랫폼“으로 정의합니다. 핵심 사업은 데이터센터·게임·전문시각화·자동차 4개 시장을 관통하는 GPU 아키텍처·시스템·소프트웨어 스택을 제공하는 것입니다.
2. 사업 구조: 데이터센터가 이끄는 5개 시장
NVIDIA는 공시에서 2가지 기준으로 매출을 구분해서 제공하며, 투자자는 둘 다 이해해야 합니다.
GAAP 보고 세그먼트 (2개)
| 세그먼트 | 포함 내용 |
|---|---|
| Compute & Networking | 데이터센터 컴퓨팅·네트워킹 인프라, 자동차 AI, Jetson 로보틱스/임베디드, DGX Cloud, NVIDIA AI 엔터프라이즈 소프트웨어 |
| Graphics | GeForce GPU 게이밍, Quadro/RTX 프로페셔널 워크스테이션 그래픽스, 가상 GPU 소프트웨어, 자동차 인포테인먼트, Omniverse 엔터프라이즈 |
공시 시장 분류 (5개)
투자자 리포트에서 실제 매출 breakdown은 이 5개로 공시됩니다.
- Data Center: AI 훈련·추론·HPC·데이터 처리용 GPU·CPU·네트워킹
- Gaming: GeForce 시리즈 GPU, AI PC
- Professional Visualization: RTX PRO, Omniverse
- Automotive & Robotics: DRIVE, Jetson, Isaac, Alpamayo
- OEM & Other: 기타 채널 매출
FY2026 시장별 매출 비중
| 시장 | FY26 매출 | 비중 | YoY 성장 |
|---|---|---|---|
| Data Center | $193.7B | 89.7% | +68% |
| Gaming & AI PC | $16.0B | 7.4% | +41% |
| Professional Visualization | $3.2B | 1.5% | +70% |
| Automotive & Robotics | $2.3B | 1.1% | +39% |
| OEM & Other | ~$0.7B | 0.3% | — |
| 전체 | $215.9B | 100% | +65% |
투자자 관점의 핵심: 엔비디아 데이터센터 매출이 전체의 약 90%를 차지합니다. 따라서 NVIDIA ≒ 데이터센터 AI 반도체 회사로 보고, 나머지 4개 시장은 보조 동력으로 이해하는 것이 현실적입니다.
3. GPU 아키텍처 로드맵: Hopper에서 Rubin까지
NVIDIA는 “데이터센터 컴퓨팅 솔루션에서 매년 새로운 아키텍처 출시“를 공식 cadence로 천명했습니다. 10-K 기준:
세대별 GPU 아키텍처
| 세대 | 주요 제품 | 상태 |
|---|---|---|
| Hopper | H100, H200 | 성숙기 (매출 감소 중) |
| Blackwell | B200, GB200, GB300 | 주력 세대 (FY26 Data Center 매출의 대부분) |
| Blackwell Ultra | Hopper 대비 50배 성능, 35배 원가 절감 (에이전틱 AI 기준) | 2026 공개·램프 |
| Vera Rubin | Blackwell 대비 추론 토큰 비용 10배 감소 | 다음 세대, 로드맵 확정 |
10-K에 명시된 문구: “Our Blackwell architectures represented the majority of our Data Center revenue”. FY26의 데이터센터 매출 대부분이 Blackwell에서 나왔다는 뜻입니다.
주변 제품군
- DLSS 4.5: AI 기반 실시간 그래픽스 품질 업스케일링
- RTX PRO 5000 72GB: 대규모 모델·에이전틱 워크플로우 워크스테이션
- Nemotron-3: 산업용 에이전틱 AI 개발 오픈 모델
- BlueField-4: AI 네이티브 스토리지 인프라 DPU
- NVIDIA Alpamayo: 자율주행차 개발용 오픈 모델·시뮬레이션
- CUDA: 자체 병렬 컴퓨팅 플랫폼 (진입 장벽의 핵심)
4. 공급망·고객 구조
고객 집중도 (FY26 공시)
10-K에 명시된 고객 집중도 수치입니다.
- 직접 고객 1위: 총매출의 22% (주로 Compute & Networking 세그먼트)
- 직접 고객 2위: 총매출의 14%
- 이름은 공개하지 않지만, 주요 CSP(Cloud Service Provider)들 — Microsoft Azure, Amazon AWS, Google Cloud, Meta 등 — 으로 추정
- 일부 간접 고객(indirect customer)도 각각 10%+ 매출 차지
투자자가 알아야 할 포인트: 매출의 약 36%가 상위 2개 직접 고객에서 나오는 고집중 구조. 이들이 투자·지출을 줄이면 NVIDIA 매출에 즉각적 타격.
제조·파운드리
NVIDIA는 자체 제조 시설이 없는 팹리스(fabless) 회사입니다.
– 주 파운드리: TSMC (주요 첨단 공정 의존)
– 메모리 파트너: Samsung·SK하이닉스·Micron의 HBM(고대역폭 메모리)
– 어드밴스드 패키징: TSMC CoWoS
– 시스템 통합: ODM·OEM·시스템 통합사들
엔비디아에 HBM을 공급하는 메모리 반도체 업체의 사업 구조는 마이크론(MU) 기업 분석에서 참고할 수 있습니다.
5. FY2026 실적: 데이터센터가 만든 $215.9B
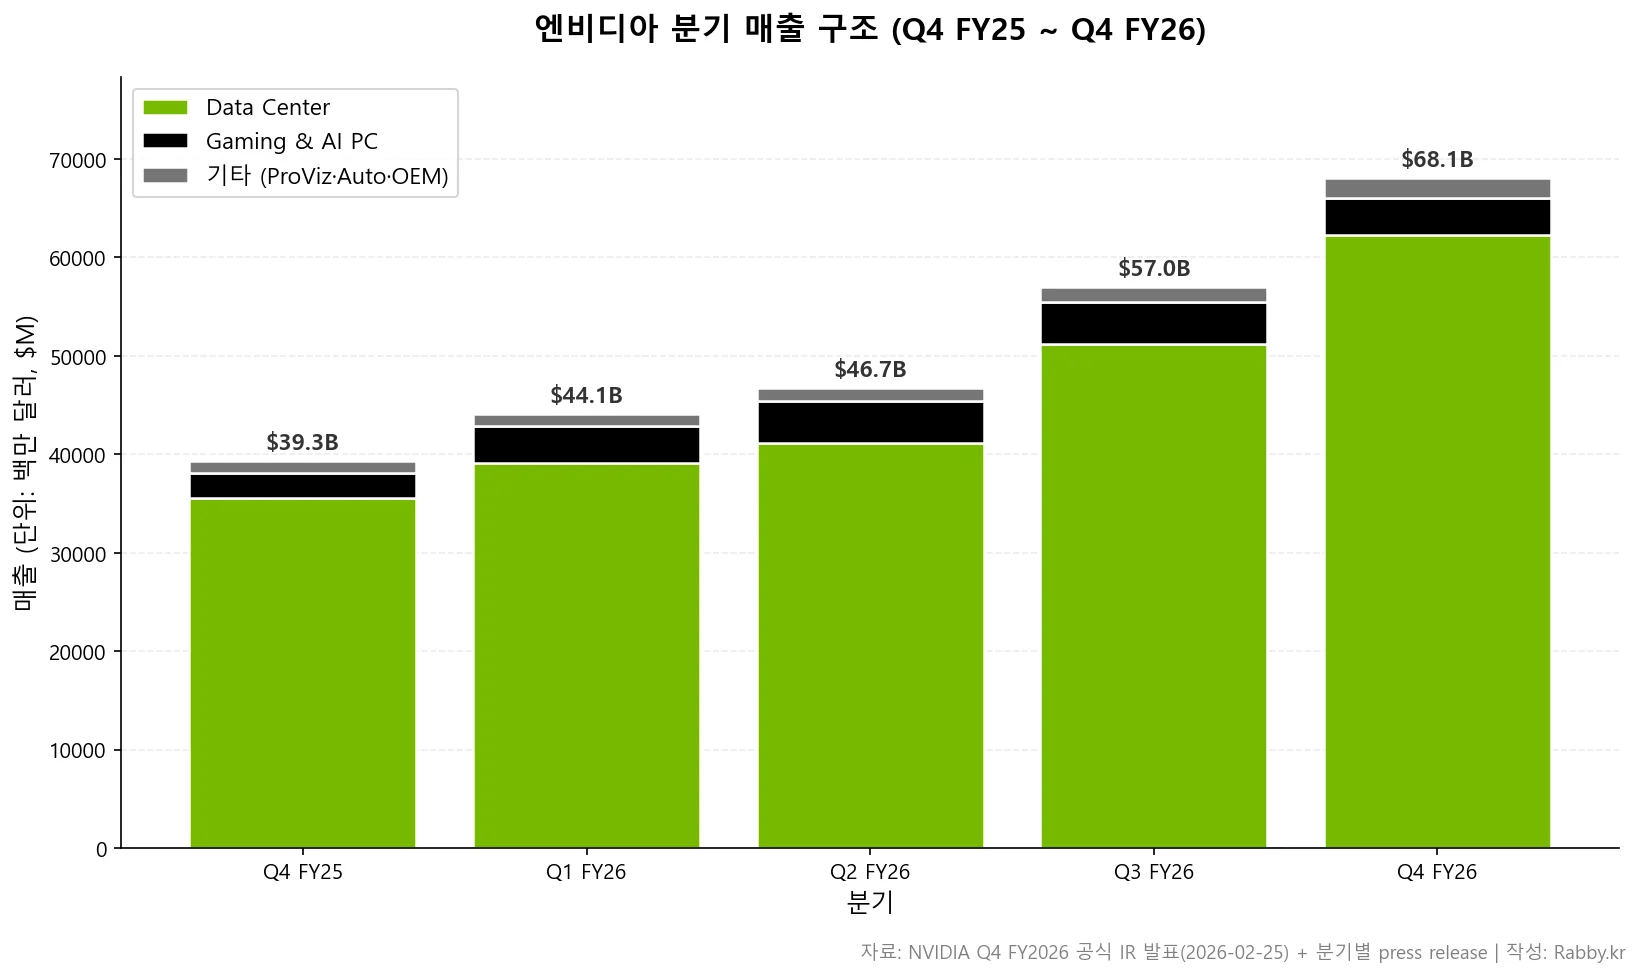
엔비디아 데이터센터 매출이 이끄는 분기 추이와 연간 실적입니다. 아래 모든 수치는 NVIDIA Q4 FY26 공식 실적 발표(2026-02-25)와 10-K에서 직접 추출했습니다.
분기별 매출 추이 (5분기)
| 분기 | 총매출 | Data Center | Gaming | ProViz | Auto | 기타 |
|---|---|---|---|---|---|---|
| Q4 FY25 | $39.3B | $35.6B | $2.5B | $511M | $570M | ~$119M |
| Q1 FY26 | $44.1B | $39.1B | $3.8B | $509M | $567M | $86M |
| Q2 FY26 | $46.7B | $41.1B | $4.3B | $601M | $586M | ~$113M |
| Q3 FY26 | $57.0B | $51.2B | $4.3B | $760M | $592M | $174M |
| Q4 FY26 | $68.1B | $62.3B | $3.7B | $1,300M | $604M | ~$196M |
핵심 관찰:
– Q4 FY26 매출 $68.1B은 분기 매출 신기록 (+20% QoQ, +73% YoY)
– Data Center는 5분기 연속 기록 경신 ($35.6B → $62.3B, 75% 증가)
– Gaming Q4 FY26은 전분기 대비 -13% 하락, Blackwell GeForce 라인업 전환 영향 가능성
– Professional Visualization은 Q4에 $1.3B로 폭증 (+74% QoQ, +159% YoY) — RTX PRO·Omniverse 기업 수요
– Automotive는 분기당 $570~600M로 안정 성장세
FY2026 연간 실적 요약
| 항목 | FY2026 값 | YoY |
|---|---|---|
| 총매출 | $215.9B | +65% |
| GAAP gross margin | 71.1% | — |
| Non-GAAP gross margin | 71.3% | — |
| GAAP EPS (희석) | $4.90 | — |
| Non-GAAP EPS (희석) | $4.77 | — |
| 주주환원 (자사주+배당) | $41.1B | — |
| 자사주 매입 잔여 승인 | $58.5B | — |
수익성 분기 추이 (Non-GAAP Gross Margin)
| 분기 | GM | 비고 |
|---|---|---|
| Q4 FY25 | 73.5% | — |
| Q1 FY26 | 61.0% | H20 수출 규제 관련 $4.5B 충당금 반영 |
| Q1 FY26 (조정) | 71.3% | H20 충당금 제외 시 |
| Q2 FY26 | 72.7% | — |
| Q3 FY26 | 73.6% | — |
| Q4 FY26 | 75.2% | 분기 최고 |
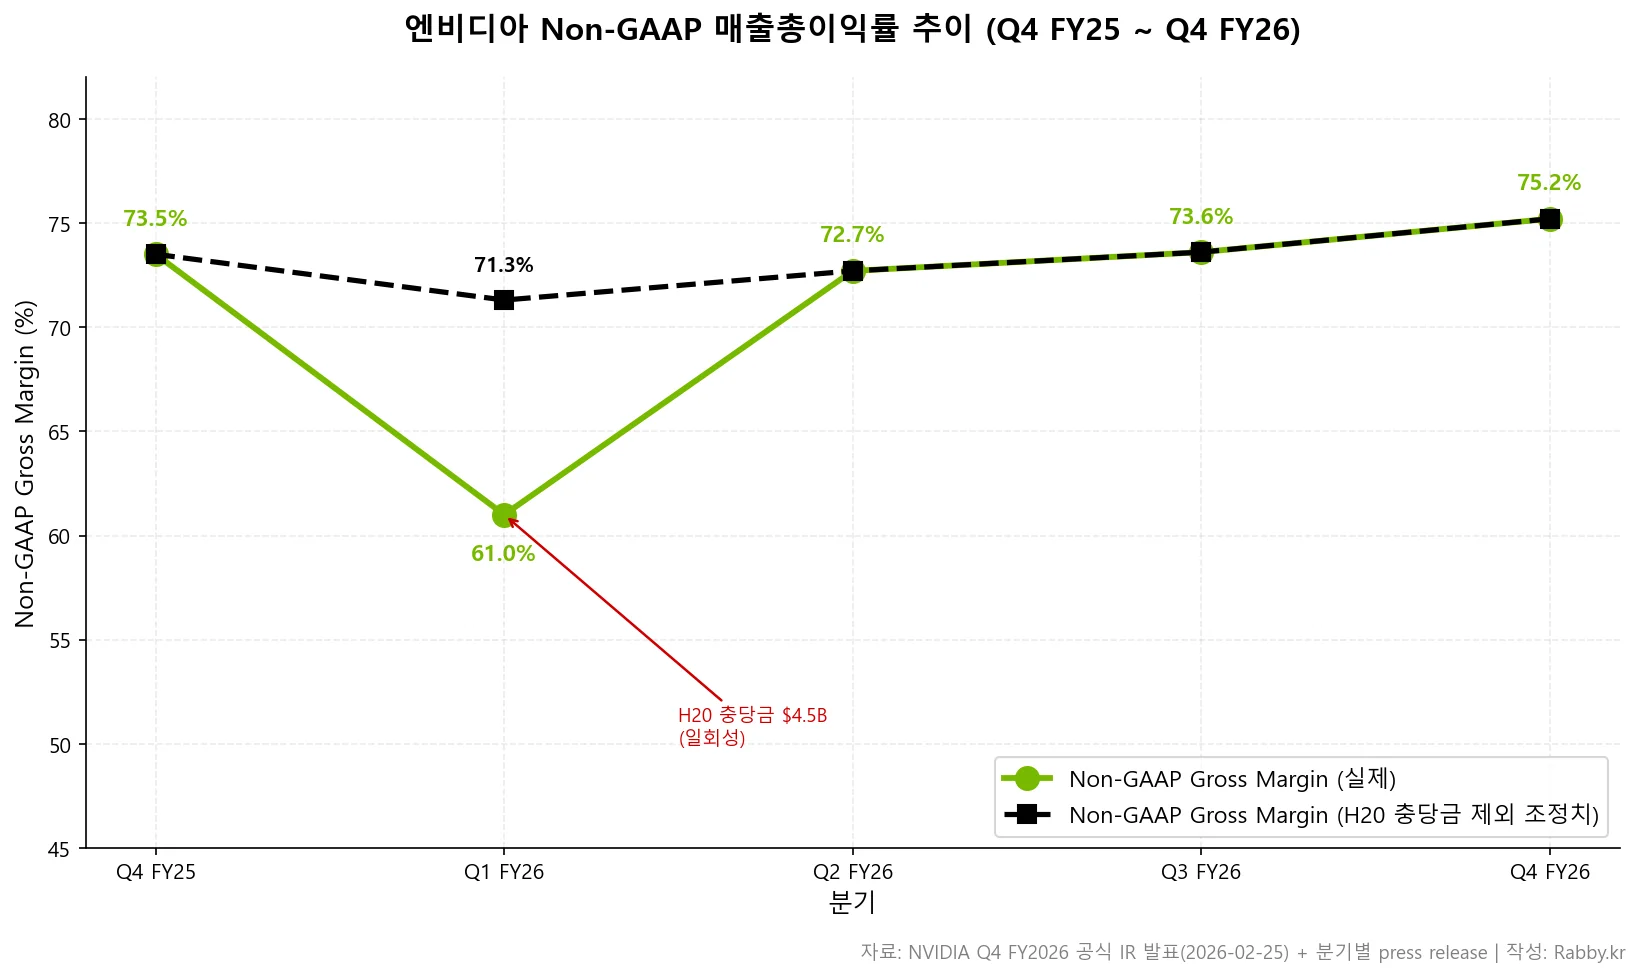
Q1 FY26 주의사항: GAAP Gross Margin이 60.5%로 급락한 것은 순수 영업력 저하가 아니라 중국 H20 제품 수출 규제로 인한 일회성 재고·구매 의무 충당금 $4.5B 반영 때문입니다. 이를 제외한 조정 비GAAP 마진은 71.3%로 Q4 FY25(73.5%)와 비슷한 수준을 유지했습니다. 이 일회성 요인은 7번 섹션(리스크)에서 자세히 다룹니다.
6. 최근 주요 사업 진전 (2026년 2월 기준)
AI 플랫폼 다음 세대: Rubin 공개
NVIDIA는 Q4 FY26 실적 발표와 함께 Rubin 플랫폼(Vera Rubin)을 공식 공개했습니다. Rubin은 Blackwell 대비 추론 토큰 비용을 최대 10배까지 줄일 수 있는 차세대 AI 컴퓨팅 아키텍처입니다. AI 산업 전반이 “훈련(training)” 단계에서 “추론(inference)” 단계로 중심이 이동하는 흐름에 맞춘 로드맵입니다.
대형 전략 파트너십
- Meta와 멀티제너레이션 전략 파트너십: CPU·네트워킹·수백만 개 GPU를 아우르는 장기 계약. Meta의 AI 슈퍼컴퓨터 구축 수요를 NVIDIA가 독점적으로 공급
- Anthropic 투자 및 기술 파트너십: 클로드(Claude) 모델 개발사 Anthropic에 투자 + 기술 협력
- Groq와 비독점 라이선싱: AI 추론 전용 칩 스타트업 Groq에 일부 기술 라이선스
중국 수출 라이선스 부분적 재개
- 2025년 8월: 미국 정부가 H20 제품 일부 라이선스 승인 → 중국 특정 고객에 출하, 약 $60M 매출 발생
- 2026년 2월: H200 제품 소량 라이선스 승인 → 미국 내 검사 후 출하 + 미국 수입 시 25% 관세 부과 조건
- 아직 H200 라이선스 프로그램으로 실제 매출은 0 (FY26 10-K 기준)
FY2027 Q1 가이던스
NVIDIA가 공식 제시한 FY2027 Q1 가이던스입니다.
| 항목 | 가이던스 |
|---|---|
| 매출 | $78.0B ± 2% (중국 데이터센터 컴퓨팅 매출 제외) |
| GAAP Gross Margin | 74.9% ± 50bp |
| Non-GAAP Gross Margin | 75.0% ± 50bp |
| GAAP Operating Expenses | ~$7.7B |
| Non-GAAP Operating Expenses | ~$7.5B |
| 세율 | 17.0~19.0% |
7. 주요 리스크 요인
엔비디아 기업 분석에서 절대 빠뜨리면 안 되는 부분이 리스크 요인입니다. NVIDIA는 10-K Item 1A에서 수십 가지 리스크를 나열하는데, 서학개미 투자자 관점에서 가장 중요하게 봐야 할 항목은 다음과 같습니다.
중국 수출 규제 (최대 지정학 리스크)
- FY26 말 기준 중국 데이터센터 컴퓨팅 시장에서 사실상 배제됨 (10-K 명시)
- H100·A100·H20 등 주요 첨단 제품이 수출 통제 대상
- Q1 FY26에 H20 관련 $4.5B 충당금 발생
- “현재 규제 및 지정학 환경에서 중국 데이터센터 시장에 대해 양국 정부 모두 승인하는 경쟁력 있는 제품을 설계·공급할 수 없다“고 10-K에 명시
- 경쟁사(중국 현지 칩 업체)가 이 공백을 메우며 글로벌 경쟁력 확대 중
- 미국 정부의 추가 규제 가능성 (AI Diffusion IFR 등) 상시 리스크
고객 집중도
- 상위 2개 직접 고객이 전체 매출의 36%
- 주요 CSP들의 AI CapEx 축소 시 즉각적 타격
- 또한 일부 indirect 고객도 개별 10%+ 매출 차지
공급망·파운드리 의존
- TSMC 단일 파운드리 의존 — 지정학 리스크 (대만 해협 상황)
- HBM 공급망: Samsung·SK하이닉스·Micron에 의존
- CoWoS 어드밴스드 패키징 capacity 병목
경쟁 심화
- AMD MI 시리즈: 추론 워크로드에서 경쟁 확대
- 커스텀 ASIC 대형 3사: Google TPU, Meta MTIA, Amazon Trainium — 주요 CSP가 자체 칩으로 일부 대체
- 중국 현지 업체: 중국 내수 시장 장악
- 소프트웨어 경쟁: 오픈소스 CUDA 대안 (OpenAI Triton, AMD ROCm 등) 개발 진행
AI 인프라 buildout 제약
- 10-K 명시: “데이터센터·에너지·자본의 가용성이 NVIDIA AI 인프라 구축에 결정적이며 부족하면 매출·재무 성과에 영향”
- 전력 공급·데이터센터 토지·냉각 시스템 등 하드웨어 외 제약
사업 실행 리스크
- 연간 아키텍처 cadence의 집행 리스크: Blackwell Ultra·Rubin 로드맵 차질 시 경쟁사에 기회
- 세대 전환 시 마진 변동: 신제품 램프 초기 수율·비용 이슈
- Gaming 부문 변동성: 소비자 전환 주기·암호화폐 수요 영향
8. 참고 자료
1차 소스 (직접 확인 가능한 공식 자료)
- NVIDIA FY2026 Annual Report (Form 10-K) — SEC 공시, 2026년 2월 제출, 회계연도 2026년 1월 25일 종료 SEC EDGAR 링크
- NVIDIA Q4 FY2026 실적 발표 — 공식 보도자료, 2026-02-25 NVIDIA 공식 newsroom
- NVIDIA Investor Relations — 공식 IR 페이지 investor.nvidia.com
데이터 출처
- 서학개미 해외주식 보유·순매수 데이터 — 한국은행 국제투자대조표, 한국예탁결제원 보유 현황
- 미국 정부 수출 통제 — U.S. Department of Commerce BIS 공시
관련 블로그 글
- 마이크론(MU) 기업 분석 — 엔비디아에 HBM을 공급하는 메모리 반도체 기업
- ISA 계좌 ETF 절세 전략 — 미국 주식·배당 투자 시 세금·계좌 구조
- 아마존(AMZN) 기업 분석 — 엔비디아 주요 고객인 클라우드(AWS) 사업자
9. 용어 정리
- GPU (Graphics Processing Unit): 원래 그래픽 렌더링용이었으나 현재는 AI 훈련·추론의 핵심 연산 장치
- CUDA: NVIDIA가 개발한 GPU 병렬 컴퓨팅 플랫폼·프로그래밍 언어. NVIDIA의 가장 강력한 소프트웨어 해자
- Tensor Core: AI 딥러닝 연산에 특화된 NVIDIA GPU의 특수 코어
- HBM (High Bandwidth Memory): 고대역폭 메모리. AI GPU와 함께 쌓여 연산 성능을 결정. Samsung·SK하이닉스·Micron이 주요 공급사
- Blackwell: NVIDIA의 현재 주력 AI GPU 아키텍처 세대. B200, GB200, GB300 등
- Blackwell Ultra: Blackwell의 성능·효율 개선판. Hopper 대비 50배 성능, 35배 원가 절감 (에이전틱 AI)
- Hopper: 이전 세대 AI GPU 아키텍처. H100, H200 등
- Rubin / Vera Rubin: NVIDIA의 차세대 AI GPU 아키텍처. 추론 토큰 비용 10배 감소 목표
- DGX / HGX: NVIDIA가 공급하는 AI 슈퍼컴퓨팅 시스템·레퍼런스 아키텍처
- CSP (Cloud Service Provider): 클라우드 서비스 제공자. AWS, Azure, Google Cloud, Oracle Cloud 등 NVIDIA 주요 직접 고객
- OEM / ODM: Original Equipment Manufacturer / Original Device Manufacturer. 서버·장비 제조사
- DLSS (Deep Learning Super Sampling): NVIDIA의 AI 기반 게임 그래픽스 품질 향상 기술
- H20 / H200: 중국 수출용으로 성능이 제한된 GPU. H20은 2025년 4월부터 수출 통제 영향, H200은 2026년 2월 일부 라이선스 허가
- GAAP: Generally Accepted Accounting Principles. 미국 일반회계기준에 따른 공식 재무 수치
- Non-GAAP: GAAP 외에 회사가 별도 제공하는 조정 지표. 주식기반보상·일회성 비용 등을 제외해 “영업 본질”을 강조
- YoY (Year-over-Year): 전년 동기 대비 증감률
- QoQ (Quarter-over-Quarter): 전분기 대비 증감률
- bp (basis point): 기준점. 1bp = 0.01%
면책 조항: 본 글은 투자 판단 조언이 아닌 정보 제공 목적입니다. NVIDIA에 대한 공개된 공식 자료(SEC 제출 서류 및 공식 IR 발표)를 바탕으로 회사의 사업 구조와 재무를 정리한 기업 레퍼런스이며, 특정 종목의 매수·매도·보유를 권유하지 않습니다. 모든 투자 판단과 그에 따른 결과의 책임은 투자자 본인에게 있습니다. 자세한 이용 조건은 이용약관·면책조항 페이지를 참고하세요.
데이터 기준일: 2026년 4월 23일. FY2027 Q1 실적 발표 후(2026년 5월 예정) 정기 업데이트 예정(다음 리뷰: 2026-08-23).