코스트코(COST)는 연회비를 낸 회원만 쇼핑할 수 있는 창고형 할인점으로, 미국 가정의 장바구니와 가장 가까운 기업 중 하나입니다. 그리고 이 회사의 뼈대는 바로 코스트코 멤버십입니다. 이 코스트코 기업 분석은 뉴스 해석이 아니라 SEC에 제출된 10-K(연차보고서)와 분기 실적 발표 자료를 직접 읽고, 서학개미가 회사를 이해하는 데 필요한 사실만 정리한 레퍼런스입니다.
코스트코가 다른 유통 기업과 결정적으로 다른 점은 “물건을 싸게 팔아 박리다매로 돈을 버는 것”이 아니라, “회원 회비로 돈을 버는 것”에 가깝다는 데 있습니다. 코스트코 멤버십을 다룰 때 가장 자주 나오는 질문 — 매출총이익률이 11%밖에 안 되는데 어떻게 이익을 내는가, 코스트코 멤버십 갱신율은 왜 중요한가, 기존점 매출(Comp Sales)은 실제로 어떻게 움직이는가 — 을 2026 회계연도 3분기(2026년 5월 10일 종료) 공시 숫자로 따져봅니다. 아래 목차를 통해 사업 구조부터 실적, 리스크까지 순서대로 확인할 수 있습니다.
1. 회사 개요와 미션
코스트코 홀세일(Costco Wholesale Corporation)은 1983년 미국 워싱턴주 시애틀에서 첫 창고형 매장을 열며 사업을 시작했고, 워싱턴주 법인으로 설립돼 있습니다. 본사는 워싱턴주 이사콰(Issaquah, 999 Lake Drive)에 있으며, 주식은 나스닥(NASDAQ Global Select Market)에 티커 COST로 상장돼 있습니다.
- 회장 겸 CEO: 론 바크리스(Ron M. Vachris, 60세) — 2024년 1월 크레이그 옐리넥(Craig Jelinek)의 뒤를 이어 CEO 취임. 1982년 코스트코 전신에서 지게차 운전원으로 입사해 CEO에 오른 내부 발탁 인사
- EVP 겸 CFO: 게리 밀러칩(Gary Millerchip, 54세) — 2024년 합류, 이전 크로거(Kroger) CFO
- 직원 수: 약 341,000명(2025년 8월 31일 기준), 이 중 약 95%가 매장·물류에서 근무
코스트코가 공식 자료에서 반복적으로 강조하는 원칙은 “회원에게 한정된 품목을 일관되게 가장 낮은 가격에 제공한다”는 것입니다. 매장당 취급 품목(SKU)은 4,000개 미만으로, 일반 대형마트(수만 개)보다 훨씬 적습니다. 적은 품목을 대량으로 매입해 회전율을 극대화하고, 자체 브랜드 커클랜드 시그니처(Kirkland Signature)로 마진과 가격 경쟁력을 동시에 확보합니다. 2025 회계연도 말 기준 전 세계 914개 창고를 운영했고, 2026년 5월 말 기준으로는 931개로 늘었습니다.
2. 사업 구조
코스트코는 사업을 지역(국가) 기준 3개 보고 세그먼트로 공시합니다. 미국, 캐나다, 그 외 국제(Other International)입니다. FY2025(2025년 8월 31일 종료) 기준 세그먼트별 총수익은 다음과 같습니다.
| 세그먼트 | 점포 수 | 영업 면적(M sqft) | 총수익(FY25) | 비중 | 세그먼트 영업이익 |
|---|---|---|---|---|---|
| 미국 | 629개 | 93.6 | $200,046M | 72.7% | $6,878M |
| 캐나다 | 110개 | 15.9 | $36,923M | 13.4% | $1,849M |
| 그 외 국제 | 175개 | 25.2 | $38,266M | 13.9% | $1,656M |
| 합계 | 914개 | 134.7 | $275,235M | 100% | $10,383M |
검증: 세그먼트 총수익 합계 $200,046M + $36,923M + $38,266M = $275,235M으로 전체 총수익과 일치하고, 세그먼트 영업이익 합계 $6,878M + $1,849M + $1,656M = $10,383M으로 전사 영업이익과 일치합니다. 점포 수 합계(629+110+175=914)와 영업 면적 합계(93.6+15.9+25.2=134.7M sqft)도 공시값과 일치합니다. 회사는 미국·캐나다가 순매출의 약 86%, 영업이익의 약 84%를 차지한다고 밝혔고, 미국 안에서도 캘리포니아가 미국 순매출의 약 26%를 차지합니다.
코스트코의 매출(수익)은 성격이 다른 두 줄기로 구성됩니다. 하나는 상품을 팔아 얻는 순매출(Net sales), 다른 하나는 회원이 내는 멤버십 수수료(Membership fees)입니다. FY2025 기준 순매출은 $269,912M(약 2,699억 달러), 멤버십 수수료는 $5,323M(약 53억 달러), 둘을 합친 총수익은 $275,235M였습니다. 멤버십 수수료는 전체의 2%에 불과하지만, 뒤에서 보듯 영업이익의 절반가량을 책임지는 핵심입니다.
순매출은 다시 상품 카테고리로 나뉩니다. 식품·생필품(Foods and Sundries), 비식품(Non-Foods), 신선식품(Fresh Foods), 그리고 주유소·약국·푸드코트 등 부대사업과 기타(e커머스·비즈니스센터·여행)입니다. 주유소는 전체 순매출의 약 10%, e커머스는 약 7%를 차지하고, 디지털로 시작된 매출(매장 픽업 포함)은 약 10% 수준입니다.
3. 주요 제품·서비스 라인업
커클랜드 시그니처(Kirkland Signature) — 코스트코의 자체 브랜드(PB)로, 식품부터 의류·생활용품까지 광범위합니다. 대량 매입과 PB 비중 확대는 코스트코가 11% 안팎의 낮은 매출총이익률에서도 이익을 내는 핵심 장치입니다.
창고 부대사업(Warehouse Ancillary) — 주유소, 약국, 안경(검안), 푸드코트, 보청기, 타이어 장착 등 매장에 붙어 있는 사업입니다. 2025 회계연도 말 기준 주유소 747개를 운영하며, 회원의 방문 빈도를 높이는 미끼 역할을 합니다.
기타 사업(Other Businesses) — e커머스, 비즈니스 센터(식당·소매업자 대상 도매), 코스트코 트래블(회원 전용 여행 상품)이 포함됩니다. e커머스는 회원에게 더 넓은 상품 선택지를 제공하며, “디지털로 시작된 기존점 매출”은 최근 5분기 내내 20%대 고성장을 보였습니다.
상품을 일부러 적게(4,000 SKU 미만) 들여놓는 전략, 회원 전용 운영, 짧은 영업시간과 단순한 매장 구조는 모두 인건비·재고 비용을 낮추기 위해 설계된 운영 방식입니다. 월마트(WMT)가 “모든 것을 파는” 슈퍼센터라면, 코스트코는 “엄선한 품목만 대량으로 파는” 회원제 창고라는 점에서 같은 리테일 기업이라도 모델이 다릅니다.
4. 멤버십·고객 구조와 공급망
코스트코를 이해하는 출발점은 멤버십입니다. 회원 등급은 개인용 골드스타(Gold Star), 사업자용 비즈니스(Business), 그리고 상위 등급인 이그제큐티브(Executive)로 나뉩니다. 미국 기본 연회비는 65달러, 이그제큐티브는 추가 65달러(합계 130달러)입니다. 코스트코는 2024년 9월부터 기본 회비를 60달러에서 65달러로 인상했는데, 이는 2017년 이후 첫 인상이었습니다. 이그제큐티브 회원은 구매액의 2%를 연 최대 1,250달러까지 적립받습니다.
| 멤버십 지표 | FY2025 말 | Q3 FY26 (2026-05-10) |
|---|---|---|
| 유료 회원(Paid members) | 81.0M | 82.9M (+4.1% YoY) |
| 총 카드 보유자(Cardholders) | 145.2M | 148.5M (+4.0% YoY) |
| 이그제큐티브 회원 | 38.7M | 41.2M |
| 갱신율(미국·캐나다) | 92.3% | 92.2% |
| 갱신율(전 세계) | 89.8% | 89.7% |
| 이그제큐티브 매출 침투율 | 73.6% | 75.0% |
멤버십 수수료가 한 번 결제되면 회사는 그 돈을 1년에 걸쳐 매출로 나눠 인식하고, 아직 인식하지 않은 금액은 재무상태표에 ‘이연 멤버십 수수료(Deferred membership fees, Q3 FY26 말 $3,157M)’로 쌓입니다. 미국·캐나다 갱신율이 92%대로 매우 높다는 것은 이 회비 수익이 그만큼 안정적이라는 뜻입니다. 이그제큐티브 회원이 전 세계 순매출의 75%를 차지한다는 점도 코스트코 충성 고객층의 두께를 보여줍니다.
공급망과 매입 구조 — 코스트코는 자체 제조보다 전 세계 다수 공급사·수입업체에서 상품을 매입합니다. 품질 기준이 까다롭고 대량을 요구하기 때문에, 특정 식품처럼 공급이 제한적인 품목은 안정적 확보가 과제입니다. 또한 상당량을 수입에 의존하므로 관세·환율·운임 변동이 매입원가에 직접 영향을 줍니다. 회사는 10-K에서 무역 정책(관세 포함)이 일부 상품의 원가에 영향을 미쳤다고 밝혔습니다. 코스트코는 종종 상품을 매입대금 지급 전에 먼저 팔아 운전자본 부담을 낮추는 구조를 갖고 있습니다.
5. FY2026 3분기 실적 상세
코스트코 기업 분석에서 가장 주목받는 부분이 분기 실적입니다. 코스트코의 회계연도는 8월 말(일요일 기준)에 끝나며, 1~3분기는 각 12주, 4분기는 16주로 길이가 다릅니다. 2026년 5월 10일에 끝난 분기가 FY2026 3분기(Q3, 12주)입니다. 이 분기 순매출은 $69,154M(약 692억 달러)으로 전년 동기 대비 +11.6%, 회비를 포함한 총수익은 $70,527M였습니다.
5-1. 분기별 매출·이익 추이 (최근 5분기)
| 항목 | Q3 FY25 | Q4 FY25(16주) | Q1 FY26 | Q2 FY26 | Q3 FY26 |
|---|---|---|---|---|---|
| 순매출 | $61,965M | $84,432M | $65,978M | $68,242M | $69,154M |
| 멤버십 수수료 | $1,240M | $1,724M | $1,329M | $1,355M | $1,373M |
| 총수익 | $63,205M | $86,156M | $67,307M | $69,597M | $70,527M |
| 영업이익 | $2,530M | $3,341M | $2,463M | $2,606M | $2,815M |
| 순이익 | $1,903M | $2,610M | $2,001M | $2,035M | $2,192M |
| 희석 EPS | $4.28 | $5.87 | $4.50 | $4.58 | $4.93 |
검증: 각 분기 순매출 + 멤버십 수수료 = 총수익이 모두 일치합니다(예: Q3 FY26 $69,154M + $1,373M = $70,527M). 4분기는 16주라 매출·이익 규모가 다른 분기(12주)보다 크게 보이는 점에 주의해야 합니다. Q3 FY26 영업이익 $2,815M은 전년 동기 $2,530M 대비 +11.3%, 순이익 $2,192M은 +15.2%, 희석 EPS $4.93도 +15.2% 증가했습니다.
5-2. 기존점 매출(Comp Sales) 분해
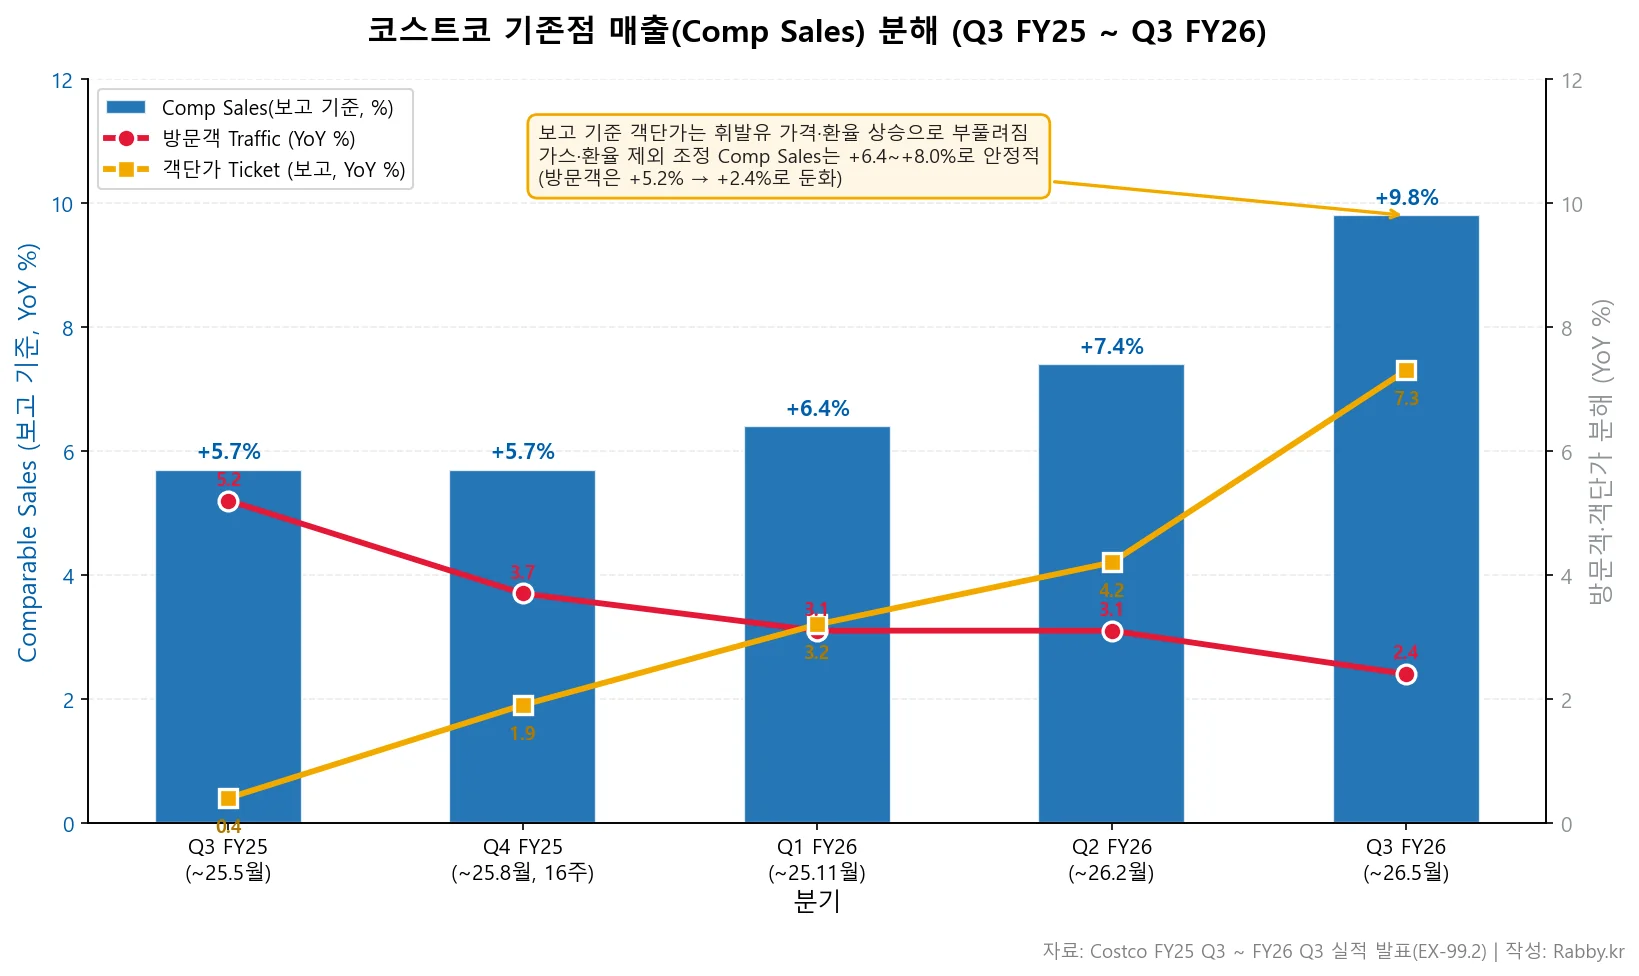
리테일 기업에서 출점 효과를 제외하고 “기존 매장이 실제로 더 팔았는가”를 보여주는 핵심 지표가 기존점 매출(Comparable Sales, Comp Sales)입니다. 코스트코의 Q3 FY26 전사 Comp Sales는 보고 기준 +9.8%였지만, 휘발유 가격과 환율 영향을 제외한 조정 기준으로는 +6.6%였습니다. Comp Sales는 방문객 수(Traffic)와 객단가(Average Ticket)로 분해됩니다.
| 분기 | Comp(보고) | Comp(조정) | 방문객(Traffic) | 객단가(보고) | 객단가(조정) |
|---|---|---|---|---|---|
| Q3 FY25 | +5.7% | +8.0% | +5.2% | +0.4% | +2.7% |
| Q4 FY25 | +5.7% | +6.4% | +3.7% | +1.9% | +2.6% |
| Q1 FY26 | +6.4% | +6.4% | +3.1% | +3.2% | +3.2% |
| Q2 FY26 | +7.4% | +6.7% | +3.1% | +4.2% | +3.5% |
| Q3 FY26 | +9.8% | +6.6% | +2.4% | +7.3% | +4.2% |
보고 기준 객단가가 +0.4%에서 +7.3%로 치솟은 것은 상당 부분 휘발유 가격 상승과 환율 효과 때문입니다(코스트코 매출의 약 10%가 주유소). 그래서 가스·환율을 제외한 조정 Comp Sales는 5분기 내내 +6.4~+8.0%로 오히려 안정적입니다. 반대로 방문객 증가율은 +5.2%에서 +2.4%로 둔화됐습니다. 즉 “회원이 더 자주 오기보다, 한 번 올 때 (인플레이션·주유 포함) 더 쓰는” 쪽으로 무게가 이동했다는 뜻입니다. 디지털로 시작된 기존점 매출은 Q3 FY26 +21.5%로 별도의 고성장을 이어갔습니다.
5-3. 연간 요약 (FY2025, 2025년 8월 31일 종료)
| 항목 | FY2025 | YoY |
|---|---|---|
| 순매출 | $269,912M | +8.1% |
| 멤버십 수수료 | $5,323M | +10.3% |
| 총수익 | $275,235M | +8.2% |
| 영업이익 | $10,383M | +11.8% |
| 순이익 | $8,099M | +9.9% |
| 희석 EPS | $18.21 | +10.0% |
FY2025 영업활동 현금흐름은 $13,335M, 자본적 지출(CapEx)은 $5,498M로, 잉여현금흐름(FCF)은 약 $7,837M였습니다. 순매출 대비 CapEx는 약 2.0%로, 점포 확장 속도가 빠르지 않은 성숙형 리테일러의 낮은 자본 강도를 보여줍니다.
5-4. 수익성 지표 (최근 5분기, %)
| 지표 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 | Q3 FY26 |
|---|---|---|---|---|---|
| 매출총이익률(상품, 순매출 대비) | 11.25% | 11.13% | 11.32% | 11.02% | 11.04% |
| 판매관리비율(SG&A, 순매출 대비) | 9.16% | 9.21% | 9.60% | 9.19% | 8.96% |
| 영업이익률(총수익 대비) | 4.00% | 3.88% | 3.66% | 3.74% | 3.99% |
코스트코의 매출총이익률은 11% 안팎으로 일반 리테일러보다 현저히 낮습니다. 이는 “최저가를 유지해 회원을 묶어두고, 회비로 이익을 낸다”는 모델의 결과입니다. 회사 스스로도 “대부분의 다른 소매업체보다 훨씬 낮은 매출총이익률에서 이익을 낼 수 있다”고 설명합니다. 영업이익률은 총수익 대비 약 4% 수준에서 안정적입니다.
5-5. 멤버십 경제성 — 회비가 영업이익의 절반
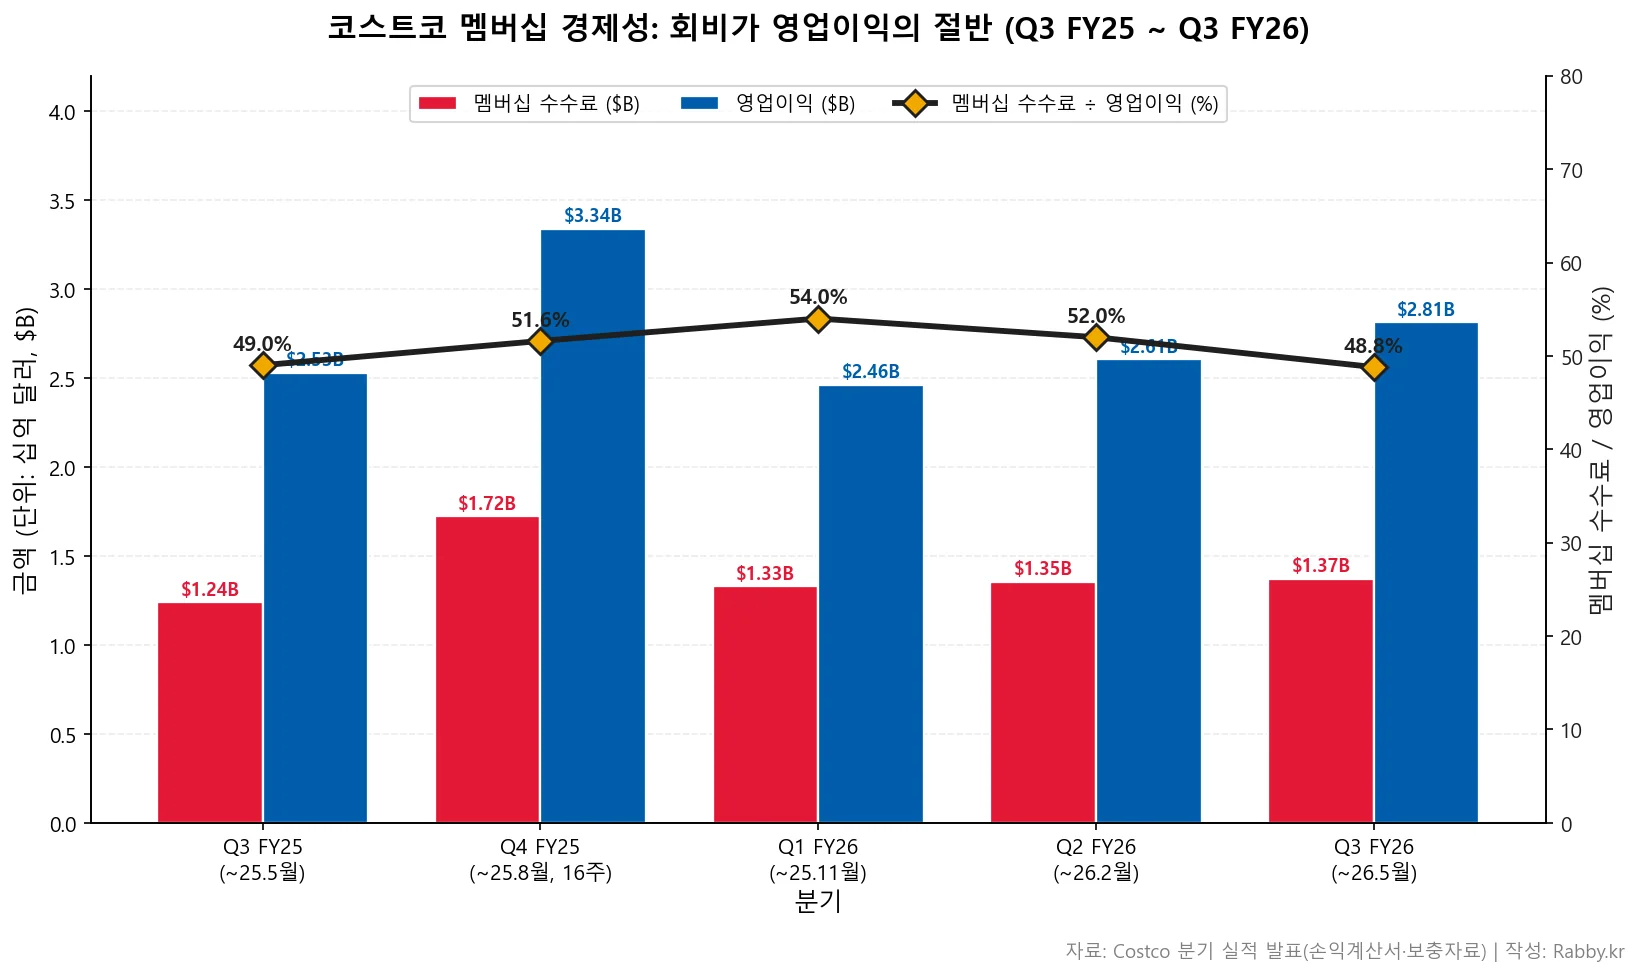
코스트코 모델의 핵심을 한 장으로 보여주는 것이 멤버십 수수료와 영업이익의 관계입니다. 멤버십 수수료는 거의 전액이 이익으로 직결되기 때문에, 분기마다 회비가 영업이익에서 차지하는 비중을 보면 “코스트코가 사실상 회원제 사업”이라는 점이 드러납니다.
| 분기 | 멤버십 수수료 | 영업이익 | 회비 ÷ 영업이익 |
|---|---|---|---|
| Q3 FY25 | $1,240M | $2,530M | 49.0% |
| Q4 FY25 | $1,724M | $3,341M | 51.6% |
| Q1 FY26 | $1,329M | $2,463M | 54.0% |
| Q2 FY26 | $1,355M | $2,606M | 52.0% |
| Q3 FY26 | $1,373M | $2,815M | 48.8% |
5분기 내내 영업이익의 약 49~54%가 회원 회비에서 나왔습니다. 다시 말해 코스트코는 상품 판매에서는 사실상 본전 수준의 이익을 내고, 진짜 이익은 회비에서 거둡니다. 이 구조 때문에 갱신율(92% 미국·캐나다)과 회원 수 성장(+4%)이 매출 성장보다 더 중요한 선행 지표로 다뤄집니다.
6. 최근 주요 사업 진전
분기 사상 최대 매출 — Q3 FY26 순매출 $69.2B(+11.6%)는 분기 기준 최대 규모였고, 36주 누적 순매출도 $203.4B(+9.6%)로 늘었습니다. 순이익은 +15.2%로 매출보다 빠르게 증가했는데, 판관비율 개선(8.96%)이 낮아진 매출총이익률을 상쇄했습니다.
디지털·e커머스 확장 — 디지털로 시작된 기존점 매출이 +21.5%(조정 +20.8%)로 5분기 연속 20%대 성장을 보였습니다. 회사는 앱 푸시 알림 확대, 모바일 케이크 주문, 매장 사전 스캔(Pre-Scan)의 해외 확대 등 디지털 효율화를 진행 중입니다. e커머스 사이트·앱 트래픽은 전년 대비 +37% 증가했습니다.
점포 확장 — FY2026에 전 세계 약 26개 신규 창고 출점을 계획하고 있으며(3분기 말까지 14개 순증), 회계연도 말 약 940개 창고에 이를 전망입니다. 미국이 출점의 중심이지만, 그 외 국제 시장은 점포 기반이 작아 면적 성장률이 상대적으로 높습니다.
회비 인상 효과의 안착 — 2024년 9월 회비 인상(60→65달러) 이후에도 멤버십 수수료는 두 자릿수(Q3 FY26 +10.7%, 환율 제외 +9.9%)로 성장했고, 갱신율은 미국·캐나다 92%대를 유지했습니다. 회비 인상이 회원 이탈로 이어지지 않았다는 신호입니다.
주주 환원 — 코스트코는 정기 배당 외에 비정기 특별배당을 종종 지급해 온 기업입니다. FY2025에는 영업활동 현금흐름 $13.3B를 바탕으로 배당과 자사주 매입을 이어갔습니다(FY2025 배당 지급 $2.18B, 자사주 매입 $0.90B). 다만 특별배당은 시점·규모가 불규칙하므로 정기적 환원으로 단정해서는 안 됩니다.
7. 주요 리스크 요인
코스트코 기업 분석에서 빠뜨리면 안 되는 부분이 리스크입니다. 아래는 회사가 10-K(Item 1A)에서 직접 언급한 위험 요인을 5개 범주로 정리한 것입니다.
1) 산업·경쟁 리스크 — 소매업은 경쟁이 치열합니다. 월마트·샘스클럽 같은 창고형 경쟁자, 아마존(AMZN) 등 온라인 사업자, 슈퍼마켓·하드 디스카운터와 회원·가격·입지에서 경쟁합니다. 회사는 일부 경쟁자가 더 큰 자금력과 AI 등 기술 역량을 갖췄다고 명시했습니다.
2) 규제·정책 리스크 — 관세·무역 정책은 매입원가와 가격 전략에 직접 영향을 줍니다. 회사는 무역 관련 조치가 일부 상품 원가에 이미 영향을 줬으며, 관세 인상이 실적에 부정적일 수 있다고 밝혔습니다. 세법·환경·데이터 규제 변화도 위험 요인입니다.
3) 공급망 리스크 — 다수 공급사·수입에 의존하므로 핵심 공급사 이탈, 품질 사고(식품 안전), 물류 차질(자연재해·노동 문제)이 매출과 회원 만족도에 타격을 줄 수 있습니다.
4) 실행·멤버십 리스크 — 코스트코 수익성은 회원 기반 성장, 이그제큐티브 침투율, 높은 갱신율 유지에 크게 좌우됩니다. 브랜드 훼손이나 신규 시장(온라인 가입 비중 증가)에서의 갱신율 하락은 회비 수익과 순매출에 직접 부정적입니다. 신규 출점 시 기존 매장 잠식(cannibalization)도 변수입니다.
5) 재무·집중 리스크 — 미국·캘리포니아(미국 순매출의 26%)·캐나다 의존도가 높아, 이 지역의 경기 둔화가 전사에 영향을 줍니다. 국제 사업(캐나다 포함)이 순매출의 27%, 영업이익의 34%를 차지해 환율 변동에 노출돼 있고, 임금·의료비·노조화 등 인건비 상승 압력도 지속적 위험입니다.
리테일 특화로 함께 볼 점 — 코스트코는 회비가 이익의 절반인 모델이라, 외형(순매출)이 커져도 회원 갱신율·회원 수 성장이 꺾이면 이익의 질이 빠르게 흔들릴 수 있습니다. 반대로 낮은 매출총이익률을 일관되게 유지하는 전략은 인플레이션·관세 국면에서 마진 방어보다 가격 경쟁력(회원 유지)을 우선한다는 의미이기도 합니다.
8. 참고 자료
1차 소스(공식 공시)
- 코스트코 FY2025 10-K (SEC, 2025-10-08 제출)
- 코스트코 FY2026 3분기 실적 발표 보도자료 (SEC 8-K EX-99.1, 2026-05-28)
- 코스트코 투자자 관계(IR) 페이지
데이터 출처: 본문 매출·이익·Comp Sales·멤버십·갱신율 수치는 위 SEC 공시 및 코스트코 공식 분기 실적 발표 자료(보충자료 EX-99.2 포함)에서 인용했으며, 차트는 해당 데이터를 기반으로 직접 제작했습니다.
관련 글
9. 용어 정리
| 용어 | 뜻 |
|---|---|
| GAAP / Non-GAAP | GAAP는 미국 회계기준에 따른 수치, Non-GAAP는 일회성 항목을 제외한 조정 수치 |
| YoY (전년 동기 대비) | Year-over-Year. 1년 전 같은 기간과 비교한 증감률 |
| QoQ (전분기 대비) | Quarter-over-Quarter. 직전 분기와 비교한 증감률 |
| 순매출(Net sales) | 상품 판매로 얻은 매출. 코스트코는 여기에 멤버십 수수료를 더해 총수익(Total revenue)을 산출 |
| 멤버십 수수료(Membership fees) | 회원이 내는 연회비 매출. 결제 후 1년에 걸쳐 나눠 인식 |
| 기존점 매출(Comp Sales) | Comparable Sales. 개점 1년 이상 매장의 매출 증감률(신규 출점 효과 제외). 리테일 핵심 KPI |
| 방문객(Traffic) / 객단가(Average Ticket) | Comp Sales를 분해한 지표. 방문·결제 건수와 1회당 구매액 |
| 갱신율(Renewal Rate) | 만료 도래 회원 중 갱신한 비율. 회비 수익의 안정성을 보여주는 지표 |
| 이그제큐티브 멤버십(Executive) | 상위 등급 회원. 추가 회비를 내고 구매액의 2%(연 최대 $1,250)를 적립 |
| 이연 멤버십 수수료(Deferred membership fees) | 받았지만 아직 매출로 인식하지 않은 회비. 부채로 계상 |
| SG&A (판매관리비) | Selling, General & Administrative. 매출원가를 제외한 판매·일반관리 비용 |
| GM (매출총이익률) | Gross Margin. (순매출 − 매출원가) ÷ 순매출 |
| 영업이익률(OpMargin) | 영업이익 ÷ 총수익(또는 순매출) |
| FCF (잉여현금흐름) | Free Cash Flow. 영업활동 현금흐름 − 자본적 지출(CapEx) |
| 커클랜드 시그니처(Kirkland Signature) | 코스트코 자체 브랜드(PB). 마진과 가격 경쟁력 확보 수단 |
면책 고지: 본 글은 코스트코(COST)에 대한 정보 제공 및 교육 목적의 기업 분석이며, 특정 종목의 매매를 권유하는 투자 자문이나 권유가 아닙니다. 모든 수치는 작성 시점의 공시 자료를 기준으로 하며, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고해 주세요.