알파벳(Alphabet, 티커 GOOGL/GOOG)은 서학개미가 가장 오래, 가장 일관되게 담아 온 대형 미국주식 중 하나입니다. 2026년 2월 4일 발표된 FY2025 연간 실적에서는 매출 $402.8B(+15% YoY), 영업이익 $129.0B(+15%), 순이익 $132.2B(+32%)를 기록하며 사상 최대 수준을 다시 한 번 갱신했습니다. 그중 시장이 가장 주목한 변화가 구글 클라우드입니다. 구글 클라우드(Google Cloud) 매출은 +36%(연간)·+48%(Q4 단독)로 가속했고, Cloud 영업이익은 $6.1B → $13.9B로 +128% 급증했습니다. 동시에 EC 반독점 벌금 $3.5B(Q3 2025), Waymo 펀딩 $16B(2026-02), CapEx +74% 폭증 같은 굵직한 변화가 동시에 진행됐습니다.
이 알파벳 기업 분석은 뉴스 해석이 아니라 SEC 10-K(2026년 2월 제출, FY2025 회계연도 12월 결산)와 공식 IR 분기 발표 1차 소스에 기반한 레퍼런스입니다. 광고(Search·YouTube·Network)라는 제품·플랫폼 사업과 구글 클라우드라는 SaaS·인프라 사업, 그리고 Waymo·Verily 같은 자율주행·바이오 베팅이 한 회사에 동시에 있는 하이브리드+R&D 베팅 구조, 그리고 CapEx가 영업이익보다 더 빠르게 늘면서 자본투자 사이클이 본격화된 AI 인프라 투자 사이클을 있는 그대로 정리합니다. 광고 매출 의존도가 여전히 높은 가운데 구글 클라우드가 두 번째 이익 엔진으로 자리 잡는 과정을, 사업부별 성장률·마진·리스크로 나눠 스스로 판단할 수 있게 돕는 것이 목표입니다.
1. 회사 개요와 미션
알파벳(Alphabet Inc.)은 구글(Google LLC)을 비롯한 사업체들의 지주회사 구조입니다. 구글 자체는 1998년 Larry Page와 Sergey Brin이 스탠퍼드 대학원생 시절 설립했고, 2015년 기업 구조 개편을 통해 알파벳이 모회사로 출범했습니다. 본사는 캘리포니아주 마운틴뷰(1600 Amphitheatre Parkway, Mountain View, CA 94043)에 있습니다.
10-K Item 1 첫 단락이 회사의 미션을 한 문장으로 제시합니다.
“우리의 미션은 세계의 정보를 정리해 누구나 접근하고 유용하게 사용할 수 있도록 하는 것이다(Our mission is to organize the world’s information and make it universally accessible and useful).”
— Alphabet FY2025 Form 10-K, Item 1 Business
이 미션은 1998년 설립 당시의 문장과 동일하게 유지되고 있습니다. 10-K는 “AI에 대한 우리의 초기 투자는 한때 문샷(moonshot)으로 시작했지만 지금은 핵심 제품에 통합되어 미래 발전의 중심이 되었다”고 명시합니다.
현재 CEO는 Sundar Pichai로, 2015년 8월부터 구글 CEO, 2019년 12월부터 알파벳 CEO를 겸직합니다. CFO는 Anat Ashkenazi(2024년 7월부터, Eli Lilly 출신)입니다. 창업자 Larry Page와 Sergey Brin은 현재 경영 일선에서 물러나 있지만, Class B 보통주 약 89.3%를 보유해 의결권의 약 52.7%를 행사합니다(10-K Item 1 Part II).
회계연도는 달력 기준 12월 결산으로, FY2025는 2025-01-01 ~ 2025-12-31에 해당합니다. 2025년 12월 31일 기준 직원 수는 190,820명(10-K Human Capital)입니다.
알파벳의 자본 구조는 3종 보통주로 구분됩니다.
– Class A (GOOGL): 1주 1의결권. 일반 투자자가 거래
– Class B: 1주 10의결권. 창업자·내부자 보유, 비공개 거래
– Class C (GOOG): 무의결권. 자사주 매입·임직원 보상에 활용
2. 사업 구조: 3개 GAAP 세그먼트와 하이브리드+베팅 모델
알파벳은 공시상 3개 GAAP 보고 세그먼트로 매출을 구분합니다. 마이크로소프트·아마존이 사업부 단위 3개 세그먼트인 것과 달리, 알파벳은 “구글 본체(2분할) + 베팅 사업부(통합)” 구조입니다.
| 세그먼트 | 포함 매출원 | FY2025 매출 | YoY | 비중 |
|---|---|---|---|---|
| Google Services | Search, YouTube ads, Google Network, Subscriptions(YouTube Premium·YouTube TV·Google One·NFL Sunday Ticket), Platforms(Android·Play), Devices(Pixel·Nest) | $342.7B | +12% | 85.1% |
| Google Cloud | Google Cloud Platform(GCP) IaaS·PaaS·AI 인프라 + Google Workspace SaaS | $58.7B | +36% | 14.6% |
| Other Bets | Waymo(자율주행), Verily(헬스케어), Isomorphic Labs(AI 신약), Wing(드론), GFiber 등 | $1.5B | -7% | 0.4% |
| Hedging gains (losses) | 환헤지 손익 | $(0.1)B | — | — |
| 합계 | — | $402.8B | +15% | 100.0% |
합계 검증: 342.7 + 58.7 + 1.5 – 0.1 = $402.8B(공식 전체 매출과 일치). FY2025 비중 합 85.1% + 14.6% + 0.4% = 100.1%(반올림 0.1%p). 모든 수치는 10-K MD&A 세그먼트 분해 기준입니다.
구조적 의미 — 왜 하이브리드+베팅인가:
- Google Services는 광고 + 구독·플랫폼·디바이스 복합 사업부. 광고만 따져도 FY2025에 $294.7B로 전사 매출의 73%를 차지하며, 알파벳의 본질적 수익원입니다.
- Google Cloud는 AWS·Azure와 직접 경쟁하는 클라우드 인프라. 5분기 연속 30%+ 성장 + Cloud OI가 FY24 $6.1B → FY25 $13.9B로 +128% 급증해 본격 흑자 구간으로 진입했습니다.
- Other Bets는 장기 R&D 베팅. 매출은 작지만 Waymo(자율주행 ride-hailing 상용 서비스 중)와 Isomorphic Labs(AI 기반 신약 개발) 같은 잠재적 거대 사업의 인큐베이터입니다. FY2025 영업손실 -$7.5B(전년 -$4.4B에서 적자 확대).
Q4 2025 기준으로 Google Services가 전체 매출의 84%를 차지하지만, Cloud의 5분기 가속 흐름과 Other Bets의 베팅 내역이 시장의 미래 가치 평가를 좌우하는 구조입니다.
보충 — Google Services 매출 카테고리 5종
같은 매출을 사업부가 아닌 수익원 카테고리로 다시 분해한 보충 공시도 있습니다(10-K Note 15). Q4 2025 기준 분기 단위:
| 카테고리 | Q4 2025 매출 | YoY | FY2025 합계 (역산) |
|---|---|---|---|
| Google Search & other | $63.1B | +17% | ~$226.7B |
| YouTube ads | $11.4B | +9% | ~$40.4B |
| Google Network | $7.8B | -2% | ~$30.4B (소폭 감소) |
| Google advertising 합계 | $82.3B | +14% | ~$294.7B |
| Google subscriptions, platforms, and devices | $13.6B | +17% | ~$48.0B |
| Google Services total | $95.9B | +14% | $342.7B |
Google Search & other에는 Search 광고 + Maps·Play·Discover 광고가 포함됩니다. YouTube ads는 동영상 광고 단독, Google Network는 외부 사이트 광고(AdSense·AdMob 등) 매출입니다. Subscriptions/platforms/devices는 YouTube Premium·YouTube TV·Google One·NFL Sunday Ticket·Pixel·Nest 등.
3. 주요 사업·플랫폼 라인업
3-1. Google Services — Search·YouTube·플랫폼·디바이스
Google Search & other는 알파벳의 가장 큰 단일 매출원입니다. 2025년에는 AI Overviews(검색 결과 상단 AI 요약)·AI Mode·Search 내 Gemini 통합이 본격 확산되며 검색 사용 패턴이 변화하고 있고, 그럼에도 Q4 2025 +17% 성장으로 견조함을 유지했습니다.
YouTube는 광고 매출(Q4 2025 $11.4B, +9%) + 구독 매출(YouTube Premium·YouTube TV·NFL Sunday Ticket) 양쪽으로 기여합니다. CTV(Connected TV) 광고와 Shorts(숏폼) 수익화가 주요 성장 동력입니다.
Google Network는 외부 웹사이트·앱에서 운영되는 AdSense·AdMob·Ad Manager 광고 매출입니다. 사이트 트래픽 변화에 민감해 Q4 2025 -2%로 5분기 중 유일하게 감소했습니다.
Subscriptions·Platforms·Devices:
– YouTube Premium·Music·TV: 글로벌 유료 음악 + TV 구독 합산 1억+ 가입자 (10-K 명시)
– Google One: 클라우드 스토리지·Gemini Advanced·VPN·AI 기능 통합 구독
– NFL Sunday Ticket: YouTube TV 부가 패키지
– Android·Play: 글로벌 30억+ 활성 디바이스, Play Store 인앱 결제 수수료
– Pixel·Nest·Fitbit: 스마트폰·홈 디바이스·웨어러블
3-2. Google Cloud — GCP + Workspace
Google Cloud Platform(GCP)는 Compute Engine·Cloud Storage·BigQuery·Vertex AI·Gemini API·Anthropic Claude on Vertex 등을 제공합니다. FY2025 매출 $58.7B(+36%), Q4 단독 $17.7B(+48%)로 가속. AI Infrastructure + Generative AI Solutions가 5분기 연속 성장 견인의 공식 설명입니다.
Google Workspace는 Gmail·Docs·Sheets·Slides·Meet·Calendar·Drive 등 기업용 SaaS 스위트로 30억+ 사용자 + 1,000만+ 유료 비즈니스 고객(10-K 명시)을 확보했습니다.
자체 AI 칩 — TPU(Tensor Processing Unit):
– TPU v5e/v5p(2024) → TPU v6 Trillium(2025) → TPU v7 Ironwood(2025년 후반)
– 알파벳은 NVIDIA GPU에 더해 자체 TPU를 GCP 인스턴스로 제공해 AI 학습·추론 비용 우위를 추구
– Anthropic은 Claude 모델 학습에 TPU 대규모 사용
3-3. Other Bets — Waymo·Isomorphic·Verily
Waymo (자율주행): 2025년 기준 Phoenix·San Francisco·Los Angeles·Austin 등 다수 미국 도시에서 완전 자율주행 유료 ride-hailing 서비스(Waymo One)를 운영합니다. 2026년 2월 $16B 펀딩 라운드 발표로 Other Bets 역사상 최대 단일 외부 투자를 유치했고, 평가가치는 공개되지 않았으나 업계 추정 $100B+ 수준입니다.
Isomorphic Labs: AI 기반 신약 개발 기업. AlphaFold 기술을 기반으로 Eli Lilly·Novartis와 협업.
Verily: 디지털 헬스·의료 데이터 플랫폼.
Wing: 드론 배송 (Walmart 등과 시범 운영).
GFiber: 광섬유 인터넷 서비스 (특정 미국 도시).
4. 인프라·공급망·고객 구조
4-1. AI 인프라 자본지출 폭증
알파벳은 글로벌 광범위한 데이터센터 네트워크를 운영합니다. 2025년 들어 AI 인프라 투자가 자본지출을 폭증시켰습니다.
| 시점 | CapEx (분기) | YoY |
|---|---|---|
| Q4 2024 | $14.3B | — |
| FY2024 합계 | $52.5B | — |
| Q4 2025 | $27.9B | +95% |
| FY2025 합계 | $91.4B | +74% |
같은 기간 FY2025 영업현금흐름은 약 $148B로 안정적이지만, CapEx 증가 속도($52.5B → $91.4B, +74%)가 두드러집니다. Q4 2025 IR 발표는 알파벳 자체적인 “AI Infrastructure” 카테고리에 GPU·TPU·데이터센터·네트워크 장비가 집중 투입됨을 명시합니다. 마이크로소프트(영업이익 대비 CapEx 78%)·아마존(160%)와 비교하면 알파벳은 영업이익 $129B 대비 CapEx $91.4B로 약 71% 수준으로, 가장 보수적인 투자 강도입니다.
파트너·공급망 핵심:
– NVIDIA: GCP A3·H100·H200·Blackwell GPU 인스턴스의 주력 공급사
– AMD: GCP MI300X 옵션
– 자체 칩: TPU v5e/v5p/Trillium/Ironwood (TSMC 5nm/3nm 파운드리 의존)
– Anthropic: Claude 모델 학습·추론에 GCP TPU 대규모 사용 + GCP Vertex AI Marketplace로 Claude 판매
4-2. 고객 구조
| 고객층 | 핵심 지표 |
|---|---|
| 소비자 | 글로벌 검색·YouTube·Maps·Gmail·Android 사용자 수십억 명. 광고와 구독 매출원 |
| 광고주 | 글로벌 브랜드·중소상공인·Performance Max·Demand Gen 등 자동화 광고 |
| GCP 엔터프라이즈 | Anthropic·Salesforce·Spotify·UPS·Twitter(X) 등. Anthropic은 단일 최대 컴퓨팅 고객 |
| Workspace | 1,000만+ 유료 비즈니스 고객 (10-K 명시) |
| 앱 개발자 | Play Store 글로벌 개발자, Android·Web·Cloud SDK |
4-3. 지역·규제 환경
매출은 미국·EMEA·APAC·기타로 공시됩니다. 미국 비중은 FY2024 49% → FY2025 48%로 비슷하게 유지(미국 매출 $194.2B). EU·영국·미국 모두에서 다년 진행되는 반독점 소송이 핵심 리스크입니다.
5. FY2025 실적 상세
알파벳 기업 분석에서 가장 주목받는 분기 재무지표는 Cloud 가속과 Services의 광고 안정성, 그리고 Other Bets의 손실 확대가 동시에 진행되는 방식입니다. 5분기 추이를 보면 Services는 +10~14%, Cloud는 +28~48%로 두 자릿수 후반 가속, Other Bets는 매출은 미미하지만 Q4 2025에 손실이 -$3.6B로 확대됐습니다.
5-1. 분기별 매출 구조 (최근 5분기)
| 구분 | Q4 2024 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | YoY |
|---|---|---|---|---|---|---|
| 기간 | ‘24.10~12 | ‘25.01~03 | ‘25.04~06 | ‘25.07~09 | ‘25.10~12 | — |
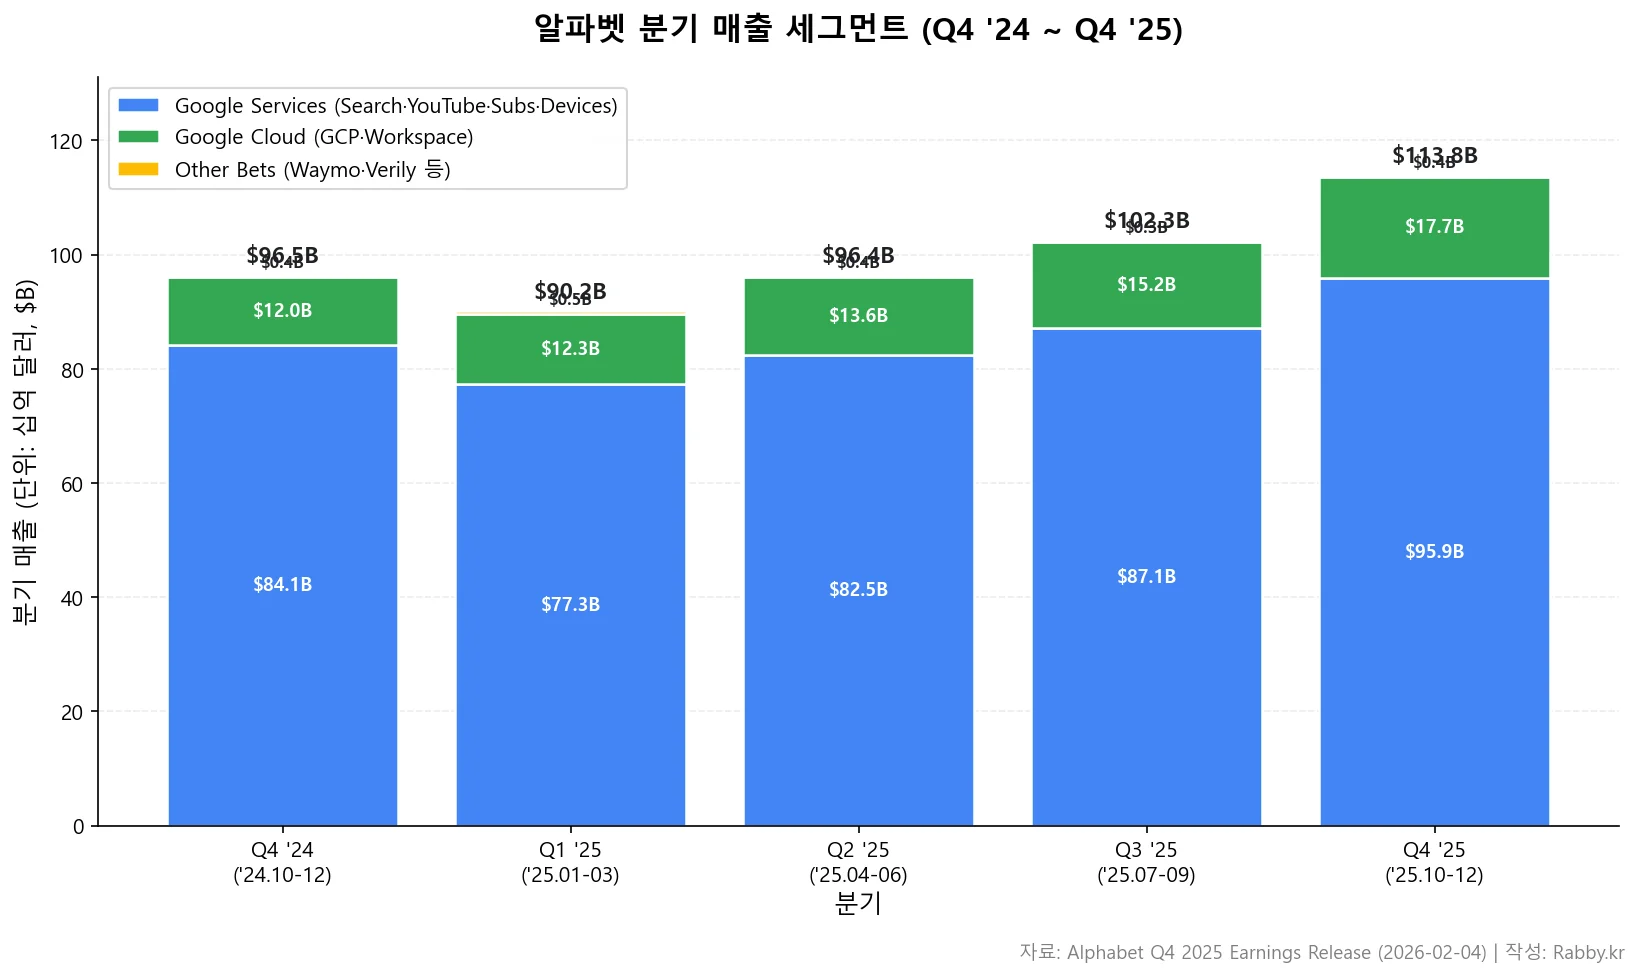
| 전체 매출 | $96.5B | $90.2B | $96.4B | $102.3B | $113.8B | +18% |
| Google Search & other | $54.0B | $50.7B | $54.2B | $56.6B | $63.1B | +17% |
| YouTube ads | $10.5B | $8.9B | $9.8B | $10.3B | $11.4B | +9% |
| Google Network | $8.0B | $7.3B | $7.4B | $7.4B | $7.8B | -2% |
| Subs/Platforms/Devices | $11.6B | $10.4B | $11.2B | $12.9B | $13.6B | +17% |
| Google Services 합계 | $84.1B | $77.3B | $82.5B | $87.1B | $95.9B | +14% |
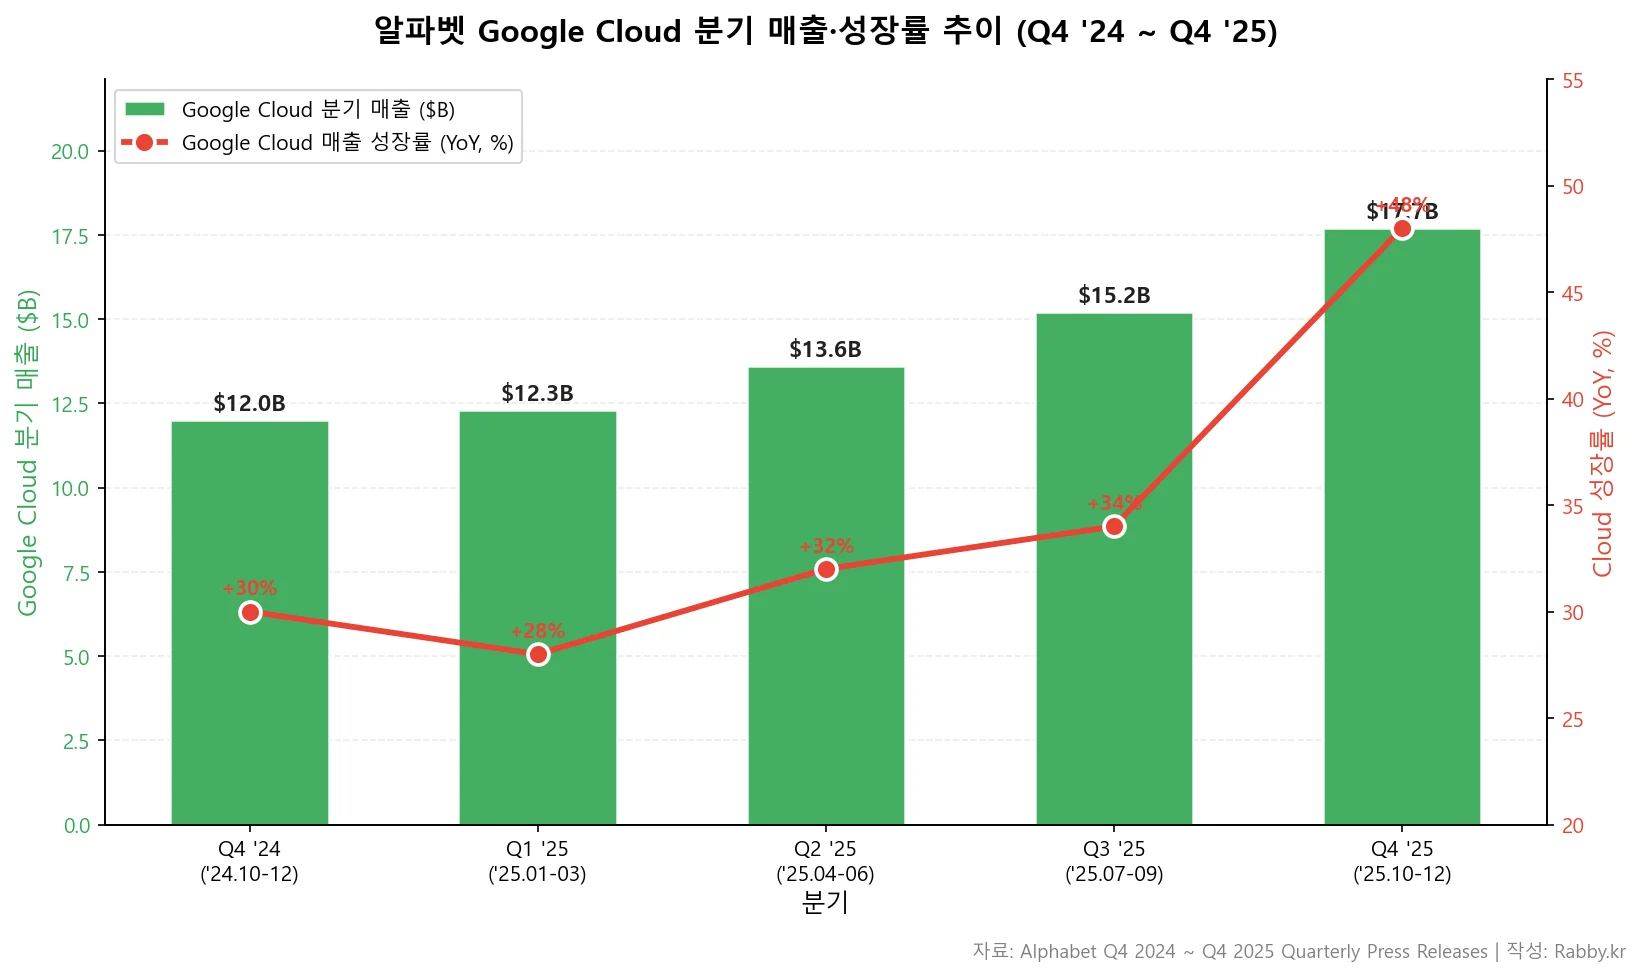
| Google Cloud | $12.0B | $12.3B | $13.6B | $15.2B | $17.7B | +48% |
| Other Bets | $0.4B | $0.5B | $0.4B | $0.3B | $0.4B | -8% |
합계 검증: Q4 2025 = 95.9 + 17.7 + 0.4 + (-0.1 헤지) = $113.8B(공식 전체 매출과 일치). Google Services 내부 합 = 63.1 + 11.4 + 7.8 + 13.6 = $95.9B(일치). YoY는 Q4 2025 대 Q4 2024 기준. 모든 분기에 환헤지 손익이 +/-$0.1~0.3B 범위로 발생하며 위 표에서는 Other Bets 다음에 합산되어 총매출에 반영됩니다.
5-2. 분기별 영업이익·영업마진 (최근 5분기)
| 구분 | Q4 2024 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 |
|---|---|---|---|---|---|
| 전체 영업이익 | $31.0B | $30.6B | $31.3B | $31.2B | $35.9B |
| Google Services OI | $32.8B | $32.7B | $33.1B | $33.5B (1) | $40.1B |
| Google Cloud OI | $2.1B | $2.2B | $2.8B | $3.6B | $5.3B |
| Other Bets OI | -$1.2B | -$1.2B | -$1.2B | -$1.4B | -$3.6B |
| Alphabet-level | -$2.8B | -$3.0B | -$3.4B | -$4.5B | -$5.9B |
| Services OM | 39.0% | 42.3% | 40.1% | 38.5% | 41.9% |
| Cloud OM | 17.5% | 17.8% | 20.7% | 23.7% | 30.1% |
(1) Q3 2025 Google Services OI $33.5B에는 EU 집행위(EC)의 광고 기술(adtech) 반독점 결정에 따른 벌금 $3.5B가 포함됩니다(IR 발표 footnote 명시). 이를 제외한 정상화 Services OI는 약 $37.0B(Services OM 약 42.5%) 수준입니다.
Q4 2025 추가 관찰: Other Bets 영업손실이 $1.2B 베이스라인에서 -$3.6B로 약 3배 확대되었고 Alphabet-level activities 손실도 -$2.8B → -$5.9B로 두 배 이상 증가했습니다. 10-K footnote는 Alphabet-level activities 증가의 주된 요인을 “공유 AI 인프라 비용(shared AI infrastructure)”으로 설명합니다.
Cloud 마진 가속: Cloud OM이 Q4 2024 17.5% → Q4 2025 30.1%로 5분기 만에 12.6%p 개선. 매출 성장 + 규모의 경제 + AI 인프라 가동률 상승이 동시 작용한 것으로 보고됩니다.
5-3. FY2025 연간 요약
| 지표 | FY2024 | FY2025 | YoY |
|---|---|---|---|
| Revenue | $350.0B | $402.8B | +15% |
| Operating Income | $112.4B | $129.0B | +15% |
| Operating Margin | 32.1% | 32.0% | -10 bp |
| Net Income (GAAP) | $100.1B | $132.2B | +32% |
| Google Services 매출 | $304.9B | $342.7B | +12% |
| Google Cloud 매출 | $43.2B | $58.7B | +36% |
| Other Bets 매출 | $1.6B | $1.5B | -7% |
| Google Services OI | $121.3B | $139.4B | +15% |
| Google Cloud OI | $6.1B | $13.9B | +128% |
| Other Bets OI | -$4.4B | -$7.5B | -69% (적자 확대) |
| Alphabet-level activities | -$10.5B | -$16.8B | -60% (확대) |
| CapEx (Purchases of PP&E) | $52.5B | $91.4B | +74% |
세그먼트 매출 합계 검증: 342.7 + 58.7 + 1.5 – 0.1 = $402.8B(공식). 세그먼트 OI 합계: 139.4 + 13.9 – 7.5 – 16.8 = $129.0B(공식). 영업이익률 32.0%는 FY2024 대비 거의 같지만 사업부별 미세 변화가 큽니다.
5-4. 현금흐름·자본환원 지표 (FY2025 기준)
| 지표 | FY2024 | FY2025 | YoY |
|---|---|---|---|
| Net Cash from Operating Activities | $125.3B | $147.6B (추정) | +18% |
| Capital Expenditures | $52.5B | $91.4B | +74% |
| Free Cash Flow (역산) | ~$72.8B | ~$56.2B | -23% |
| 분기 배당 (Q4 2025) | $0.21/주 | $0.21/주 | 동일 |
| 자사주 매입 한도 (2026-04 발표) | — | $700억(70 billion) 신규 승인 | — |
[관찰] 알파벳도 마이크로소프트·아마존과 동일하게 영업현금흐름은 안정적으로 늘었으나 CapEx +74% 증가로 잉여현금흐름은 -23% 감소했습니다. 단, Q1 2025에 시작된 분기 배당 $0.21과 매년 갱신되는 수백억 달러 규모 자사주 매입으로 여전히 주주 환원은 활발합니다.
5-5. SaaS·구독·계약 지표 (Google Cloud 한정)
하이브리드 기업 중 SaaS·구독에 해당하는 부분(Google Cloud)을 보는 핵심 지표입니다. 알파벳은 마이크로소프트의 Commercial RPO처럼 분기 RPO 수치를 별도 공시하지 않지만, 다음 정보를 종합 판단합니다.
| 지표 | FY2025 / Q4 2025 | 의미 |
|---|---|---|
| Google Cloud 매출 (FY25 합계) | $58.7B (+36%) | 5분기 연속 30%+ 성장 |
| Google Cloud 매출 (Q4 2025 단일) | $17.7B (+48%) | 가속 흐름 명확 |
| Google Cloud 영업이익 (FY25) | $13.9B (+128%) | 본격 흑자 구간 진입 |
| Google Cloud 영업이익률 (Q4) | 30.1% | AWS 35.0% / Azure 약 40% 대비 추격 |
| Workspace 유료 비즈니스 고객 | 1,000만+ (10-K 명시) | SaaS 안정 매출 |
| TPU 도입 | Anthropic·자체 모델 학습 | NVIDIA 의존도 분산 |
[참고] 위 표는 GAAP 세그먼트 보고 기준 Google Cloud만 다룹니다. 마이크로소프트 Commercial RPO처럼 P&BP+IC 한정 지표가 아니며, 알파벳은 별도의 분기 RPO·Bookings를 공식 공개하지 않습니다. 따라서 미래 매출 가시성은 Cloud 매출 추이·Cloud OI 마진 가속·신규 대형 계약 발표(2025년 Anthropic 다년 계약 등)로 종합 판단합니다.
5-6. 핵심 관찰
- Cloud 매출·이익 동시 가속: Cloud 매출 +36% / Cloud OI +128%(FY 기준). 매출 성장률보다 영업이익 성장률이 4배 빨라 “규모의 경제 + AI 워크로드 가격 우위”가 본격화된 신호.
- Search 광고 견조: Q4 2025 Search +17%로 5분기 중 최고 가속. AI Overviews·AI Mode 도입에도 검색 광고 매출이 빠지지 않고 오히려 가속.
- YouTube ads +9%: Q4 2025에 한 자릿수로 둔화. CTV·Shorts 수익화 진행 중이지만 광고 시장 순환 영향.
- Google Network -2%: 외부 사이트 광고는 5분기 연속 감소 또는 보합. 광고 예산이 Search·YouTube로 집중되는 흐름.
- Other Bets 적자 확대: Q4 2025 -$3.6B로 베이스라인 -$1.2B의 3배. Waymo·Verily·Isomorphic 투자 가속화 신호.
- CapEx +74% / FCF -23%: AI 인프라 투자 사이클이 잉여현금흐름을 압박하지만, 마이크로소프트(78%)·아마존(160%) 대비 영업이익 대비 CapEx 비율은 71%로 가장 보수적.
- EC 벌금 $3.5B: Q3 2025 일회성. 정상화 OI는 +20% 수준. 그러나 미국·영국·EU에서 추가 반독점 결정·벌금 가능성 상존.
6. 최근 주요 사업 진전
- Waymo $16B 펀딩 라운드(2026-02 발표): Other Bets 사상 최대 외부 투자. 이전까지 알파벳 자체 자금 위주였으나 외부 자본 도입으로 자율주행 사업 가속.
- Gemini 2.0/3.0 시리즈 출시(2025): Google AI 모델 라인업. Vertex AI·Search·Workspace에 통합.
- AI Overviews / AI Mode: 검색 결과에 AI 요약·대화형 답변 도입. 2025년 글로벌 확산.
- TPU v7 Ironwood(2025년 후반): 차세대 AI 가속기. Anthropic 등 외부 고객 사용.
- Anthropic 다년 GCP 계약 확대: Claude 모델 학습·추론에 TPU 대규모 사용.
- YouTube Shorts 수익화 가속: 광고 + 크리에이터 분배 확대.
- EC adtech 반독점 결정(2025-09-05): EU 집행위가 광고 기술 시장 지배력 남용으로 $3.5B 벌금 부과. 알파벳은 항소 진행 중.
- DOJ 검색 반독점 소송 부분 결정(2024-08~): 미국 법원이 구글의 검색 시장 반독점 위반 인정. 구제 절차(remedy) 진행 중. Chrome 매각 가능성 등 거론.
- 자사주 매입 추가 승인(2026-04): $700억 신규 한도 승인.
- 분기 배당 $0.21: 2025-04 도입 후 분기마다 지속.
7. 주요 리스크 요인
알파벳 기업 분석에서 절대 빠뜨리면 안 되는 것이 하이브리드+베팅 모델 특유의 중첩 리스크입니다. 10-K Item 1A가 제시하는 리스크 중 서학개미가 주목해야 할 카테고리별 정리입니다.
7-1. 산업 경쟁 — 검색·광고·Cloud·AI 4파전
- 검색: ChatGPT·Perplexity 같은 생성형 AI 검색이 전통 검색 행동을 일부 대체. AI Overviews·AI Mode로 대응 중이지만 광고 비즈니스 모델 영향 미지수
- YouTube: TikTok·Instagram Reels와 숏폼 경쟁, Netflix·Disney+·Amazon Prime Video와 장형 콘텐츠 경쟁
- Cloud: AWS(절대 1위)·Microsoft Azure(2위)와 인프라·AI·엔터프라이즈 영업 3파전. GCP 시장 점유는 3위
- AI 모델: 자체 Gemini vs OpenAI(MS)·Anthropic(자체+AWS)·Meta Llama·xAI Grok
- 광고 플랫폼: Meta(소셜·광고 1위 경쟁자)·Amazon Advertising(이커머스 광고 빅3)·TikTok
7-2. 규제·정책 리스크 — 알파벳의 가장 큰 단일 리스크 카테고리
- 미국 DOJ 검색 반독점 소송: 2024-08 1심 패소. 구제 절차에서 Chrome 매각·기본 검색엔진 계약 금지 등 거론. 항소 + remedy 결정에 1~2년 소요 예상
- 미국 DOJ adtech 반독점 소송(별도 케이스): 2025년 1심 일부 패소. 구제 협상 중
- EU DMA(Digital Markets Act)·DSA·AI Act: 게이트키퍼 의무·광고 투명성·고위험 AI 의무
- EU adtech 결정(2025-09): $3.5B 벌금. 항소 중
- 영국 CMA: Cookie 폐지·검색·앱스토어 조사
- 개인정보 규제: 미국 주법·EU GDPR·중국 개인정보보호법
- 세금: 미국·EU 국가별 디지털세
7-3. 공급망 — AI 인프라 + TPU 양산
- NVIDIA GPU: GCP 인스턴스 핵심 공급. Blackwell 세대 수요-공급 격차 지속 시 Cloud 용량 출시 지연
- 자체 TPU 양산: TSMC 5nm/3nm 파운드리 의존. 양산 능력 + AI 가속기 시장의 빠른 세대 전환에 따른 R&D 부담
- 전력·데이터센터 부지: 신규 AI 데이터센터 건축의 권역별 인허가·전력 인프라 병목
- AI 학습 데이터: 저작권 소송(NYT·OpenAI 케이스 등) 결과가 학습 데이터 사용 비용에 영향
7-4. 실행·기술 리스크
- 검색 광고의 AI 시대 적응: AI Overviews가 클릭률·광고 노출에 미치는 영향이 장기적으로 어떻게 될지 미지수
- CapEx 회수 기간: 연간 $91B 규모 자본지출이 향후 AI 매출화로 충분히 회수되는지 구조적 의문
- Cloud 흑자 모멘텀 유지: Cloud OM 30%+ 진입 후 추가 마진 확장이 가능할지
- Waymo 상업화 속도: 2026년 $16B 펀딩 + 다수 도시 확장 후 의미 있는 매출 기여까지의 시간
- Other Bets 적자 확대: -$7.5B(FY25) → 추가 확대 시 ROIC 압박
- OpenAI·Anthropic vs 자체 모델: Gemini의 시장 점유·개발자 채택이 유지될지
7-5. 재무·매크로 리스크
- 환율: 약 52% 매출이 미국 외. USD 강세 시 reported 매출 감소
- 광고 시장 순환: 경기 둔화 시 검색·동영상 광고 단가 하락
- 반독점 벌금·구제 비용: EU·미국에서 추가 벌금·구조 분리 명령 가능성. Chrome·Android 매각 시나리오는 극단적이지만 거론됨
- 자사주 매입 속도 조정: CapEx 급증 시 자사주 속도 재조정 가능성
- Class A·B·C 의결권 구조: 창업자 52.7% 의결권 집중에 대한 ESG·기관 투자자 평가
8. 참고 자료
1차 소스
- Alphabet FY2025 Annual Report (Form 10-K, 2026-02 제출) — SEC EDGAR
- Alphabet Q4 2025 Earnings Release (8-K Exhibit 99.1, 2026-02-04) — SEC EDGAR
- Alphabet Investor Relations (공식 IR 허브) — abc.xyz/investor
데이터 출처
- SEC EDGAR Filings (10-K, 10-Q, 8-K)
- Alphabet 분기별 Press Release Q4 2024 ~ Q4 2025 (8-K Exhibit 99.1)
- Alphabet Annual Investor Day 자료 (Other Bets·Waymo 진전 사항)
관련 블로그 글
9. 용어 정리
| 용어 | 설명 |
|---|---|
| GAAP | Generally Accepted Accounting Principles. 미국 일반회계기준. 공식 공시 기준 |
| Non-GAAP | GAAP에 없는 조정 지표. 회사별 정의 상이 |
| YoY | Year-over-Year. 전년 동기 대비 증감률 |
| QoQ | Quarter-over-Quarter. 직전 분기 대비 증감률 |
| TTM | Trailing Twelve Months. 직전 12개월 합산 |
| CC | Constant Currency. 환율 변동 영향을 제거한 고정환율 기준 |
| F/X | Foreign Exchange. 환율 |
| bp | basis point. 1bp = 0.01%p |
| OM | Operating Margin. 영업이익률 = 영업이익 / 매출 |
| OI | Operating Income. 영업이익 |
| CapEx | Capital Expenditure. 자본지출. 10-Q에서는 “Purchases of property and equipment” |
| FCF | Free Cash Flow. 영업현금흐름 – 자본지출 |
| EPS | Earnings Per Share. 주당순이익 |
| TAC | Traffic Acquisition Costs. 트래픽 획득 비용. Apple Safari·Mozilla 등 외부 채널·Network 파트너에게 지급하는 광고 분배·검색 분배 비용 |
| GCP | Google Cloud Platform. 알파벳의 퍼블릭 클라우드 IaaS·PaaS·AI 인프라 |
| Workspace | Google Workspace. Gmail·Docs·Drive·Meet 통합 SaaS |
| TPU | Tensor Processing Unit. 알파벳 자체 설계 AI 가속기 칩 (Trillium·Ironwood 세대) |
| Gemini | 알파벳의 멀티모달 LLM. Search·Workspace·Vertex AI·Pixel에 통합 |
| AI Overviews / AI Mode | 검색 결과 상단의 AI 요약 / 대화형 답변 모드 |
| Other Bets | 알파벳의 R&D 베팅 사업부 통합 (Waymo·Verily·Isomorphic Labs·Wing 등) |
| Waymo | 자율주행 ride-hailing 서비스. Other Bets 최대 사업체. 2026-02 $16B 펀딩 |
| EC | European Commission. EU 집행위. adtech·DMA 규제 주체 |
| DMA / DSA / AI Act | EU Digital Markets Act / Digital Services Act / AI Act |
면책 조항: 본 글은 알파벳(GOOGL/GOOG)에 대한 투자 판단 조언이 아닌 정보 제공 목적의 레퍼런스입니다. 매수·매도·목표가·공정가치 제시가 아니며, 실제 투자 결정은 본인의 판단과 책임 하에 수행해야 합니다. 인용 수치는 SEC 공시 및 공식 IR 자료 기준이며, 최신 실적 발표 이후 변동될 수 있습니다. 상세한 면책·이용약관은 /terms/ 페이지를 참조하세요.