서학개미가 미국 주식 포트폴리오의 방어주·배당주를 고민할 때 월마트(WMT)는 FY27 인상까지 포함해 50년 이상 연속 배당을 인상해 온 배당귀족(Dividend Aristocrats 자격 보유)이자 세계 최대 매출 규모의 리테일러입니다. 이 월마트 기업 분석은 SEC EDGAR FY26 10-K(2026-03-13 제출)와 Q1 FY27 8-K(2026-05-21 발표)를 1차 소스로 삼아, Walmart U.S.·Walmart International·Sam’s Club U.S. 3개 보고 세그먼트의 매출 구조, 월마트 동일점포매출(comparable sales·기존점 매출) 분해, Walmart Connect 광고 사업 같은 마진 드라이버, 그리고 2026년 2월 John Furner 신임 CEO 체제 전환까지 한 번에 정리합니다.
월마트 동일점포매출 분석이 IT·반도체 기업과 다른 가장 큰 차이는 세그먼트가 제품 카테고리가 아닌 지리·채널 기반이라는 점, 그리고 매출 증가율보다 월마트 동일점포매출(comp sales)·transactions·average ticket 분해가 회사 실력의 핵심 지표라는 점입니다. 본 분석은 이 리테일 산업 표준 지표 체계를 그대로 따라 5분기 추이를 정리합니다.
1. 회사 개요와 미션
월마트(Walmart Inc., 종목코드 WMT)는 1962년 Sam Walton이 미국 아칸소주에서 첫 할인점을 연 데서 시작해, 1970년 IPO를 거쳐 현재 NASDAQ Global Select Market에 상장된 세계 최대 규모의 옴니채널 리테일러입니다. 본사는 아칸소주 Bentonville에 있고, 매주 약 2억 8천만 명의 고객이 19개국의 10,955개 매장과 다수의 e커머스 사이트·모바일 앱을 통해 월마트에서 쇼핑합니다.
월마트의 미션은 회사가 “save money. live better.”로 요약하는 가격 리더십(price leadership)입니다. 이를 두 가지 운영 원칙으로 구체화합니다.
- EDLP(Everyday Low Prices): 잦은 할인 행사 대신 매일 같은 낮은 가격을 유지해 고객 신뢰를 확보
- EDLC(Everyday Low Cost): 비용을 통제해 절감분을 다시 가격에 반영하는 비용 우위 전략
회계연도는 매년 1월 31일에 종료됩니다. 본 분석에서 “FY26″은 2025-02-01~2026-01-31, “FY27″은 2026-02-01~2027-01-31을 의미합니다. 미국 회계 기준으로 GAAP 기준 재무제표를 보고하고, 일부 비교에는 환율 효과를 제외한 constant currency(cc) 기준을 병기합니다.
경영진은 2026년 2월부로 큰 폭의 교체가 있었습니다. 약 12년간 CEO를 맡아 온 Doug McMillon의 뒤를 이어 Walmart U.S. CEO였던 John Furner가 2026-02 신임 President·CEO로 취임했고, Walmart U.S. 자리는 David Guggina(직전 eCommerce 책임)가 이어받았습니다. CFO는 John David Rainey(전 PayPal CFO), CTO는 Suresh Kumar(전 Google) 체제가 유지됩니다.
직원은 전 세계 약 210만 명(미국 약 160만 명 + 해외 약 50만 명)으로 미국 최대 민간 고용주이고, 미국 직원 중 약 92%가 시간제(hourly), 약 68%가 풀타임입니다. 또한 미국 매장·클럽·공급망의 정규직 매니저 중 약 75%가 시간제로 시작했다는 점이 10-K Item 1에 명시돼 있는 인적 자본의 특징입니다.
2. 사업 구조: 3개 보고 세그먼트
월마트는 SEC에 3개의 보고 가능한 세그먼트(reportable segments)로 보고합니다. 보고 세그먼트가 제품 카테고리가 아닌 지리·채널 기반이라는 점이 리테일러 분석의 출발점입니다.
| 세그먼트 | FY26 Net Sales | 비중 | 점포 수 | 평방피트(M sqft)¹ |
|---|---|---|---|---|
| Walmart U.S. | $483.0B | 68% | 4,611 | 698.7 |
| Walmart International | $130.4B | 19% | 5,743 | 277.6 |
| Sam’s Club U.S. | $93.0B | 13% | 601 | 80.5 |
| 합계 | $706.4B | 100% | 10,955 | 1,056.8 |
¹ 10-K Item 2 분기말 기준 (단위: 백만 sqft, 소수점 1자리). 평방피트 총합 약 10.57억 sqft.
Walmart U.S. — 매출의 68%, 미국 슈퍼센터·동네 매장 네트워크
Walmart U.S.는 미국 50개 주·워싱턴 D.C.·푸에르토리코에서 4,611개의 매장을 운영하며 매출의 약 3분의 2를 차지합니다. 매장 포맷은 세 가지로 나뉩니다(10-K Item 2 기준).
| 포맷 | 매장 수 | 평균 평방피트 |
|---|---|---|
| Supercenter(슈퍼센터) | 3,566 | 약 178,000 sqft |
| Discount Store(할인점) | 351 | 약 104,000 sqft |
| Neighborhood Market·기타 소형 포맷 | 694 | 약 42,000 sqft |
상품은 Grocery(식품), General Merchandise(일반 잡화), Health & Wellness(약국·검안·일반 의약품) 3개 전략 카테고리로 나뉘고, “Great Value”·”Equate”·”Mainstays”·”George” 등 자체 PB(private brand) 비중이 점차 커지고 있습니다.
Walmart International — 매출의 19%, 18개국 옴니채널
Walmart International은 미국 외 18개국(캐나다·칠레·중국·아프리카 8개국·인도·멕시코·중남미 5개국)에서 5,743개 매장을 운영합니다. 인도는 Flipkart(e커머스)와 PhonePe(디지털 결제)를 다수 지분으로 보유한 형태입니다. 환율 변동이 크기 때문에 본문에서는 보고 기준(reported)과 환율 영향을 제거한 constant currency(cc) 두 가지를 모두 인용합니다.
Sam’s Club U.S. — 매출의 13%, 멤버십 창고형 클럽
Sam’s Club U.S.는 미국 44개 주에 601개 클럽을 운영하는 회원제 창고형 클럽입니다. 멤버십 구조는 두 단계로 단순합니다.
- Club 멤버십: 연 $50
- Plus 멤버십: 연 $110(무료 배송·할인 등 추가 혜택)
회비(membership fees)가 영업이익의 큰 비중을 차지하는 구조라 Costco와 유사한 사업 모델로 분류됩니다. Sam’s Club은 미국 내 supply chain을 FY26부터 Walmart U.S. 시스템과 단계적으로 통합 중입니다.
3. 주요 제품·서비스 라인업
월마트의 매출 99% 이상은 상품 판매(merchandise sales)에서 나오지만, 사업 정체성을 결정하는 핵심 구성 요소는 그 외 부수입(membership·advertising)과 디지털 전략입니다.
Grocery·General Merchandise·Health & Wellness 세 축
Walmart U.S.의 상품 구조는 식품(Grocery), 일반 잡화(General Merchandise: 엔터테인먼트·하드라인·패션·홈), 헬스·웰니스(약국·검안·OTC 의약품) 세 영역으로 구분됩니다. Sam’s Club도 동일한 3 카테고리에 연료(Fuel)가 추가됩니다.
Walmart Connect — 리테일 미디어 광고 사업
미국 매장 매출의 빠른 성장 동인 중 하나가 Walmart Connect 광고 사업입니다. 매장 트래픽·1P 검색·앱 화면을 광고주에게 판매하는 리테일 미디어 네트워크로, FY26 Q4 기준 VIZIO 인수분 제외 시 +41%, Q1 FY27에는 +44% YoY 성장했습니다. 글로벌 광고 사업 전체로는 FY26에 약 $6.4B 수준까지 성장해 전년 대비 +46%를 기록했습니다.
알파벳(GOOGL) 기업 분석이나 Meta의 광고 사업과 달리, Walmart의 광고 매출은 net sales 또는 cost of sales 차감 형태로 분산 보고되어 별도 세그먼트가 아닙니다. 그러나 마진 기여도가 높아 Walmart U.S. 영업이익률이 5% 이상을 유지하는 핵심 마진 드라이버 역할을 합니다.
Walmart+·Sam’s Club 멤버십
Walmart+는 무제한 무료 배송·픽업·연료 할인·디지털 약국 같은 혜택을 제공하는 미국 멤버십 서비스로, FY26에 두 자릿수 성장을 지속했습니다. Sam’s Club Plus 멤버십도 회원 수와 갱신율 성장이 이어지면서 Q1 FY27 글로벌 멤버십 수수료 수익은 +17.4% YoY를 기록했습니다.
Flipkart·PhonePe — 인도 사업
월마트는 2018년 인도 e커머스 Flipkart와 디지털 결제 PhonePe의 다수 지분을 인수했습니다. PhonePe는 향후 인도 IPO를 준비 중이며, 이를 위한 주식보상 약정 수정(share-based compensation modification)으로 FY26에 약 $0.7B의 일회성 비용이 발생했습니다. 이는 Walmart International 세그먼트 영업이익률 하락의 한 요인입니다.
4. 공급망·고객 구조
리테일러 분석에서 매장 네트워크와 함께 핵심은 물류·풀필먼트 인프라와 공급망 의존도입니다.
글로벌 분산 센터(DC) 371개 네트워크
| 위치 | 분산 센터 수 |
|---|---|
| 미국 | 192(Walmart U.S.·Sam’s Club 공용) |
| 해외 | 179(아프리카·캐나다·중미·칠레·중국·인도·멕시코) |
| 합계 | 371 |
미국 DC 192개 중 125개는 자가 소유, 67개는 임차입니다. Walmart는 자체 트럭 fleet와 공통 운송사를 함께 사용하며, e커머스 주문은 매장·클럽·전용 풀필먼트 센터 등 복합 네트워크에서 배송됩니다. 글로벌 약 8,400개 이상의 픽업·배송 위치가 있고, Walmart U.S.의 거의 모든 매장이 same-day 픽업·배송을 지원합니다.
매장·DC 자가 소유 비율
| 분류 | 자가 소유 | 임차 | 합계 |
|---|---|---|---|
| Walmart U.S. 매장 | 3,728 | 883 | 4,611 |
| Sam’s Club 매장 | 464 | 137 | 601 |
| Walmart International 매장 | 1,486 | 4,257 | 5,743 |
| 매장 합계 | 5,678(52%) | 5,277(48%) | 10,955 |
| DC(전 세계) | 149(40%) | 222(60%) | 371 |
미국 매장은 80% 이상이 자가 소유로 자산 가치가 크고, 해외 매장은 임차 비중이 높아 신흥시장 진출·철수 유연성을 확보하는 구조입니다.
공급망 — 미국 매출의 1/3 미만이 수입
10-K MD&A는 “미국에서 판매하는 상품의 1/3 미만이 수입(less than one third of what we sell in the U.S. is imported)”이며 주요 원산지가 중국·멕시코·베트남·인도·캐나다라는 점을 명시했습니다. 이는 트럼프 관세 정책과 미·중 무역 환경 변화에 직접 연결되는 리스크 요인입니다.
5. FY26 실적 상세
월마트 기업 분석에서 가장 중요한 섹션입니다. 5분기 매출 구조 + 연간 요약 + 리테일 산업 핵심 지표(Comp Sales 분해·재고·멤버십·광고)를 차례로 정리합니다.
5-1. 분기별 매출(5분기): 3 세그먼트 스택
(단위: $B, Net Sales 기준)
| 분기 | Walmart U.S. | Walmart Intl | Sam’s Club | 합계 |
|---|---|---|---|---|
| Q1 FY26 | 112.2 | 29.8 | 22.1 | 164.1 |
| Q2 FY26 | 120.9 | 31.2 | 23.6 | 175.7 |
| Q3 FY26 | 120.7 | 33.5 | 23.6 | 177.8 |
| Q4 FY26 | 129.2 | 35.9 | 23.8 | 188.9 |
| Q1 FY27 | 117.2 | 35.1 | 23.4 | 175.7 |
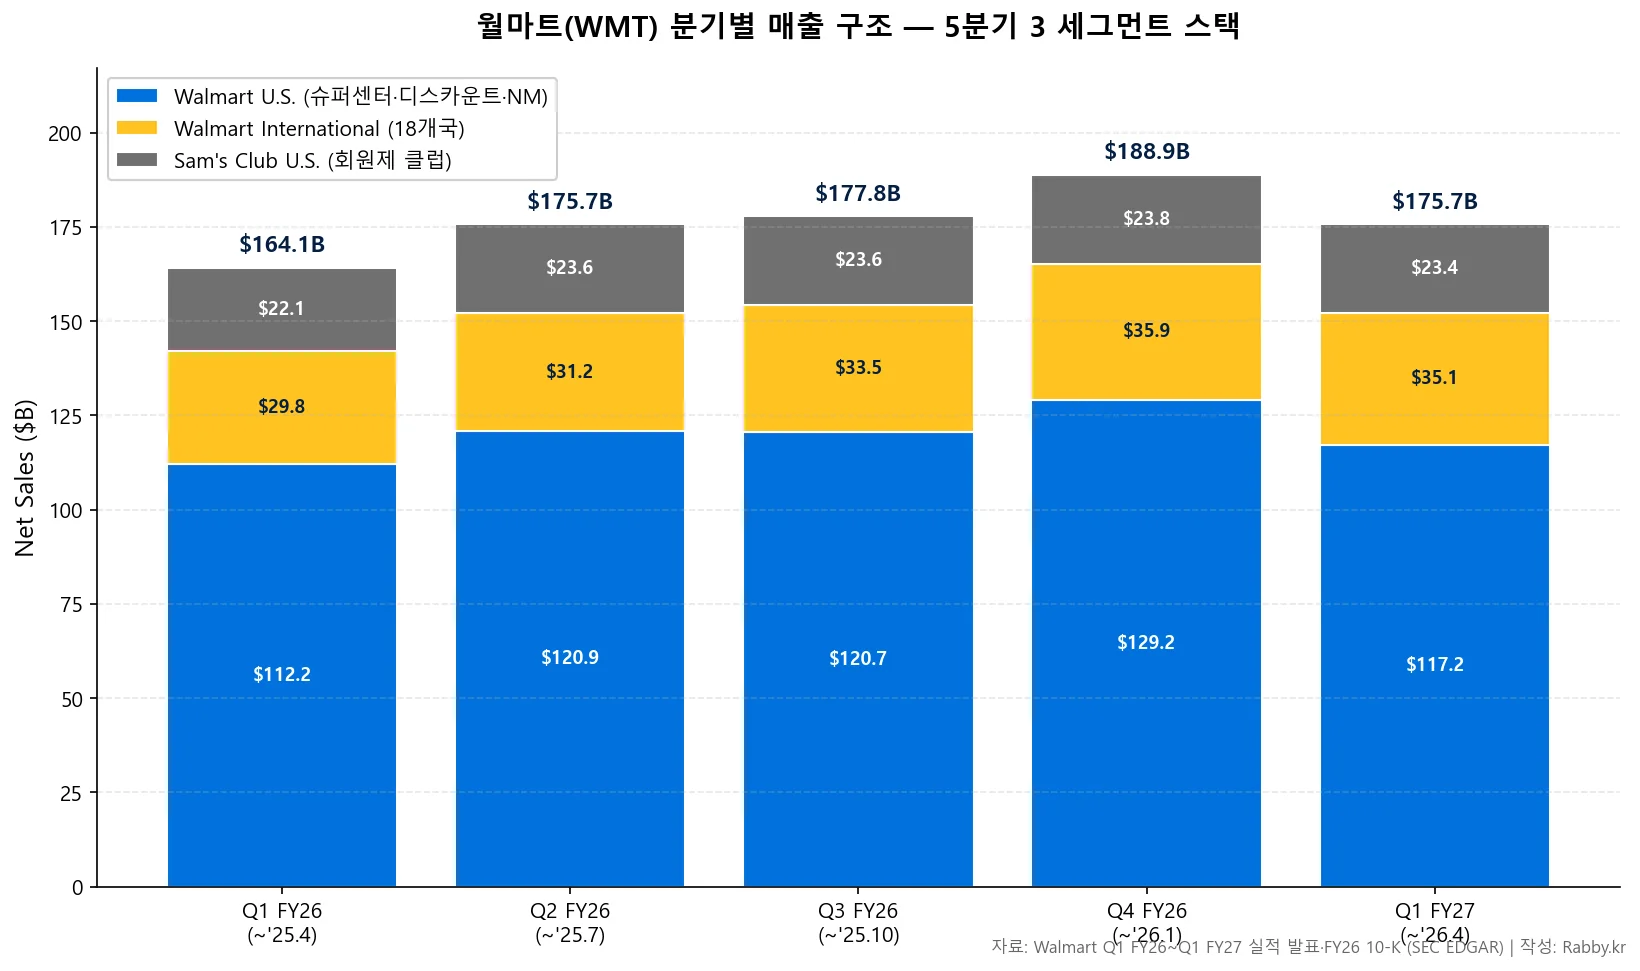
분기 매출은 계절성이 뚜렷합니다. 연말 쇼핑 시즌이 포함된 Q4(11~1월)가 가장 크고, Q1·Q2가 상대적으로 낮습니다. Walmart International의 환율 영향이 분기마다 다르게 나타나 cc 기준 성장률과 reported 성장률이 5~8%p 벌어지는 분기가 있습니다(Q1 FY27 reported +18.0% vs cc +10.1%).
5-2. 연간 요약 (FY26 vs FY25 vs FY24)
(단위: $M, EPS 제외)
| 항목 | FY26 | FY25 | FY24 |
|---|---|---|---|
| Net sales | 706,413 | 674,538 | 642,637 |
| Membership and other income | 6,750 | 6,447 | 5,488 |
| Total revenues | 713,163 | 680,985 | 648,125 |
| Gross profit | 171,018 | 162,785 | 152,495 |
| GP margin | 24.2% | 24.1% | 23.7% |
| Operating expenses | 147,943 | 139,884 | 130,971 |
| Operating income | 29,825 | 29,348 | 27,012 |
| Operating margin | 4.2% | 4.4% | 4.2% |
| Net income | 22,270 | 20,157 | 16,270 |
| Diluted EPS | $2.73 | $2.41 | $1.91 |
| Free cash flow(non-GAAP) | 14,923 | 12,660 | 15,120 |
| CapEx | (26,642) | (23,783) | (20,606) |
[검증] 5분기 Net Sales 합계 = 112.2+120.9+120.7+129.2+117.2(U.S.) + 29.8+31.2+33.5+35.9+35.1(Intl) + 22.1+23.6+23.6+23.8+23.4(Sam’s) = $882.2B는 FY26 연간 $706.4B + Q1 FY27 $175.7B = $882.1B와 ±0.1B 반올림 차이로 일치합니다. 5분기 데이터는 FY26 전체 + Q1 FY27 한 분기를 포괄합니다.
영업이익률은 FY26 4.2%로 전년 4.4% 대비 13bp 하락했습니다. 주된 요인은 (a) 미국 self-insured general liability 청구 비용 약 $0.9B 증가, (b) PhonePe 주식보상 약정 수정 비용 $0.7B, (c) CapEx 확대에 따른 감가상각비 증가입니다. 매출 총이익률은 24.2%로 8bp 상승해 inventory management와 고마진 사업(광고·멤버십) 성장이 일부 부정적 요인을 상쇄했습니다.
5-3. 수익성·자본 배분 핵심 지표 (최근 분기 기준)
| 지표 | 값 | 비고 |
|---|---|---|
| Operating income (FY26) | $29.8B | 영업이익률 4.2% |
| Net income (FY26) | $22.3B | EPS $2.73 |
| Free Cash Flow (FY26) | $14.9B | CapEx $26.6B 차감 후 |
| Cash & equivalents (Q1 FY27말) | $10.7B | — |
| Total debt (Q1 FY27말) | $58.1B | 단·장기·리스 포함 |
| ROA (TTM Q1 FY27) | 8.4% | 전년 7.5% |
| ROI (TTM Q1 FY27, non-GAAP) | 14.9% | 전년 15.3% |
| 배당(FY26 지급) | $7.5B | FY27 배당 $0.99/주(+5.3%) |
| 자사주매입(FY26) | $8.1B | $30B 신규 승인(2026-02) |
| CapEx 가이던스(FY27) | ~3.5% of net sales(~$25-27B) | — |
5-4. 리테일 핵심 지표 — Walmart U.S. Comp Sales 분해
월마트 기업 분석에서 IT 기업과 가장 다른 부분이 이 블록입니다. Comp sales(comparable sales, 기존점 매출)는 12개월 이상 운영된 매장·클럽의 매출 증감을 e커머스 포함해 측정하며, 신규 출점 효과를 제외하기 때문에 회사의 실제 운영 실력을 보여줍니다. Comp sales는 대략 transactions(객수) + average ticket(객단가)으로 분해됩니다.
(Walmart U.S., 연료 제외)
| 분기 | Comp Sales | Transactions | Average Ticket | eCom 기여 |
|---|---|---|---|---|
| Q1 FY26 | +4.5% | +1.6% | +2.8% | ~350 bps |
| Q2 FY26 | +4.6% | +1.5% | +3.1% | ~420 bps |
| Q3 FY26 | +4.5% | +1.8% | +2.7% | ~440 bps |
| Q4 FY26 | +4.6% | +2.6% | +2.0% | ~520 bps |
| Q1 FY27 | +4.1% | +3.0% | +1.1% | ~530 bps |
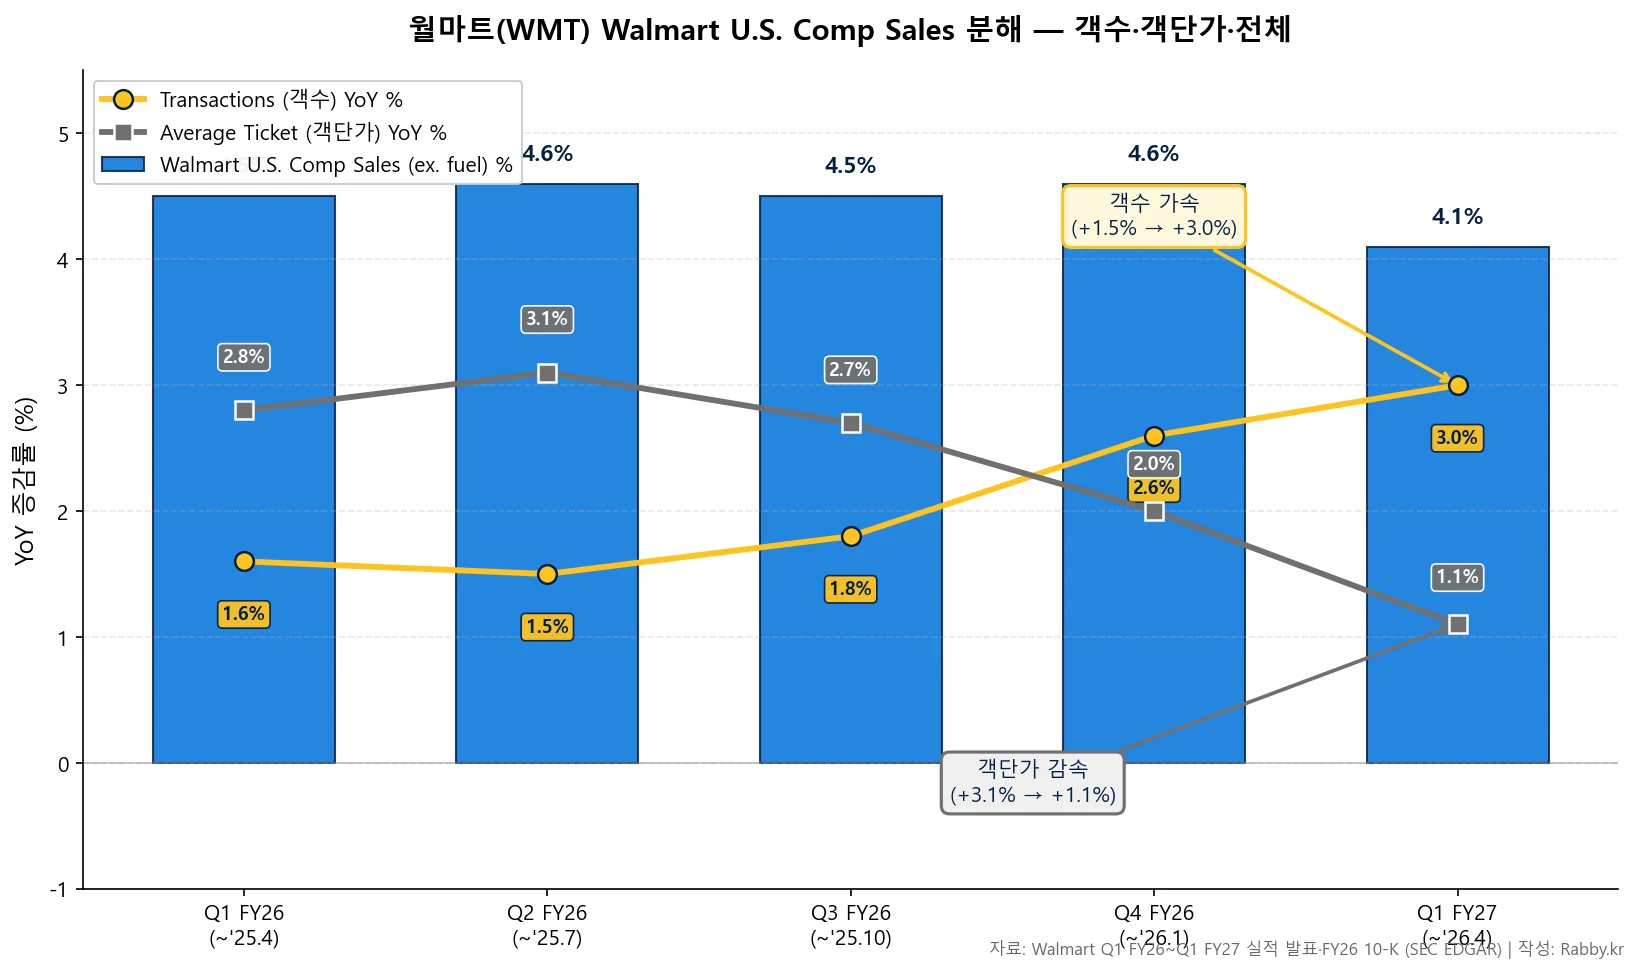
핵심 관찰:
- Comp sales는 4.1~4.6% 좁은 범위에서 안정: 5분기 모두 4% 후반 안착. 미국 리테일 평균을 크게 상회하는 일관성
- Transactions가 점점 가속(+1.5% → +3.0%): 인플레이션이 진정되고 객수 자체가 늘어나는 구조로 전환
- Average ticket은 점점 둔화(+3.1% → +1.1%): 가격 인플레이션 완화·전략적 가격 인하(Rollbacks)·믹스 변화 반영
- eCom 기여도 폭발적 상승(~350bps → ~530bps): 매장 발 픽업·배송이 comp의 절반 이상을 견인. Walmart U.S. e커머스는 Q1 FY27 +26% YoY
- Sam’s Club U.S. comp sales(연료 제외): Q1 FY26 +6.7% → Q4 FY26 +4.0% → Q1 FY27 +3.9%로 감속. Walmart U.S.보다 변동성이 큰 패턴
이 분해 구조는 아마존(AMZN) 기업 분석의 NA 세그먼트 성장 분해와 비교하면 흥미롭습니다. Amazon은 e커머스 GMV·1P/3P 비중·광고 매출이 핵심 분해 축이고, Walmart는 매장·옴니채널 comp가 중심축입니다.
5-5. 멤버십·광고·재고 — 부수입 마진 드라이버
| 지표 | FY26 | Q1 FY27 YoY | 비고 |
|---|---|---|---|
| Membership and other income(연간) | $6.75B | +17.4% (글로벌) | Walmart+ 두 자릿수 성장 |
| 글로벌 광고 사업(연간) | ~$6.4B (+46%) | +37% (Q1 FY27) | Walmart Connect ex-VIZIO +44% |
| Inventory(Q1 FY27 말) | $62.6B | +8.9% (cc +7.8%) | 식료품 수요·연료 영향 |
| Walmart Connect ex-VIZIO | NP | Q1 FY27 +44% | Q4 FY26 +41% |
광고 매출은 별도 세그먼트가 아니라 net sales 또는 cost of sales 차감 형태로 분산 보고됩니다. 위 수치는 8-K earnings release의 management commentary 기준입니다.
6. 최근 주요 사업 진전
John Furner 신임 CEO 체제 (2026-02)
2026년 2월부로 Walmart Inc. 전체의 CEO가 12년 재임한 Doug McMillon에서 John Furner로 교체되었습니다. Furner는 직전까지 Walmart U.S. CEO(2019-11~)였으며, Walmart U.S. 후임에는 직전 eCommerce 책임이었던 David Guggina가, Walmart International CEO에는 Christopher Nicholas(직전 Sam’s Club CEO)가, Sam’s Club U.S. CEO에는 Latriece Watkins(직전 Walmart U.S. 머천다이징)가 취임했습니다. 주요 사업부 리더 전원이 동시 교체된 큰 폭의 세대 전환입니다.
$30B 신규 자사주매입 + 53년 연속 배당 인상
2026년 2월 이사회는 만기·금액 제한이 없는 $30B 규모의 신규 자사주매입을 승인했습니다. FY26 실제 매입액은 $8.1B(전년 $4.5B 대비 +80%)로 1분기 주가 약세 구간에 집중적으로 매입했습니다. FY27 연간 배당은 $0.99/주로 전년 $0.94 대비 +5.3% 인상해 50년 이상 연속 배당 인상으로 S&P 500 Dividend Aristocrats 자격을 이어가고 있습니다.
VIZIO 인수 — 광고·CTV 사업 강화
2024년에 발표·종결된 VIZIO 인수(FY25에 순 인수가 $1.9B로 종결)는 Walmart Connect 광고 사업과 connected TV(CTV) 광고를 결합하기 위한 베팅입니다. FY26 글로벌 광고 사업 +46%의 일부는 VIZIO 통합 효과이며, ex-VIZIO 기준 Walmart Connect도 Q4 FY26 +41%·Q1 FY27 +44%로 자체 성장세를 유지했습니다.
Flipkart Big Billion Days(BBD)와 PhonePe IPO 준비
인도 Flipkart의 연중 최대 세일 Big Billion Days가 FY26에는 Q3에 9일, Q4에 2일로 배치되었습니다(FY25에는 Q3 5일·Q4 6일). 이 시기 이동이 Walmart International의 분기 성장률 변동에 영향을 줍니다. 또 다른 자회사 PhonePe는 인도 IPO 준비를 위한 주식보상 약정 수정으로 FY26에 일회성 $0.7B 비용이 발생했습니다.
OBBBA(2025-07) 시행
2025년 7월 시행된 One Big Beautiful Bill Act는 자본 자산 100% 보너스 감가상각·R&D 즉시 비용 처리 등을 도입했습니다. Walmart의 FY26 effective tax rate에 큰 영향은 없었으나(24.4%, 전년 23.4%), cash tax 부담은 일부 줄었고 향후 분기에 영향이 이어질 수 있습니다.
FY27 가이던스 (2026-02-19 발표, 2026-05-21 유지)
| 지표 | FY27 가이던스(cc) |
|---|---|
| Net sales | +3.5% ~ +4.5% |
| Adjusted operating income | +6.0% ~ +8.0% |
| Adjusted EPS | $2.75 ~ $2.85 |
| Effective tax rate | 약 23.5% ~ 24.5% |
| CapEx | 약 3.5% of net sales(~$25-27B) |
Q2 FY27 가이던스는 Net sales +4~5%(cc), Adjusted OI +7~10%(cc), Adj EPS $0.72~$0.74로 제시됐습니다.
7. 주요 리스크 요인
월마트 기업 분석에서 절대 빠뜨리면 안 되는 5개 리스크 카테고리입니다. 10-K Item 1A의 분류(Strategic·Operational·Legal & Regulatory·Financial·Macroeconomic)에 리테일 특화 항목을 보강했습니다.
7-1. 산업 경쟁
Amazon·Costco·Aldi·Target·Kroger·Dollar General·Temu·Shein 등 물리·디지털·해외 진입자가 동시에 압박하는 구도입니다. 특히 e커머스에서는 Amazon 기업 분석에서 보듯 풀필먼트·1P/3P 셀러·Prime 멤버십 모델과의 경쟁이 격화되고 있고, AI agentic 쇼핑 도구의 등장이 매장 트래픽·검색 트래픽 경쟁 구도를 바꿀 가능성이 10-K Item 1A에 명시돼 있습니다.
7-2. 규제·정책
- 관세·무역 제한: 미국 매출의 1/3 미만이 수입이지만, 중국·멕시코·베트남에 집중된 수입 의존도는 관세 변동에 직접 노출
- 인건비·최저임금·노조화 압박: 미국 최대 민간 고용주로서 주별 최저임금 인상·노조 결성 시도에 상시 노출
- 반독점: 멕시코 COFECE 조사·인도 ED(Enforcement Directorate) FDI 관련 조사 등 다국적 운영의 규제 노출
- 사이버보안·개인정보: 약 2.8억 명 주간 고객 데이터·결제 시스템 운영에 따른 규제 부담
7-3. 공급망·물류
- 연료 가격 변동: Sam’s Club 매출의 약 10%가 fuel, Walmart U.S. distribution·fulfillment 비용에도 직접 영향(Q1 FY27 영업이익 250bp 헤드윈드 발생)
- 국제 환율: FY26 연간 -$2.8B(net sales 기준), FY25 -$3.2B
- 자연재해·기후: 글로벌 매장 네트워크의 보험·운영 중단 리스크
- 공급사 집중: 일부 핵심 카테고리에서 P&G·Coca-Cola·Unilever 등 메이저 공급사 의존
7-4. 실행 리스크
- 옴니채널 전환: 매장·e커머스·픽업·배송·마켓플레이스·광고·헬스·금융을 단일 ecosystem으로 통합하는 전략. 어느 한 축의 실행 실패도 전체 가치를 잠식
- CapEx 회수: FY26 CapEx $26.6B(net sales 대비 3.8%), FY27 가이던스 ~3.5% — 자동화·물류·기술 투자가 영업이익률 개선으로 이어지지 않을 가능성
- 대형 인수 통합: VIZIO(2025), Flipkart·PhonePe(2018), JET.com(2016) 등 인수 자산의 통합·감가상각 부담
- AI 채택: AI 도구가 매장·고객·동료 생산성에 효과적으로 통합되지 못할 경우 경쟁 열위
7-5. 재무 리스크
- self-insured general liability: FY26 청구 비용 +$0.9B — 리테일 업계 전반의 청구 비용 상승 추세
- PhonePe 주식보상: FY26 일회성 $0.7B — 향후 PhonePe IPO 진행 과정에서 추가 회계 노출 가능
- 금리·부채: FY26 말 long-term debt $38.2B + 단기 차입 $6.6B + 리스 부채. 단기 차입 평균 금리 4.5%, 신규 LT 차입 가중평균 금리는 release에 별도 명시 안 됨
- 법적 우발 채무: Opioid·Asda Equal Value Claims·Money Transfer Agent 등 다수 진행 중인 소송·조사. Note 9 참조
위 리스크는 모두 10-K Item 1A·Item 7 MD&A·Note 9에 근거한 회사 자체 공시 내용 정리입니다. 본 글은 특정 종목에 대한 투자 자문이나 권유가 아니며, 모든 판단의 책임은 독자에게 있습니다.
8. 참고 자료
1차 소스 (모두 공개·무료)
- SEC EDGAR — Walmart FY26 10-K(2026-03-13 제출): wmt-20260131.htm
- SEC EDGAR — Walmart Q1 FY27 8-K Earnings Release(2026-05-21): earningsreleasefy27q1.htm
- Walmart Investor Relations: corporate.walmart.com/news/investor-relations
- 분기별 earnings release(Q2·Q3·Q4 FY26)도 SEC EDGAR에서 같은 경로로 무료 다운로드 가능
관련 블로그 글
- 아마존(AMZN) 기업 분석 2026 — 리테일·e커머스 경쟁자 비교
- 코스트코(COST) 기업 분석 2026 — 창고형 리테일·멤버십 모델 비교
- 미국 주식 거래소 NYSE vs 나스닥 — 상장 시장·거래 구조 기초
9. 용어 정리
| 용어 | 설명 |
|---|---|
| GAAP / Non-GAAP | 미국 회계 기준(GAAP)과 회사가 제시하는 조정(non-GAAP) 지표. Walmart는 adjusted operating income·adjusted EPS·constant currency·free cash flow·ROI 등을 non-GAAP로 병기 |
| YoY / QoQ | Year-over-Year(전년 동기 대비) / Quarter-over-Quarter(직전 분기 대비) |
| bp(bps) | basis point(0.01%). 24.2%가 24.1%로 바뀌면 -10bp |
| GM(Gross Margin) | 매출총이익률. Gross profit ÷ Net sales |
| OpEx | Operating expenses(영업 비용). Walmart에서는 SG&A 통합 |
| EDLP / EDLC | Everyday Low Prices(매일 같은 낮은 가격) / Everyday Low Cost(매일 낮은 비용). Walmart의 두 운영 원칙 |
| Comp sales(comparable sales) | 기존점 매출. 12개월 이상 운영된 매장·클럽의 매출 증감을 e커머스 포함해 측정. 리테일러의 가장 중요한 KPI |
| Transactions / Average ticket | 객수(거래 건수)와 객단가. Comp sales는 대략 둘의 합으로 분해 가능 |
| eCommerce contribution to comp | e커머스가 comp sales에 기여한 basis point. ~500bps이면 comp의 약 절반을 e커머스가 견인 |
| constant currency(cc) | 환율 변동을 제거한 매출·이익 지표 |
| Walmart Connect | Walmart U.S.의 리테일 미디어 광고 네트워크. ex-VIZIO 기준 별도 추적 |
| VIZIO | 2025년 인수한 미국 connected TV(CTV) 기업. 광고 사업 강화용 |
| BBD(Big Billion Days) | Flipkart의 연중 최대 세일 이벤트. 시기 배치가 분기 매출 변동성에 영향 |
| OBBBA(One Big Beautiful Bill Act) | 2025-07 시행된 미국 세법 개정. 100% 보너스 감가상각·R&D 즉시 비용화 도입 |
| ROA / ROI | Return on Assets(GAAP) / Return on Investment(Walmart 정의 non-GAAP). 후자는 trailing 12개월 영업이익+이자수익+감가상각+임차료를 평균 invested capital로 나눈 값 |
| FCF(Free Cash Flow) | 영업활동 현금흐름 – 유형자산 투자(CapEx). non-GAAP |
| DC(Distribution Center) / FC(Fulfillment Center) | 분산 센터(매장 공급용) / 풀필먼트 센터(e커머스 직접 배송용) |
| Walmart+ | Walmart U.S.의 유료 멤버십. 무제한 무료 배송·연료 할인·디지털 약국 등 |
| Member’s Mark | Sam’s Club의 자체 PB(private brand) |
| PhonePe / Flipkart | 월마트가 다수 지분을 보유한 인도 디지털 결제·e커머스 자회사 |
| Dividend Aristocrat | S&P 500 종목 중 25년 이상 연속 배당을 인상한 회사. Walmart는 FY27 기준 50년 이상 연속 인상으로 자격 유지 |
면책 안내: 본 글은 투자 자문·권유가 아닌 정보 제공 목적의 기업 레퍼런스이며, 모든 수치는 SEC EDGAR·공식 IR 자료를 1차 소스로 인용했습니다. 모든 투자 결정은 독자 본인의 책임입니다. 자세한 운영 원칙은 이용약관·면책조항을 참조해 주세요.