KLA(KLA Corporation, 티커 KLAC)는 반도체를 직접 만들지도, 노광·식각 같은 핵심 공정을 수행하지도 않습니다. 대신 칩이 만들어지는 모든 단계에서 결함을 찾아내고(검사) 치수를 재는(계측) 장비와 소프트웨어를 공급합니다. 반도체 회사들이 수율(yield)을 끌어올리려면 어디서 불량이 생기는지 봐야 하는데, 그 “눈” 역할을 하는 KLA 검사 계측 장비를 사실상 독점적으로 공급하는 회사가 KLA입니다. 이 KLA 기업 분석은 뉴스 해석이 아니라 SEC에 제출된 1차 공시(10-K·10-Q)를 토대로 사업 구조와 재무를 정리한 서학개미용 레퍼런스입니다.
KLA를 다른 반도체 장비 회사와 구분 짓는 한 가지 숫자가 있습니다. 바로 매출총이익률 61%, 영업이익률 41%라는 수익성입니다. 같은 장비 업종인 램리서치(LRCX) 기업 분석이나 ASML 기업 분석과 비교해도 KLA의 마진은 한 단계 위에 있습니다. 이 KLA 검사 계측 분석에서는 KLA 검사 계측 사업의 본질, 3개 보고 세그먼트, FY2025 매출 $12.16B와 30%를 넘는 자유현금흐름, 그리고 중국·고객 집중 같은 리스크까지 차례로 살펴봅니다.
1. 회사 개요와 미션
KLA는 1997년 4월 KLA Instruments(1975년 설립)와 Tencor Instruments(1976년 설립)의 합병으로 KLA-Tencor Corporation이라는 이름으로 출범했고, 현재 사명은 KLA Corporation입니다. 두 회사 모두 반도체 자본장비 산업의 오랜 선두 주자였습니다. 본사는 미국 캘리포니아주 밀피타스(One Technology Drive, Milpitas)에 있으며, NASDAQ에 KLAC로 상장돼 있습니다.
회사는 스스로를 “전자 산업 전반의 혁신을 가능케 하는 업계 선도 장비·서비스 공급자”로 정의합니다. 핵심은 공정 제어(process control)와 수율 관리(yield management)입니다. 웨이퍼·레티클(마스크)·화학소재·집적회로(IC)·패키지를 만드는 과정에서 미세한 결함과 치수 편차를 잡아내, 제조사가 목표 수율에 빨리 도달하도록 돕습니다.
- 규모: 2025년 6월 말 기준 정규직 약 15,000명(파트타임·임시직 약 200명 별도), 18개 주요 거점. 정규직의 약 32%가 미국, 19%가 유럽·중동에 위치합니다.
- 경영진: 사장 겸 CEO는 리처드 P. 월리스(Richard P. Wallace), CFO는 브렌 D. 히긴스(Bren D. Higgins)입니다.
- 부동산: 전 세계 약 710만 제곱피트의 연구·엔지니어링·서비스·영업 공간을 보유·임차하고 있습니다.
2. 사업 구조: 3개 보고 세그먼트
KLA는 반도체 공정 제어(Semiconductor Process Control), 스페셜티 반도체 공정(Specialty Semiconductor Process), PCB·부품 검사(PCB and Component Inspection) 3개를 보고 세그먼트로 둡니다. 다만 매출의 절대다수는 첫 번째 세그먼트에서 나옵니다.
| 세그먼트 | 주요 내용 | FY2025 매출 | 비중 |
|---|---|---|---|
| 반도체 공정 제어(SPC) | 검사·계측·소프트웨어·데이터 분석 + 관련 서비스 | $10,947M | 90.1% |
| 스페셜티 반도체 공정 | 첨단 패키징·스페셜티용 진공 증착·식각 장비 | $587M | 4.8% |
| PCB·부품 검사 | PCB·IC 기판·부품용 검사·측정·직접 이미징 | $622M | 5.1% |
| 보고 세그먼트 합계 | — | $12,156M | 100.0% |
세그먼트 매출은 환율 효과·전사 배분을 제외한 수치로, 연결 총매출($12,156.2M)과 미세하게 차이가 납니다.
핵심 사업은 첫 번째 세그먼트인 반도체 공정 제어입니다. 칩의 회로 선폭이 좁아지고 EUV 노광·첨단 패키징처럼 공정이 복잡해질수록, 작은 결함 하나가 수율을 크게 떨어뜨립니다. 그래서 공정 복잡도가 올라갈수록 검사·계측의 필요성(이른바 “검사 강도”)도 함께 커집니다. KLA는 이 분야에서 압도적 점유율을 가진 사실상의 표준입니다.
제품 카테고리별 매출 (FY2025)
세그먼트와는 별개로, 회사는 제품 종류별 매출도 공시합니다.
| 제품 카테고리 | FY2025 매출 | 비중 |
|---|---|---|
| 웨이퍼 검사(Wafer Inspection) | $6,199M | 51% |
| 패터닝(Patterning, 레티클·계측) | $2,196M | 18% |
| 서비스(Services) | $2,683M | 22% |
| 스페셜티 반도체 공정 | $517M | 4% |
| PCB·부품 검사 | $356M | 3% |
| 기타(Other) | $205M | 2% |
| 합계 | $12,156M | 100% |
웨이퍼 검사 하나가 매출의 절반을 차지합니다. 같은 메모리 사이클에 노출된 마이크론(MU) 기업 분석이 KLA의 간접 최종 고객이라는 점도 눈여겨볼 만합니다 — 메모리 업체가 투자를 늘리면 KLA 장비 수요로 이어집니다. 또 하나 주목할 점은 서비스 매출이 22%라는 사실입니다. 한 번 설치된 장비가 늘어날수록(설치 기반 확대) 유지보수·지원 매출이 누적되며, 이 매출은 신규 장비보다 경기 변동에 덜 민감합니다.
3. 주요 제품 아키텍처·라인업
KLA의 제품은 “칩이 제대로 만들어지고 있는지 들여다보는 도구”로 요약됩니다.
- 웨이퍼 검사(Wafer Inspection): 광학·전자빔(eBeam) 기술로 웨이퍼 표면의 패턴 결함·이물질을 찾아냅니다. KLA 매출의 절반을 차지하는 대표 제품군입니다.
- 패터닝·계측(Patterning/Metrology): 레티클(마스크) 검사, 선폭·박막 두께 같은 치수를 재는 계측 장비. EUV 노광 도입으로 정밀도 요구가 커지면서 수요가 늘었습니다.
- 스페셜티 반도체 공정: 첨단 패키징과 스페셜티 반도체용 진공 증착·식각 장비. AI 칩의 이종집적(첨단 패키징) 확대가 직접적 수요 동인입니다.
- PCB·부품 검사: 인쇄회로기판(PCB), IC 기판, 부품용 검사·측정·직접 이미징 장비.
- 소프트웨어·데이터 분석: 검사 결과를 분석해 결함 원인을 추적하고 수율을 끌어올리는 알고리즘. 하드웨어 못지않게 중요한 KLA의 해자(moat)입니다.
검사·계측이 단순 하드웨어가 아니라 소프트웨어·데이터 분석 집약적이라는 점이 KLA의 높은 마진을 설명합니다. 결함을 찾아내는 알고리즘은 수십 년간 축적된 데이터와 노하우의 산물이고, 이는 후발 주자가 단시간에 따라잡기 어렵습니다.
4. 공급망·고객 구조
KLA는 장비를 직접 설계·제조하지만, 자체 반도체 공장(팹)을 운영하는 회사가 아닙니다. 따라서 설비 투자(CapEx) 부담이 상대적으로 작고, 이것이 높은 자유현금흐름으로 직결됩니다(섹션 5 참조). 다만 일부 부품은 공급사에 의존하며, 10-K는 수요 급증기에 일부 공급사의 생산능력 제약이 있었다고 밝힙니다.
고객 구조는 소수 대형 고객에 집중돼 있습니다.
- 핵심 고객: FY2025·FY2024·FY2023 모두 TSMC(대만)와 삼성전자가 각각 총매출의 10%를 넘었고, 대부분 반도체 공정 제어 세그먼트에서 발생했습니다. 선단 공정에 투자하는 대형 파운드리·메모리 업체일수록 KLA 장비를 많이 씁니다.
- 지역(출하지 기준, FY2025): 중국 $4,043M(33%), 대만 $3,205M(27%), 한국 $1,453M(12%), 북미 $1,362M(11%), 일본 $1,133M(9%), 유럽·이스라엘 $574M(5%), 그 외 아시아 $386M(3%). 미국 외 매출이 약 89%에 달합니다.
- 중국 비중 정상화: 중국 매출 비중은 FY2024 43%에서 FY2025 33%로 낮아졌습니다. 10-K는 코로나 이후 중국 고객들의 이례적 투자가 정상화되는 과정이라고 설명합니다.
수주잔고(backlog)는 FY2024 말 $9.83B에서 FY2025 말 $7.86B으로 줄었는데, 10-K는 공급사들이 증설로 납기를 따라잡으면서 잔고가 해소된 결과라고 밝힙니다.
5. FY2025·최근 분기 실적 상세
이 KLA 기업 분석에서 가장 주목할 분기 재무지표를 5개 분기(Q3 FY25 ~ Q3 FY26) 흐름으로 정리했습니다. KLA의 회계연도는 6월 말 종료입니다(예: FY2025 = 2025년 6월 30일 종료).
5-1. 분기별 매출·세그먼트 (단위: 백만 달러)
| 구분 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 | Q3 FY26 |
|---|---|---|---|---|---|
| 반도체 공정 제어(SPC) | 2,738.8 | 2,877.6 | 2,899.4 | 3,004.6 | 3,083.9 |
| 스페셜티 반도체 공정 | 156.5 | 141.9 | 119.8 | 140.6 | 164.0 |
| PCB·부품 검사 | 168.6 | 154.1 | 189.5 | 152.2 | 167.6 |
| 보고 세그먼트 합계 | 3,063.9 | 3,173.6 | 3,208.6 | 3,297.4 | 3,415.6 |
| 연결 총매출 | 3,063.0 | 3,174.7 | 3,209.7 | 3,297.1 | 3,415.1 |
Q4 FY25 세그먼트 값은 FY2025 연간(10-K)에서 9개월 누계(10-Q)를 차감해 역산했습니다(SPC ~$2,877.6M, 스페셜티 ~$141.9M, PCB ~$154.1M). 세그먼트 매출은 환율 효과 제외 기준이라 연결 총매출과 분기당 100만 달러 안팎의 차이가 있습니다.
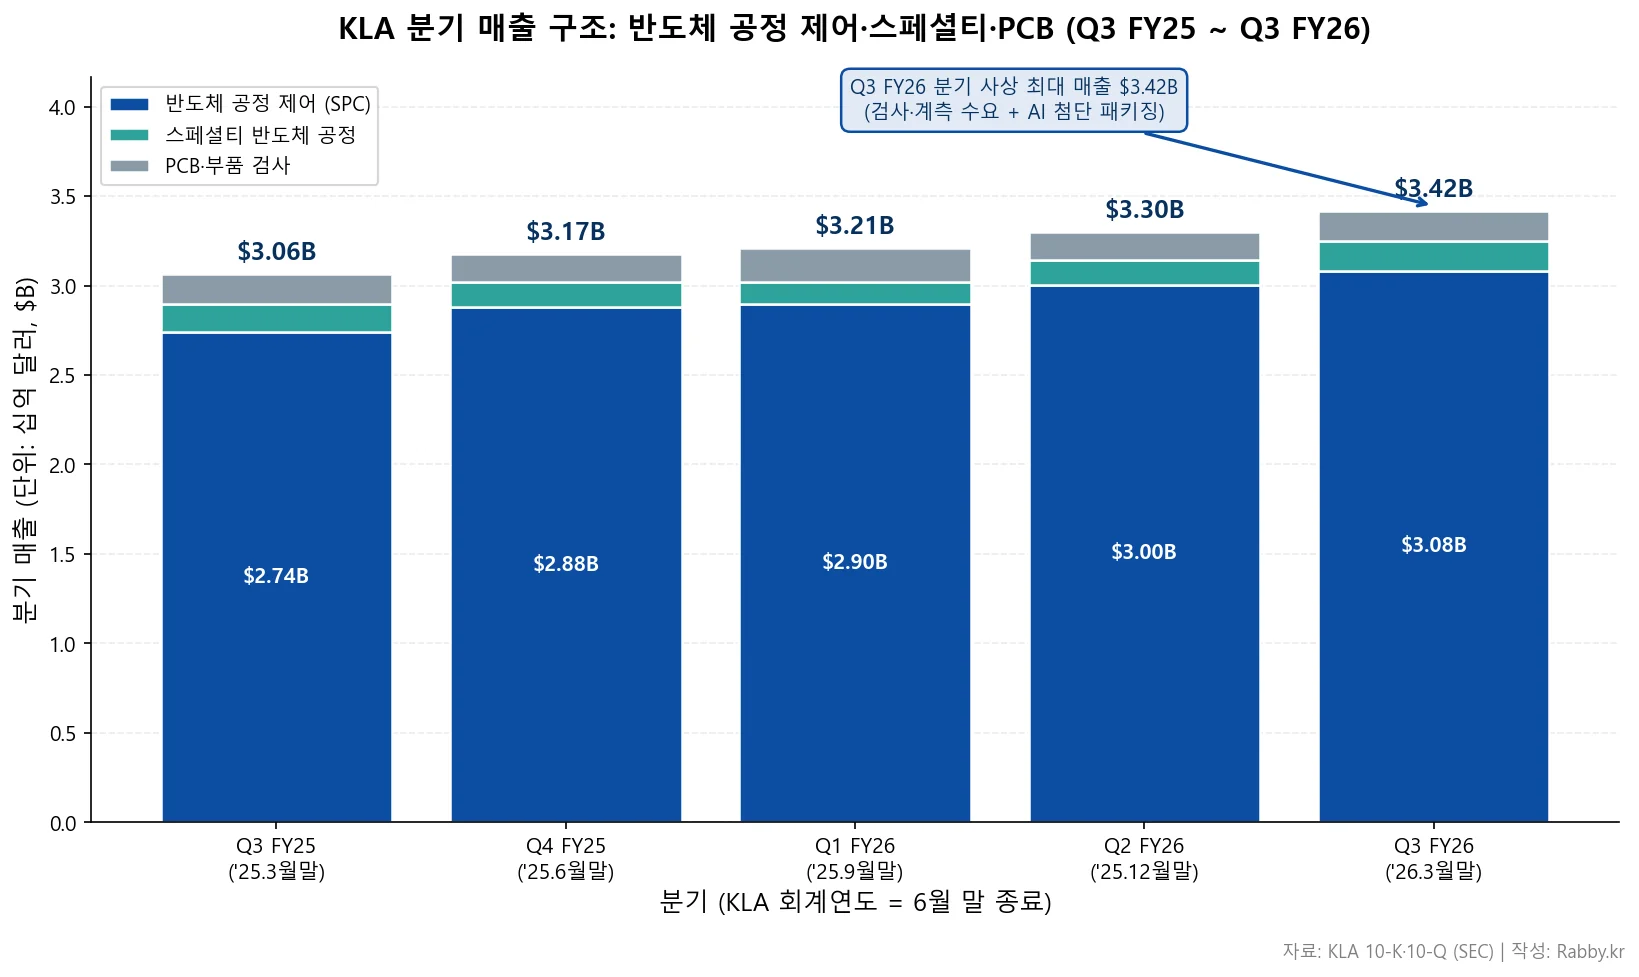
5분기 연속으로 매출이 우상향했고, Q3 FY26 매출 $3,415M은 분기 사상 최대 수준입니다. 차트에서 보듯 반도체 공정 제어(SPC)가 매출의 약 90%를 차지해, KLA의 실적은 사실상 이 세그먼트의 검사·계측 수요에 좌우됩니다.
5-2. 연간 요약 (FY2025 vs FY2024, 단위: 백만 달러)
| 항목 | FY2025 | FY2024 | 증감 |
|---|---|---|---|
| 매출 | 12,156 | 9,812 | +23.9% |
| 매출총이익(GP) | 7,404 | 5,884 | +25.8% |
| 매출총이익률(GM) | 60.9% | 60.0% | +0.9%p |
| 영업이익 | 4,775 | 3,346 | +42.7% |
| 영업이익률 | 39.3% | 34.1% | +5.2%p |
| 순이익 | 4,062 | 2,762 | +47.1% |
| 희석 EPS($) | 30.37 | 20.28 | +49.8% |
영업이익은 매출에서 매출원가·R&D·판매관리비·영업권 손상차손을 차감한 값입니다. FY2025 영업이익률 39.3%에는 FY2025 2분기에 인식한 $239M 영업권·무형자산 손상차손이 포함돼 있습니다. 이 일회성 비용을 제외하면 약 41.2%로, 위 5분기 추이(41~42%대)와 일치합니다. FY2024 영업이익률 34.1%에도 유사한 $289M 손상차손이 반영돼 있습니다.
매출이 24% 늘면서 영업이익은 43%, 순이익은 47% 증가했습니다. 검사·계측처럼 고정비 비중이 높은 사업에서 매출이 늘면 이익이 더 빠르게 증가하는 영업 레버리지가 작동한 결과입니다.
5-3. 수익성 추이와 현금흐름
| 지표 | Q3 FY25 | Q4 FY25 | Q1 FY26 | Q2 FY26 | Q3 FY26 |
|---|---|---|---|---|---|
| 매출총이익률(GM) | 61.6% | 62.0% | 61.3% | 61.4% | 61.1% |
| 영업이익률 | 42.5% | 42.6% | 41.7% | 41.3% | 41.2% |
| 순이익(백만$) | 1,088.4 | 1,202.8 | 1,121.0 | 1,145.7 | 1,201.0 |
| 희석 EPS($) | 8.16 | ~9.05 | 8.47 | 8.68 | 9.12 |
Q4 FY25 순이익·EPS는 연간에서 9개월 누계를 차감한 역산치입니다(순이익 $1,202.8M, EPS ~$9.05).
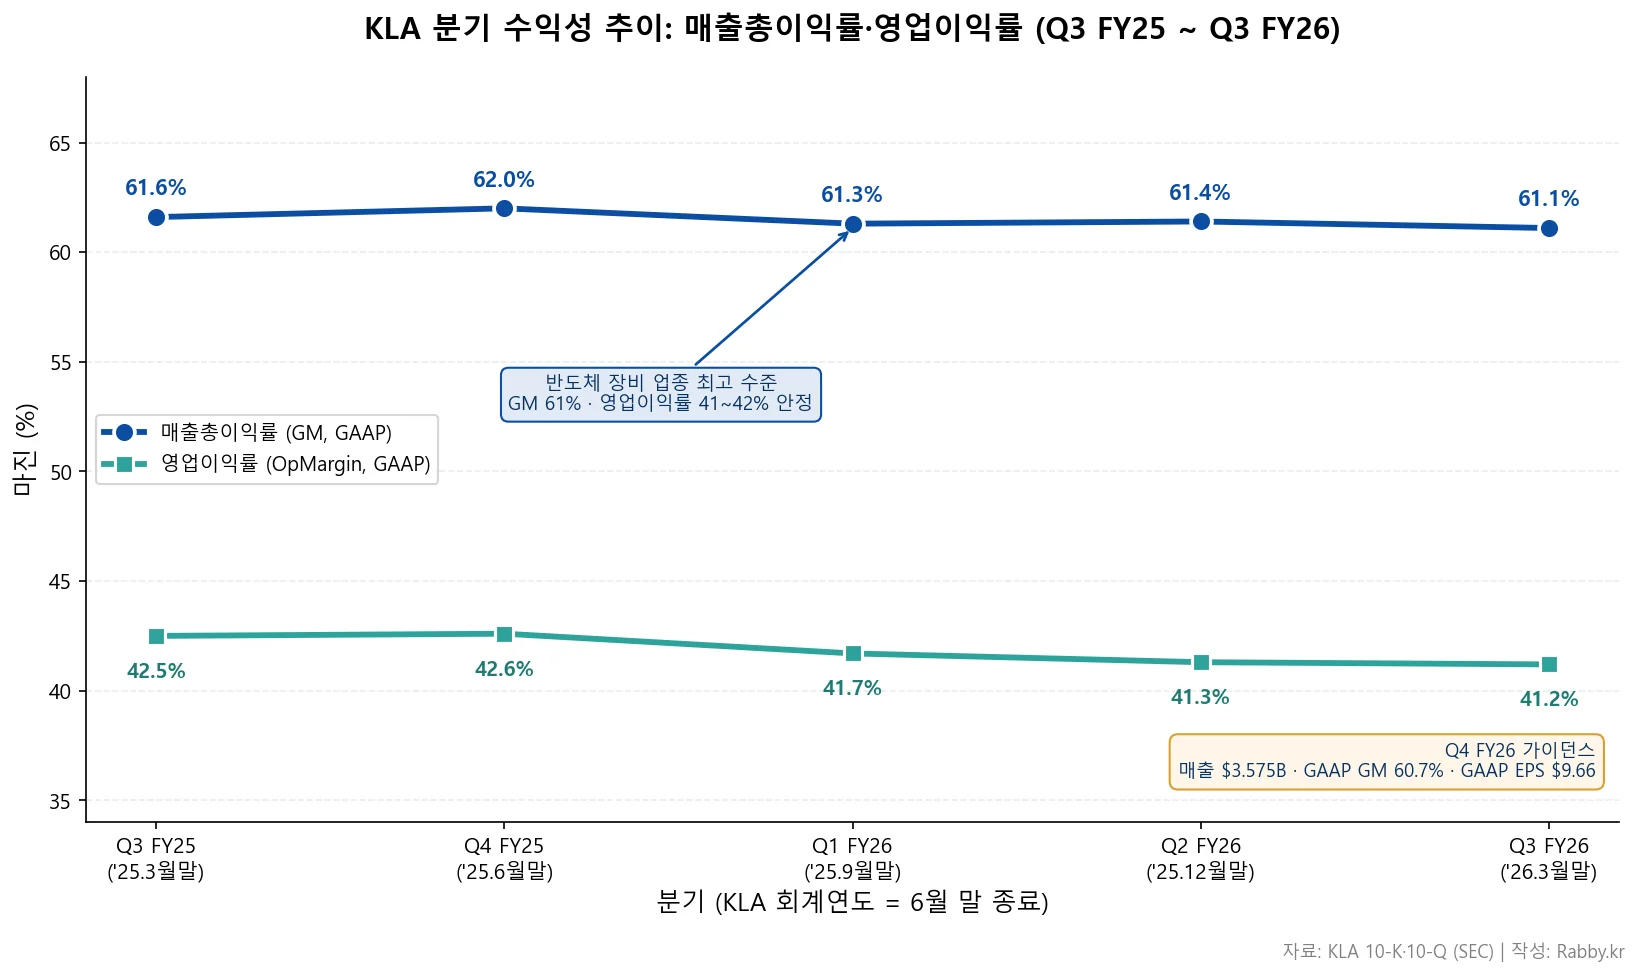
KLA의 진짜 강점은 흔들리지 않는 마진입니다. 5분기 내내 매출총이익률은 61% 안팎, 영업이익률은 41~42%대를 유지했습니다. 이는 반도체 장비 업종에서 가장 높은 수준입니다. 검사·계측이 소프트웨어·데이터 분석 집약적이고, 공정 제어 분야에서 KLA의 경쟁이 상대적으로 덜하다는 점이 이 수익성의 배경입니다. 참고로 Q3 FY26 기준 SPC 세그먼트의 매출총이익률은 약 63%로 전사 평균을 끌어올리는 핵심입니다.
자유현금흐름(FCF)도 KLA를 돋보이게 합니다. 자체 팹이 없어 설비 투자 부담이 작기 때문입니다.
| 항목 | FY2025 | FY2024 |
|---|---|---|
| 영업현금흐름(GAAP) | 4,082 | 3,309 |
| 자본적 지출(CapEx) | (335) | (277) |
| 자유현금흐름 | 3,747 | 3,031 |
| FCF / 매출 | 30.8% | 30.9% |
CapEx가 매출의 약 2.8%에 불과해, 영업현금흐름의 대부분이 그대로 자유현금흐름으로 남습니다. KLA는 이 현금을 주주환원에 적극 사용했습니다 — FY2025에 자사주 매입 $2,150M과 배당 $905M으로 총 약 $3.05B을 환원했고, 차입금 $750M도 상환했습니다.
6. 최근 주요 사업 진전
- Q4 FY26 가이던스: 2026년 4월 29일 실적 발표에서 KLA는 6월 종료 분기(Q4 FY26) 매출을 $3.575B ± $200M, GAAP 매출총이익률 60.72% ± 1.00%, GAAP 희석 EPS $9.66 ± $1.00로 제시했습니다. Q3 FY26 실제 매출 $3.415B은 가이던스 중간값($3.35B)을 웃돌았습니다.
- 배당 인상 + $7B 자사주 추가 승인: 같은 발표에서 이사회는 분기 배당을 주당 $2.30로 인상(2026년 5월 선언 분부터)하고, 자사주 매입 한도를 $70억 추가 승인했습니다.
- AI·첨단 패키징 수혜: 10-K는 PCB·부품 검사 세그먼트 매출 증가의 원인 중 하나로 “AI 관련 패키징 제품 수요”를, 스페셜티 반도체 공정 증가의 원인으로 “첨단 패키징 사업 성장”을 명시했습니다. 칩 미세화와 이종집적이 진행될수록 검사·계측 수요가 구조적으로 늘어나는 흐름입니다.
- 중국 매출 정상화: 중국 비중이 FY2024 43%에서 FY2025 33%로 낮아졌습니다. 회사는 코로나 이후 과열됐던 중국 투자가 정상화되는 과정으로 설명합니다.
- 수주잔고 해소: 수주잔고가 $9.83B(FY2024 말)에서 $7.86B(FY2025 말)으로 줄었습니다. 공급 제약이 풀리며 밀려 있던 주문이 매출로 전환된 결과입니다.
7. 주요 리스크 요인
이 KLA 기업 분석에서 빠뜨리면 안 되는 리스크를 10-K Item 1A를 토대로 5개 범주로 정리했습니다.
- 산업·경쟁: 반도체 자본장비 수요는 본질적으로 시클리컬해 급격한 증감을 반복합니다. 고객의 설비 투자 계획에 따라 분기 매출이 출렁일 수 있습니다. 또 공정 제어 시장은 시스템 성능·신뢰성·총소유비용을 둘러싼 경쟁이 치열합니다.
- 규제·정책: 미국과 중국의 지정학적 긴장, 관세와 수출입 제한이 사업에 직접 영향을 줍니다. 10-K는 미국이 지난 수년간 중국행 품목(장비·소프트웨어·기술)에 대한 수출 통제를 시행해 왔다고 밝히며, 중국이 출하지 기준 매출의 33%를 차지하는 만큼 무역 조치 노출이 큽니다.
- 고객 집중: TSMC와 삼성전자 두 고객이 각각 매출의 10% 이상을 차지합니다. 소수 대형 고객의 투자 결정이 KLA 실적에 불균형하게 작용할 수 있습니다.
- 공급망·실행: 일부 핵심 부품을 제한된 공급사에 의존하며, 수요 급증기에 공급 제약을 겪은 바 있습니다. 신제품의 적기 개발과 출시도 경쟁 지위 유지의 변수입니다.
- 재무: 영업권·무형자산 손상차손이 반복적으로 발생했습니다(FY2025 $239M, FY2024 $289M). 환율·유효세율 변동도 순이익에 작용하며, 검사·계측 매출 자체가 고객 자본지출 사이클에 묶여 있습니다.
8. 참고 자료
1차 소스
- KLA FY2025 Form 10-K (SEC EDGAR) — 2025-08-08 제출, 회계연도 2025-06-30 종료
- KLA Q3 FY2026 Form 10-Q (SEC EDGAR) — 2026-04-30 제출
- KLA 투자자 관계(IR) 페이지
데이터 출처: 매출·세그먼트·마진·현금흐름 수치는 모두 위 SEC 공시(10-K·10-Q)와 회사 분기 실적 발표에서 추출했으며, 분기 차트는 공개 데이터를 기반으로 Rabby.kr가 직접 제작했습니다.
관련 기업 분석
- 램리서치(LRCX) 기업 분석 2026 — 식각·증착 장비 강자
- ASML 기업 분석 2026 — EUV 노광 장비 독점
- 마이크론(MU) 기업 분석 2026 — 메모리 반도체 사이클
9. 용어 정리
| 용어 | 뜻 |
|---|---|
| 공정 제어(Process Control) | 반도체 제조 과정의 결함·치수를 검사·계측해 수율을 관리하는 분야 |
| 검사(Inspection) | 웨이퍼·마스크 표면의 결함·이물질을 찾아내는 공정 |
| 계측(Metrology) | 선폭·박막 두께 등 치수를 정밀 측정하는 공정 |
| 수율(Yield) | 투입 대비 정상 작동하는 칩의 비율. 검사·계측의 최종 목표 |
| 웨이퍼 / 레티클(마스크) | 칩을 찍어내는 실리콘 원판 / 회로 패턴을 담은 원판 |
| 첨단 패키징(Advanced Packaging) | 여러 칩을 한 패키지에 집적하는 기술. AI 칩 수요로 확대 |
| EUV(극자외선 노광) | 미세 회로를 새기는 첨단 노광 기술. 검사 난도를 높이는 요인 |
| WFE(Wafer Fab Equipment) | 웨이퍼 제조용 장비 산업 전체를 일컫는 말 |
| 설치 기반(Installed Base) | 고객 현장에 설치된 누적 장비. 서비스 매출의 원천 |
| 수주잔고(Backlog) | 고객 주문 중 아직 매출로 인식되지 않은 잔여분 |
| GM(매출총이익률) | 매출총이익 ÷ 매출. Gross Margin |
| 영업이익률 | 영업이익 ÷ 매출 |
| FCF(자유현금흐름) | 영업현금흐름 − 자본적 지출(CapEx) |
| CapEx | 설비·장비 등 자본적 지출(Capital Expenditure) |
| 영업 레버리지 | 고정비 비중이 높아 매출 증가 시 이익이 더 빠르게 늘어나는 효과 |
| 손상차손(Impairment) | 영업권·무형자산의 가치 하락을 비용으로 인식하는 회계 처리 |
| GAAP / Non-GAAP | 미국 회계기준 / 그에 따르지 않는 보충 지표 |
| YoY / QoQ | 전년 동기 대비 / 전분기 대비 증감 |
| EPS | 주당순이익(Earnings Per Share) |
면책 조항: 본 글은 KLA의 공개 공시 자료를 정리한 정보 제공 목적의 콘텐츠이며, 투자 판단을 위한 조언이 아닙니다. 특정 종목의 매수·매도나 투자 결정에 대한 책임은 투자자 본인에게 있습니다. 모든 수치는 작성 시점의 SEC 공시 기준이며, 최신 정보는 회사 공식 IR과 SEC 공시를 직접 확인하시기 바랍니다. 자세한 내용은 이용약관·면책조항을 참고하세요.