텍사스 인스트루먼트(Texas Instruments, 티커 TXN)는 화려한 AI 가속기나 첨단 로직 칩으로 헤드라인을 장식하는 회사가 아닙니다. 대신 산업·자동차 전자기기 안에서 전력을 관리하고 실세계 신호를 디지털로 바꾸는 아날로그·임베디드 반도체를 80,000종 넘게 만들어, 전 세계 10만 곳 이상의 고객에게 파는 회사입니다. 이 텍사스 인스트루먼트 기업 분석은 뉴스 해석이 아니라 SEC에 제출된 1차 공시(10-K·10-Q)를 토대로 사업 구조와 재무를 정리한 서학개미용 레퍼런스입니다.
특히 2025 회계연도는 텍사스 인스트루먼트에 의미 있는 변곡점이었습니다. 6년에 걸친 대규모 설비 투자 사이클이 마무리 국면에 들어서면서 자유현금흐름(FCF)이 매출의 9.6%에서 16.6%로 회복됐고, 매출은 13% 성장하며 다운사이클에서 벗어났습니다. FCF는 곧 주주환원의 원천이라, 이 회복은 22년 연속 이어진 텍사스 인스트루먼트 배당의 토대이기도 합니다. 이 글에서는 아날로그·임베디드 두 축의 수익성 차이, 300mm 자체 제조 우위, 텍사스 인스트루먼트 배당의 지속성, 그리고 2027년 마무리 예정인 Silicon Labs 인수까지 차례로 살펴봅니다.
1. 회사 개요와 미션
텍사스 인스트루먼트는 1930년 설립돼 미국 델라웨어에 법인을 둔 반도체 기업으로, 본사는 텍사스주 댈러스에 있습니다. 진공관에서 트랜지스터로, 다시 집적회로(IC)로 넘어가는 전환기마다 선구적 역할을 했고, 현재는 30개국 이상에 설계·제조·영업 거점을 두고 있습니다. 2025년 말 기준 직원은 약 33,000명이며, 이 중 약 90%가 R&D·영업·제조에 배치돼 있습니다(이직률 10.1%).
회사가 스스로 밝히는 궁극적 경영 목표는 단순합니다. 10-K는 “소유주가 진척을 측정하는 최선의 지표는 장기적인 주당 자유현금흐름(free cash flow per share)의 성장“이라고 명시합니다. 이를 달성하기 위한 전략은 세 가지입니다.
- 아날로그·임베디드 집중 + 4대 경쟁우위: ① 제조·기술 기반 ② 광범위한 제품 포트폴리오 ③ 시장 채널 도달력 ④ 제품·시장·고객의 다양성과 장수성
- 규율 있는 자본 배분: 2016~2025년 10년간 약 $109B를 배분(유기적 성장·CapEx·배당·자사주·인수)
- 효율성: 같은 1달러로 더 많은 산출을 내는 지속적 개선
경영진도 세대교체를 거쳤습니다. Haviv Ilan이 2023년 4월 1일 Rich Templeton의 뒤를 이어 사장 겸 CEO로 취임했고, 2026년 1월에는 이사회 의장까지 겸직했습니다(Templeton은 2025년 말 은퇴).
2. 사업 구조: 2개 보고 세그먼트 + 기타
텍사스 인스트루먼트는 Analog(아날로그)와 Embedded Processing(임베디드 프로세싱) 2개를 보고 세그먼트로 두고, 나머지 활동은 Other(기타)로 묶어 보고합니다.
| 세그먼트 | 주요 제품 | FY2025 매출 | 비중 |
|---|---|---|---|
| Analog | Power(전력 관리), Signal Chain(신호 처리·변환) | $14,006M | 79.2% |
| Embedded Processing | 마이크로컨트롤러(MCU), 프로세서, 무선 연결, 레이더 | $2,697M | 15.3% |
| Other | DLP®, 계산기, 커스텀 ASIC | $979M | 5.5% |
| 합계 | — | $17,682M | 100.0% |
아날로그 반도체는 소리·온도·압력·빛 같은 실세계 신호를 증폭·변환하고, 전자기기의 전력을 관리합니다. 텍사스 인스트루먼트의 아날로그 세그먼트는 Power와 Signal Chain 두 제품 라인으로 구성됩니다. 임베디드 프로세싱은 전자기기의 디지털 “두뇌” 역할을 하는 칩으로, 고객이 직접 소프트웨어를 개발해 올리기 때문에 한 번 채택되면 세대를 거쳐 재사용되는 경향이 강합니다(고객 관계의 장수성).
시장(end-market)별 매출 분류
회사는 2025년 시장 구분을 재정렬했으며, 제품이 팔리는 최종 시장 기준 매출 비중은 다음과 같습니다.
| 최종 시장 | FY2025 매출 비중 | 주요 영역 |
|---|---|---|
| 산업(Industrial) | 약 33% | 공장 자동화, 항공우주·방산, 에너지 인프라, 의료 |
| 자동차(Automotive) | 약 33% | 인포테인먼트, ADAS, 바디·조명, 전동화 파워트레인 |
| 개인 전자기기(Personal electronics) | 약 21% | 휴대폰, PC·노트북, 웨어러블, TV |
| 데이터센터(Data center) | 약 9% | 데이터센터 컴퓨팅·네트워킹, 랙 전력·열관리 |
| 기타(엔터프라이즈·통신 장비 등) | 약 4% | — |
산업과 자동차가 합쳐 매출의 약 3분의 2를 차지한다는 점이 텍사스 인스트루먼트를 AI 중심 반도체 회사들과 구분 짓는 핵심입니다. 같은 반도체라도 메모리 사이클에 노출된 마이크론(MU) 기업 분석이나 AI 가속기 중심의 AMD 기업 분석과는 수요 동인이 다릅니다.
3. 주요 제품 아키텍처·라인업
텍사스 인스트루먼트의 제품 포트폴리오는 80,000종이 넘으며, 대부분이 단가는 낮지만 거의 모든 전자기기에 들어가는 범용·맞춤 부품입니다.
- Power(아날로그): 배터리 관리, DC/DC·AC/DC 스위칭 레귤레이터, 전력 스위치, LDO, 전압 레퍼런스, 멀티페이즈 컨트롤러, 조명 제품
- Signal Chain(아날로그): 앰프, 데이터 컨버터(ADC/DAC), 인터페이스, 모터 드라이버, 클록, 로직, 센싱
- Embedded Processing: 자체 시스템을 이루는 마이크로컨트롤러(MCU), 특정 연산용 프로세서, 무선 연결, 레이더·비전 프로세싱
- Other: 고화질 영상 투사용 DLP®, 계산기, 특정 고객용 커스텀 ASIC
제품 한 종의 평균 단가가 낮고 수명 주기가 길다는 점은 텍사스 인스트루먼트 기업 분석에서 자주 간과되는 강점입니다. 고객이 한 번 설계에 채택하면 수년~수십 년간 같은 부품을 재주문하기 때문에, 다양성과 장수성 자체가 진입 장벽으로 작동합니다.
4. 공급망·고객 구조
텍사스 인스트루먼트의 가장 큰 구조적 차별점은 자체 제조(in-house manufacturing)입니다. 회사는 북미·아시아·일본·유럽에 웨이퍼 팹과 조립·테스트 시설을 직접 보유·운영하며, 2025년 기준 웨이퍼 가공과 조립·테스트의 대부분을 내부에서 처리했습니다.
- 300mm 우위: 10-K에 따르면 300mm 웨이퍼로 만든 미패키징 칩은 200mm 대비 원가가 약 40% 저렴합니다. 회사는 텍사스 리처드슨·셔먼, 유타 리하이의 신규 300mm 팹을 2025년 내내 양산 램프했습니다.
- 지정학적 공급 안정성: 자체 제조 비중이 높아 외부 파운드리 의존도가 낮고, 다지점·다흐름(multisite, multiflow) 생산 전략으로 공급 연속성을 확보합니다.
고객 구조는 극도로 분산돼 있습니다.
- 고객 수: 10만 곳 이상. 매출의 약 절반이 상위 50개 고객 밖에서 나옵니다(단일 대형 고객 의존 낮음).
- 직접 판매 비중: 2025년 매출의 80% 이상이 직접 채널(TI.com 포함)에서 발생했고, 유통(distributor) 경유는 20% 미만입니다.
- 지역: 매출의 약 60%가 미국 외 본사 고객에서 발생합니다. 중국에 본사를 둔 최종 고객은 매출의 약 20%, 중국으로 출하되는 제품 기준으로는 약 50%를 차지합니다 — 무역·관세 리스크의 핵심 노출 지점입니다.
5. FY2025 실적 상세
이 텍사스 인스트루먼트 기업 분석에서 가장 주목할 분기 재무지표를 5개 분기(Q1 2025 ~ Q1 2026) 흐름으로 정리했습니다. 텍사스 인스트루먼트의 회계연도는 12월 말 종료(역년)입니다.
5-1. 분기별 매출·세그먼트 (단위: 백만 달러)
| 구분 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 |
|---|---|---|---|---|---|
| Analog | 3,210 | 3,452 | 3,729 | 3,615 | 3,924 |
| Embedded Processing | 647 | 679 | 709 | 662 | 723 |
| Other | 212 | 317 | 304 | 146 | 178 |
| 총매출 | 4,069 | 4,448 | 4,742 | 4,423 | 4,825 |
Q4 2025 세그먼트 값은 FY2025 연간(10-K)에서 1~3분기 누계(10-Q)를 차감해 역산했습니다(Analog ~$3,615M, Embedded ~$662M, Other ~$146M). 세 값의 합 $4,423M은 연간 매출 $17,682M − 9개월 누계 $13,259M과 일치합니다.
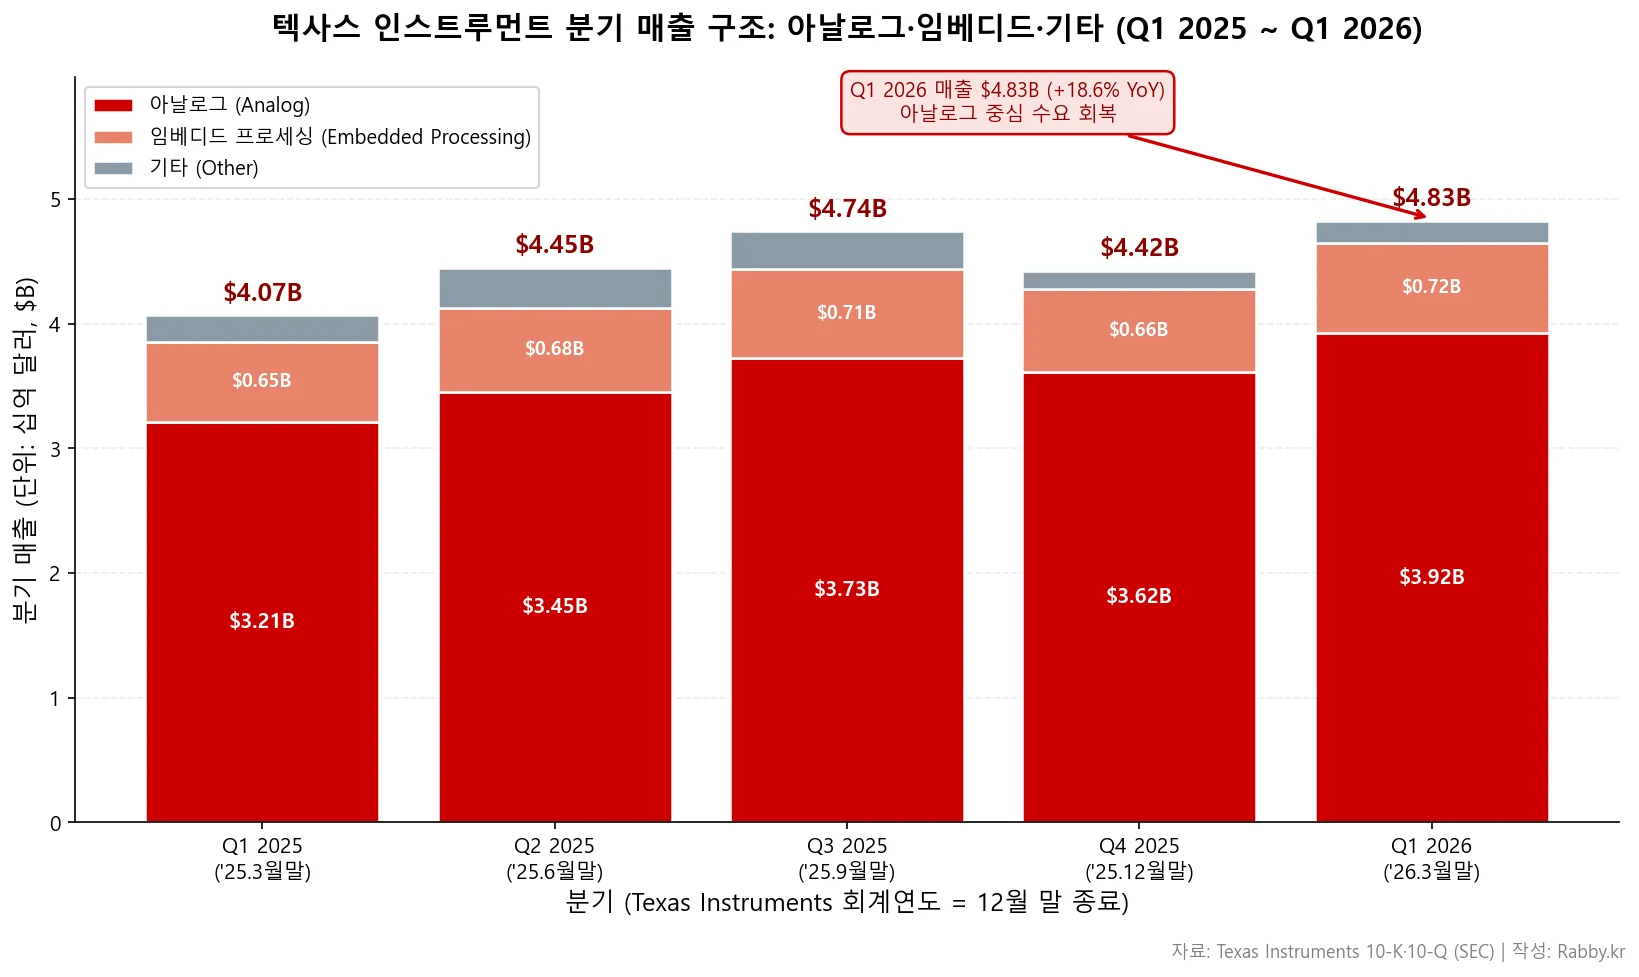
Q1 2026 매출 $4,825M은 전년 동기 $4,069M 대비 약 18.6% 증가한 수치로, 10-K MD&A는 이를 “아날로그 중심의 수요 회복”으로 설명합니다.
5-2. 연간 요약 (FY2025 vs FY2024, 단위: 백만 달러)
| 항목 | FY2025 | FY2024 | 증감 |
|---|---|---|---|
| 매출 | 17,682 | 15,641 | +13.0% |
| 매출총이익(GP) | 10,083 | 9,094 | +10.9% |
| 매출총이익률(GM) | 57.0% | 58.1% | −1.1%p |
| 영업이익 | 6,023 | 5,465 | +10.2% |
| 영업이익률 | 34.1% | 34.9% | −0.8%p |
| 순이익 | 5,001 | 4,799 | +4.2% |
| 희석 EPS($) | 5.45 | 5.20 | +4.8% |
매출이 13% 늘었는데 GM은 오히려 1.1%p 하락했습니다. 10-K는 그 원인을 “계획된 생산능력 확장에 따른 제조원가 증가”라고 명시합니다. 즉 신규 300mm 팹의 감가상각비가 가동률 회복 효과를 일부 상쇄한 결과입니다.
5-3. 세그먼트별 수익성 (FY2025)
| 세그먼트 | 매출 | 영업이익 | 영업이익률 |
|---|---|---|---|
| Analog | 14,006 | 5,412 | 38.6% |
| Embedded Processing | 2,697 | 304 | 11.3% |
| Other | 979 | 307* | 31.4% |
*Other 영업이익에는 구조조정 비용/기타가 포함됩니다.
아날로그(38.6%)와 임베디드(11.3%)의 영업이익률 격차가 큽니다. 10-K는 임베디드의 낮은 마진을 리하이(LFAB) 팹의 초기 램프 비용으로 설명하며, 이 팹이 본격 가동되면 임베디드 마진에 불균형하게 기여할 것이라고 밝힙니다.
5-4. 수익성 추이와 현금흐름
| 지표 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 |
|---|---|---|---|---|---|
| 매출총이익률(GM) | 56.8% | 57.9% | 57.4% | 55.9% | 58.0% |
| 영업이익률 | 32.5% | 35.1% | 35.1% | 33.3% | 37.5% |
| 순이익(백만$) | 1,179 | 1,295 | 1,364 | 1,163 | 1,545 |
| 희석 EPS($) | 1.28 | 1.41 | 1.48 | ~1.27 | 1.68 |
Q4 2025 희석 EPS는 연간 $5.45에서 9개월 누계 $4.18을 차감한 역산치(~$1.27)입니다.
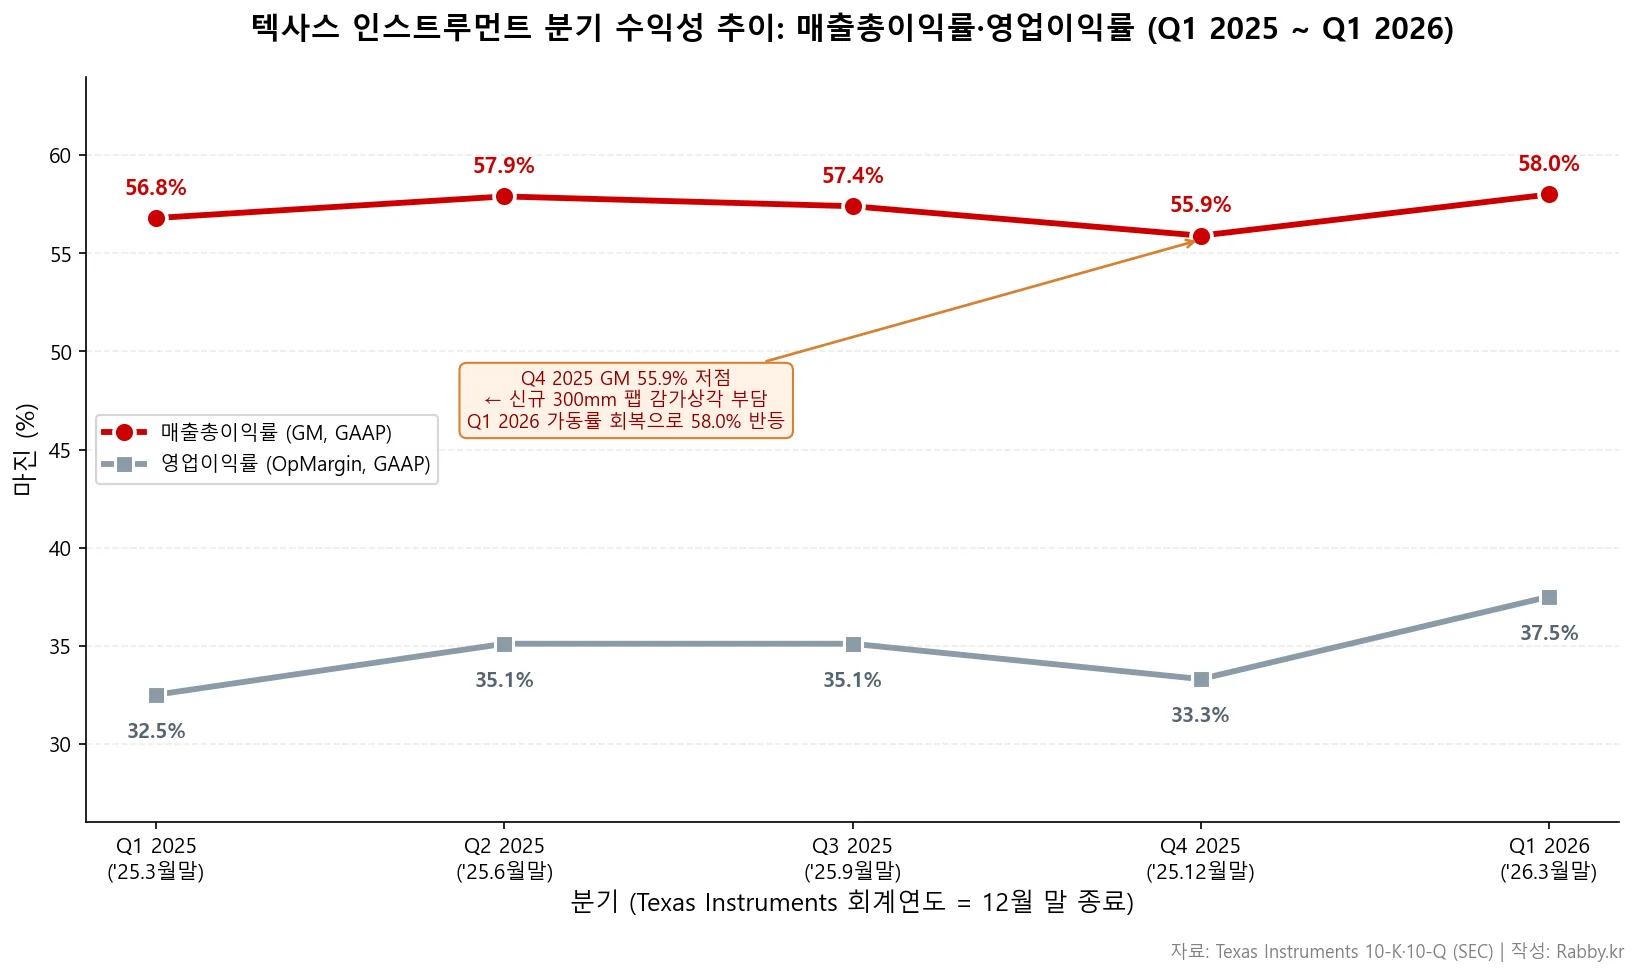
자유현금흐름(FCF) 회복이 FY2025의 가장 큰 재무 변화입니다. 회사가 정의하는 FCF(영업현금흐름 − CapEx + CHIPS Act 인센티브)는 다음과 같이 움직였습니다.
| 항목 | FY2025 | FY2024 |
|---|---|---|
| 영업현금흐름(GAAP) | 7,153 | 6,318 |
| CapEx | (4,550) | (4,820) |
| CHIPS Act 인센티브 수령 | 335 | — |
| 자유현금흐름(non-GAAP) | 2,938 | 1,498 |
| FCF / 매출 | 16.6% | 9.6% |
영업현금흐름은 매출의 40.5%에 달했고, CapEx가 정점을 지나면서 FCF 마진이 1년 만에 9.6%에서 16.6%로 거의 두 배가 됐습니다. 회사는 “6년에 걸친 고투자 사이클의 막바지에 있다”며 2026년 CapEx를 약 $2~3B으로 제시했습니다(FY2025 $4.55B에서 대폭 감소).
주주환원도 공격적입니다. FY2025에 배당 $5.00B과 자사주 매입 $1.48B(850만 주)으로 총 $6.48B을 환원했고, 배당은 22년 연속 증가(2025년 9월 분기배당 4% 인상, 주당 $1.42)했습니다.
6. 최근 주요 사업 진전
- Silicon Labs 인수 발표: 2026년 2월 4일, 텍사스 인스트루먼트는 무선 연결 반도체 기업 Silicon Labs를 주당 $231.00, 총 기업가치 약 $7.5B의 전액 현금 거래로 인수하는 확정 계약을 체결했다고 공시했습니다. 보유 현금과 신규 차입을 합쳐 자금을 조달하며, 규제·주주 승인을 거쳐 2027년 상반기 마무리를 예상합니다. 이는 임베디드 프로세싱의 무선 연결 역량을 보강하는 거래입니다.
- CapEx 사이클 정상화: 6년간 이어진 대규모 300mm 팹 투자가 마무리 국면에 들어서며 2026년 CapEx 가이던스가 $2~3B으로 낮아졌습니다. 회사는 이를 주당 FCF 성장의 다음 동력으로 제시합니다.
- CHIPS Act ITC 35% 상향: 2025년 제정된 OBBBA(One Big Beautiful Bill Act)로 미국 반도체 제조 투자세액공제(ITC)가 25%에서 35%로 상향됐습니다(2025년 말 이후 가동 자산 대상). 회사는 셔먼·리하이의 3개 대형 300mm 팹에 대해 미 상무부와 최대 $1.6B 직접 자금 협약도 맺었습니다(마일스톤 기반).
- 경영진 승계 완료: Haviv Ilan이 2026년 1월 이사회 의장을 겸직하며, 2023년 시작된 CEO 승계가 마무리됐습니다.
- 레거시 팹 정리: 회사는 운영 효율을 위해 남은 150mm 생산 팹 2곳의 폐쇄를 계획했고, 커스텀 ASIC 관련 영업권 손상을 포함해 FY2025에 $117M의 구조조정 비용을 인식했습니다.
7. 주요 리스크 요인
이 텍사스 인스트루먼트 기업 분석에서 빠뜨리면 안 되는 리스크를 10-K Item 1A를 토대로 5개 범주로 정리했습니다.
- 산업·경쟁: 반도체 수요는 본질적으로 시클리컬해 급격한 증감을 반복합니다. 10-K는 중국이 정책·투자로 자국 반도체 산업을 키우며 경쟁이 격화될 수 있다고 명시합니다. 기술·가격 경쟁이 마진과 사업 기회에 압박을 줄 수 있습니다.
- 규제·정책: 미국과 중국의 지정학적 긴장, 관세, 수출입 제한이 사업에 직접 영향을 줍니다. 중국으로 출하되는 제품이 매출의 약 50%인 만큼 무역 조치 노출이 큽니다. 또한 CHIPS Act·OBBBA 혜택은 마일스톤·준수 조건에 묶여 있어 클로백(환수) 가능성이 있습니다.
- 공급망·제조: 자체 제조 비중이 높지만 일부 웨이퍼 가공·조립·테스트는 외주하며, 핵심 소재는 제한된 지역에서 조달됩니다. 신규 팹의 적기 가동과 투자 회수가 결과에 영향을 줄 수 있습니다.
- 실행: 6년 고투자 이후의 회수 속도, Silicon Labs 인수 통합, 리하이 등 신규 팹의 가동률 상승이 마진 회복의 변수입니다. 전략·조직 변화가 기대만큼 실현되지 않을 수 있습니다.
- 재무: 가동률·감가상각 변동에 따라 분기 마진이 출렁일 수 있고, 환율·유효세율 변동(OBBBA·해외 세제 영향)이 순이익에 작용합니다.
8. 참고 자료
1차 소스
- Texas Instruments FY2025 Form 10-K (SEC EDGAR) — 2026-02-06 제출
- Texas Instruments Q1 2026 Form 10-Q (SEC EDGAR) — 2026-04-24 제출
- Texas Instruments 투자자 관계(IR) 페이지
데이터 출처: 매출·세그먼트·마진·현금흐름 수치는 모두 위 SEC 공시(10-K·10-Q)에서 추출했으며, 분기 차트는 공개 데이터를 기반으로 Rabby.kr가 직접 제작했습니다.
관련 기업 분석
- 마이크론(MU) 기업 분석 2026 — 메모리 반도체 사이클
- ASML 기업 분석 2026 — 반도체 노광 장비
- AMD 기업 분석 2026 — 데이터센터·AI 반도체
9. 용어 정리
| 용어 | 뜻 |
|---|---|
| Analog(아날로그) | 소리·온도·전력 등 실세계 신호를 증폭·변환·관리하는 반도체 |
| Embedded Processing | 전자기기의 특정 작업을 처리하는 “두뇌” 칩(MCU·프로세서 등) |
| Power / Signal Chain | 아날로그 세그먼트의 두 제품 라인(전력 관리 / 신호 처리) |
| MCU(마이크로컨트롤러) | 프로세서·메모리·주변장치를 한 칩에 담아 특정 작업을 제어하는 소형 시스템 |
| ASIC | 특정 고객·용도에 맞춘 주문형 반도체(Application-Specific Integrated Circuit) |
| DLP® | 고화질 영상 투사용 디지털 광 처리 기술 |
| 300mm / 200mm 웨이퍼 | 칩을 찍어내는 실리콘 원판 크기. 300mm가 칩당 원가가 약 40% 저렴 |
| GM(매출총이익률) | 매출총이익 ÷ 매출. Gross Margin |
| 영업이익률 | 영업이익 ÷ 매출 |
| FCF(자유현금흐름) | TI 정의 = 영업현금흐름 − CapEx + CHIPS Act 인센티브 (non-GAAP) |
| CapEx | 설비·장비 등 자본적 지출(Capital Expenditure) |
| CHIPS Act / ITC | 미국 반도체 제조 지원법과 그에 따른 투자세액공제(Investment Tax Credit) |
| OBBBA | 2025년 제정된 미국 세제 법안. 반도체 제조 ITC를 25%→35%로 상향 |
| GAAP / Non-GAAP | 미국 회계기준 / 그에 따르지 않는 보충 지표 |
| YoY / QoQ | 전년 동기 대비 / 전분기 대비 증감 |
| EPS | 주당순이익(Earnings Per Share) |
| 클로백(clawback) | 보조금·세제 혜택 조건 미충족 시 정부가 환수하는 권리 |
면책 조항: 본 글은 텍사스 인스트루먼트의 공개 공시 자료를 정리한 정보 제공 목적의 콘텐츠이며, 투자 판단을 위한 조언이 아닙니다. 특정 종목의 매수·매도나 투자 결정에 대한 책임은 투자자 본인에게 있습니다. 모든 수치는 작성 시점의 SEC 공시 기준이며, 최신 정보는 회사 공식 IR과 SEC 공시를 직접 확인하시기 바랍니다. 자세한 내용은 이용약관·면책조항을 참고하세요.