마스터카드(Mastercard, NYSE: MA)는 흔히 비자와 한 묶음으로 “결제 네트워크 통행료 사업”이라 불린다. 절반은 맞고 절반은 아니다. 마스터카드의 실적을 뜯어보면, 카드 거래가 지날 때마다 받는 통행료(결제 네트워크) 못지않게 빠르게 커지는 두 번째 엔진이 있다. 바로 마스터카드 부가서비스(value-added services and solutions)다.
이 글은 마스터카드의 FY2025 연차보고서(SEC Form 10-K)와 2026년 1분기 분기보고서(10-Q)를 1차 소스로 읽어, 마스터카드가 돈을 버는 두 축(결제 네트워크·부가서비스)과 국경 간 거래 엔진, 그리고 비자와 어떻게 다른지를 해부한다. 뉴스 해석이 아니라 공시 원문 기반의 기업 레퍼런스가 목적이다.
구조부터 한 문단으로 요약하면 이렇다. 마스터카드의 실적은 자사 브랜드 카드로 결제된 총 거래액(GDV)과 처리 건수(switched transactions)라는 통행료 기반에 묶여 있지만, FY2025 매출 성장의 상당 부분은 결제 네트워크(+12%)보다 두 배 가까이 빠르게 큰 마스터카드 부가서비스(+23%)에서 나왔다. 10-K Item 1A(위험 요인)가 가장 비중 있게 다루는 리스크는 (1) 각국의 인터체인지 규제·라우팅 의무화와 (2) 미국 가맹점 집단소송(opt-out 가맹점 청구를 포함한 인터체인지 소송)이다. 마스터카드는 신용위험을 직접 보유하지 않는 네트워크라, 같은 “금융주”로 묶이는 은행과는 손익 구조가 근본적으로 다르다.
1. 회사 개요와 미션
마스터카드(Mastercard Incorporated)는 1966년 여러 은행이 뭉친 ‘인터뱅크 카드 협회(Interbank Card Association)’에서 출발해, ‘마스터 차지’를 거쳐 오늘의 마스터카드가 된 글로벌 결제·기술 기업이다. 2006년 5월 뉴욕증권거래소에 상장했으며, 본사는 미국 뉴욕주 퍼체이스(Purchase)에, 핵심 기술·운영 센터는 미주리주 오팰런(O’Fallon)에 있다.
- 티커: NYSE: MA (CIK 0001141391)
- 회계연도: 12월 31일 종료(비자가 9월 말인 것과 달리 일반적인 역년 기준)
- CEO: Michael Miebach(마이클 미바흐, 사장 겸 CEO, 2021년 1월 취임)
- 직원 수: 약 39,800명(2025년 12월 31일 기준). 약 70%가 미국 외 90개 이상 국가에서 근무하며, 별도로 약 6,000명의 임시 인력 활용
마스터카드는 스스로를 “글로벌 결제 산업의 기술 기업”으로 규정한다. 10-K에 따르면 마스터카드는 150개 이상의 통화와 220개 이상의 국가·지역에서 거래를 인증·청산·결제(switch)하며, 자사 브랜드(Mastercard·Maestro·Cirrus) 카드 거래의 70% 이상을 직접 처리한다.
핵심은 마스터카드가 카드를 발급하지도, 카드 한도를 빌려주지도 않는다는 점이다. 카드 발급과 신용한도 부여는 은행(발급사)이 맡고, 가맹점 모집은 매입사(acquirer)가 맡는다. 마스터카드는 그 사이에서 거래를 처리하는 네트워크를 운영하고 수수료를 받으며, 그 위에 보안·데이터·인증 같은 부가서비스를 얹어 판다. 이 두 축을 나눠 보는 것이 마스터카드의 모든 숫자를 이해하는 출발점이다.
2. 사업 구조: 결제 네트워크와 부가서비스
마스터카드는 회계상 단일 영업 부문(single operating segment)으로 보고하지만, 순매출(net revenue)을 두 개 카테고리로 나눠 공시한다. 비자가 순매출을 4개 카테고리(서비스·데이터 처리·국경 간·기타)로 쪼개는 것과 달리, 마스터카드는 훨씬 단순하게 ‘결제 네트워크’와 ‘부가서비스’로만 구분한다. 그런데 바로 이 두 번째 항목의 성장 속도가 마스터카드의 색깔을 결정한다.
| 매출 카테고리 | 무엇으로 버는가 | 주요 동인 |
|---|---|---|
| Payment network(결제 네트워크) | GDV(총 거래액) 기반 수수료 + 스위칭·네트워크 서비스 | 국내·국경 간 거래액, 처리 건수 |
| Value-added services and solutions(부가서비스) | 보안·소비자 참여·데이터 인사이트·디지털·인증·게이트웨이·오픈파이낸스 | 보안 솔루션·인증·데이터·컨설팅 수요 |
마스터카드의 매출은 발급사·가맹점에 지급하는 리베이트·인센티브(rebates and incentives)를 차감한 순액이다. FY2025 결제 네트워크 순매출에는 고객에게 지급된 리베이트·인센티브 $20,522M이 이미 차감돼 있는데, 이 금액이 전년 대비 +16% 늘었다. 즉 통행료 총액은 계속 커지지만, 그중 상당 부분이 발급사·가맹점 유인으로 되돌아간다는 뜻이다. ‘총 거래량 성장 ≠ 순매출 성장’이라는 점이 마스터카드 표를 읽을 때 첫 번째 함정이다.
지역별로 보면 마스터카드는 미국 단독이 아니라 아메리카(미국·캐나다·중남미)와 그 외 지역(아시아태평양·유럽·중동·아프리카, APEMEA)으로 매출을 공시한다. FY2025 순매출은 아메리카 $14,044M(42.8%), APEMEA $18,747M(57.2%)로 미국 밖 비중이 절반을 크게 넘는다. 미국을 제외하면 어느 한 나라도 순매출의 10%를 넘지 않으며, 5대 고객이 순매출의 약 21%($6.9B)를 차지한다.
3. 결제 상품과 처리 인프라
마스터카드의 제품은 ‘카드 한 장’이 아니라 거래를 처리하는 네트워크와 그 위에 얹는 서비스 묶음이다.
결제 네트워크(스위칭): 발급사와 매입사를 연결해 거래를 인증(authorization)·청산(clearing)·결제(settlement)한다. 마스터카드의 네트워크는 중앙집중형이 아니라 분산형(peer-to-peer) 구조로, 각 거래에 실시간으로 사기 스코어링·토큰화 같은 서비스를 붙여 지능형 라우팅을 수행한다. 발급국과 결제국이 다르면 국경 간(cross-border) 거래, 같으면 국내(domestic) 거래로 구분한다. 마스터카드는 자사·마에스트로 브랜드 거래의 70% 이상, 국경 간 거래는 사실상 전부를 직접 처리한다.
부가서비스(value-added services and solutions): 마스터카드가 통행료 사업자를 넘어서는 지점이다. 주요 구성은 다음과 같다.
- 보안 솔루션(Security Solutions): 사기 방지·리스크 관리. 2024년 인수한 사이버 위협 인텔리전스 기업 리코디드 퓨처(Recorded Future)를 결합한 ‘Mastercard Threat Intelligence’ 포함
- 소비자 획득·참여(Consumer Acquisition & Engagement): 로열티·리워드·마케팅 서비스
- 비즈니스·시장 인사이트(Business & Market Insights): 데이터 분석·컨설팅
- 디지털·인증(Digital & Authentication): 토큰화·본인 인증, 에이전틱(agentic) 인터페이스 대응
- 처리·게이트웨이(Processing & Gateway) 및 기타: ACH 배치·실시간 계좌 기반 결제(오픈파이낸스 포함)
마스터카드는 차세대 영역으로 에이전틱 커머스(AI 에이전트 결제), 스테이블코인, 오픈파이낸스를 10-K에서 직접 언급하며 투자 중임을 밝혔다(6장 참조). 부가서비스는 거래량과 부분적으로 독립된 성장원이라, 결제 네트워크가 경기·거래량에 눌릴 때 완충 역할을 한다.
4. 4자 모델과 인센티브 구조
마스터카드를 은행이나 카드 발급사와 구분 짓는 결정적 차이가 바로 4자 모델(four-party model)과 신용위험 미보유다.
4자 모델의 참여자:
1. 카드 소지자(account holder) — 결제하는 소비자
2. 발급사(issuer) — 카드를 발행하고 신용한도·대손 위험을 지는 은행
3. 매입사(acquirer) — 가맹점을 모집하고 결제를 수납하는 금융기관
4. 마스터카드(network) — 발급사와 매입사를 연결해 거래를 처리하는 네트워크
이 구조에서 소비자가 갚지 못한 카드 대금의 위험은 발급 은행이 진다. 마스터카드는 거래가 지나갈 때마다 네트워크 이용료를 받을 뿐, 대출 자산도 대손충당금도 없다. 이것이 마스터카드를 ‘통행료(toll booth)’ 사업으로 부르는 이유이자, 같은 결제 산업이라도 카드를 직접 발급하고 대출까지 하는 3자(three-party) 사업자(예: 아메리칸 익스프레스)나 JP모건 같은 상업은행과 손익 구조가 근본적으로 다른 지점이다. 은행의 핵심 지표가 순이자마진(NIM)·대손충당금·CET1 자본비율이라면, 마스터카드의 핵심은 GDV·처리 건수·국경 간 거래·부가서비스 성장률이다.
인터체인지(interchange)와 인센티브의 구분도 중요하다. 흔히 혼동하지만, 인터체인지 수수료는 매입사가 발급사에 내는 돈으로 마스터카드의 매출이 아니다(마스터카드는 인터체인지로 수익을 얻지 않으며 기준 요율만 설정한다고 10-K에 명시). 마스터카드의 실제 매출은 발급사·매입사 양쪽에서 받는 네트워크 수수료다. 한편 리베이트·인센티브는 마스터카드가 거래량을 늘리기 위해 발급사·가맹점에 지급하는 돈으로, 매출에서 차감된다. 경쟁이 치열해지거나 대형 계약이 갱신되면 인센티브가 늘어 순매출 성장률이 총 거래량 성장률보다 눌린다.
5. FY2025 실적과 결제액·국경 간 거래
마스터카드의 FY2025(2025년 12월 31일 종료) 실적을 매출 구조부터 수익성, 운영 볼륨 순으로 본다. 이 장의 핵심은 마스터카드 부가서비스가 결제 네트워크보다 빠르게 커지며 매출 믹스를 바꾸고 있다는 점이다.
5-1. 순매출 구조 (FY2023~FY2025)
(단위: 백만 달러, %는 전년 대비)
| 매출 카테고리 | FY2023 | FY2024 | FY2025 | FY25 YoY |
|---|---|---|---|---|
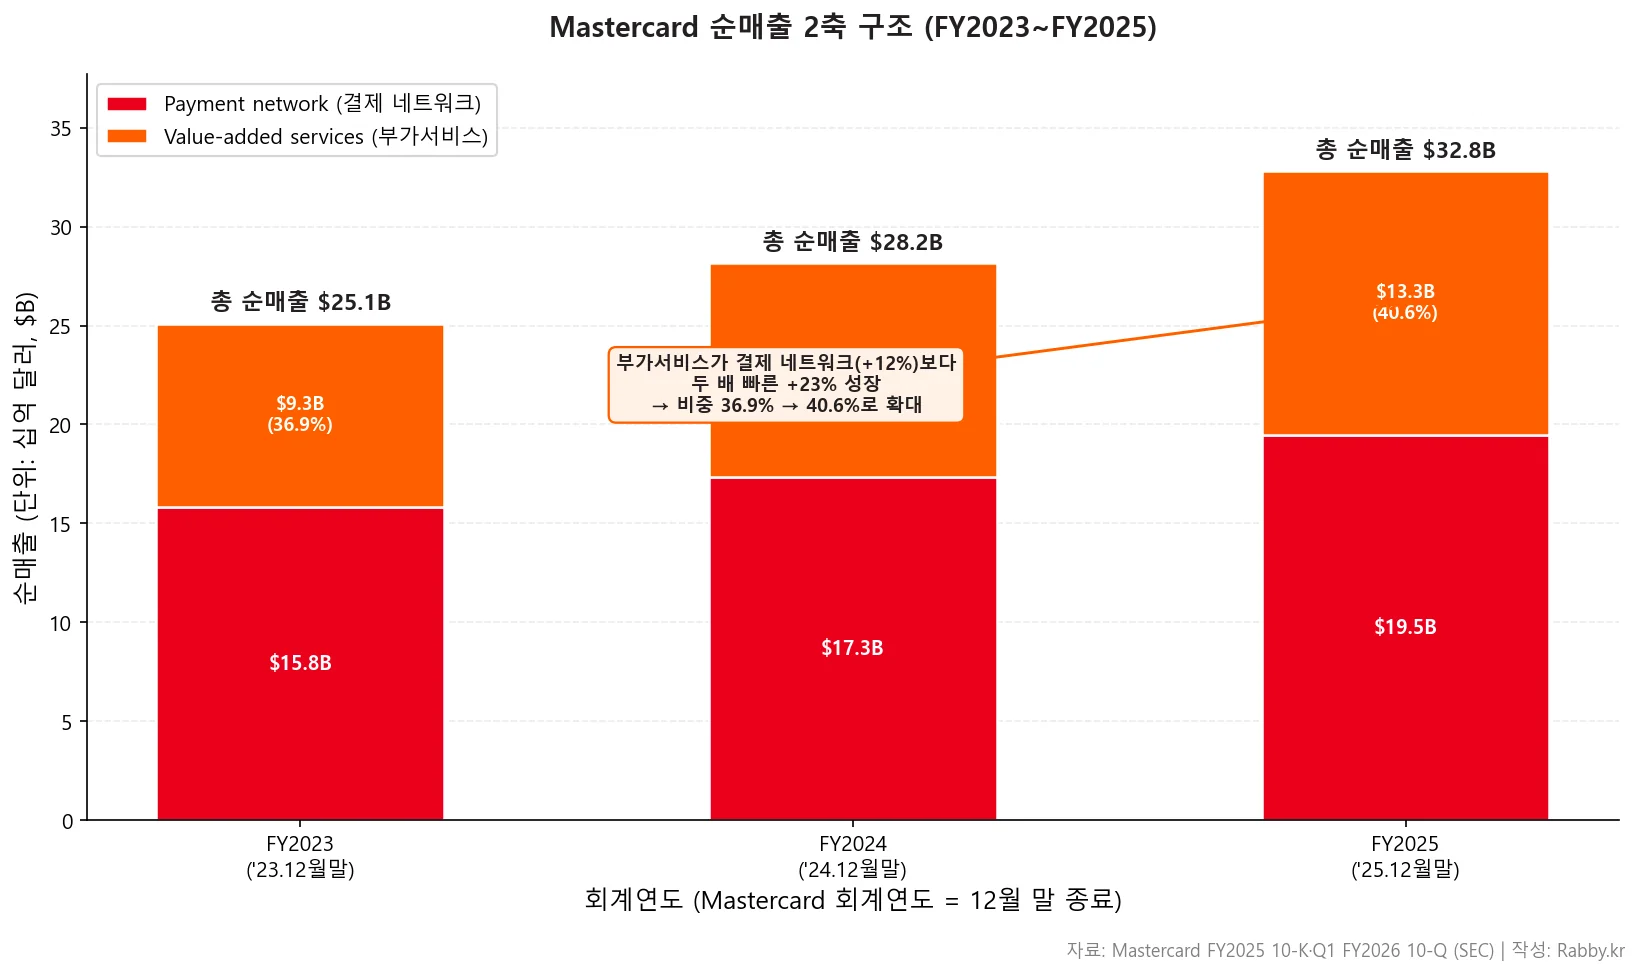
| Payment network(결제 네트워크) | 15,824 | 17,335 | 19,476 | +12% |
| Value-added services and solutions(부가서비스) | 9,274 | 10,832 | 13,315 | +23% |
| 총 순매출(net revenue) | 25,098 | 28,167 | 32,791 | +16% |
FY2025 순매출은 $32.8B으로 +16% 성장했다(통화 중립 기준 +15%). 눈여겨볼 대목은 부가서비스가 +23%로 결제 네트워크(+12%)의 거의 두 배 속도로 큰 점이다. 그 결과 부가서비스가 순매출에서 차지하는 비중은 FY2023 36.9% → FY2024 38.5% → FY2025 40.6%로 매년 올랐다. 마스터카드가 순수 통행료 네트워크에서 ‘네트워크 + 서비스’ 기업으로 서서히 이동하고 있음을 보여주는 숫자다. 부가서비스 성장에는 2024년 인수(Acquisitions)가 순매출 성장에 약 1%p 기여했다.
5-2. 수익성: 마진은 오히려 확대됐다
마스터카드의 FY2025 수익성은 비자와 흥미로운 대조를 이룬다.
| 항목 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| 순매출 | 25,098 | 28,167 | 32,791 |
| 영업비용(GAAP) | 11,090 | 12,585 | 13,894 |
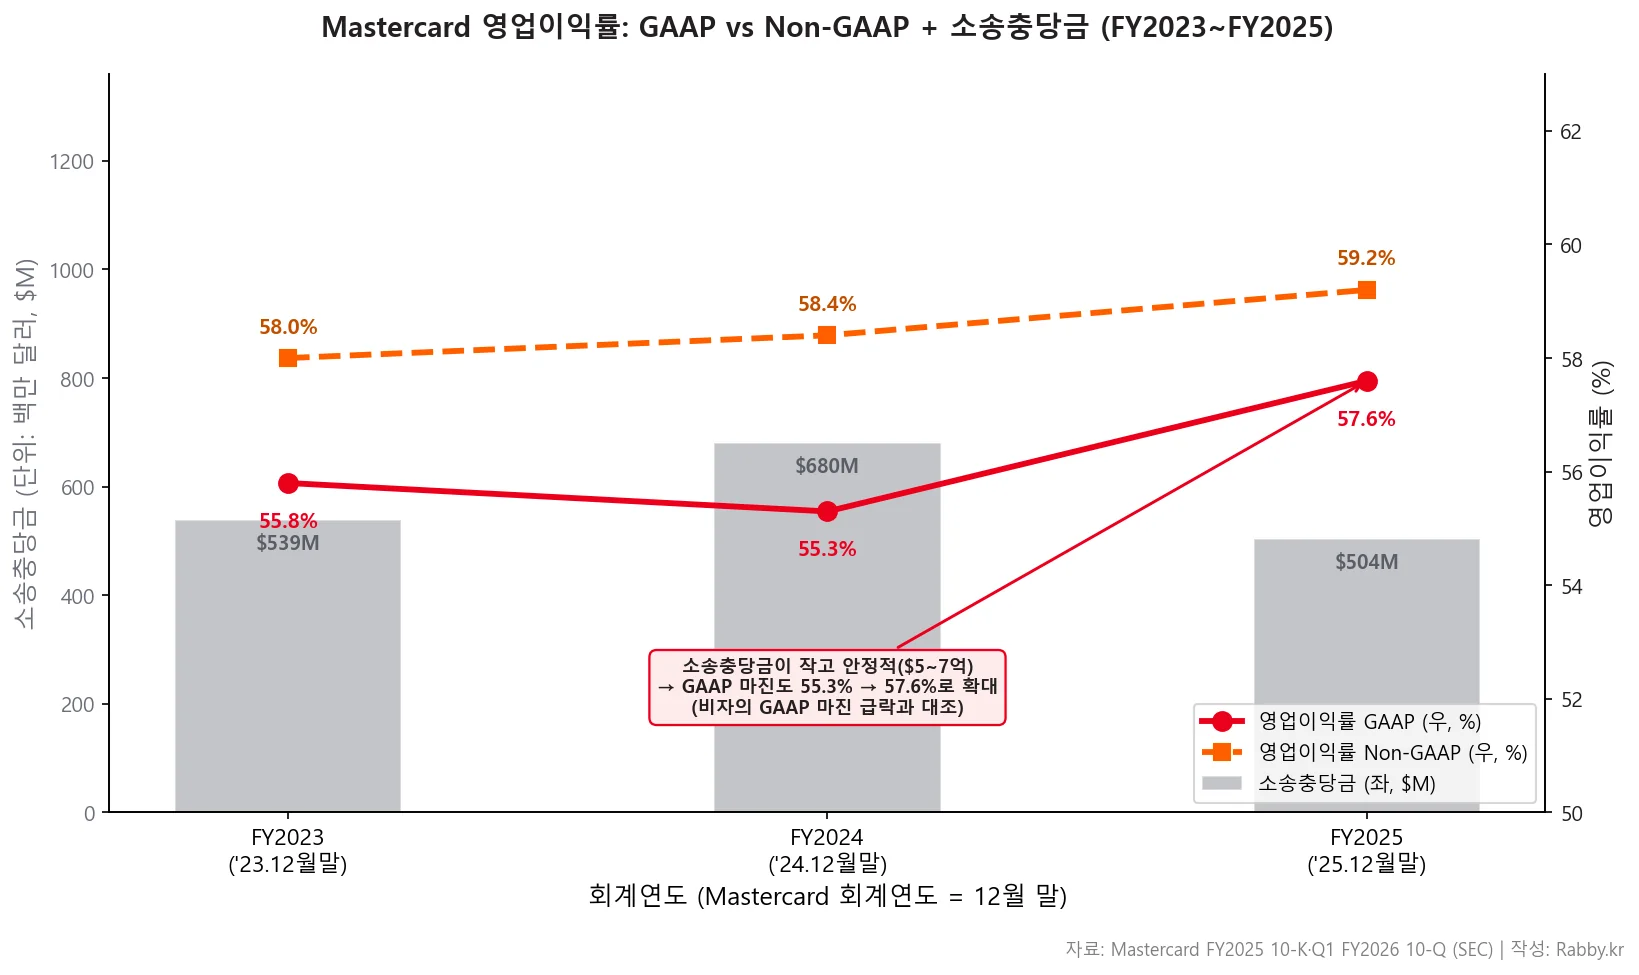
| — 이 중 소송충당금 | 539 | 680 | 504 |
| — 이 중 구조조정 비용 | — | 190 | — |
| 영업이익(GAAP) | 14,008 | 15,582 | 18,897 |
| 영업이익률(GAAP) | 55.8% | 55.3% | 57.6% |
| 영업이익률(Non-GAAP 조정) | 58.0% | 58.4% | 59.2% |
| 순이익(GAAP) | 11,195 | 12,874 | 14,968 |
| 희석 EPS(GAAP) | $11.83 | $13.89 | $16.52 |
| 순이익(Non-GAAP 조정) | 11,607 | 13,541 | 15,415 |
| 희석 EPS(Non-GAAP 조정) | $12.26 | $14.60 | $17.01 |
같은 시기 비자의 GAAP 영업이익률이 인터체인지 소송충당금 급증($2.56B)으로 60%까지 눌린 것과 달리, 마스터카드는 GAAP 영업이익률이 FY2024 55.3%에서 FY2025 57.6%로 오히려 2.3%p 확대됐다. 마스터카드도 매년 인터체인지 관련 소송충당금을 쌓지만(FY2023 $539M → FY2024 $680M → FY2025 $504M) 그 규모가 작고 안정적이라, GAAP와 Non-GAAP 영업이익률의 격차가 1.6~3.1%p로 좁다. 즉 액면(GAAP) 숫자를 그대로 봐도 오독 위험이 크지 않다는 점이 비자와 다르다.
한 가지 유의점은 유효세율이다. FY2025 GAAP 유효세율은 19.4%로 전년 15.6%에서 3.8%p 올랐는데, 마스터카드는 그 원인으로 싱가포르 사업의 세효과 변화(2025년 발효된 15% 글로벌 최저한세, Pillar 2)와 이익의 지역 믹스 변화를 들었다. 그럼에도 GAAP 순이익은 +16%, 희석 EPS는 +19% 성장했다. 순이익률(GAAP)은 45.6%였다.
5-3. 운영 볼륨 — 마스터카드를 움직이는 세 엔진
마스터카드 결제 네트워크의 본질은 결국 얼마나 많은 거래액이, 얼마나 많은 건수로, 얼마나 국경을 넘어 지나가느냐다. FY2025 핵심 운영 지표는 다음과 같다.
| 운영 지표 | FY2025 | YoY(로컬 통화 기준) |
|---|---|---|
| 총 거래액(Gross Dollar Volume, GDV) | $10.6T | +9% |
| 국경 간 거래액 성장(cross-border volume) | — | +15% |
| 처리 건수(switched transactions) | 175.5B | +10% |
세 엔진 중 국경 간 거래(+15%)가 가장 빠르게 성장했다. 국경 간 거래는 환전 수수료가 붙는 고마진 매출이라, 해외여행·국경 간 이커머스가 회복될수록 마스터카드 수익성에 직접 기여한다. 다만 이 엔진은 그만큼 글로벌 경기·여행 수요·환율 변동성에 노출돼 있다는 양면성을 가진다. GDV는 구매액(purchase volume)과 현금 인출액(cash volume)을 합한 지표로, 마스터카드는 환율 영향을 제거한 로컬 통화 기준 성장률을 함께 공시한다.
5-4. FY2026 1분기 (최신 분기)
마스터카드의 FY2026는 두 자릿수 성장으로 출발했다(2026년 3월 31일 종료 분기).
| 항목 | Q1 FY25 | Q1 FY26 | YoY |
|---|---|---|---|
| 결제 네트워크 순매출 | 4,432 | 4,948 | +12% |
| 부가서비스 순매출 | 2,818 | 3,450 | +22% |
| 총 순매출 | 7,250 | 8,398 | +16% |
| 영업이익(GAAP) | 4,149 | 4,907 | +18% |
| — 소송충당금 | 151 | 0 | — |
| 순이익(GAAP) | 3,280 | 3,882 | +18% |
| 희석 EPS(GAAP) | $3.60 | $4.35 | +21% |
Q1 FY26에도 부가서비스(+22%)가 결제 네트워크(+12%)보다 빠르게 컸고, 그 결과 분기 영업이익률은 58.4%로 견조했다. 이번 분기에는 소송충당금 계상이 없었던 점(전년 동기 $151M)도 GAAP 영업이익 증가에 기여했다. 희석 EPS가 +21%로 순이익 증가율(+18%)을 웃돈 것은 자사주 매입으로 주식 수가 줄었기 때문이다(아래 6장). 지역별로는 아메리카 $3,564M, APEMEA $4,834M으로 미국 밖 비중이 여전히 절반을 넘었다.
6. 최근 주요 사업 진전
- 에이전틱 커머스 — Mastercard Agent Pay™: AI 에이전트가 사용자를 대신해 결제하는 프레임워크. 기존 토큰화(Agentic Tokens)·분쟁 관리 역량 위에 구축했으며, 2025년 미국 카드 소지자 전체로 확대, 2026년 초 글로벌 출시 예정
- 스테이블코인·블록체인: 약 130개 크립토 코브랜드 카드 프로그램으로 스테이블코인·크립토 자산 결제를 지원하고, ‘Mastercard Move’ 플랫폼에 스테이블코인 송금을 내장. 2025년 미국의 첫 주요 크립토 입법(GENIUS Act)을 배경으로 언급
- 사이버 보안 — Mastercard Threat Intelligence: 2024년 인수한 리코디드 퓨처(Recorded Future)의 위협 인텔리전스를 결제 네트워크 가시성과 결합해 사기·사이버 공격을 선제 탐지
- 자사주 매입: 2025년 12월 이사회가 $140억 규모 신규 자사주 매입 프로그램을 승인(2024년 12월 $120억에 이어). FY2025에 2,110만 주를 $117억에 매입했고, 2025년 말 잔여 한도는 $175억. 2026년 2월 6일까지 추가로 $11억을 매입해 잔여 한도 $163억
- 배당: 주당 배당은 FY2023 $2.37 → FY2024 $2.74 → FY2025 $3.15로 매년 인상. FY2025 총 배당 지급액은 $28억. 영업활동 현금흐름은 $176억
- 자본 조달: 2025년 2월 총 $12.5억 규모 채권 발행
7. 주요 리스크 요인
마스터카드가 10-K Item 1A에서 밝힌 위험을 5개 범주로 정리한다. 통행료 모델이라 신용위험은 없지만, 규제·소송·시장 접근이 그 자리를 대신하는 구조다.
① 산업·경쟁 리스크: 비자·아메리칸 익스프레스·디스커버·유니온페이 같은 전통 경쟁자뿐 아니라, 핀테크, 디지털 지갑, 계좌 기반 결제(account-based payments)와 실시간 결제망(RTP, 예: 브라질 PIX·인도 UPI·미국 FedNow)이 결제 네트워크를 우회할 수 있다. 마스터카드 스스로 운영하는 계좌 기반 실시간 결제 플랫폼 Vocalink도 있지만, 3자(three-party) 시스템 사업자가 규제 비대칭에서 유리할 수 있다는 점을 위험으로 명시했다. 스테이블코인·크립토(GENIUS Act 이후)와 에이전틱 커머스는 기회이자 동시에 잠재 경쟁 요인이다.
② 규제·정책 리스크: 각국의 인터체인지 요율 규제(미국 데빗 인터체인지 상한을 둘러싼 Regulation II 소송 — 2025년 8~9월 두 연방법원이 상반된 판결을 내려 상한은 소송 중에도 유지), 신용카드로 라우팅 의무를 확대하려는 미국 입법 시도, EU의 인터체인지 상한, 브라질 중앙은행의 결제 스킴 사업자(PSO) 규제(2025년 11월, 정산 보증 확대 요구), 데이터 현지화·AML·경제제재·ESG 공시 의무 등이 비용·사업 모델에 직접 영향을 준다.
③ 시장 접근 차단 리스크: 일부 국가가 자국 결제망(디지털 공공 인프라, DPI)을 키우며 마스터카드의 진입을 제한하거나, 정부 주도 솔루션이 특정 지역에서 사실상 마스터카드를 배제할 수 있다. 데이터 현지화·자국 내 처리 의무화도 국경 간·국내 거래를 잠식할 수 있다.
④ 소송 리스크: 미국 가맹점 인터체인지 집단소송이 최대 현안이다. FY2025 소송충당금 $504M의 상당 부분은 집단소송에서 이탈(opt-out)한 가맹점들의 청구 추정치 변경, 미국 ‘책임 이전(liability shift)’ 소송, ATM 비차별 규칙 관련 부가 수수료 소송에서 발생했다. 미국 반독점 소송은 3배 배상(treble damages) 위험이 있고, 유럽·영국 가맹점 청구도 이어진다. 다만 규모는 비자 대비 작고 분기별 편차가 있어(전년 동기 대비 계상 여부가 달라짐) GAAP 분기 마진 비교 시 주의해야 한다.
⑤ 운영·재무 리스크: 데이터 보안·사이버 침해는 마스터카드의 글로벌 결제 생태계 내 비중 때문에 상시 고조된 위험이다. 특히 Vocalink 실시간 결제망은 영국 규제상 ‘지정 서비스 제공자’로 분류돼 장기 장애 시 영란은행(Bank of England) 개입·평판 리스크가 크다. 이 밖에 환율 변동(해외 매출 6할), 경기·여행 수요 둔화에 따른 거래량 위축이 통행료 매출에 직접 반영된다.
⚠️ 면책 고지: 본 글은 SEC 공시 등 1차 자료에 기반한 정보 제공·기업 레퍼런스 목적이며, 특정 종목에 대한 투자 판단·매수/매도 권유가 아닙니다. 투자의 최종 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고하세요.
8. 참고 자료
1차 소스(공시 원문)
– Mastercard Inc. FY2025 Form 10-K (SEC EDGAR) — 사업 구조·매출 카테고리·운영 볼륨·위험 요인
– Mastercard Inc. Q1 FY2026 Form 10-Q (SEC EDGAR) — 최신 분기 실적
– Mastercard Investor Relations — 분기 실적 발표·보충 자료
데이터 출처: 모든 재무·운영 수치는 위 SEC 공시 원문에서 직접 추출·재계산했다. 차트는 공개 데이터를 바탕으로 자체 제작했다.
함께 보면 좋은 글
– JP모건 기업 분석 — 은행의 NII·NIM·자본 구조 (마스터카드의 ‘통행료 모델’과 은행 손익 구조 대조)
– ISA 계좌·ETF 절세 전략 (서학개미 절세 기본)
– 미국 주식 거래소: NYSE vs 나스닥 (미국 주식 투자 기초)
9. 용어 정리
| 용어 | 설명 |
|---|---|
| 결제 네트워크(payment network) | 발급사·매입사를 연결해 카드 거래를 인증·청산·결제하는 인프라. 마스터카드·비자가 대표 |
| 부가서비스(value-added services and solutions) | 결제 처리 외에 파는 보안·데이터·인증·컨설팅 등 서비스 묶음. 마스터카드 순매출의 두 번째 축 |
| 4자 모델(four-party model) | 카드 소지자·발급사·매입사·네트워크 4주체로 구성된 결제 구조. 신용위험은 발급사가 부담 |
| GDV(Gross Dollar Volume, 총 거래액) | 마스터카드 브랜드 카드로 결제·인출된 거래 금액의 합(구매액 + 현금액). 결제 네트워크 매출의 핵심 동인 |
| switched transactions(처리 건수) | 마스터카드 네트워크에서 인증·청산·결제된 거래 건수 |
| 국경 간 거래(cross-border) | 발급국과 결제국이 다른 거래. 환전 수수료가 붙는 고마진 매출, 여행·이커머스에 민감 |
| 리베이트·인센티브(rebates and incentives) | 거래량 확대를 위해 발급사·가맹점에 지급하는 유인. 순매출 차감 항목 |
| 인터체인지(interchange) | 매입사가 발급사에 내는 수수료. 마스터카드는 기준 요율만 설정(마스터카드 매출 아님) |
| GAAP / Non-GAAP | GAAP=미국 회계기준 실적 / Non-GAAP=일회성 항목(소송충당금·구조조정·투자손익 등) 제외 조정 실적 |
| YoY / QoQ | YoY=전년 동기 대비 / QoQ=전 분기 대비 / ppt=퍼센트포인트 |
| RTP(real-time payments) | 실시간 계좌 간 결제망(PIX·UPI·FedNow 등). 카드망의 잠재 경쟁자 |
| Vocalink | 마스터카드가 운영하는 실시간 계좌 기반 결제망. 영국 규제상 ‘지정 서비스 제공자’ |
| Pillar 2(글로벌 최저한세) | OECD의 15% 글로벌 최저 법인세. 2025년 발효로 마스터카드 유효세율 상승 요인 |
| treble damages(3배 배상) | 미국 반독점 소송에서 인정될 수 있는 3배 손해배상. 인터체인지 집단소송의 위험 요소 |