오라클(Oracle, NYSE: ORCL)은 2026년 들어 서학개미 사이에서 가장 뜨거운 미국주식 중 하나가 됐습니다. 수십 년간 “데이터베이스 회사”로 알려졌던 오라클이 갑자기 AI 클라우드 인프라의 핵심 공급자로 재평가된 배경에는 오라클 OCI(Oracle Cloud Infrastructure)의 폭발적 성장이 있습니다. OCI를 앞세운 클라우드 전환에 힘입어 수주잔고(RPO)가 1년 만에 363% 폭증해 $638B(약 6,380억 달러) 에 이르렀기 때문입니다. 동시에 데이터센터 건설을 위한 설비투자(CapEx)가 한 해 $55.7B로 치솟아 잉여현금흐름(FCF)이 마이너스로 돌아선, 극단적인 성장통도 함께 안고 있습니다.
이 글은 특정 종목을 사라거나 팔라는 글이 아닙니다. 오라클의 사업 구조, 제품 아키텍처, 회계연도 2026(2026년 5월 31일 종료) 실적, 그리고 리스크 요인을 SEC 공시와 공식 IR 자료 같은 1차 소스에 근거해 정리한 기업 레퍼런스입니다. 오라클 OCI와 클라우드 전환을 처음 접하는 분도 사업의 뼈대와 숫자의 맥락을 한 번에 잡을 수 있도록 구성했습니다.
1. 회사 개요와 미션
오라클의 뿌리는 1977년 6월, 래리 엘리슨(Larry Ellison)이 밥 마이너(Bob Miner), 에드 오츠(Ed Oates)와 함께 세운 Software Development Laboratories입니다. 이후 상용 관계형 데이터베이스(RDBMS)를 세계 최초로 상업화하면서 엔터프라이즈 소프트웨어의 표준을 만들었습니다. 현재의 법인 Oracle Corporation은 2005년 델라웨어주에 설립됐습니다.
| 항목 | 내용 |
|---|---|
| 설립 | 1977년 6월 (현 법인 2005년 델라웨어 재설립) |
| 본사 | 미국 텍사스주 오스틴 (약 0.9백만 sqft, 자가 보유) |
| 회계연도 | 6월 1일 시작 ~ 5월 31일 종료 (FY2026 = 2025-06-01 ~ 2026-05-31) |
| 상장 | NYSE: ORCL |
| 회장·CTO | 래리 엘리슨 (Larry Ellison) |
| 공동 CEO | 클레이 마구이르크(Clay Magouyrk), 마이크 시실리아(Mike Sicilia) |
| 직원 수 | 약 162,000명 (2025-05-31 기준, 미국 58,000 / 해외 104,000) |
리더십에 큰 변화가 있었습니다. 2025년 9월 22일, 오라클은 2014년부터 CEO를 맡아온 사프라 캐츠(Safra Catz)를 이사회 부회장(Executive Vice Chair)으로 이동시키고, OCI를 이끌던 클레이 마구이르크와 오라클 인더스트리를 이끌던 마이크 시실리아를 공동 CEO로 승진시켰습니다. 마구이르크는 2014년 아마존웹서비스(AWS)에서 합류해 OCI(Oracle Cloud Infrastructure) 2세대 설계를 주도한 인물입니다. 래리 엘리슨은 회장 겸 최고기술책임자(CTO)로 기술·전략의 중심을 계속 잡고 있습니다.
직원은 사업별로 연구개발(R&D) 약 50,000명, 서비스 37,000명, 영업·마케팅 31,000명, 클라우드 서비스·라이선스 지원 운영 29,000명, 일반관리 12,000명, 하드웨어 3,000명으로 구성됩니다. R&D 인력이 가장 큰 비중을 차지하는, 전형적인 소프트웨어·인프라 기업 구조입니다.
2. 사업 구조: 클라우드와 라이선스, 4개 매출 라인
오라클은 공식적으로 3개 사업(operating segment) 으로 보고합니다. 각각이 단일 영업 세그먼트입니다.
| 사업 | 내용 |
|---|---|
| Cloud and License (클라우드·라이선스) | 클라우드 서비스(OCI·SaaS), 소프트웨어 라이선스, 라이선스 지원 — 오라클 최대 사업 |
| Hardware (하드웨어) | 서버, 스토리지, Exadata 엔지니어드 시스템 등 |
| Services (서비스) | 컨설팅, 고객 지원, 교육 |
다만 실제 실적 발표에서는 위 사업 구분과 별도로, 독자가 이해하기 쉬운 매출 성격별 4개 라인으로 나눠 공시합니다. 이 글의 표·차트도 이 4개 라인을 기준으로 합니다.
| 매출 라인 | 포함 내용 | FY2026 매출 | 비중 |
|---|---|---|---|
| Cloud | OCI(IaaS) + 클라우드 애플리케이션(SaaS) | $33,989M | 50.5% |
| Software | 소프트웨어 라이선스(신규) + 라이선스 지원(유지보수) | $24,541M | 36.4% |
| Hardware | 서버·스토리지·엔지니어드 시스템 | $3,084M | 4.6% |
| Services | 컨설팅·지원·교육 | $5,743M | 8.5% |
| 합계 | $67,357M | 100.0% |
핵심 스토리는 분명합니다. Cloud(클라우드)가 전체 매출의 절반을 처음 넘어섰고, 전통적인 온프레미스 소프트웨어(Software 라인)는 고객이 클라우드로 이전하면서 사실상 정체(-1%) 상태입니다. 오라클은 이 “라이선스 지원 → 클라우드 구독” 이전이 자사 성장의 본질이라고 공시에서 반복적으로 강조합니다.
지역별 매출 (FY2026)
| 지역 | FY2026 매출 | 비중 |
|---|---|---|
| Americas (미주) | $44,478M | 66.0% |
| Europe/Middle East/Africa (EMEA) | $15,297M | 22.7% |
| Asia Pacific (아시아·태평양) | $7,582M | 11.3% |
| 합계 | $67,357M | 100.0% |
3. 제품 아키텍처: OCI 인프라와 SaaS 애플리케이션
오라클의 제품은 크게 인프라 기술과 애플리케이션 기술 두 축으로 나뉩니다.
인프라 기술 (Infrastructure Technologies)
- Oracle Database: 세계에서 가장 널리 쓰이는 상용 데이터베이스. 최신 버전은 AI 기능을 내장한 Oracle AI Database(23ai) 와 Autonomous Database(자율운영 DB)로 진화했습니다.
- MySQL / MySQL HeatWave: 오픈소스 기반 DB와 분석·머신러닝 가속 엔진.
- OCI (Oracle Cloud Infrastructure): 컴퓨트(가상머신·베어메탈·GPU 기반 AI 인프라), 스토리지, 네트워킹, 클라우드 네이티브 서비스를 제공하는 2세대 퍼블릭 클라우드. AI 학습·추론용 대규모 GPU 클러스터가 최근 성장의 엔진입니다.
- 멀티클라우드(Multicloud): 오라클 데이터베이스를 경쟁사 클라우드 안에서 그대로 돌릴 수 있는 Oracle Database@Azure, @AWS, @Google Cloud 서비스. 실적 발표에서 “Oracle Multicloud AI Database가 Q4에 404% 성장해 회사 역사상 가장 빠르게 성장하는 사업”이라고 밝혔습니다.
- Java·미들웨어: 전문 개발자가 가장 많이 쓰는 언어 Java와 개발 도구.
애플리케이션 기술 (Applications Technologies)
- Oracle Cloud Applications (Fusion): ERP(전사적자원관리), HCM(인사), SCM(공급망), CX(고객경험)를 아우르는 SaaS 제품군.
- NetSuite: 중소·중견기업용 클라우드 ERP. 클라우드 컴퓨팅 시대를 연 최초의 클라우드 회사로 평가됩니다.
- Oracle Health: 2022년 인수한 Cerner 기반 병원·진료 관리 시스템. 회사는 Cerner의 환자 관리 시스템을 완전히 새로운 AI 버전으로 교체할 계획을 밝혔습니다.
4. 공급망·고객 구조: GPU 조달과 RPO 집중
오라클의 사업 모델은 최근 1~2년 사이 자본집약적(capital-intensive) 으로 빠르게 변했습니다. AI 클라우드 수요를 맞추기 위해 데이터센터를 직접·임차로 대규모 확충하고 있고, 이 과정에서 공급망과 고객 구조가 과거와 크게 달라졌습니다.
- GPU·칩 공급: OCI의 AI 인프라는 NVIDIA를 비롯한 AI 가속기 공급에 의존합니다. 오라클은 10-K에서 “AI 가속기(GPU 포함) 산업 공급 능력이 빠듯해, 공급 제약을 피하기 위해 때때로 덜 유리한 조건을 수용한다”고 공시했습니다. GPU 공급사로는 NVIDIA 기업 분석에서 다룬 데이터센터 GPU 생태계가 직접 연결됩니다.
- 데이터센터: 상당수 데이터센터를 콜로케이션(임차) 으로 운영하며, 제3자 데이터센터 사업자와 장기 임대 계약을 맺습니다. 본사 하드웨어 제조는 미국 오리건주 힐스보로 공장에서 이뤄집니다.
- 고객 집중도(중요한 뉘앙스): 10-K에 따르면 FY2025·FY2024·FY2023 단일 고객이 전체 매출의 10%를 넘은 경우는 없었습니다. 즉 현재 매출 기준으로는 분산돼 있습니다. 그러나 미래 매출에 해당하는 RPO(수주잔고)는 소수의 대형 AI 계약에 크게 집중돼 있습니다. 회사는 Q3·Q4의 RPO 증가 대부분이 “고객이 GPU 구매를 위해 오라클에 선결제하거나, 고객이 GPU를 직접 공급한 대규모 AI 계약”에서 나왔다고 밝혔습니다.
- 클라우드 경쟁·협력: 오라클은 마이크로소프트 기업 분석의 Azure, 아마존 기업 분석의 AWS와 클라우드 인프라에서 경쟁하는 동시에, 멀티클라우드를 통해 이들 위에서 데이터베이스를 제공하는 협력 관계도 맺고 있습니다.
5. 회계연도 2026 실적: 클라우드 전환과 RPO
오라클 OCI를 비롯한 2026년 실적에서 가장 주목받는 지표는 단연 클라우드 매출 가속과 RPO 폭증입니다. 회계연도 2026(2026년 5월 31일 종료) 전체와 분기별 흐름을 1차 소스 기준으로 정리합니다.
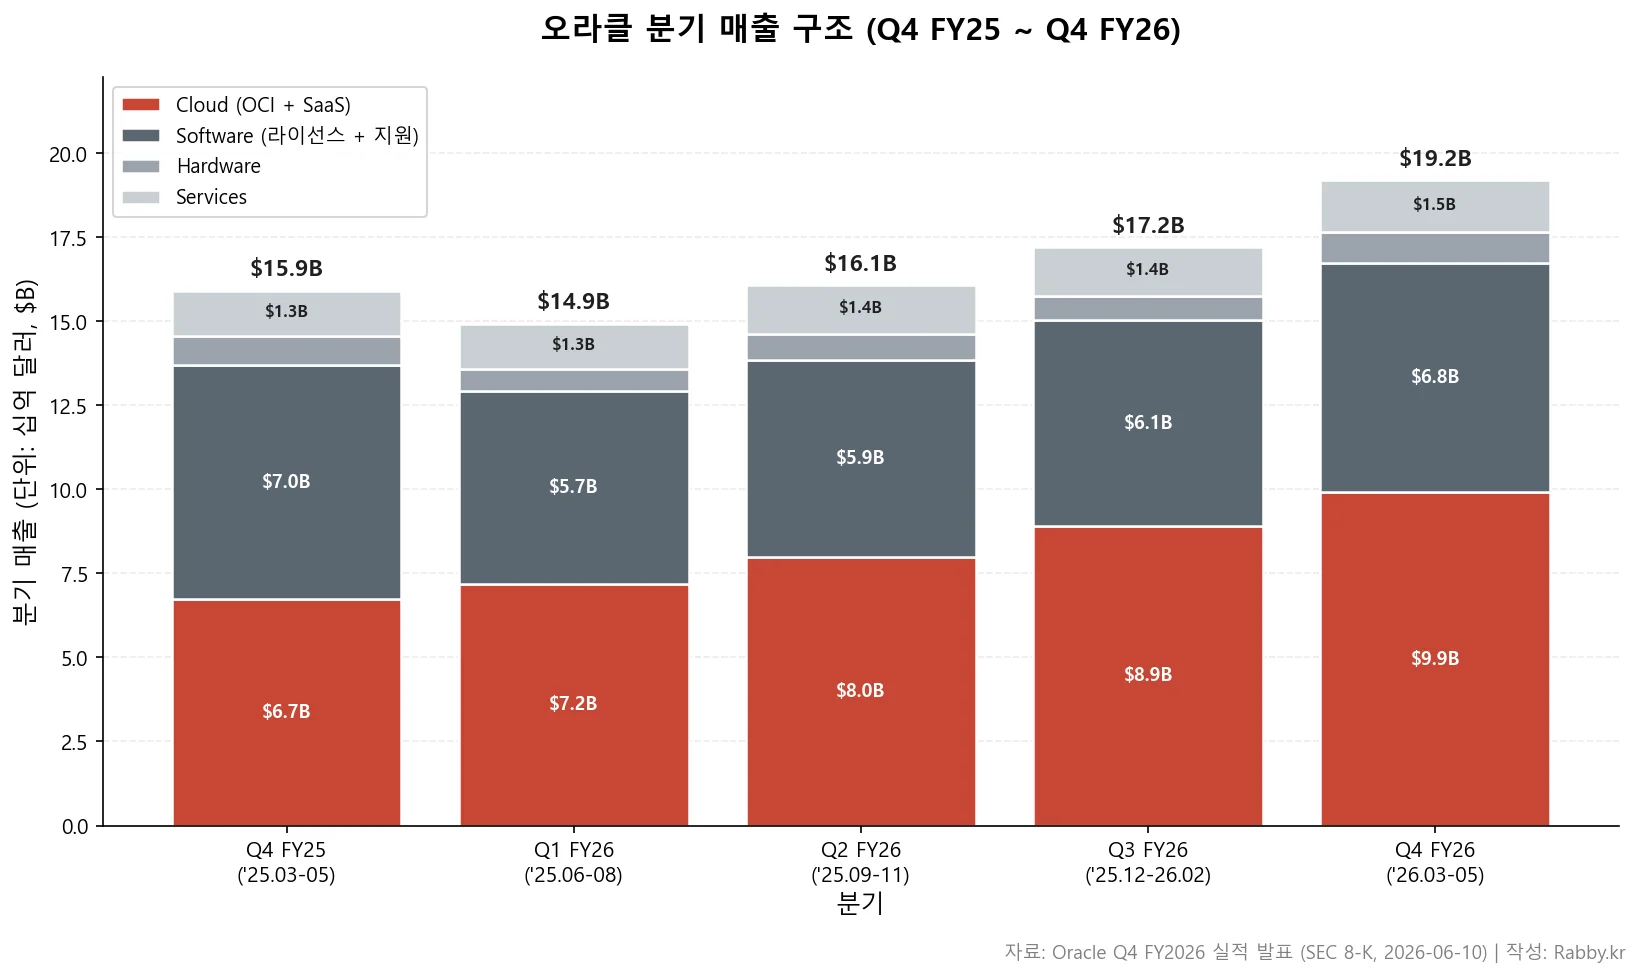
5-1. 분기별 매출 (매출 라인 기준, 5분기)
(단위: 백만 달러)
| 분기 | Cloud | Software | Hardware | Services | 총매출 |
|---|---|---|---|---|---|
| Q4 FY25 | 6,737 | 6,968 | 850 | 1,348 | 15,903 |
| Q1 FY26 | 7,186 | 5,721 | 670 | 1,349 | 14,926 |
| Q2 FY26 | 7,977 | 5,877 | 776 | 1,428 | 16,058 |
| Q3 FY26 | 8,914 | 6,119 | 714 | 1,443 | 17,190 |
| Q4 FY26 | 9,913 | 6,824 | 924 | 1,523 | 19,184 |
Q4 FY26 총매출은 $19.2B로 전년 동기 대비 +21%, 5개 분기 모두 합이 공시 총매출과 일치합니다. 특히 Cloud 라인이 $6.7B → $9.9B로 가파르게 올라온 점이 눈에 띕니다.
5-2. 클라우드 매출 세부 (OCI vs SaaS)
(단위: 백만 달러)
| 분기 | OCI (IaaS) | OCI YoY | 클라우드 앱(SaaS) | SaaS YoY | 총클라우드 |
|---|---|---|---|---|---|
| Q4 FY25 | 2,995 | +52% | 3,742 | +12% | 6,737 |
| Q1 FY26 | 3,347 | +55% | 3,839 | +11% | 7,186 |
| Q2 FY26 | 4,079 | +68% | 3,898 | +11% | 7,977 |
| Q3 FY26 | 4,888 | +84% | 4,026 | +13% | 8,914 |
| Q4 FY26 | 5,787 | +93% | 4,126 | +10% | 9,913 |
이 표가 오라클 성장 스토리의 핵심입니다. 오라클 OCI(IaaS) 성장률이 +52% → +93%로 분기마다 가속하는 반면, 클라우드 애플리케이션(SaaS)은 +10%대로 안정적입니다. 즉 오라클의 폭발적 성장은 AI 데이터센터 인프라(OCI)에서 나오고 있으며, 기존 SaaS는 꾸준한 캐시카우 역할을 합니다.
연간으로 보면 FY2026 OCI(IaaS) 매출은 $18,101M(+77%), 클라우드 앱(SaaS)은 $15,888M(+11%) 입니다.
5-3. 연간 요약 (FY2025 vs FY2026)
(단위: 백만 달러, EPS는 달러)
| 항목 | FY2025 | FY2026 | YoY |
|---|---|---|---|
| 총매출 | 57,399 | 67,357 | +17% |
| Cloud | 24,506 | 33,989 | +39% |
| Software | 24,724 | 24,541 | -1% |
| Hardware | 2,936 | 3,084 | +5% |
| Services | 5,233 | 5,743 | +10% |
| GAAP 영업이익 | 17,678 | 20,606 | +17% |
| Non-GAAP 영업이익 | 25,033 | 28,926 | +16% |
| GAAP 순이익(보통주) | 12,443 | 16,984 | +36% |
| Non-GAAP 순이익(보통주) | 17,284 | 22,234 | +29% |
| GAAP 희석 EPS | 4.34 | 5.83 | +34% |
| Non-GAAP 희석 EPS | 6.03 | 7.63 | +27% |
GAAP 영업이익률은 FY2026 약 31%(20,606 / 67,357), Non-GAAP 영업이익률은 약 43%(28,926 / 67,357)입니다.
[참고] 일회성 투자차익: FY2026 순이익에는 일회성 투자차익이 포함됐습니다. 오라클은 FY2026 중 Ampere 칩 사업과 Bloom Energy 워런트를 매각했고, 이 영향으로 비영업이익(net)이 FY2025 $60M에서 FY2026 $3,547M로 급증했습니다. 회사는 이 투자차익을 제외하면 FY2026 Non-GAAP EPS가 $7.63이 아닌 $6.83(+13%) 이라고 공시했습니다. 또한 2025년 7월 발효된 미국 OBBBA(One, Big, Beautiful Bill Act) 세법 영향으로 FY2026에 순 세금 $933M이 반영됐습니다.
5-4. 수주잔고(RPO) — 2026년의 핵심
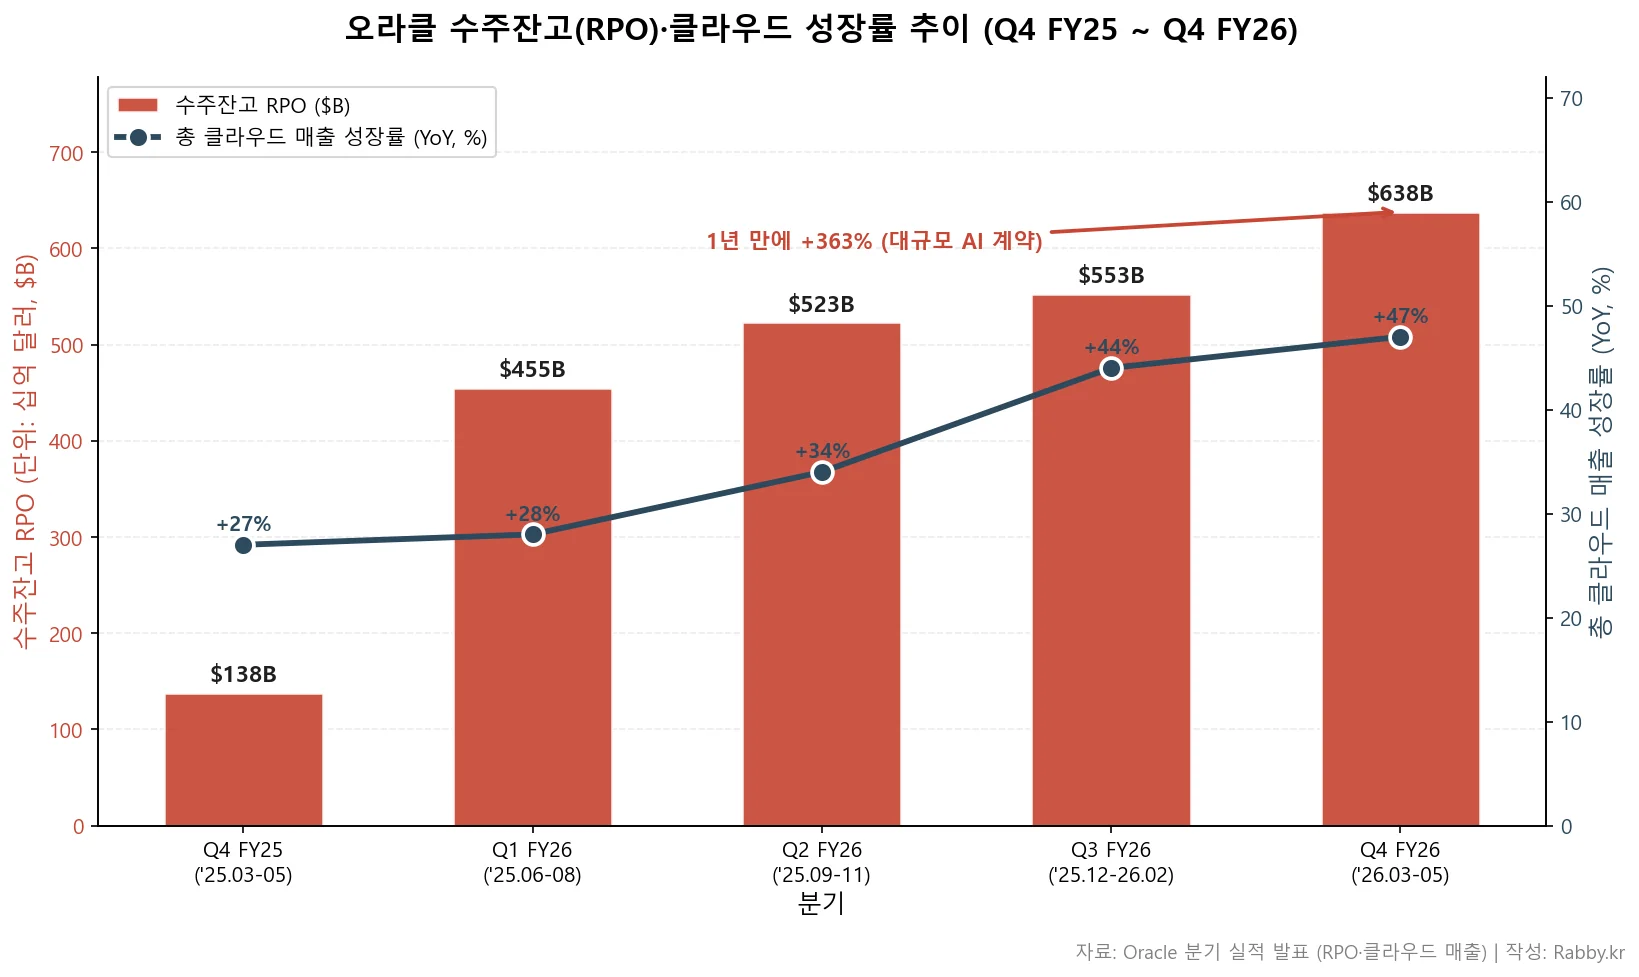
오라클 기업 분석에서 2026년 가장 화제가 된 숫자는 RPO(Remaining Performance Obligations, 잔여 이행 의무) 입니다. RPO는 이미 계약돼 있지만 아직 매출로 인식되지 않은 미래 매출의 총량, 즉 수주잔고를 뜻합니다.
| 분기 | RPO | 비고 |
|---|---|---|
| Q4 FY25 | $138B | 기준점 |
| Q1 FY26 | $455B | 전년 대비 +359% (3개 고객과 4건 수십억 달러 계약) |
| Q2 FY26 | $523B | 전 분기 대비 +$68B |
| Q3 FY26 | $553B | — |
| Q4 FY26 | $638B | 전년 대비 +363%, 전 분기 대비 +$85B |
1년 만에 $138B → $638B로 약 4.6배 늘었습니다. 회사는 이 증가의 대부분이 대규모 AI 인프라 계약에서 나왔으며, “선결제 및 고객 공급 하드웨어 부분이 현재 총 $75B에 달해, 오라클이 AI 데이터센터 구축을 위해 직접 조달해야 하는 자본 규모를 상당히 줄여준다”고 밝혔습니다.
5-5. 현금흐름과 대차대조표 — 성장의 비용
RPO가 폭증하는 동안, 그 수요를 맞추기 위한 설비투자가 현금흐름을 마이너스로 끌어내렸습니다. 이 양면성이 오라클 분석에서 가장 중요한 균형점입니다.
| 항목 (FY2026) | 값 | 전년 |
|---|---|---|
| 영업현금흐름(OCF) | $31,977M (+54%) | $20,821M |
| 설비투자(CapEx) | $55,663M | $21,215M |
| 잉여현금흐름(FCF) | -$23,686M | -$394M |
| 분기 배당 | 주당 $0.50 | $0.50 |
영업현금흐름은 $32.0B로 54% 늘었지만, CapEx가 $55.7B로 두 배 이상 폭증하면서 FCF는 -$23.7B로 깊은 마이너스가 됐습니다. 데이터센터 건설에 돈을 쏟아붓고 있다는 뜻입니다.
대차대조표에도 흔적이 뚜렷합니다 (2026년 5월 31일 기준).
| 항목 | FY2026 | FY2025 |
|---|---|---|
| 현금 및 현금성 자산 | $31,289M | $10,786M |
| 유형자산(PP&E, 순액) | $99,957M | $43,522M |
| 총자산 | $261,759M | $168,361M |
| 차입금(단기+장기) | $129,541M | $92,568M |
| 자기자본 | $43,056M | $20,969M |
유형자산(데이터센터·서버)이 1년 만에 $43.5B → $100.0B로 2배 이상 늘었고, 차입금도 $129.5B로 불어났습니다. 오라클은 FY2026에 부채 $43B·지분 $5B를 조달했으며, FY2027에도 약 $40B를 추가 조달할 계획(기 발표한 $20B 시장가 지분 발행 포함)이라고 밝혔습니다.
6. 최근 주요 사업 진전
- AI 클라우드 인프라 가이던스 상향: 오라클은 Q1 FY2027 가이던스로 총매출 +27~29%, 총 클라우드 매출 +58~64%(USD), Non-GAAP EPS $1.72~$1.76을 제시했습니다. 또한 FY2027 연간 총매출 $90B 목표를 재확인하고, Non-GAAP EPS 가이던스를 $8.05로 상향했습니다.
- 멀티클라우드 AI 데이터베이스 404% 성장: Oracle Database@Azure/AWS/Google Cloud로 제공되는 멀티클라우드 AI 데이터베이스가 Q4에 404% 성장하며 회사 역사상 가장 빠른 성장 사업이 됐습니다.
- Oracle Health AI 전환: 인수한 Cerner 기반 병원 환자 관리 시스템을 완전히 새로운 AI 버전으로 교체할 계획을 공개했고, FY2027 Oracle Health 사업 성장률을 두 자릿수로 끌어올릴 것으로 기대한다고 밝혔습니다.
- 자본 조달 구조 변화: 대규모 AI 계약에서 고객 선결제·고객 공급 하드웨어가 $75B에 달해, 오라클이 직접 조달해야 하는 자본 부담을 일부 덜어주는 구조가 형성됐습니다. 회사는 2026년 역년(calendar year) 중 추가 채권 발행은 예상하지 않는다고 밝혔습니다.
- 친환경 데이터센터: 천연가스 연료전지를 활용해 저배출 전력으로 운영하는 데이터센터를 구축 중이라고 공시했습니다.
7. 주요 리스크 요인
오라클 기업 분석에서 절대 빠뜨리면 안 되는 부분이 리스크입니다. 아래는 회사의 10-K(Item 1A)와 실적 발표 Safe Harbor에 근거한 5개 범주입니다.
- 데이터센터 과잉·과소 투자 리스크 (실행): 오라클은 수요 추정에 맞춰 데이터센터에 막대한 투자를 합니다. 수요를 과소평가하면 인프라 부족으로 고객을 경쟁사에 뺏기고, 과대평가하면 다년 계약에 묶여 수익성·현금흐름이 악화될 수 있습니다. 제3자 데이터센터 조기 해지 시 상당한 위약금이 발생합니다.
- GPU·칩 공급망 리스크 (공급망): AI 가속기 공급이 빠듯해 덜 유리한 조건을 수용하는 경우가 있고, 이는 하드웨어 재고의 과잉·진부화(obsolescence) 위험을 키워 수익성과 현금흐름에 영향을 줄 수 있다고 공시했습니다.
- 부채·파이낸싱 리스크 (재무): 마이너스 FCF와 $129.5B 차입금 구조에서, 대규모 CapEx를 계속 채권·지분 발행으로 메워야 합니다. 금리·신용등급·자본시장 환경이 나빠지면 조달 비용과 조건이 불리해질 수 있습니다.
- RPO 집중·계약 이행 리스크 (재무): 현재 매출은 단일 고객 10% 미만으로 분산돼 있지만, $638B RPO는 소수의 대형 AI 계약에 집중돼 있습니다. 이들 계약의 매출 인식 시점·규모·고객 신용은 미래 실적의 변동성을 키우는 요인입니다.
- 경쟁·거시 리스크 (산업경쟁/규제정책): 클라우드·소프트웨어·하드웨어에서 Microsoft, Amazon, Alphabet, Salesforce, SAP, IBM 등과 직접 경쟁합니다. 또한 인플레이션·금리·관세·무역정책·환율 등 거시 변수가 실적과 주가에 영향을 줄 수 있습니다.
본 글은 투자 판단 조언이 아닌 정보 제공 목적입니다. 특정 종목의 매수·매도를 추천하지 않으며, 모든 투자 결정과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 확인해 주세요.
8. 참고 자료
1차 소스
– Oracle Q4 & FY 2026 실적 발표 (SEC Form 8-K, Exhibit 99.1)
– Oracle FY2025 연차보고서 (SEC Form 10-K)
– Oracle 공식 IR(Investor Relations) 페이지
데이터 출처
– 매출·세그먼트·현금흐름·대차대조표: Oracle Q4 FY2026 8-K (2026-06-10 발표)
– 사업 구조·직원 수·리스크: Oracle FY2025 10-K (2025-06-18 제출)
– RPO 분기 추이: Oracle 각 분기 실적 발표
관련 글
– 마이크로소프트(MSFT) 기업 분석 2026: Azure·Copilot·FY26 Q2 실적 완전 해부
– 아마존(AMZN) 기업 분석 2026: AWS·이커머스·광고 3축
– 엔비디아(NVDA) 기업 분석 2026: 사업 구조·Blackwell·FY26 실적
9. 용어 정리
| 용어 | 의미 |
|---|---|
| GAAP / Non-GAAP | GAAP은 미국 회계기준. Non-GAAP은 주식보상비용·무형자산 상각·구조조정 등을 제외해 영업 추세를 보기 위한 보조 지표 |
| YoY / QoQ | YoY(Year-over-Year)는 전년 동기 대비, QoQ(Quarter-over-Quarter)는 전 분기 대비 증감 |
| RPO (Remaining Performance Obligations) | 잔여 이행 의무. 이미 계약됐으나 아직 매출로 인식되지 않은 미래 매출의 총량(수주잔고) |
| OCI (Oracle Cloud Infrastructure) | 오라클의 2세대 퍼블릭 클라우드. AI·고성능 컴퓨팅용 GPU 인프라 포함 |
| IaaS (Infrastructure as a Service) | 컴퓨트·스토리지·네트워크 등 인프라를 클라우드로 빌려 쓰는 모델. 오라클 실적의 OCI가 여기에 해당 |
| SaaS (Software as a Service) | 소프트웨어를 구독형으로 제공하는 모델. 오라클의 Fusion·NetSuite 등 클라우드 애플리케이션 |
| 라이선스 지원(License Support) | 온프레미스 소프트웨어 라이선스에 대한 유지보수·업데이트 매출 (안정적 캐시카우) |
| 멀티클라우드(Multicloud) | 오라클 DB를 Azure·AWS·Google Cloud 등 경쟁사 클라우드 안에서 실행하는 서비스 |
| CapEx (Capital Expenditures) | 설비투자. 오라클은 데이터센터·서버 구축에 투입 |
| FCF (Free Cash Flow) | 잉여현금흐름 = 영업현금흐름 − 설비투자. 오라클은 FY2026 마이너스 |
| GM (Gross Margin) | 매출총이익률. 매출에서 원가를 뺀 비율 |
| EPS (주당순이익) | Earnings Per Share. 순이익을 발행주식 수로 나눈 값 |
| OBBBA | One, Big, Beautiful Bill Act. 2025년 7월 발효된 미국 세법, 오라클 FY2026 세금에 영향 |