비자(Visa, NYSE: V)는 서학개미 순매수 상위에 꾸준히 오르는 종목이지만, 정작 “이 회사가 무엇으로 돈을 버는지”는 의외로 오해가 많다. 카드를 발급하는 은행도 아니고, 돈을 빌려주는 대출회사도 아니다. 비자 결제 네트워크는 전 세계 카드 거래가 지나가는 통행료(toll) 사업에 가깝다.
이 글은 비자의 FY2025 연차보고서(SEC Form 10-K)와 FY2026 상반기 분기보고서(10-Q)를 1차 소스로 읽어, 비자 결제 네트워크의 수익 구조·국경 간 거래 엔진·그리고 2025 회계연도 영업이익률을 흔든 인터체인지 소송충당금까지 해부한다. 뉴스 해석이 아니라 공시 원문 기반의 기업 레퍼런스가 목적이다.
구조부터 한 문단으로 요약하면 이렇다. 비자의 실적은 자사 브랜드 카드로 결제된 거래액(payments volume)과 처리 건수(processed transactions)에 구조적으로 묶여 있고, 그중에서도 고마진의 국경 간 거래(cross-border)가 여행·이커머스 경기에 민감하게 노출돼 있다. 10-K Item 1A(위험 요인)가 가장 비중 있게 다루는 리스크는 (1) 각국의 인터체인지·라우팅 규제와 (2) 미국 인터체인지 집단소송(2025년 10월 1일 기준 쟁점 금액 약 $394억)이다. 비자는 신용위험을 직접 보유하지 않는 네트워크라, 같은 “금융주”로 묶이는 은행과는 손익 구조가 근본적으로 다르다.
1. 회사 개요와 미션
비자(Visa Inc.)는 1958년 뱅크오브아메리카의 ‘뱅크아메리카드(BankAmericard)’에서 출발한 글로벌 디지털 결제 기업이다. 현재의 지주회사 비자는 2007년 델라웨어에서 설립돼 2008년 3월 상장했으며, 본사는 미국 샌프란시스코에 있다.
- 티커: NYSE: V (CIK 0001403161)
- 회계연도: 9월 30일 종료(FY2025 = 2024년 10월~2025년 9월)
- CEO: Ryan McInerney(라이언 매키너니, 2023년 2월 취임)
- 직원 수: 약 34,100명(FY2025 기준, 전년 31,600명 대비 +8%). 86개 국가·지역에 분포하며 60% 이상이 미국 외 지역 근무
비자가 밝히는 목적(purpose)은 “최고의 결제·수취 수단이 되어 모든 사람을 끌어올린다(uplift everyone, everywhere)”이다. 10-K에 따르면 FY2025 한 해 동안 비자 브랜드로 처리된 결제·현금 거래는 3,290억 건, 비자의 총 결제·현금 거래액은 약 $17조에 달했다. 발급된 결제 자격증명(payment credentials, 카드 계정)은 약 50억 개, 가맹점 위치는 1억 7,500만 곳 이상, 거래에 참여하는 금융기관은 약 14,500곳, 서비스 제공 국가·지역은 200개가 넘는다.
핵심은 비자가 카드를 발급하지도, 카드 한도를 빌려주지도 않는다는 점이다. 카드 발급과 신용한도 부여는 은행(발급사)이 맡고, 가맹점 모집은 매입사(acquirer)가 맡는다. 비자는 그 사이에서 거래를 인증·청산·결제하는 VisaNet 네트워크를 운영하고 수수료를 받는다. 이 구조가 비자의 모든 숫자를 이해하는 출발점이다.
2. 사업 구조: 결제 네트워크 모델
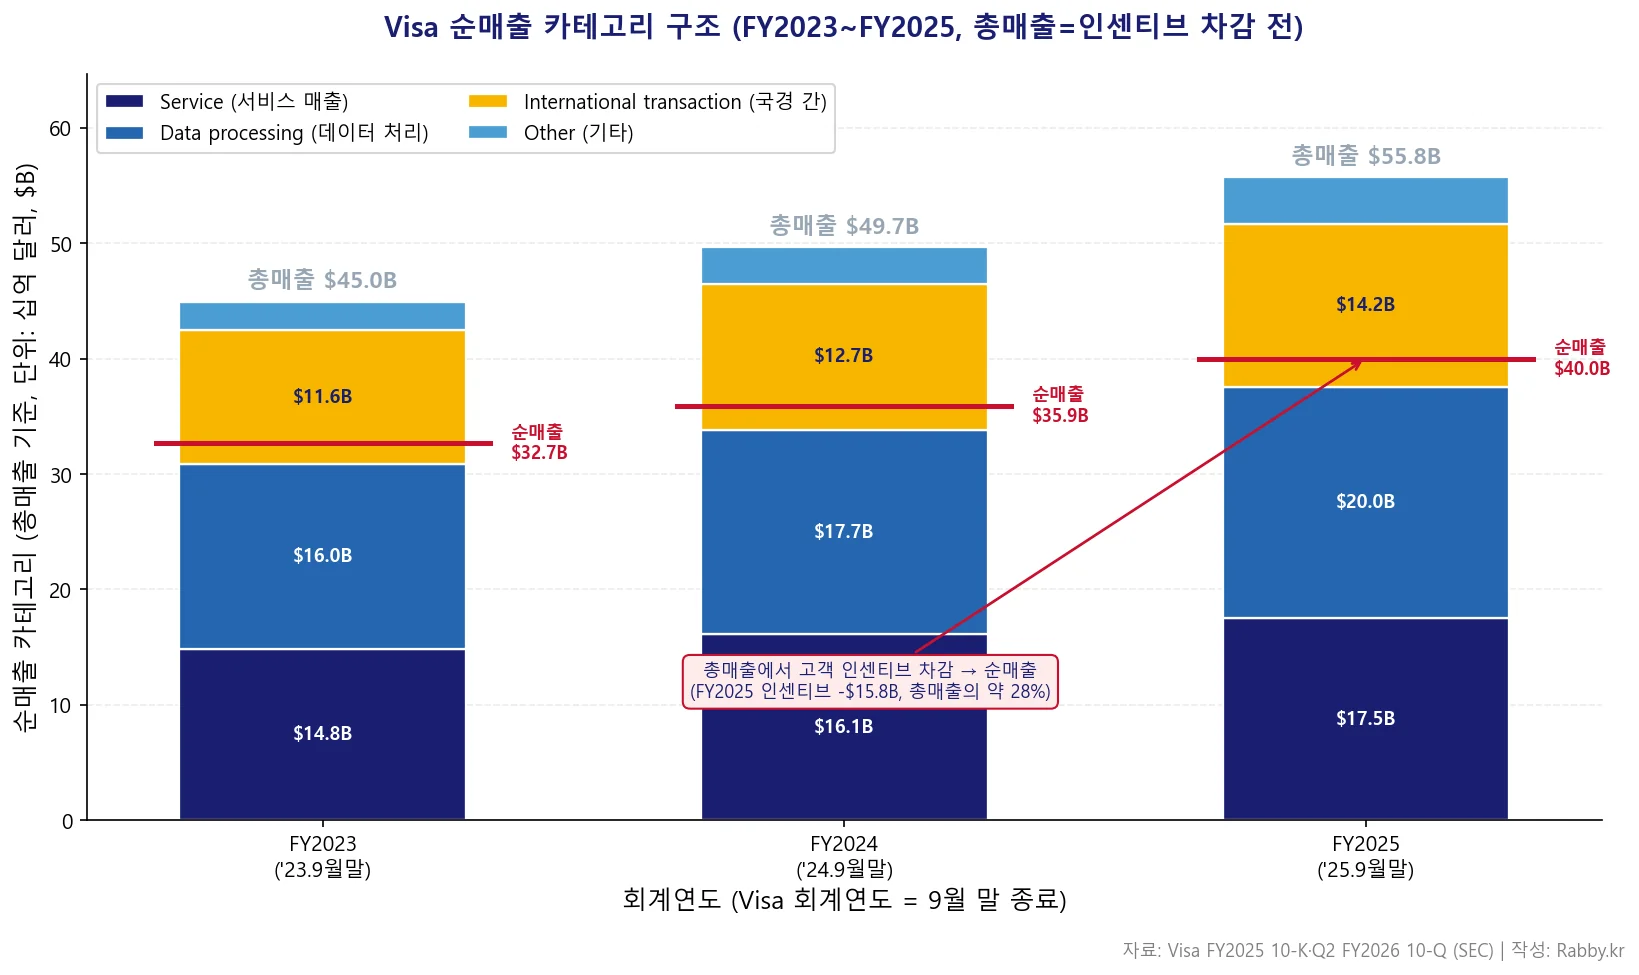
비자는 회계상 단일 영업 부문(single reportable segment)으로 보고한다. 사업부 대신 순매출(net revenue)을 4개 카테고리로 나누어 공시하는데, 비자 결제 네트워크의 수익 엔진을 이해하려면 이 4개 항목과 ‘고객 인센티브’ 차감 구조를 봐야 한다.
| 매출 카테고리 | 무엇으로 버는가 | 주요 동인 |
|---|---|---|
| Service revenue(서비스 매출) | 비자 네트워크 접속·이용 대가 | 전 분기 결제액(payments volume) |
| Data processing(데이터 처리) | 인증·청산·결제 + 부가서비스 | 처리 건수(processed transactions) |
| International transaction(국경 간 거래) | 국경 간 결제 처리 + 환전 | 국경 간 거래액·환율 변동성 |
| Other(기타) | 자문·기타 서비스, 브랜드·기술 라이선스 | 부가서비스(VAS) 성장 |
| Client incentives(고객 인센티브, 차감) | 발급사·가맹점에 지급하는 거래 유인 | 결제액 증가에 비례 |
여기서 4개 카테고리를 더한 총매출(gross)에서 고객 인센티브를 빼면 순매출(net revenue)이 된다. 고객 인센티브는 비자가 발급사·가맹점·파트너에게 거래량을 늘리도록 지급하는 장기 계약 유인으로, 회계상 매출 차감 항목이다. FY2025 기준 총매출 $55,751M에서 인센티브 $15,751M(총매출의 약 28%)을 차감해 순매출 $40,000M이 나온다. 인센티브 비율이 매년 오르는 추세(FY2023 27.4% → FY2025 28.3%)라, ‘총매출 성장 ≠ 순매출 성장’이라는 점이 비자 표를 읽을 때 첫 번째 함정이다.
비자는 성장 전략을 세 가지 축(pillar)으로 설명한다.
- 소비자 결제(Consumer Payments, CP): 카드 기반 소비자 결제를 강화하고, 비(非)카드 결제(탭 투 페이, 토큰, A2A 등)로 확장
- 상업·자금이동 솔루션(Commercial & Money Movement Solutions, CMS, 옛 New Flows): B2B·P2P·B2C·G2C 등 카드 너머의 자금 흐름. Visa Direct·Visa Commercial Solutions가 핵심. 비자는 이 영역의 잠재 시장을 연 $200조 규모로 추정
- 부가가치 서비스(Value-Added Services, VAS): 발급 솔루션·가맹 솔루션·리스크/보안 솔루션·자문 서비스. 거래량과 무관하게 반복되는 매출원으로, 위 표의 ‘데이터 처리’와 ‘기타’에 분산 계상
지역별로 보면 FY2025 순매출은 미국 $15,633M(39.1%), 미국 외 $24,367M(60.9%)로 해외 비중이 6할이다. 특히 국경 간 거래는 거의 전부 해외에서 발생하는 고마진 매출이라, 비자 실적은 글로벌 여행·이커머스 경기에 직접 연동된다.
3. 결제 상품과 처리 인프라
비자의 제품은 ‘카드 한 장’이 아니라 거래를 처리하는 네트워크와 그 위에 얹는 서비스 묶음이다.
VisaNet: 비자의 독자 거래 처리 네트워크로, 인증(authorization)·청산(clearing)·결제(settlement)를 담당한다. 200개 이상의 국가·지역에서 단일 접속점으로 자금 이동을 처리하며, FY2025에 3,290억 건의 거래를 처리했다.
결제 상품군: 신용(credit)·체크(debit)·선불(prepaid)·현금 인출(cash access) 프로그램을 발급사가 비자 브랜드로 발행한다. 비자 자체 공시 기준 소비자 신용·소비자 체크·상업용(commercial)으로 결제액을 구분한다.
부가가치 서비스(VAS) 4종:
– 발급 솔루션(Issuing Solutions): 발급사용 처리·토큰·혜택 관리
– 가맹 솔루션(Acceptance Solutions): 가맹점·게이트웨이용 결제 수용(Cybersource 등)
– 리스크·보안 솔루션(Risk & Security Solutions): 사기 방지·인증(2024년 12월 인수한 Featurespace의 실시간 AI 사기 탐지 포함)
– 자문·기타 서비스(Advisory & Other Services): 컨설팅·데이터·오픈뱅킹(2022년 인수한 Tink)
비자는 차세대 영역으로 에이전틱 커머스(agentic commerce, AI 에이전트가 사용자를 대신해 거래 개시·실행), 스테이블코인, GenAI를 10-K 본문에서 직접 언급하며 투자 중임을 밝혔다. 이는 동시에 새로운 경쟁·규제 리스크이기도 하다(7장 참조).
4. 4자 모델과 인센티브 구조
비자를 은행이나 카드 발급사와 구분 짓는 결정적 차이가 바로 4자 모델(four-party model)과 신용위험 미보유다.
4자 모델의 참여자:
1. 카드 소지자(account holder) — 결제하는 소비자
2. 발급사(issuer) — 카드를 발행하고 신용한도·대손 위험을 지는 은행
3. 매입사(acquirer) — 가맹점을 모집하고 결제를 수납하는 금융기관
4. 비자(network) — 발급사와 매입사를 연결해 거래를 처리하는 네트워크
이 구조에서 소비자가 갚지 못한 카드 대금의 위험은 발급 은행이 진다. 비자는 거래가 지나갈 때마다 네트워크 이용료를 받을 뿐, 대출 자산도 대손충당금도 없다. 이것이 비자를 ‘통행료(toll booth)’ 사업으로 부르는 이유이자, 같은 결제 산업이라도 카드를 직접 발급하고 대출까지 하는 closed-loop 사업자(예: 아메리칸 익스프레스)나 JP모건 같은 상업은행과 손익 구조가 근본적으로 다른 지점이다. 은행의 핵심 지표가 순이자마진(NIM)·대손충당금·CET1 자본비율이라면, 비자의 핵심은 결제액·처리 건수·국경 간 거래·인센티브율(take rate)이다.
인터체인지(interchange)와 인센티브의 구분도 중요하다. 흔히 혼동하지만, 인터체인지 수수료는 매입사가 발급사에 내는 돈으로 비자의 매출이 아니다(비자는 기준 요율만 설정). 비자의 실제 매출은 발급사·매입사 양쪽에서 받는 네트워크 수수료다. 한편 고객 인센티브는 비자가 거래량을 늘리기 위해 발급사·가맹점에 지급하는 돈으로, 매출에서 차감된다. 즉 비자의 협상력이 약해지거나 경쟁이 치열해지면 인센티브가 늘어 순매출 성장률이 총매출 성장률보다 눌린다.
5. FY2025 실적과 결제액·국경 간 거래
비자 결제 네트워크의 FY2025(2025년 9월 30일 종료) 실적을 매출 구조부터 수익성, 운영 볼륨 순으로 본다.
5-1. 순매출 구조 (FY2023~FY2025)
(단위: 백만 달러, %는 전년 대비)
| 매출 카테고리 | FY2023 | FY2024 | FY2025 | FY25 YoY |
|---|---|---|---|---|
| Service revenue | 14,826 | 16,114 | 17,539 | +9% |
| Data processing revenue | 16,007 | 17,714 | 19,993 | +13% |
| International transaction revenue | 11,638 | 12,665 | 14,166 | +12% |
| Other revenue | 2,479 | 3,197 | 4,053 | +27% |
| 총매출(gross) | 44,950 | 49,690 | 55,751 | +12% |
| Client incentives(차감) | (12,297) | (13,764) | (15,751) | +14% |
| 순매출(net revenue) | 32,653 | 35,926 | 40,000 | +11% |
FY2025 순매출은 $40.0B으로 처음 $40B 선을 넘었다(+11%). 성장의 3대 동인은 처리 건수 +10%, 국경 간 거래액 +13%(유럽 내 거래 제외), 결제액 +7%였고, 고객 인센티브 +14%가 일부를 상쇄했다. 환율 영향은 FY2025 순매출 성장에 거의 중립적이었다(10-K 명시).
5-2. 수익성: GAAP가 가린 진짜 마진
비자 결제 네트워크의 FY2025 수익성에는 눈속임 같은 함정이 하나 있다.
| 항목 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| 순매출 | 32,653 | 35,926 | 40,000 |
| 영업비용(GAAP) | 11,653 | 12,331 | 16,006 |
| — 이 중 소송충당금 | 927 | 462 | 2,562 |
| 영업이익(GAAP) | 21,000 | 23,595 | 23,994 |
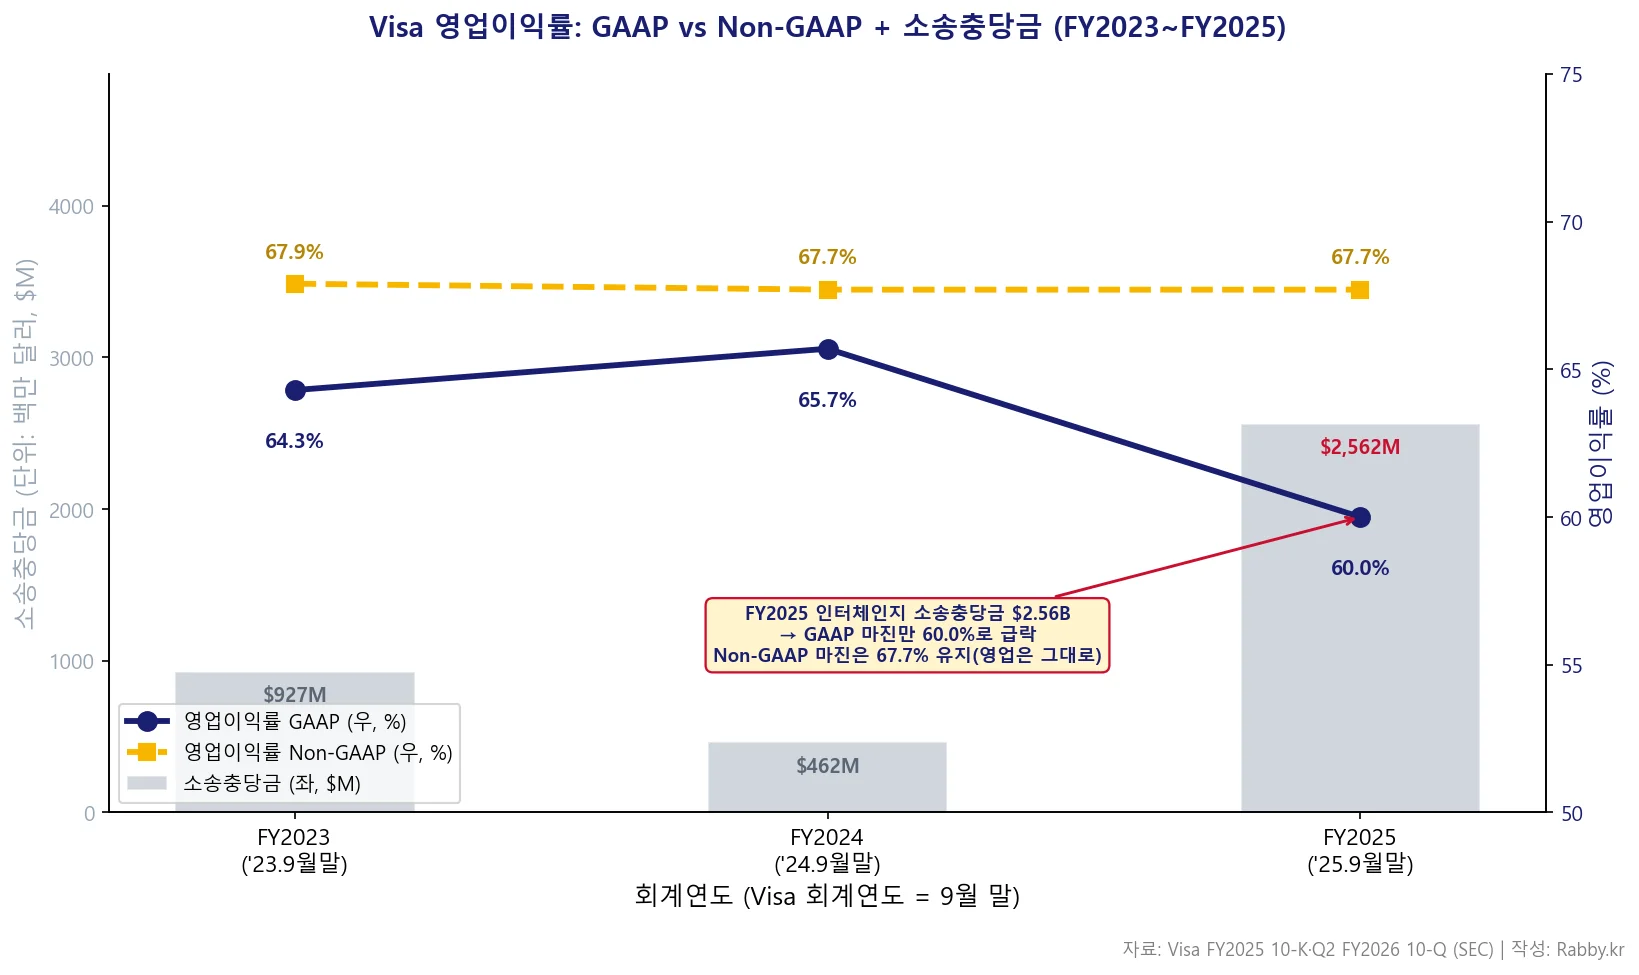
| 영업이익률(GAAP) | 64.3% | 65.7% | 60.0% |
| 영업비용(Non-GAAP) | 10,481 | 11,609 | 12,906 |
| 영업이익률(Non-GAAP) | 67.9% | 67.7% | 67.7% |
| 순이익(GAAP) | 17,273 | 19,743 | 20,058 |
| 희석 EPS(GAAP) | $8.28 | $9.73 | $10.20 |
| 순이익(Non-GAAP) | 18,280 | 20,389 | 22,542 |
| 희석 EPS(Non-GAAP) | $8.77 | $10.05 | $11.47 |
표를 보면 GAAP 영업이익률이 FY2024 65.7%에서 FY2025 60.0%로 5.7%p 급락한 것처럼 보인다. 하지만 이는 비자의 영업이 나빠진 게 아니다. FY2025에 비자는 인터체인지 집단소송(interchange multidistrict litigation) 관련으로 $22억의 추가 충당금을 쌓았고, 그 결과 소송충당금이 FY2024 $462M에서 FY2025 $2,562M으로 뛰었다. 이 일회성 충당금을 제외한 Non-GAAP 영업이익률은 67.7%로 3년간 거의 변동이 없다. GAAP 순이익이 +2%에 그친 반면 Non-GAAP 순이익이 +11% 성장한 것도 같은 이유다. 표의 숫자를 액면 그대로 읽으면 “비자 마진이 무너졌다”는 오독에 빠지기 쉽다.
순이익률(GAAP)은 50.1%, 유효세율은 17.1%였다. 비영업손익에는 이자비용 $589M과 투자수익 $789M이 포함됐다.
5-3. 운영 볼륨 — 비자를 움직이는 세 엔진
비자 결제 네트워크의 본질은 결국 얼마나 많은 거래액이, 얼마나 많은 건수로, 얼마나 국경을 넘어 지나가느냐다.
| 운영 지표 | FY2023 | FY2024 | FY2025 | FY25 YoY |
|---|---|---|---|---|
| 총 결제액(nominal payments volume) | $12.1T | $13.0T | $13.9T | +7% |
| 총 거래액(payments + cash) | $14.5T | $15.5T | $16.4T | +6% |
| 처리 건수(processed transactions) | 212.6B | 233.8B | 257.5B | +10% |
| 국경 간 거래액 성장(유럽 제외, nominal) | — | — | +13% | — |
참고: 결제액은 비자 회계 특성상 6월 30일 기준 12개월치로 집계된다(서비스 매출이 전 분기 결제액에 연동되기 때문). 처리 건수는 9월 30일 기준 회계연도치다.
세 엔진 중 국경 간 거래(+13%)가 가장 빠르게 성장했다. 국경 간 거래는 환전 수수료가 붙는 고마진 매출이라, 해외여행·국경 간 이커머스가 회복될수록 비자 수익성에 직접 기여한다. 다만 이 엔진은 그만큼 글로벌 경기·여행 수요·환율 변동성에 노출돼 있다는 양면성을 가진다.
5-4. FY2026 상반기 (최신 분기)
비자의 FY2026는 두 자릿수 성장으로 출발했다.
| 항목 | Q1 FY26 | Q2 FY26 |
|---|---|---|
| 순매출 | $10,901M (+15%) | $11,230M (+17%) |
| 영업이익(GAAP) | $6,737M | $7,234M |
| — 소송충당금 | $708M | $329M |
| 순이익(GAAP) | $5,853M | $6,021M |
| 희석 EPS(GAAP) | — | $3.14 (+36%) |
| 국경 간 거래액(유럽 제외) | — | +17% |
| 처리 건수 | — | 66.1B (+9%) |
FY2026 상반기(6개월) 누적 순매출은 $22,131M(+16%), 순이익 $11,874M, 희석 EPS $6.17이었다. Q2의 EPS가 +36%로 순이익 증가율(+32%)을 웃돈 것은 자사주 매입으로 주식 수가 줄었기 때문이다(아래 6장). 분기마다 소송충당금이 들쭉날쭉하다는 점($708M→$329M)은 GAAP 영업이익률을 분기 단위로 비교할 때 주의해야 할 대목이다.
6. 최근 주요 사업 진전
- 인수 — Featurespace(2024년 12월, $946M): 실시간 AI 결제 사기 방지 기술. 비자의 리스크·보안 솔루션(VAS) 강화
- 오픈뱅킹·A2A 확장: 2022년 인수한 Tink를 통해 유럽·중남미에서 계좌 간(A2A) 결제·오픈뱅킹을 확장. 영국에 ‘Visa A2A’ 도입 추진
- 차세대 결제 베팅: 에이전틱 커머스(AI 에이전트 결제)·스테이블코인·GenAI를 10-K에서 명시적 투자 영역으로 제시
- 자사주 매입: 2025년 4월 이사회가 $300억 규모 자사주 매입 프로그램 승인. FY2025에 5,400만 주를 $182억에 매입, 잔여 한도 $249억(FY2025 말 기준)
- 배당: FY2025 배당 총 $46억 지급. 분기 배당은 FY2023 $0.45 → FY2024 $0.52 → FY2025 $0.59에서, 2025년 10월 이사회가 $0.67로 인상(상장 이후 연속 인상 기조 유지)
- 자본 조달: 2025년 5월 유로화 표시 선순위채 €35억($39억) 발행(만기 3~19년)
7. 주요 리스크 요인
비자 결제 네트워크가 10-K Item 1A에서 밝힌 위험을 5개 범주로 정리한다. 통행료 모델이라 신용위험은 없지만, 규제·소송·시장 접근이 그 자리를 대신하는 구조다.
① 산업·경쟁 리스크: 마스터카드·아메리칸 익스프레스·디스커버·유니온페이 같은 전통 경쟁자뿐 아니라, 핀테크, 디지털 지갑(알리페이·위챗페이), 실시간 결제망(RTP, 예: 미국 FedNow·브라질 PIX·인도 UPI), A2A 네트워크(유럽 Wero), 중앙은행 디지털화폐(CBDC, 디지털 유로 등)가 비자의 거래를 우회할 수 있다. 비자 스스로 AI·에이전틱 커머스가 경쟁 구도를 빠르게 바꿀 수 있다고 명시했다.
② 규제·정책 리스크: 각국의 인터체인지 요율 규제, 라우팅·네트워크 규칙 개입, ‘시스템적으로 중요한 결제 시스템’ 지정에 따른 중앙은행 감독, EU의 스킴·프로세싱 분리 의무, 데이터 현지화·프라이버시(GDPR)·AI 규제(EU AI Act, 2026년 8월 고위험 조항 발효) 등이 비용·사업 모델에 직접 영향을 준다.
③ 시장 접근 차단 리스크: 중국은 유니온페이가 국내 결제를 사실상 독점하고, 비자의 은행카드청산기관(BCCI) 라이선스 승인 시점이 불투명하다. 인도의 데이터 현지화, 러시아 사업 중단, 일부 국가의 자국 내 처리 의무화, BRICS의 탈(脫)달러·자체 결제망 추진 등이 국경 간·국내 거래를 잠식할 수 있다.
④ 소송 리스크: 미국 인터체인지 집단소송(multidistrict litigation)이 최대 현안이다. 2023년 10월 1일 약 $496억이던 쟁점 손해배상 추정액은 2025년 10월 1일 약 $394억으로 줄었으나 여전히 막대하다. 미국 반독점 소송은 3배 배상(treble damages) 위험이 있고, 비자는 클래스 B 주식 기반의 ‘소급 책임 계획(retrospective responsibility plan)’으로 일부를 방어한다. FY2025의 $22억 추가 충당금이 GAAP 마진을 누른 원인이다(5장).
⑤ 운영·재무 리스크: 데이터 보안·사이버 침해, 네트워크 장애, 환율 변동(해외 매출 6할), 그리고 경기·여행 수요 둔화에 따른 거래량 위축. 통행료 모델은 거래량이 줄면 그대로 매출에 반영된다.
⚠️ 면책 고지: 본 글은 SEC 공시 등 1차 자료에 기반한 정보 제공·기업 레퍼런스 목적이며, 특정 종목에 대한 투자 판단·매수/매도 권유가 아닙니다. 투자의 최종 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고하세요.
8. 참고 자료
1차 소스(공시 원문)
– Visa Inc. FY2025 Form 10-K (SEC EDGAR) — 사업 구조·매출 카테고리·운영 볼륨·위험 요인
– Visa Inc. Q2 FY2026 Form 10-Q (SEC EDGAR) — 최신 분기 실적
– Visa Investor Relations — 분기 실적 발표·보충 자료
데이터 출처: 모든 재무·운영 수치는 위 SEC 공시 원문에서 직접 추출·재계산했다. 차트는 공개 데이터를 바탕으로 자체 제작했다.
함께 보면 좋은 글
– JP모건 기업 분석 — 은행의 NII·NIM·자본 구조 (비자의 ‘통행료 모델’과 은행 손익 구조 대조)
– ISA 계좌·ETF 절세 전략 (서학개미 절세 기본)
– 미국 주식 거래소: NYSE vs 나스닥 (미국 주식 투자 기초)
9. 용어 정리
| 용어 | 설명 |
|---|---|
| 결제 네트워크(payment network) | 발급사·매입사를 연결해 카드 거래를 인증·청산·결제하는 인프라. 비자·마스터카드가 대표 |
| 4자 모델(four-party model) | 카드 소지자·발급사·매입사·네트워크 4주체로 구성된 결제 구조. 신용위험은 발급사가 부담 |
| VisaNet | 비자의 독자 거래 처리 네트워크(인증·청산·결제) |
| 결제액(payments volume) | 비자 카드 등으로 결제된 거래 금액의 합. 서비스 매출의 핵심 동인 |
| 처리 건수(processed transactions) | VisaNet에서 처리된 거래 건수. 데이터 처리 매출의 핵심 동인 |
| 국경 간 거래(cross-border) | 발급국과 결제국이 다른 거래. 환전 수수료가 붙는 고마진 매출, 여행·이커머스 민감 |
| 고객 인센티브(client incentives) | 거래량 확대를 위해 발급사·가맹점에 지급하는 유인. 매출 차감 항목 |
| 인터체인지(interchange) | 매입사가 발급사에 내는 수수료. 비자는 기준 요율만 설정(비자 매출 아님) |
| take rate(수취율) | 거래액 대비 비자가 인식하는 순매출 비율 |
| GAAP / Non-GAAP | GAAP=미국 회계기준 실적 / Non-GAAP=일회성 항목(소송충당금·무형자산 상각·투자손익 등) 제외 조정 실적 |
| YoY / QoQ | YoY=전년 동기 대비 / QoQ=전 분기 대비 |
| RTP(real-time payments) | 실시간 계좌 간 결제망(FedNow·PIX·UPI 등). 카드망의 잠재 경쟁자 |
| A2A(account-to-account) | 카드를 거치지 않는 계좌 간 직접 결제 |
| CBDC(central bank digital currency) | 중앙은행 디지털화폐(예: 디지털 유로) |
| VAS(value-added services) | 부가가치 서비스(발급·가맹·리스크보안·자문 솔루션) |
| 소급 책임 계획(retrospective responsibility plan) | 비자가 인터체인지 소송 손실을 클래스 B 주식 기반으로 방어하는 장치 |