세계 최대 통합 석유·가스 기업 중 하나인 엑슨모빌(Exxon Mobil, 티커 XOM)은 서학개미에게 “경기 방어·배당” 카테고리의 대표 종목으로 꼽히며, 엑슨모빌 배당은 43년 연속 증액이라는 기록으로 특히 주목받습니다. 다만 정유·화학 메이저는 반도체·빅테크와 회계 구조가 전혀 달라서, 매출이나 분기 순이익만 보면 회사의 실제 체력과 엑슨모빌 배당의 지속 가능성을 오해하기 쉽습니다.
이 엑슨모빌 배당 분석은 뉴스 해석이 아니라 SEC에 제출된 2025 회계연도 연차보고서(Form 10-K)와 분기 실적 발표(8-K)를 직접 읽고, 5개 사업 부문의 이익 구조·생산량·실현가격·배당 정책을 1차 공시 기준으로 정리한 레퍼런스입니다. 특히 2026년 1분기처럼 파생상품 평가 손익이 분기 실적을 크게 흔드는 구간을 어떻게 읽어야 하는지에 초점을 맞췄습니다.
1. 회사 개요와 미션
엑슨모빌(Exxon Mobil Corporation)은 1882년 미국 뉴저지주에서 설립됐고, 본사는 텍사스주 스프링(Spring)에 있습니다. 회장 겸 최고경영자(CEO)는 대런 우즈(Darren W. Woods)이며, 2025년 말 기준 정규직 임직원은 약 5만 8천 명입니다. 임직원의 59% 이상이 미국 외 지역에 있고 160개 이상의 국적이 분포해 있을 만큼, 사업 자체가 전 세계 180개국 이상에 걸쳐 있습니다.
엑슨모빌 기업 분석의 출발점은 이 회사가 “통합(integrated) 석유메이저”라는 사실입니다. 원유·가스를 직접 캐는 탐사·생산(Upstream)부터, 그 원유를 정제해 연료를 파는 정유(Downstream), 석유화학, 윤활유 같은 특수제품까지 가치사슬 전체를 보유합니다. 회사는 10-K에서 “업스트림·에너지제품·화학제품·특수제품과 저탄소 사업에 고르게 투자하는 통합 사업 모델이 일반적으로 상품 가격 변동에서 오는 위험을 줄여 준다”고 설명합니다. 유가가 오르면 업스트림이 벌고, 유가가 내리면 정제·화학 마진이 개선되는 자연 헤지 구조입니다.
2. 사업 구조 (공시 세그먼트)
엑슨모빌은 2025 회계연도 기준 5개 보고 부문으로 실적을 공시합니다.
| 사업 부문 | 핵심 내용 | 특징 |
|---|---|---|
| 업스트림 (Upstream) | 원유·천연가스 탐사·생산(E&P) | 전사 이익의 대부분을 차지, 유가에 가장 민감 |
| 에너지제품 (Energy Products) | 원유 정제·연료(휘발유·경유·항공유) 판매 | 정제마진·트레이딩 손익에 따라 변동 큼 |
| 화학제품 (Chemical Products) | 범용 석유화학 제품 | 화학 사이클 바닥에서는 적자도 가능 |
| 특수제품 (Specialty Products) | 윤활유·고부가 특수화학 | 마진이 높고 실적이 안정적 |
| 본사·금융 (Corporate and Financing) | 본사 비용·이자·금융 | 영업 부문이 아니어서 항상 순비용(적자) |
상품 사업의 특성상 매출 규모(2025년 기준 3,000억 달러대)는 유가에 따라 크게 출렁입니다. 그래서 이 글에서는 매출 스택 대신 부문별 이익을 중심으로 봅니다. 매출보다 이익이 회사의 실제 수익 창출력을 더 정확히 보여 주기 때문입니다.
3. 주력 자산과 제품 라인업
제품 기업이 “주력 제품”으로 평가받는다면, 석유메이저는 “주력 자산”으로 평가받습니다. 엑슨모빌은 회사가 “우위 자산(advantaged assets)”이라고 부르는 세 축 — 퍼미안 분지(Permian), 가이아나(Guyana), LNG — 에 투자를 집중합니다. 이들은 생산 단가가 낮고 회수율이 높아 유가가 낮아도 수익이 나는 자산입니다.
매장량 측면에서 엑슨모빌의 2025년 말 입증 매장량(proved reserves)은 약 193억 석유환산배럴(GOEB)입니다. 이 가운데 약 70억 배럴(36%)은 아직 개발 전인 미개발 입증 매장량으로, 2025년에는 미국과 가이아나를 중심으로 약 20억 배럴이 신규로 추가됐습니다.
판매 제품은 부문별로 다릅니다. 업스트림은 원유·천연가스·NGL(천연가스액)을, 에너지제품은 휘발유·경유·항공유·중유를, 화학제품은 플라스틱 원료와 같은 범용 화학을, 특수제품은 윤활유와 고부가 소재(예: 차세대 수지 Proxxima, 흑연 음극재 등 신규 영역)를 판매합니다.
4. 생산·정제 인프라와 실현가격 구조
석유메이저의 체력은 “얼마나 캐고(생산량), 얼마에 파는가(실현가격)”로 요약됩니다.
- 생산량: 2026년 1분기 순생산량은 하루 459만 4천 석유환산배럴(koebd)이었습니다. 가이아나는 이 분기에 일일 총생산 90만 배럴을 넘기며 분기 최대 기록을 세웠습니다.
- 실현가격(2025 회계연도 연결 평균): 원유 배럴당 65.64달러, NGL 배럴당 21.71달러, 천연가스 천 입방피트당 3.15달러였습니다. 유가·가스가가 곧 업스트림 이익을 좌우합니다.
- 정제 처리량: 2026년 1분기 전 세계 정유공장 원유 처리량은 하루 349만 4천 배럴이었습니다.
엑슨모빌은 또한 2019년 대비 누적 구조적 비용절감(structural cost savings) 156억 달러를 달성했다고 밝혔으며, 2030년까지 200억 달러를 목표로 제시했습니다. 생산 단가를 낮춰 유가 하락 구간에서도 버티는 체력을 만들겠다는 전략입니다.
5. 2025~2026 실적 상세
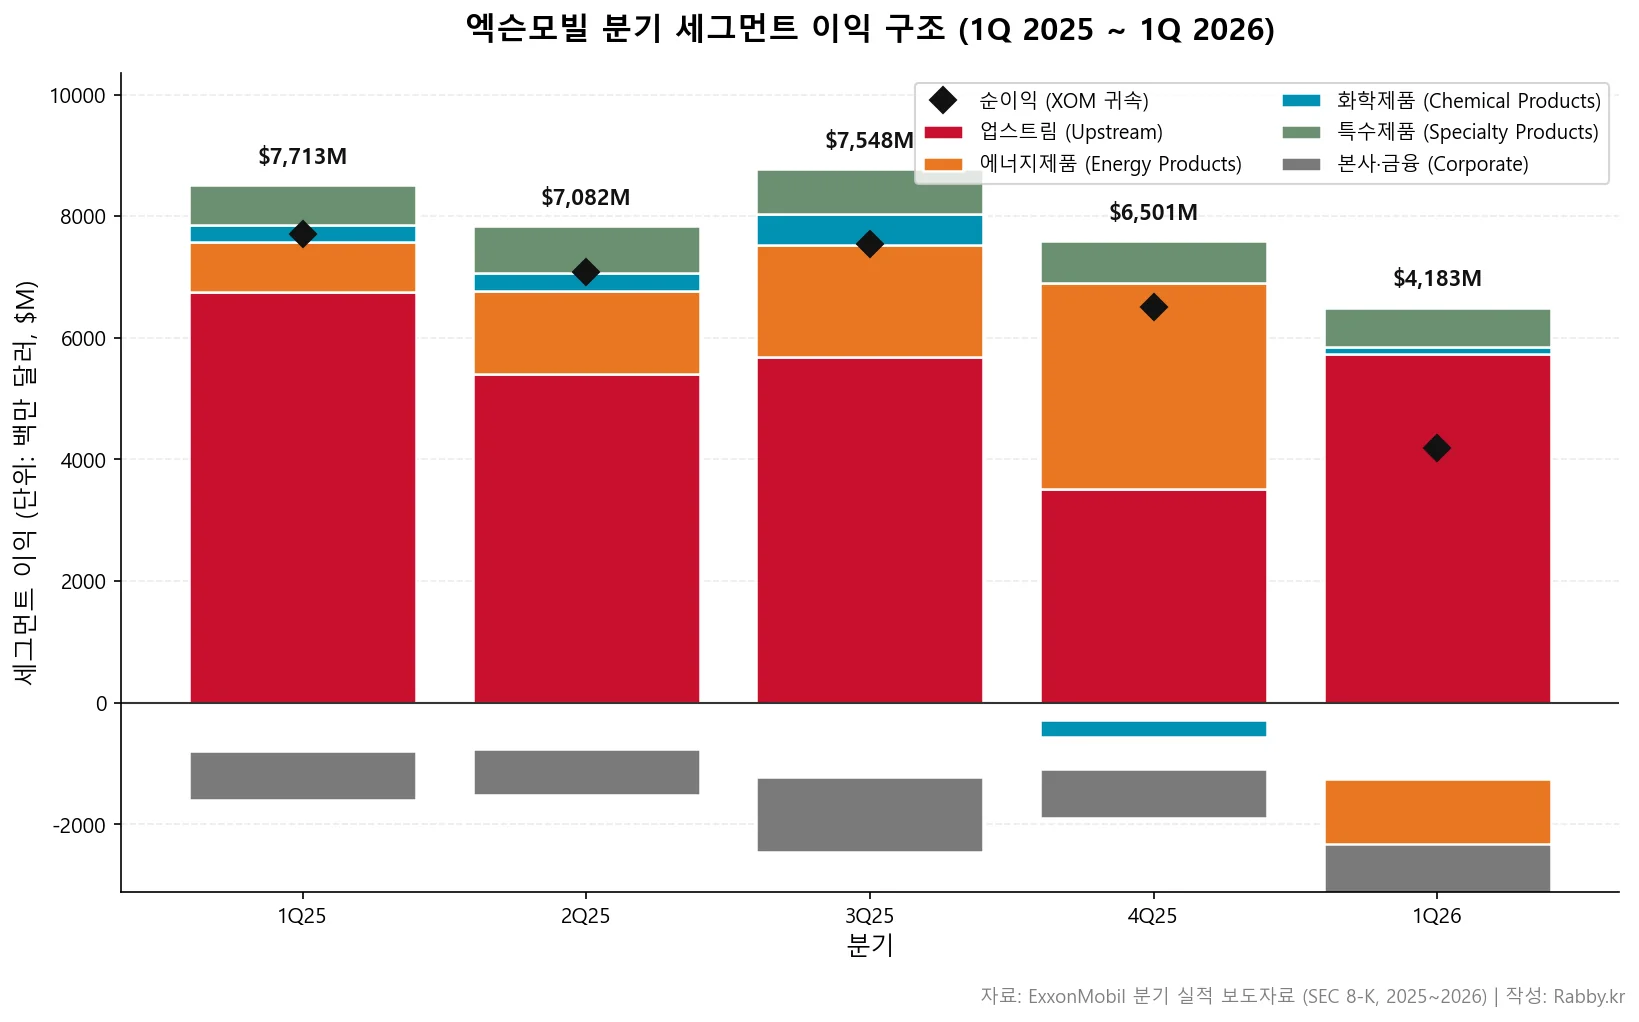
엑슨모빌 기업 분석에서 가장 주목받는 분기 재무지표는 부문별 이익입니다. 아래는 최근 5개 분기 부문별 이익(미국 회계기준, GAAP)과 회사 귀속 순이익입니다. 단위는 백만 달러($M)입니다.
| 부문 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 |
|---|---|---|---|---|---|
| 업스트림 | 6,756 | 5,402 | 5,679 | 3,517 | 5,737 |
| 에너지제품 | 827 | 1,366 | 1,840 | 3,390 | -1,262 |
| 화학제품 | 273 | 293 | 515 | -281 | 110 |
| 특수제품 | 655 | 780 | 740 | 682 | 651 |
| 본사·금융 | -798 | -759 | -1,226 | -807 | -1,053 |
| 순이익 (XOM 귀속) | 7,713 | 7,082 | 7,548 | 6,501 | 4,183 |
5개 부문 이익의 합이 회사 귀속 순이익과 정확히 일치합니다(예: 2026년 1분기 5,737 − 1,262 + 110 + 651 − 1,053 = 4,183). 업스트림이 전사 이익을 떠받치는 가운데, 2026년 1분기에는 에너지제품이 일시적으로 적자(-12.6억 달러)로 돌아선 점이 눈에 띕니다.
연간 실적 요약
| 회계연도 | 총수익(Total revenues) | 순이익(XOM 귀속) | 희석 EPS |
|---|---|---|---|
| FY2023 | $344,582M | $36,010M | $8.89 |
| FY2024 | $349,585M | $33,680M | $7.84 |
| FY2025 | $332,238M | $28,844M | $6.70 |
2025 회계연도 순이익은 전년 대비 약 14.4% 감소했습니다. 회사는 그 배경으로 원유 실현가격 약세와 카자흐스탄 텡기즈 관련 감가상각 증가를 들었고, 퍼미안·가이아나의 우위 물량 성장과 구조적 비용절감이 이를 일부 상쇄했다고 설명했습니다. 참고로 유가 슈퍼사이클이었던 2022년 순이익은 557억 달러(EPS 13.26달러)로 사상 최대였습니다.
생산량과 정상화 이익, 그리고 2026년 1분기의 함정
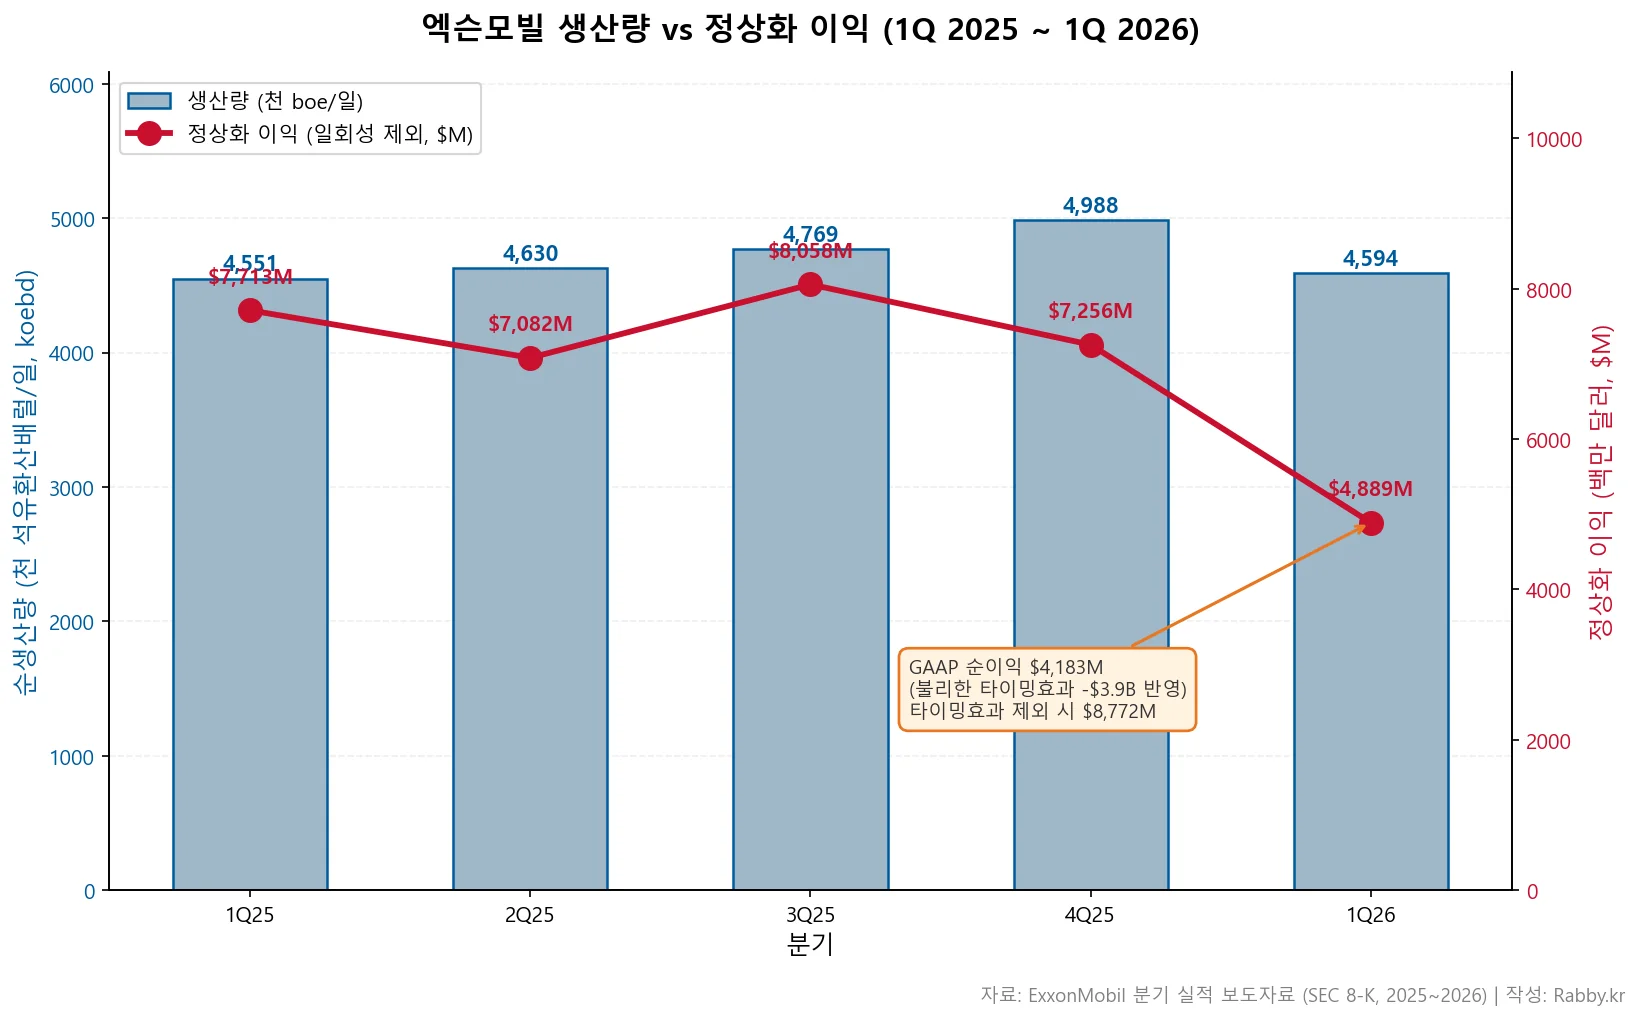
2026년 1분기 GAAP 순이익은 41.8억 달러(EPS 1.00달러)로 1년 전(77.1억 달러)보다 크게 줄어든 것처럼 보입니다. 그러나 이 숫자에는 불리한 추정 타이밍 효과(estimated timing effects) 39억 달러가 섞여 있습니다.
타이밍 효과란 회사 설명에 따르면, 미결제 파생상품을 분기말 시세로 평가(시가평가)하지만 그에 대응하는 실물 거래는 아직 손익에 반영되지 않아 생기는 일시적 차이입니다. 회사는 이 효과가 “다음 분기에 되돌아간다(unwind)”고 밝혔습니다. 여기에 중동 공급 차질로 헤지에서 발생한 일회성 항목 7억 달러를 더 제외하면, 회사가 정의한 정상화 이익은 87.7억 달러(EPS 2.09달러)로 오히려 전년 동기(75.8억 달러)보다 증가합니다.
즉 분기 GAAP 순이익만 보면 실적이 급감한 것처럼 보이지만, 회사가 공시한 정상화 기준으로는 본업이 더 강해졌다는 의미입니다. 아래 차트는 생산량(막대)과 일회성 항목을 제외한 정상화 이익(선)을 함께 보여 줍니다. 다만 정상화 이익(비-GAAP)은 회사가 정의한 보조 지표이며, 공식 회계 기준 이익은 GAAP 순이익이라는 점을 함께 기억할 필요가 있습니다.
현금흐름과 주주 환원
2026년 1분기 영업활동 현금흐름은 87억 달러, 잉여현금흐름(FCF)은 27억 달러였습니다. 같은 기간 주주 환원은 총 92억 달러로, 배당 43억 달러와 자사주 매입 49억 달러로 구성됩니다. 회사는 2026년에 약 200억 달러 규모의 자사주 매입 계획을 재확인했습니다.
재무 건전성도 업계 최상위 수준입니다. 2026년 1분기 말 부채비율(debt-to-capital)은 15.4%, 순부채비율(net-debt-to-capital)은 13.1%였고, 현금성 자산은 84억 달러였습니다. 자본적지출(CapEx)은 분기 62억 달러로, 연간 가이던스 270억~290억 달러 범위에 부합합니다.
6. 최근 주요 사업 진전
- 골든패스 LNG 첫 생산: 2026년 3월 말, 카타르에너지와의 합작인 골든패스(Golden Pass) LNG가 사빈패스 터미널 1호 트레인에서 첫 LNG를 생산했습니다. 회사는 이로써 미국 LNG 수출이 2025년 대비 5% 늘었다고 밝혔습니다.
- 가이아나 확장: 2025년 3분기에 옐로테일(Yellowtail) 프로젝트가 예정보다 4개월 앞서 가동됐고, 스타브로크 광구의 7번째 프로젝트인 해머헤드(Hammerhead) 최종 투자 결정도 내려졌습니다. 가이아나 총 설비 용량은 하루 90만 배럴을 넘어섰습니다.
- 퍼미안 강화: 2025년 3분기 시노켐(Sinochem)으로부터 퍼미안 분지 순면적 8만 에이커 이상을 인수했습니다.
- 특수소재 진출: 슈피리어 그래파이트(Superior Graphite)의 핵심 자산을 인수해 배터리 음극재 시장 진입을 추진합니다.
- 자본 배분: 2026년 2분기 배당을 주당 1.03달러로 결의했습니다(전년 동기 0.99달러). 회사는 2025년 4분기 배당을 4% 인상하며 43년 연속 연간 배당 증액을 이어 갔습니다.
7. 주요 리스크 요인
엑슨모빌 기업 분석에서 절대 빠뜨리면 안 되는 부분이 리스크입니다. 10-K Item 1A(위험 요인)를 기준으로 다섯 가지로 정리했습니다.
- 상품 가격 변동(수급): 회사 스스로 “석유·가스·석유화학은 본질적으로 상품 사업”이라고 명시합니다. 유가·가스가·정제마진 하락은 실적과 입증 매장량 가치에 직접 타격을 줍니다. 통합 모델이 일부 헤지가 되지만 완전한 방어는 아닙니다.
- 정책·규제·소송·세금: 횡재세·글로벌 최저한세 등 세제 변화, 시추·배출 규제, 자원 접근 제한, 제재, 그리고 기후 관련 소송이 비용과 사업 기회에 영향을 줄 수 있다고 공시합니다.
- 기후 변화와 에너지 전환: 저탄소 사업(탄소 포집·저장, 수소·암모니아, 저탄소 연료, 리튬 등)의 성장은 정부 정책 지원과 기술 발전에 의존하며, 전환 속도에 대한 불확실성이 큽니다.
- 운영·실행 리스크: 시추·생산·정제 과정의 사고, 계획 대비 지연, 대형 프로젝트(가이아나·LNG 등) 실행 위험, 그리고 사이버 보안 위협이 포함됩니다.
- 재무·거시 리스크: 경기 침체에 따른 수요 둔화, 환율·금리 변동, 파생상품·트레이딩 손익 변동(앞서 본 타이밍 효과)이 분기 실적을 흔들 수 있습니다.
8. 참고 자료
1차 소스
- ExxonMobil 2025 회계연도 연차보고서(Form 10-K): SEC EDGAR
- ExxonMobil 2026년 1분기 실적 발표(8-K, Exhibit 99.1): SEC EDGAR
- ExxonMobil 투자자 관계(IR) 페이지: corporate.exxonmobil.com/investors
관련 글
9. 용어 정리
| 용어 | 설명 |
|---|---|
| 업스트림(Upstream) | 원유·천연가스를 찾고 캐는 탐사·생산(E&P) 단계 |
| 다운스트림(Downstream) | 원유를 정제해 연료·제품으로 만들어 파는 단계(엑슨모빌은 에너지제품 부문) |
| boe/일(koebd) | 석유환산배럴/일. 가스를 원유로 환산해 합산한 하루 생산량 단위(koebd = 천 boe/일) |
| NGL(천연가스액) | 천연가스에서 분리되는 액체 탄화수소(에탄·프로판 등) |
| 실현가격(realizations) | 회사가 실제로 판매한 원유·가스의 평균 단가 |
| 입증 매장량(proved reserves) | 합리적 확실성을 갖고 회수 가능한 매장량. GOEB는 10억 석유환산배럴 |
| 정제 처리량(throughput) | 정유공장이 처리하는 원유의 양(하루 배럴) |
| GAAP / 비-GAAP(Non-GAAP) | GAAP은 미국 표준 회계기준. 비-GAAP은 회사가 정의한 보조 지표 |
| 일회성 항목(identified items) | 분기당 약 2.5억 달러 이상의 비경상적 손익(자산 손상·매각 손익 등) |
| 추정 타이밍 효과(estimated timing effects) | 파생상품 시가평가와 실물 거래 인식 시점 차이로 생기는 일시적 손익. 다음 분기에 되돌아감 |
| FCF(잉여현금흐름) | 영업활동 현금흐름에서 투자 지출을 뺀, 주주 환원에 쓸 수 있는 현금 |
| 구조적 비용절감(structural cost savings) | 2019년 대비 지속 가능하게 줄인 현금성 비용 |
| 부채비율(debt-to-capital) | 총부채 ÷ (총부채 + 자본). 순부채비율은 현금을 차감한 순부채 기준 |
| 우위 자산(advantaged assets) | 생산 단가가 낮고 수익성이 높은 핵심 자산(엑슨모빌은 퍼미안·가이아나·LNG) |
| YoY / QoQ | 전년 동기 대비 / 전 분기 대비 증감 |
면책 조항: 본 글은 투자 판단 조언이 아닌 정보 제공 목적입니다. 모든 수치는 ExxonMobil의 SEC 공시(10-K·8-K)와 공식 IR 자료에 근거하며, 작성 시점 기준입니다. 투자에 관한 최종 판단과 책임은 투자자 본인에게 있습니다. 자세한 내용은 이용약관·면책조항을 참고하세요.