아마존(Amazon, 티커 AMZN)은 서학개미가 가장 오래, 가장 일관되게 담아 온 대형 미국주식 중 하나입니다. 2026년 2월 5일 발표된 FY2025 연간 실적에서는 매출 $716.9B(+12% YoY), 영업이익 $80.0B(+17%), 순이익 $77.7B(+31%, EPS $7.17)를 기록하며 사상 최대 수준을 다시 한 번 갱신했습니다. 이익의 핵심은 두 엔진입니다. 아마존 AWS 매출은 +20%(연간)·+24%(Q4 단독)로 재가속했고, 두 번째 엔진인 Advertising 매출은 Q4 2025에 $21.3B(+23%)로 처음 분기 $20B를 돌파했습니다.
이 아마존 기업 분석은 뉴스 해석이 아니라 SEC 10-K(2026년 2월 제출, FY2025 회계연도 12월 결산)와 공식 IR 분기 발표 1차 소스에 기반한 레퍼런스입니다. 이커머스·물류라는 제품·서비스 사업과 아마존 AWS·광고라는 SaaS·플랫폼 사업이 한 회사에 동시에 있는 하이브리드 구조, 그리고 CapEx가 영업이익보다 더 빠르게 늘면서 잉여현금흐름이 $38.2B → $11.2B로 줄어든 AI 인프라 투자 사이클을 있는 그대로 정리합니다. 매출 비중은 작아도 이익 기여가 큰 아마존 AWS의 비대칭 구조를 사업부별 성장률·마진·리스크로 나눠 스스로 판단할 수 있게 돕는 것이 목표입니다.
1. 회사 개요와 미션
아마존(Amazon.com, Inc.)은 1994년 Jeff Bezos가 설립했습니다. 본사는 워싱턴주 시애틀(410 Terry Avenue North, Seattle, WA 98109)에 있고, 2018년 발표된 두 번째 본사(HQ2)는 버지니아주 알링턴(Arlington, Virginia)에 위치합니다. 10-K Item 2가 명시적으로 “워싱턴 퓨젯사운드 지역과 버지니아주 알링턴에 본사를 보유·임차하고 있다”고 적습니다.
10-K Item 1 첫 단락이 회사의 미션을 한 문장으로 제시합니다.
“우리는 지구상에서 가장 고객 중심적인 회사가 되는 것을 추구한다(We seek to be Earth’s most customer-centric company).”
— Amazon FY2025 Form 10-K, Item 1 Business
이 미션을 떠받치는 4대 원칙은 (1) 경쟁자가 아닌 고객에 대한 집착(customer obsession), (2) 발명에 대한 열정(passion for invention), (3) 운영 우수성(operational excellence), (4) 장기적 사고(long-term thinking)입니다. 10-K는 각 세그먼트가 소비자(consumers), 셀러(sellers), 개발자(developers), 기업(enterprises), 콘텐츠 크리에이터(content creators), 광고주(advertisers), 임직원(employees)이라는 7가지 주 고객군을 동시에 서비스한다고 적습니다.
현재 CEO는 Andrew R. Jassy(Andy Jassy)로, 2021년 7월 취임했습니다. 그 전에는 Amazon Web Services(AWS) CEO를 2016년 4월부터 2021년 7월까지 역임했고, 그 이전에도 2006년 4월부터 AWS Senior Vice President로서 AWS 사업 자체를 처음부터 만들어 왔습니다. 창업자 Jeff Bezos는 2021년 7월부터 Executive Chair로 이사회 의장 역할을 맡고 있습니다(1994년 창업 이후 이사회 의장은 계속 유지).
회계연도는 달력 기준 12월 결산으로, FY2025는 2025-01-01 ~ 2025-12-31에 해당합니다. 2025년 12월 31일 기준 정규직 + 시간제 직원은 약 1,576,000명으로, 미국 빅테크 중 직원 수 1위입니다(10-K Item 1 Human Capital Resources). 같은 항목은 “추가로 독립 계약자와 임시 인력을 노동력 보강에 활용한다”고 적습니다.
2. 사업 구조: 3개 GAAP 세그먼트와 하이브리드 모델
아마존은 공시상 3개 GAAP 보고 세그먼트로 매출을 구분합니다. 마이크로소프트(P&BP/IC/MPC)·알파벳(Services/Cloud/Other Bets)과 마찬가지로 제품 카테고리가 아닌 지역·사업부 기준입니다.
| 세그먼트 | 포함 매출원 | FY2025 연매출 | YoY | 비중 |
|---|---|---|---|---|
| North America | 미국 + 캐나다 + 멕시코 (소매·구독·광고·물리매장) | $426.3B | +10% | 59.5% |
| International | 위 3개국 외 모든 해외 지역 (소매·구독·광고·물리매장) | $161.9B | +13% (CC +10%) | 22.6% |
| AWS | Amazon Web Services 클라우드 (글로벌) | $128.7B | +20% | 17.9% |
| 합계 | — | $716.9B | +12% | 100.0% |
합계 검증: 426.3 + 161.9 + 128.7 = $716.9B(공식 전체 매출과 일치). 비중 합계 59.5% + 22.6% + 17.9% = 100.0%. CC = Constant Currency(고정환율 기준).
구조적 의미 — 왜 하이브리드인가:
- North America·International은 이커머스·구독·광고·물리매장이 묶인 복합 사업부입니다. 핵심은 1P(직접 판매) + 3P(셀러 마켓플레이스) 이커머스이며, Prime 구독·물리매장(Whole Foods 등)·Amazon Advertising이 함께 포함됩니다.
- AWS는 클라우드 인프라(IaaS·PaaS·AI) 단일 사업부로, 마이크로소프트의 Intelligent Cloud나 알파벳의 Google Cloud와 직접 비교되는 SaaS·구독형 매출 구조입니다.
Q4 2025 기준으로 AWS가 전체 매출의 약 16.7%를 차지하지만, 영업이익은 49.9%(전체 OI $25.0B 중 AWS $12.5B)를 기여하는 것이 핵심입니다. 매출 비중과 이익 기여도의 비대칭이 아마존 하이브리드 모델의 가장 큰 특징입니다.
보충 — 매출 카테고리(Net Sales Mix) 5종
같은 매출을 사업부가 아닌 수익원 카테고리로 다시 분해한 보충 공시도 있습니다(10-K Note 17). 분기마다 변동이 크지 않은 안정적인 분류이며, 사업의 실체를 잘 보여줍니다.
| 카테고리 | Q4 2025 매출 | YoY | FY2025 합계 (역산) |
|---|---|---|---|
| Online stores (1P 소매) | $83.0B | +10% | ~$269.3B |
| Physical stores (Whole Foods 등) | $5.9B | +5% | ~$22.6B |
| Third-party seller services (3P 수수료·물류·광고) | $52.8B | +11% | ~$172.2B |
| Advertising services | $21.3B | +23% | ~$68.6B |
| Subscription services (Prime 등) | (별도 공시) | — | — |
| AWS | $35.6B | +24% | $128.7B |
Online stores는 1P 직접 판매 매출이고, Third-party seller services는 3P 셀러로부터 받는 수수료·물류·광고 매출입니다. 두 채널 모두 GAAP 세그먼트 North America·International에 합쳐 보고됩니다.
3. 주요 사업·플랫폼 라인업
3-1. AWS — 글로벌 클라우드 인프라
Amazon Web Services(AWS)는 Compute(EC2·Lambda), Storage(S3·EBS·Glacier), Database(RDS·DynamoDB·Aurora), Networking(VPC·CloudFront), 그리고 AI·ML(Bedrock·SageMaker·Rekognition)까지 200개 이상의 서비스를 제공하는 세계 1위 클라우드 인프라 사업자입니다. FY2025 매출 $128.7B(+20%), Q4 2025 분기 매출 $35.6B(+24%)로 마이크로소프트 Azure(+39%)·구글 클라우드 대비 매출 절대 규모는 가장 크지만 성장률은 보통 두 번째입니다.
10-K Item 1과 Q4 2025 IR 발표에 따르면 AWS는 2025년에 OpenAI, Visa, NBA, BlackRock, Perplexity, Lyft, United Airlines, DoorDash, Salesforce, US Air Force, Adobe, Thomson Reuters, AT&T, S&P Global, National Bank of Canada, London Stock Exchange Group, Choice Hotels, Accenture, Indeed, HSBC, CrowdStrike 등 다수의 신규 대형 계약을 발표했습니다.
또한 AWS 자체 칩(Graviton5 CPU, Trainium2/3 AI 가속기, Inferentia) 라인업을 확장 중으로, 상위 1,000개 AWS 고객 중 90% 이상이 Graviton을 사용한다고 밝혔습니다. Amazon Bedrock AgentCore(에이전트 인프라)와 AWS AI Factories(기존 데이터센터를 AI 환경으로 변환)가 2025년 발표된 핵심 신제품입니다.
3-2. North America — 1P + 3P 이커머스 + Prime + 광고
North America 세그먼트의 핵심 자산은 Prime 구독(연 $139, 매월 $14.99 등)과 자체 물류 네트워크(Fulfillment by Amazon, FBA)입니다. 10-K가 보고한 Q4 2025 매출 $127.1B(+10%)는 다음 4가지가 합쳐진 결과입니다.
- Online stores: 아마존 웹사이트·앱에서 직접 판매하는 1P 매출(가전·도서·생활용품·식료품 등)
- Third-party seller services: 3P 셀러 마켓플레이스 수수료(보통 15% 전후) + 광고(Sponsored Products) + 물류 서비스(FBA)
- Subscription services: Prime 멤버십(미국·캐나다·멕시코)
- Physical stores: Whole Foods Market, Amazon Fresh, Amazon Go 등 오프라인 매장
3-3. International — 동일 사업의 글로벌 복제
International 세그먼트는 위와 동일한 사업 구조를 미국·캐나다·멕시코를 제외한 모든 국가에서 운영합니다. 영국·독일·일본·인도·이탈리아·스페인·프랑스·UAE·호주·브라질·튀르키예 등이 주요 시장입니다. Q4 2025 매출 $50.7B(+17% USD, +11% CC)로 환율 효과를 빼면 두 자릿수 성장이 안정적이며, 인도·중동·아프리카 신흥시장 성장 + 광고 비중 확대가 본격화되고 있습니다.
3-4. Advertising — 빠르게 자리 잡은 새로운 거인
Amazon Advertising은 GAAP 세그먼트로 분리돼 있지 않지만(NA·International에 흡수), Q4 2025 분기 매출 $21.3B(+23% YoY)는 이미 Meta·Google에 이은 글로벌 디지털 광고 빅3 위치를 굳히고 있음을 보여줍니다. Sponsored Products(검색 광고)·Display·Video(Prime Video Ads, Twitch)가 핵심이며, 풍부한 1P 구매 데이터·결제 데이터를 활용한 클로즈드 루프(Closed-loop) 광고 효율이 차별화 포인트입니다.
3-5. Devices·Services·Studios — Alexa·Kindle·Fire TV·Prime Video
Echo·Alexa, Kindle, Fire TV, Ring, eero, Zoox(자율주행), Project Kuiper(저궤도 위성, 브랜드 ‘Amazon Leo’)는 모두 NA·International의 Devices·Services 라인에 포함됩니다. Prime Video / MGM Studios / Amazon Studios는 콘텐츠 부문으로 Prime 멤버십과 결합돼 있고, 광고 지원 모드 출시 이후 광고 매출에도 기여합니다.
4. 인프라·물류·공급망 구조
4-1. AWS 데이터센터 + AI 인프라 자본지출 폭증
AWS는 글로벌 38개 Region, 120개 Availability Zone(2025년 말 기준)을 운영합니다. 2025년 들어 AI 인프라 투자가 전사 자본지출을 폭증시켰습니다.
| 시점 | TTM CapEx (자본지출) | YoY |
|---|---|---|
| Q3 2024 (TTM) | $65.0B | — |
| Q4 2024 (TTM) | $77.7B | — |
| Q1 2025 (TTM) | $88.0B | — |
| Q2 2025 (TTM) | $103.0B | — |
| Q3 2025 (TTM) | $115.9B | — |
| Q4 2025 (TTM) | $128.3B | +65% |
같은 기간 TTM Operating Cash Flow는 $112.7B → $139.5B(+24%)로 늘었지만, CapEx 증가 속도($65B → $128B, +97%)가 더 빨라 TTM Free Cash Flow가 $47.7B → $11.2B로 -77% 감소했습니다. Q4 2025 IR 발표가 명시했듯 “이 증가는 주로 인공지능에 대한 투자를 반영한다”는 것이 회사 공식 설명입니다.
파트너·공급망 핵심:
- NVIDIA: AWS Trainium2/3 외에도 NVIDIA H100·H200·Blackwell GPU를 EC2 P5·P6·P7 인스턴스로 대량 도입
- AMD: EC2 c7a·m7a·r7a 인스턴스 EPYC CPU, MI300X GPU 인스턴스 옵션
- Anthropic: Claude 모델을 AWS에서 학습·서빙(2024 다년 계약). Bedrock에서 Claude 3.5/4 시리즈 제공
- OpenAI: 2025년 Q4 발표된 신규 다년 AWS 계약(전통적 마이크로소프트 단독 시대 종료)
- 자체 칩: Graviton5(CPU), Trainium3·Inferentia3(AI 가속기), Nitro System(가상화)
4-2. 물류·풀필먼트 네트워크
10-K Item 2 시설 항목에 따르면 아마존은 북미·유럽·아시아·남미·중동·아프리카에 걸쳐 물류센터(Fulfillment Center), 분류 센터(Sortation Center), 배송 스테이션(Delivery Station), 데이터센터, 사무실을 보유·임차합니다. 2024~2025년에는 로봇 자동화(Sequoia·Proteus 등)·드론 배송(Prime Air)·AI 기반 물류 최적화를 가속화했습니다.
4-3. 고객 구조 — Prime + 3P 셀러 + AWS 엔터프라이즈
| 고객층 | 핵심 지표 |
|---|---|
| 소비자(Prime) | Prime 회원 수(공식 미공개, 추정 200M+ 글로벌). FBA·Subscribe & Save·Prime Video 락인 |
| 3P 셀러 | 마켓플레이스 입점 수백만 셀러. 수수료 + 광고 + FBA 매출 동시 발생 |
| 광고주 | 글로벌 브랜드·중소상공인·Amazon Studios 등이 Sponsored Products·Display·Prime Video Ads 집행 |
| AWS 엔터프라이즈 | Netflix·Capital One·Pfizer·삼성전자·LG·SK·미국 정부 등. 단일 고객 매출 비중 10% 미만(10-K Item 1) |
AWS는 마이크로소프트 Commercial RPO에서 OpenAI 단일 비중 45%처럼 극단적인 고객 집중은 없지만, 정부·금융·헬스케어·미디어 등 산업 분포가 다각화돼 있는 것이 강점입니다.
5. FY2025 실적 상세
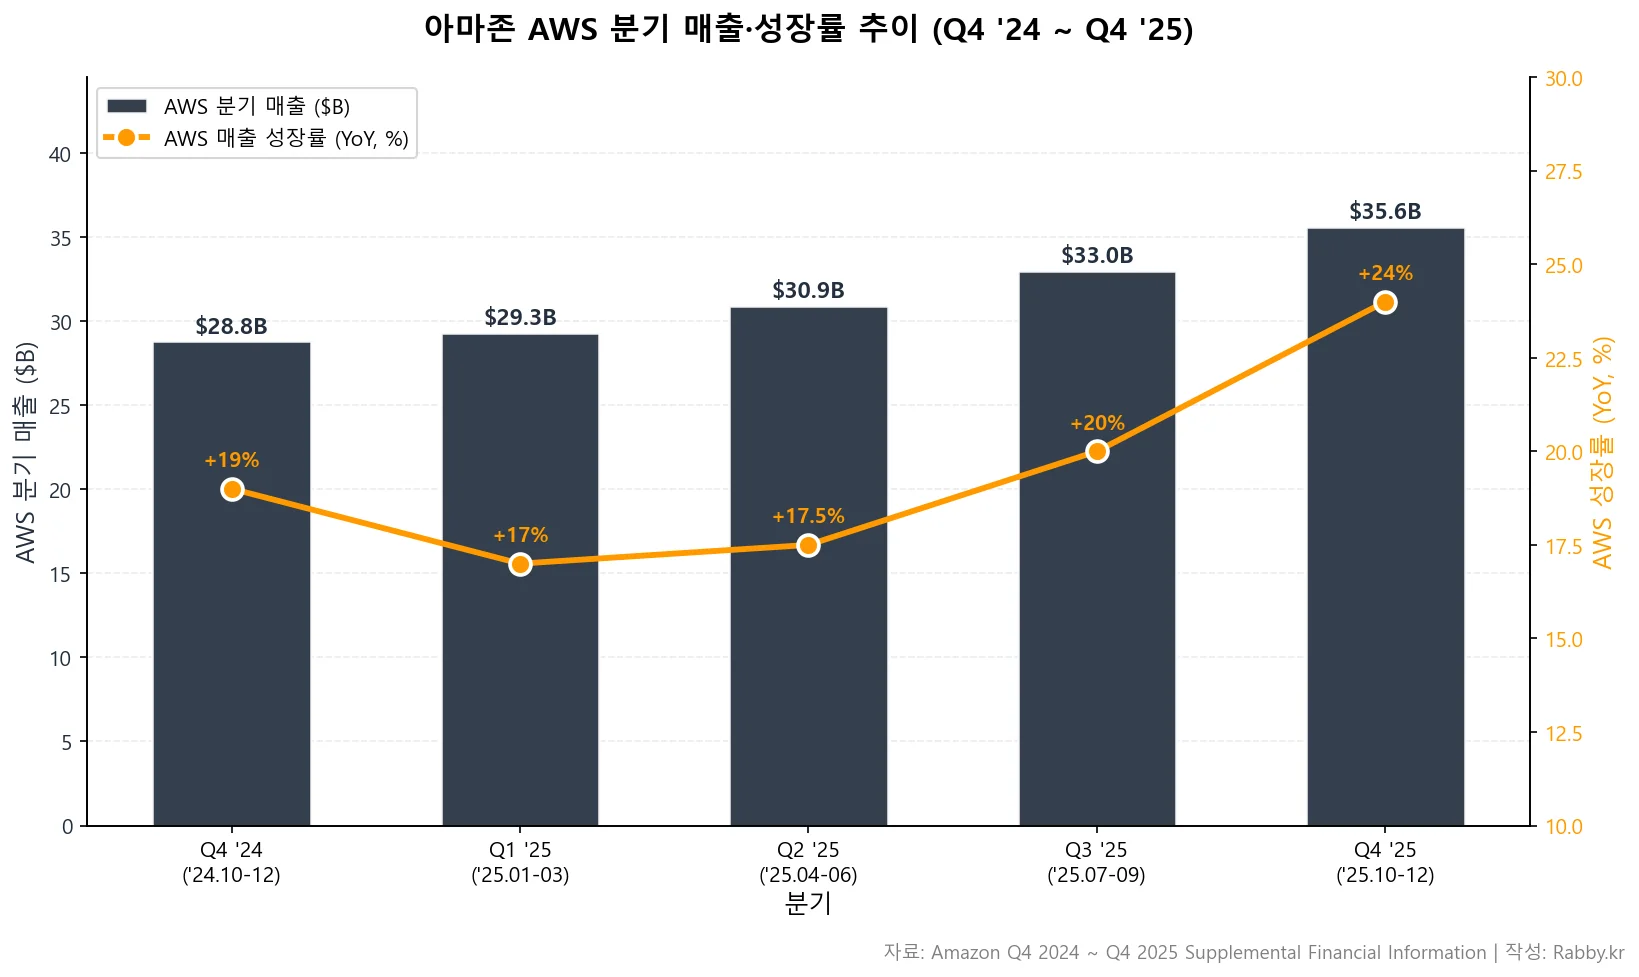
아마존 기업 분석에서 가장 주목받는 분기 재무지표는 하이브리드 모델이 실제 숫자로 드러나는 방식입니다. North America·International의 이커머스가 두 자릿수 성장을 안정적으로 유지하는 동안 AWS는 분기마다 성장률을 가속(+17% → +24%)했고, Advertising은 새로운 이익 엔진으로 자리 잡았습니다.
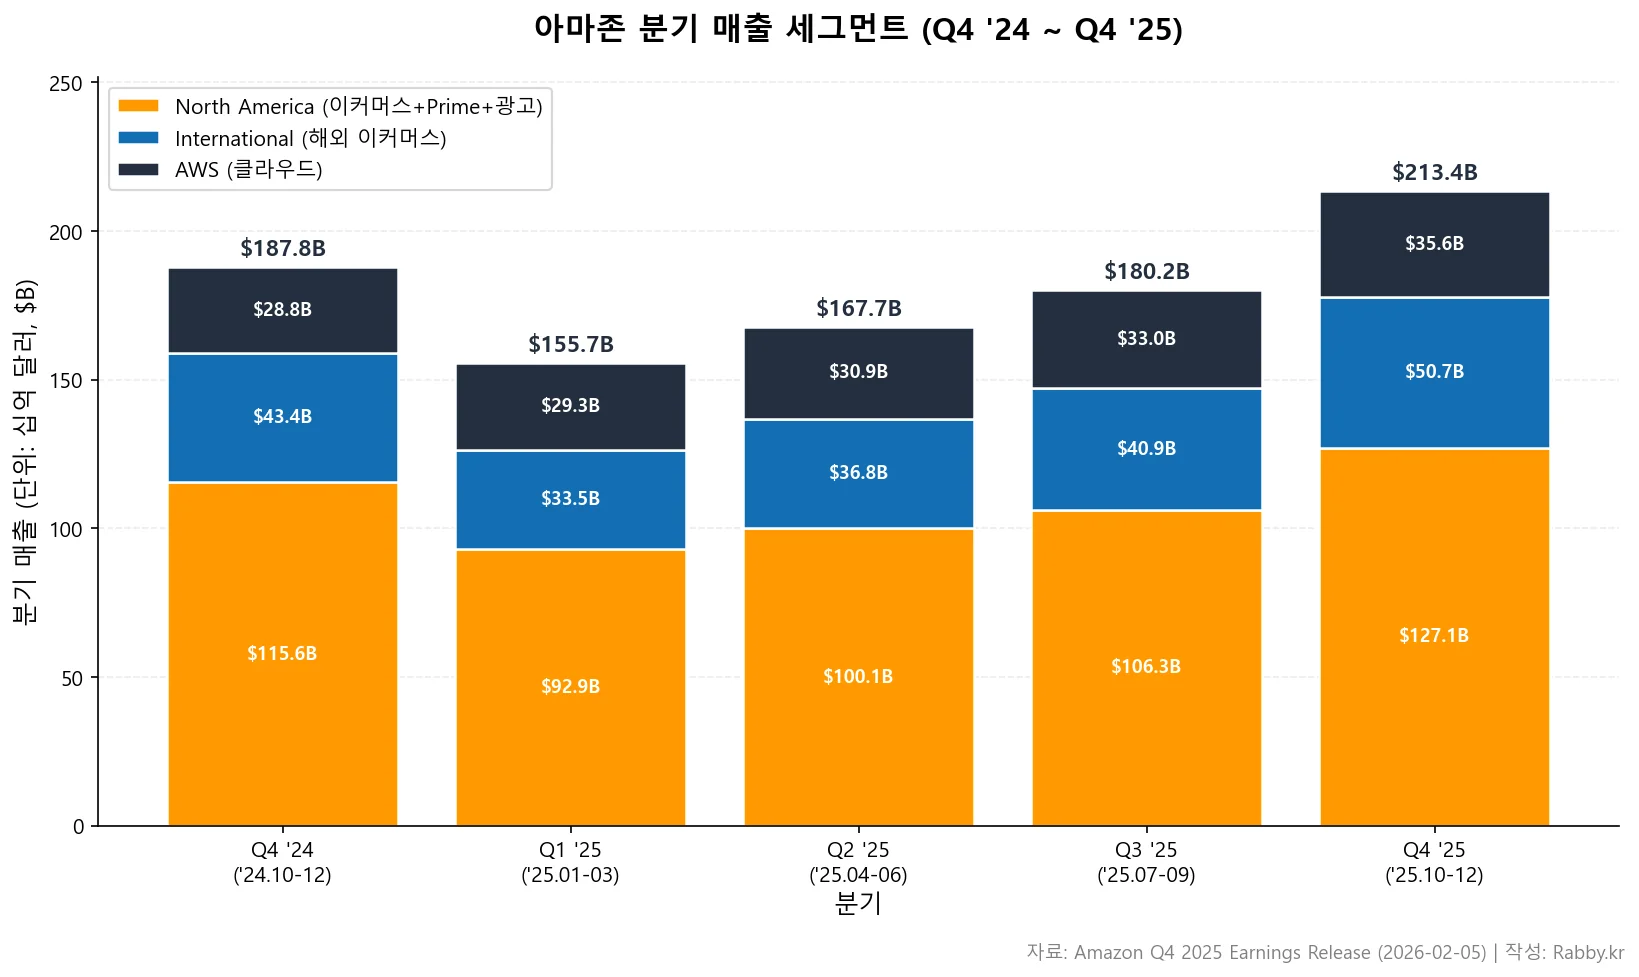
5-1. 분기별 매출 구조 (최근 5분기)
| 구분 | Q4 2024 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | YoY |
|---|---|---|---|---|---|---|
| 기간 | ‘24.10~12 | ‘25.01~03 | ‘25.04~06 | ‘25.07~09 | ‘25.10~12 | — |
| 전체 매출 | $187.8B | $155.7B | $167.7B | $180.2B | $213.4B | +14% |
| North America | $115.6B | $92.9B | $100.1B | $106.3B | $127.1B | +10% |
| International | $43.4B | $33.5B | $36.8B | $40.9B | $50.7B | +17% (+11% CC) |
| AWS | $28.8B | $29.3B | $30.9B | $33.0B | $35.6B | +24% |
| Advertising services | $17.3B | $13.9B | $15.7B | $17.7B | $21.3B | +23% |
합계 검증: Q4 2025 세부 합 = 127.1 + 50.7 + 35.6 = $213.4B(공식 전체 매출과 일치). Q2 2025만 세부 합 $167.8B / 공식 $167.7B로 $0.1B 반올림 차이가 발생합니다(다른 4개 분기는 일치). Advertising은 별도 세그먼트가 아닌 NA·International에 분산 포함되며 위 표는 보충 공시 기준이라 합계에 더하지 않습니다. AWS YoY는 USD 기준이며 CC 기준도 +24%로 동일합니다.
5-2. 분기별 영업이익·영업마진 (최근 5분기)
| 구분 | Q4 2024 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 |
|---|---|---|---|---|---|
| 전체 영업이익 | $21.2B | $18.4B | $19.2B | $17.4B | $25.0B |
| North America OI | $9.3B | $5.8B | $7.5B | $4.8B | $11.5B |
| International OI | $1.3B | $1.0B | $1.5B | $1.2B | $1.0B |
| AWS OI | $10.6B | $11.5B | $10.2B | $11.4B | $12.5B |
| North America OM | 8.0% | 6.3% | 7.5% | 4.5% | 9.0% |
| International OM | 3.0% | 3.0% | 4.1% | 2.9% | 2.1% |
| AWS OM | 36.9% | 39.5% | 32.9% | 34.6% | 35.0% |
[참고] Q3 2025 NA OI $4.8B에는 연방거래위원회(FTC)와의 법적 합의 관련 일회성 충당금 $2.5B가 포함되어 있습니다(IR 발표 명시). 이 충당금을 제외한 정상화 NA OI는 약 $7.3B(NA OM 약 6.9%)입니다. 또한 2025년에는 계획된 직책 폐지에 따른 추정 퇴직금 약 $2.7B가 발생했고($1.8B는 Q3, $730M는 Q4) 이는 모든 세그먼트에 영향을 주었습니다(10-K Item 7 MD&A).
5-3. FY2025 연간 요약
| 지표 | FY2024 | FY2025 | YoY |
|---|---|---|---|
| Revenue | $638.0B | $716.9B | +12% |
| Operating Income | $68.6B | $80.0B | +17% |
| Net Income (GAAP) | $59.2B | $77.7B | +31% |
| Diluted EPS (GAAP) | $5.53 | $7.17 | +30% |
| North America 매출 | $387.5B | $426.3B | +10% |
| International 매출 | $142.9B | $161.9B | +13% |
| AWS 매출 | $107.6B | $128.7B | +20% |
| North America OI | $25.0B | $29.6B | +18% |
| International OI | $3.8B | $4.7B | +24% |
| AWS OI | $39.8B | $45.6B | +15% |
세그먼트 OI 합계 검증: 29.6 + 4.7 + 45.6 = $79.9B(공식 $80.0B 대비 $0.1B 반올림 차이). 매출 합계 426.3 + 161.9 + 128.7 = $716.9B(일치). YoY는 본문 비교 기간 기준 단순 증감률입니다.
5-4. 현금흐름·자본환원 지표 (Q4 2025 / TTM 기준)
| 지표 | Q4 2024 (TTM) | Q4 2025 (TTM) | YoY |
|---|---|---|---|
| Operating Cash Flow (TTM) | $115.9B | $139.5B | +20% |
| Purchases of property and equipment, net (TTM) | $77.7B | $128.3B | +65% |
| Free Cash Flow (TTM) | $38.2B | $11.2B | -71% |
| 발행 보통주식 수 | 10.88B | 약 10.88B | 거의 변화 없음 |
[관찰] 영업현금흐름은 안정적으로 +20% 성장 중이지만, 자본지출이 +65% 증가하며 잉여현금흐름이 -71% 급감했습니다. Q4 2025 IR 발표는 “이 증가는 주로 인공지능에 대한 투자를 반영한다(This increase primarily reflects investments in artificial intelligence)”고 명시합니다. 마이크로소프트(영업이익 대비 CapEx 78%)와 비교하면 아마존은 영업이익 $80B 대비 CapEx $128B로 약 160% 수준으로, 더 공격적인 투자 사이클입니다.
5-5. SaaS·구독·계약 지표 (AWS 한정)
하이브리드 기업 중 SaaS·구독에 해당하는 부분(주로 AWS)을 보는 핵심 지표입니다. Amazon은 마이크로소프트의 Commercial RPO 같은 구체적인 계약 잔여 이행 의무 수치를 분기마다 별도 공시하지는 않지만, 10-K Note 1과 Note 16에 다음 정보가 있습니다.
| 지표 | FY2025 / Q4 2025 | 의미 |
|---|---|---|
| AWS 매출 (FY25 합계) | $128.7B (+20%) | 구독·사용량 기반 클라우드 매출 |
| AWS 매출 (Q4 2025 단일) | $35.6B (+24%) | 분기 단위 재가속 흐름 명확 |
| AWS 영업이익률 (Q4) | 35.0% | 마이크로소프트 Azure보다 보수적 공시 |
| Long-term commitments (총 계약 잔여 의무) | 10-K Note 6에 공시 | 데이터센터·물류 등 다년 계약 합계 |
[참고] 위 표는 GAAP 세그먼트 보고 기준 AWS만 다룹니다. 마이크로소프트 Commercial RPO처럼 P&BP+IC 한정 지표가 아니며, 아마존은 별도의 분기 RPO·Bookings를 공식 공개하지 않습니다. 따라서 미래 매출 가시성은 AWS 매출 추이·AWS 백로그 언급(IR 콜) + 신규 대형 계약 발표(2025년 OpenAI·Visa·NBA 등)로 종합 판단합니다.
5-6. 핵심 관찰
- AWS 재가속 (+17% → +24%): 5분기 연속 성장률 상승 흐름이 마이크로소프트 Azure(+31% → +39%)와 유사한 패턴. AI 워크로드가 본격 매출화되는 신호.
- North America 영업이익률 변동성: Q3 2025 4.5%(FTC $2.5B 충당금 영향), Q4 2025 9.0%로 회복. FY2025 연간 NA OM 6.9%로 FY2024 6.4% 대비 개선.
- International 흑자 정착: FY2024 $3.8B → FY2025 $4.7B 영업이익. 다년 적자 구조에서 안정적 수익 사업으로 전환.
- Advertising +23%: Q4 2025 분기 $21.3B로 Snap·Pinterest 같은 글로벌 광고 사업자 합산을 단독으로 능가. 새로운 이익 엔진으로 자리 잡음.
- CapEx 폭증·FCF 급감: 영업이익 $80B 대비 CapEx $128B(160%)로 현재 규모의 AI 인프라 투자가 향후 5~10년 매출화될 수 있을지가 구조적 질문.
6. 최근 주요 사업 진전
- AWS 신규 대형 계약 다수(2025): OpenAI, Visa, NBA, BlackRock, Perplexity, Lyft, United Airlines, DoorDash, Salesforce, US Air Force, Adobe, Thomson Reuters, AT&T, S&P Global, National Bank of Canada, London Stock Exchange Group, Choice Hotels, Accenture, Indeed, HSBC, CrowdStrike 등 발표
- AWS Graviton5 CPU(2025): 상위 1,000개 AWS 고객 90%+ 사용. x86 대비 가격 성능 +40% 우위 주장
- Amazon Bedrock AgentCore(2025): AWS Security Agent, AWS DevOps Agent 등 에이전트 인프라 빌딩 블록 발표
- AWS Transform(2025): 메인프레임 코드·앱 현대화 자동화. 출시 후 누적 18억 라인 코드 분석
- AWS AI Factories(2025): 기존 데이터센터를 고성능 AI 환경으로 변환하는 신규 프로그램
- 자체 칩 가속: Trainium3 출시(2025년 후반), Inferentia3 로드맵 공개
- 이커머스 확장: Q1 2026 가이던스 메모에 Quick Commerce(빠른 배송) 투자와 국제 스토어의 가격 인하 명시
- Amazon Leo (Project Kuiper) 본격 운영 단계: Q1 2026 가이던스에 “Amazon Leo 비용 약 $1B 추가”가 영업이익 가이던스 폭의 주요 원인. 저궤도 위성 인터넷 사업이 매출화 이전 비용 증가 단계
- 연방거래위원회(FTC) 합의(Q3 2025): NA 세그먼트에 $2.5B 일회성 충당금. Prime 가입·해지 관련 청구
- 계획적 직책 정리(Q3·Q4 2025): 2.7B 추정 퇴직금. AI·자동화 도입에 따른 조직 재편 동반
7. 주요 리스크 요인
아마존 기업 분석에서 절대 빠뜨리면 안 되는 것이 하이브리드 모델 특유의 중첩 리스크입니다. 10-K Item 1A가 제시하는 리스크 중 서학개미가 주목해야 할 카테고리별 정리입니다.
7-1. 산업 경쟁 — Cloud·이커머스·광고·AI 4파전
- Cloud: Microsoft Azure(+39%)·Google Cloud(빠른 성장)와 IaaS·PaaS·AI 인프라 3파전. AWS 절대 규모 1위지만 성장률은 종종 2위
- 이커머스: Walmart(미국)·Costco(클럽)·Shopify(셀러 인프라)·TEMU·Shein(가격 압박)·Coupang(한국·일본). 10-K Item 1A는 “수많은 글로벌·로컬·물리·온라인 경쟁자”라고 명시
- 광고: Google·Meta·TikTok과의 검색·디스플레이·동영상 광고 경쟁
- AI 모델: 자체 모델(Amazon Nova)·Anthropic 파트너십 vs OpenAI(MS·다중 클라우드)·Google Gemini·Meta Llama
- 콘텐츠: Netflix·Disney+·HBO Max·YouTube와 Prime Video·MGM Studios 경쟁
7-2. 규제·정책 리스크
- 미국 FTC 소송(2023~진행 중): Prime 가입·해지 + 마켓플레이스 셀러 정책 관련 반독점 소송. Q3 2025 부분 합의 $2.5B 발생
- EU DMA(Digital Markets Act)·DSA: 게이트키퍼 지정에 따른 마켓플레이스 운영·광고 의무
- EU AI Act: 고위험 AI 시스템 의무 준수
- DOJ·각국 노동법: 풀필먼트 센터 노동 조건·노조 결성 시도. 10-K Item 1A에 직접 명시
- 개인정보 규제: 미국 주법, EU GDPR, 중국·인도 데이터 현지화
7-3. 공급망 — AI 인프라 + 물류 양면
- GPU 공급: NVIDIA Blackwell 세대 수요 대비 공급 지연 시 AWS 인스턴스 용량 출시 지연
- 자체 칩 양산: Trainium·Graviton·Inferentia 양산을 위한 TSMC·삼성 파운드리 의존
- 전력·토지·냉각: 신규 AI 데이터센터 건축의 권역별 인허가·전력 인프라 병목
- 물류 인플레이션: 연료·해상·항공·인건비. 풀필먼트 마진에 직접 영향
- 단일국가 집중: Sourcing 다각화 진행 중이나 일부 카테고리는 중국 의존도 높음
7-4. 실행·기술 리스크
- CapEx 회수 기간: 연간 $128B 규모 자본지출이 향후 AI 매출화로 충분히 회수되는지 구조적 의문
- AWS 성장 지속성: 마이크로소프트·구글의 가격·계약 공세에 대응한 AWS 신규 계약 모멘텀 유지 필요
- Anthropic 파트너십: AWS-Anthropic 결합 모델이 OpenAI-Microsoft 결합과 경쟁 가능한 수준인지 시장 검증 필요
- Quick Commerce 수익성: Q1 2026 가이던스에 명시된 “Quick Commerce 투자”가 단가·마진 압박 요인
- Amazon Leo 매출화 시점: 저궤도 위성 인터넷이 의미 있는 매출이 되기까지 다년 비용 선행
7-5. 재무·매크로 리스크
- 환율: 약 23% 매출이 International. USD 강세 시 reported 매출 감소
- 금리: 데이터센터·물류센터 임차·리스 비용 증가
- 소비 둔화: 미국·유럽 가계 소비 위축 시 1P·3P 모두 영향
- 법인세·반독점 벌금: EU·각국 개별 벌금 누적 가능성
- 자사주 매입 부재: 아마존은 의미 있는 자사주 매입·배당을 거의 하지 않음. 모든 현금이 사업 재투자로 흐름
8. 참고 자료
1차 소스
- Amazon FY2025 Annual Report (Form 10-K, 2026-02 제출) — SEC EDGAR
- Amazon Q4 2025 Earnings Release (8-K Exhibit 99.1, 2026-02-05) — SEC EDGAR
- Amazon Investor Relations (공식 IR 허브) — ir.aboutamazon.com
데이터 출처
- SEC EDGAR Filings (10-K, 10-Q, 8-K)
- Amazon Q4 2025 Supplemental Financial Information and Business Metrics (5분기 + Q4 2024 비교)
- Amazon 분기별 Press Release (Q4 2024 ~ Q4 2025)
관련 블로그 글
9. 용어 정리
| 용어 | 설명 |
|---|---|
| GAAP | Generally Accepted Accounting Principles. 미국 일반회계기준. 공식 공시 기준 |
| Non-GAAP | GAAP에 없는 조정 지표(주식보상비용 제외 등). 회사별 정의 상이 |
| YoY | Year-over-Year. 전년 동기 대비 증감률 |
| QoQ | Quarter-over-Quarter. 직전 분기 대비 증감률 |
| TTM | Trailing Twelve Months. 직전 12개월 합산 (분기별 4개 합) |
| CC | Constant Currency. 환율 변동 영향을 제거한 고정환율 기준 |
| F/X | Foreign Exchange. 환율 |
| bp | basis point. 1bp = 0.01%p |
| OM | Operating Margin. 영업이익률 = 영업이익 / 매출 |
| OI | Operating Income. 영업이익 |
| OpEx | Operating Expense. 영업비용 |
| CapEx | Capital Expenditure. 자본지출. 10-Q에서는 “Purchases of property and equipment” |
| FCF | Free Cash Flow. 영업현금흐름 – 자본지출 |
| EPS | Earnings Per Share. 주당순이익 |
| AWS | Amazon Web Services. 아마존의 클라우드 인프라 사업부 |
| 1P / 3P | First-party / Third-party. 1P는 아마존 직접 판매, 3P는 셀러 마켓플레이스 |
| FBA | Fulfillment by Amazon. 셀러 상품을 아마존 물류망이 보관·배송하는 서비스 |
| Prime | 아마존 멤버십 구독(연 $139 등). 무료 빠른 배송 + Prime Video + 음악·게임 |
| Bedrock | AWS의 매니지드 LLM·생성형 AI 플랫폼 |
| Trainium / Inferentia | AWS 자체 설계 AI 가속기 칩 (학습용 / 추론용) |
| Graviton | AWS 자체 설계 ARM 기반 CPU 칩 |
| IaaS · PaaS · SaaS | Infrastructure / Platform / Software as a Service. 클라우드 서비스 모델 3계층 |
면책 조항: 본 글은 아마존(AMZN)에 대한 투자 판단 조언이 아닌 정보 제공 목적의 레퍼런스입니다. 매수·매도·목표가·공정가치 제시가 아니며, 실제 투자 결정은 본인의 판단과 책임 하에 수행해야 합니다. 인용 수치는 SEC 공시 및 공식 IR 자료 기준이며, 최신 실적 발표 이후 변동될 수 있습니다. 상세한 면책·이용약관은 /terms/ 페이지를 참조하세요.